

Cerramos la serie. Hasta ahora hemos visto tres formas de afrontar TQQQ: comprar y aguantar (primer artículo), entrar y salir con la media de 200 (segundo) y rebalancear una cartera de pesos fijos con HFEA (tercero).
9 Sig es la última y es la que más he usado. Comparte con HFEA dos cosas:
los rebalanceos en función de una fecha fija, trimestral y
la cartera está dividida en dos patas, acciones y bonos.
HFEA vuelve siempre a los mismos pesos, 55/45. 9 Sig en cambio persigue un objetivo de crecimiento. Cada trimestre la pata de TQQQ tiene que valer un 9% más que el anterior.
Si se queda corta, compras.
Si se pasa, vendes el exceso.
El origen
9 Sig es una idea de Jason Kelly, un autor americano que en 2015 publicó The 3% Signal. El libro explica un sistema para invertir sin predecir nada: una pata de acciones, una pata de renta fija que hace de depósito, y una regla trimestral que mueve dinero de una a otra.
El sistema tiene tres versiones según el apalancamiento:
3 Sig: fondo small caps sin apalancar, objetivo del 3% trimestral
6 Sig: fondo 2x, objetivo del 6%
9 Sig: TQQQ, objetivo del 9%
El 3% trimestral de 3 Sig es, más o menos, el ritmo histórico de la bolsa: en torno a un 12% anual. 6 Sig y 9 Sig multiplican ese objetivo por el apalancamiento del fondo, y por eso TQQQ, que es un 3x, persigue un 9%. Encadenando cuatro trimestres, el objetivo anual es un 41.2%.
9 Sig no está en el libro. Kelly lo gestiona dentro de su newsletter de pago, la Kelly Letter, y ahí es donde están las reglas oficiales completas. Yo no estoy suscrito. Lo llevo por mi cuenta en un Excel propio, con las reglas públicas y algunas modificaciones que he ido haciendo para adaptarlo a mi forma de invertir.
Las reglas principales
Son cuatro, sencillas.
Cartera de partida: 60% en TQQQ y 40% en un fondo de renta fija. El oficial es AGG, renta fija agregada americana
Línea de señal: el saldo de TQQQ al cierre del trimestre anterior multiplicado por 1.09 (+9%)
Rebalanceo trimestral: si TQQQ vale más que la línea de señal, vendes el exceso y lo pasas a bonos. Si vale menos, compras la diferencia con dinero de los bonos
Aportaciones: el dinero nuevo entra entero en la pata de bonos, y la mitad de lo aportado en el trimestre se suma a la línea de señal
Con números redondos. Empiezas con $10,000: $6,000 en TQQQ y $4,000 en bonos. La línea de señal del siguiente trimestre es $6,000 × 1.09 = $6,540.
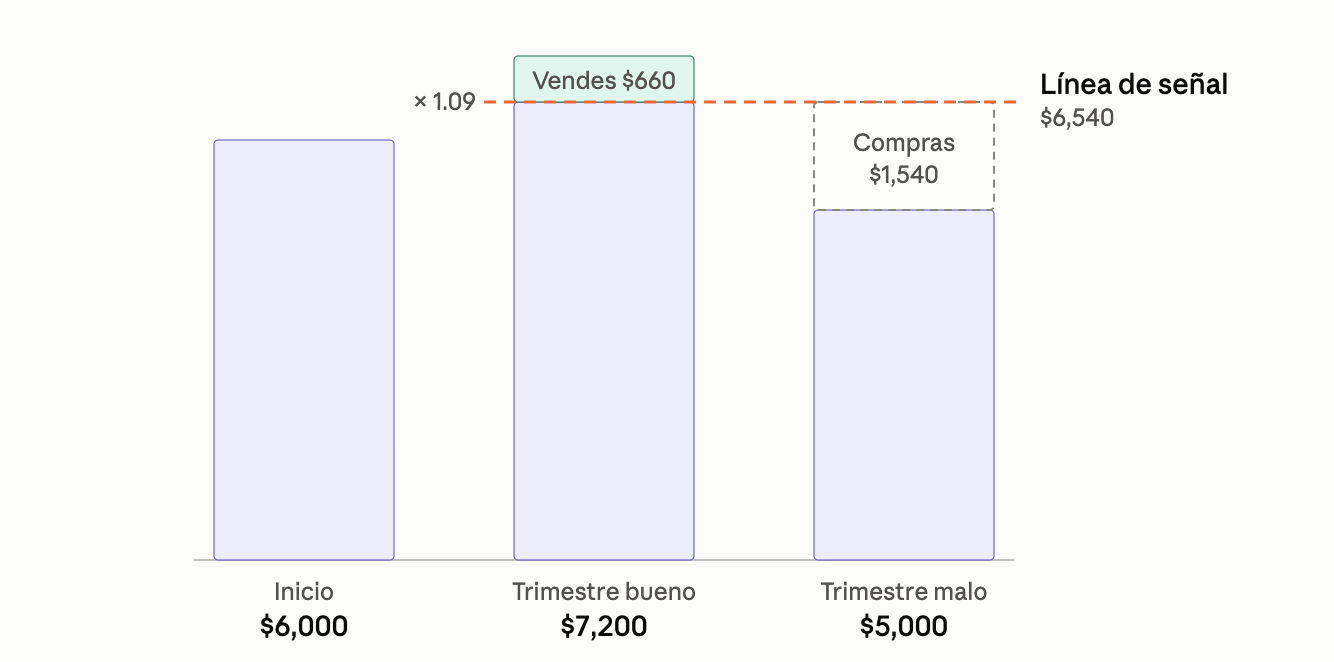
Si TQQQ cierra el trimestre en $7,200, te sobran $660. Los vendes y los pasas a bonos
Si TQQQ cierra en $5,000, te faltan $1,540. Los sacas de bonos y compras TQQQ
Ese es todo el sistema.
No mira medias móviles,
ni valoraciones,
ni la Fed.
Compras después de las caídas y vendes después de las subidas, siempre en la cantidad que marca la línea.
Las reglas secundarias
Las reglas principales son las del libro. Con los años Kelly ha ido añadiendo y cambiando otras para que el 3x no destroce el sistema.
.Igual que vimos con HFEA la semana pasada, estos sistemas los diseñan personas que eligen unas normas para reducir la volatilidad de un producto apalancado.
Las primeras normas se apoyan en backtests, a veces con bastante overfitting, y con el tiempo el propio autor se da cuenta de que no eran las más adecuadas y las ajusta.
Estas son las que se usan hoy:
El límite del 90%.
Ninguna compra trimestral puede gastar más del 90% de lo que haya en bonos. Si la línea de señal te pide comprar $5,000 y en bonos tienes $4,000, compras $3,600 y guardas el resto. Evita que una sola caída vacíe el depósito.El Spike Reset.
Si TQQQ sube un 100% o más en un trimestre, la cartera vuelve al 60/40 de partida. Es la regla que asegura beneficios en las subidas verticales y rellena el depósito con TQQQ caro.La regla 30 Down.
Cuando el mercado cae un 30% desde su máximo de los dos últimos años, medido en cierres trimestrales, el plan deja de vender: ignora las siguientes señales de venta y sigue comprando con normalidad.
🟡 La regla 30 Down es además la regla que más ha cambiado con el tiempo. El libro original ignoraba las cuatro ventas siguientes, Kelly lo fue reduciendo y hoy circulan versiones que ignoran una o dos. Según la versión, la caída se mide sobre el S&P 500 o sobre el propio TQQQ.
Al final te toca elegir. Puedes suscribirte a la Kelly Letter y recibir cada trimestre la orden exacta de lo que hay que hacer, con las reglas vigentes. O puedes montarte tu propio sistema con lo que es público y decidir tú los detalles. Yo hago lo segundo.
En la vida real
Gracias a la comunidad de inversores en foros y en Reddit tenemos acceso a datos reales de personas que llevan a cabo las estrategias de las que venimos hablando en esta serie de artículos.
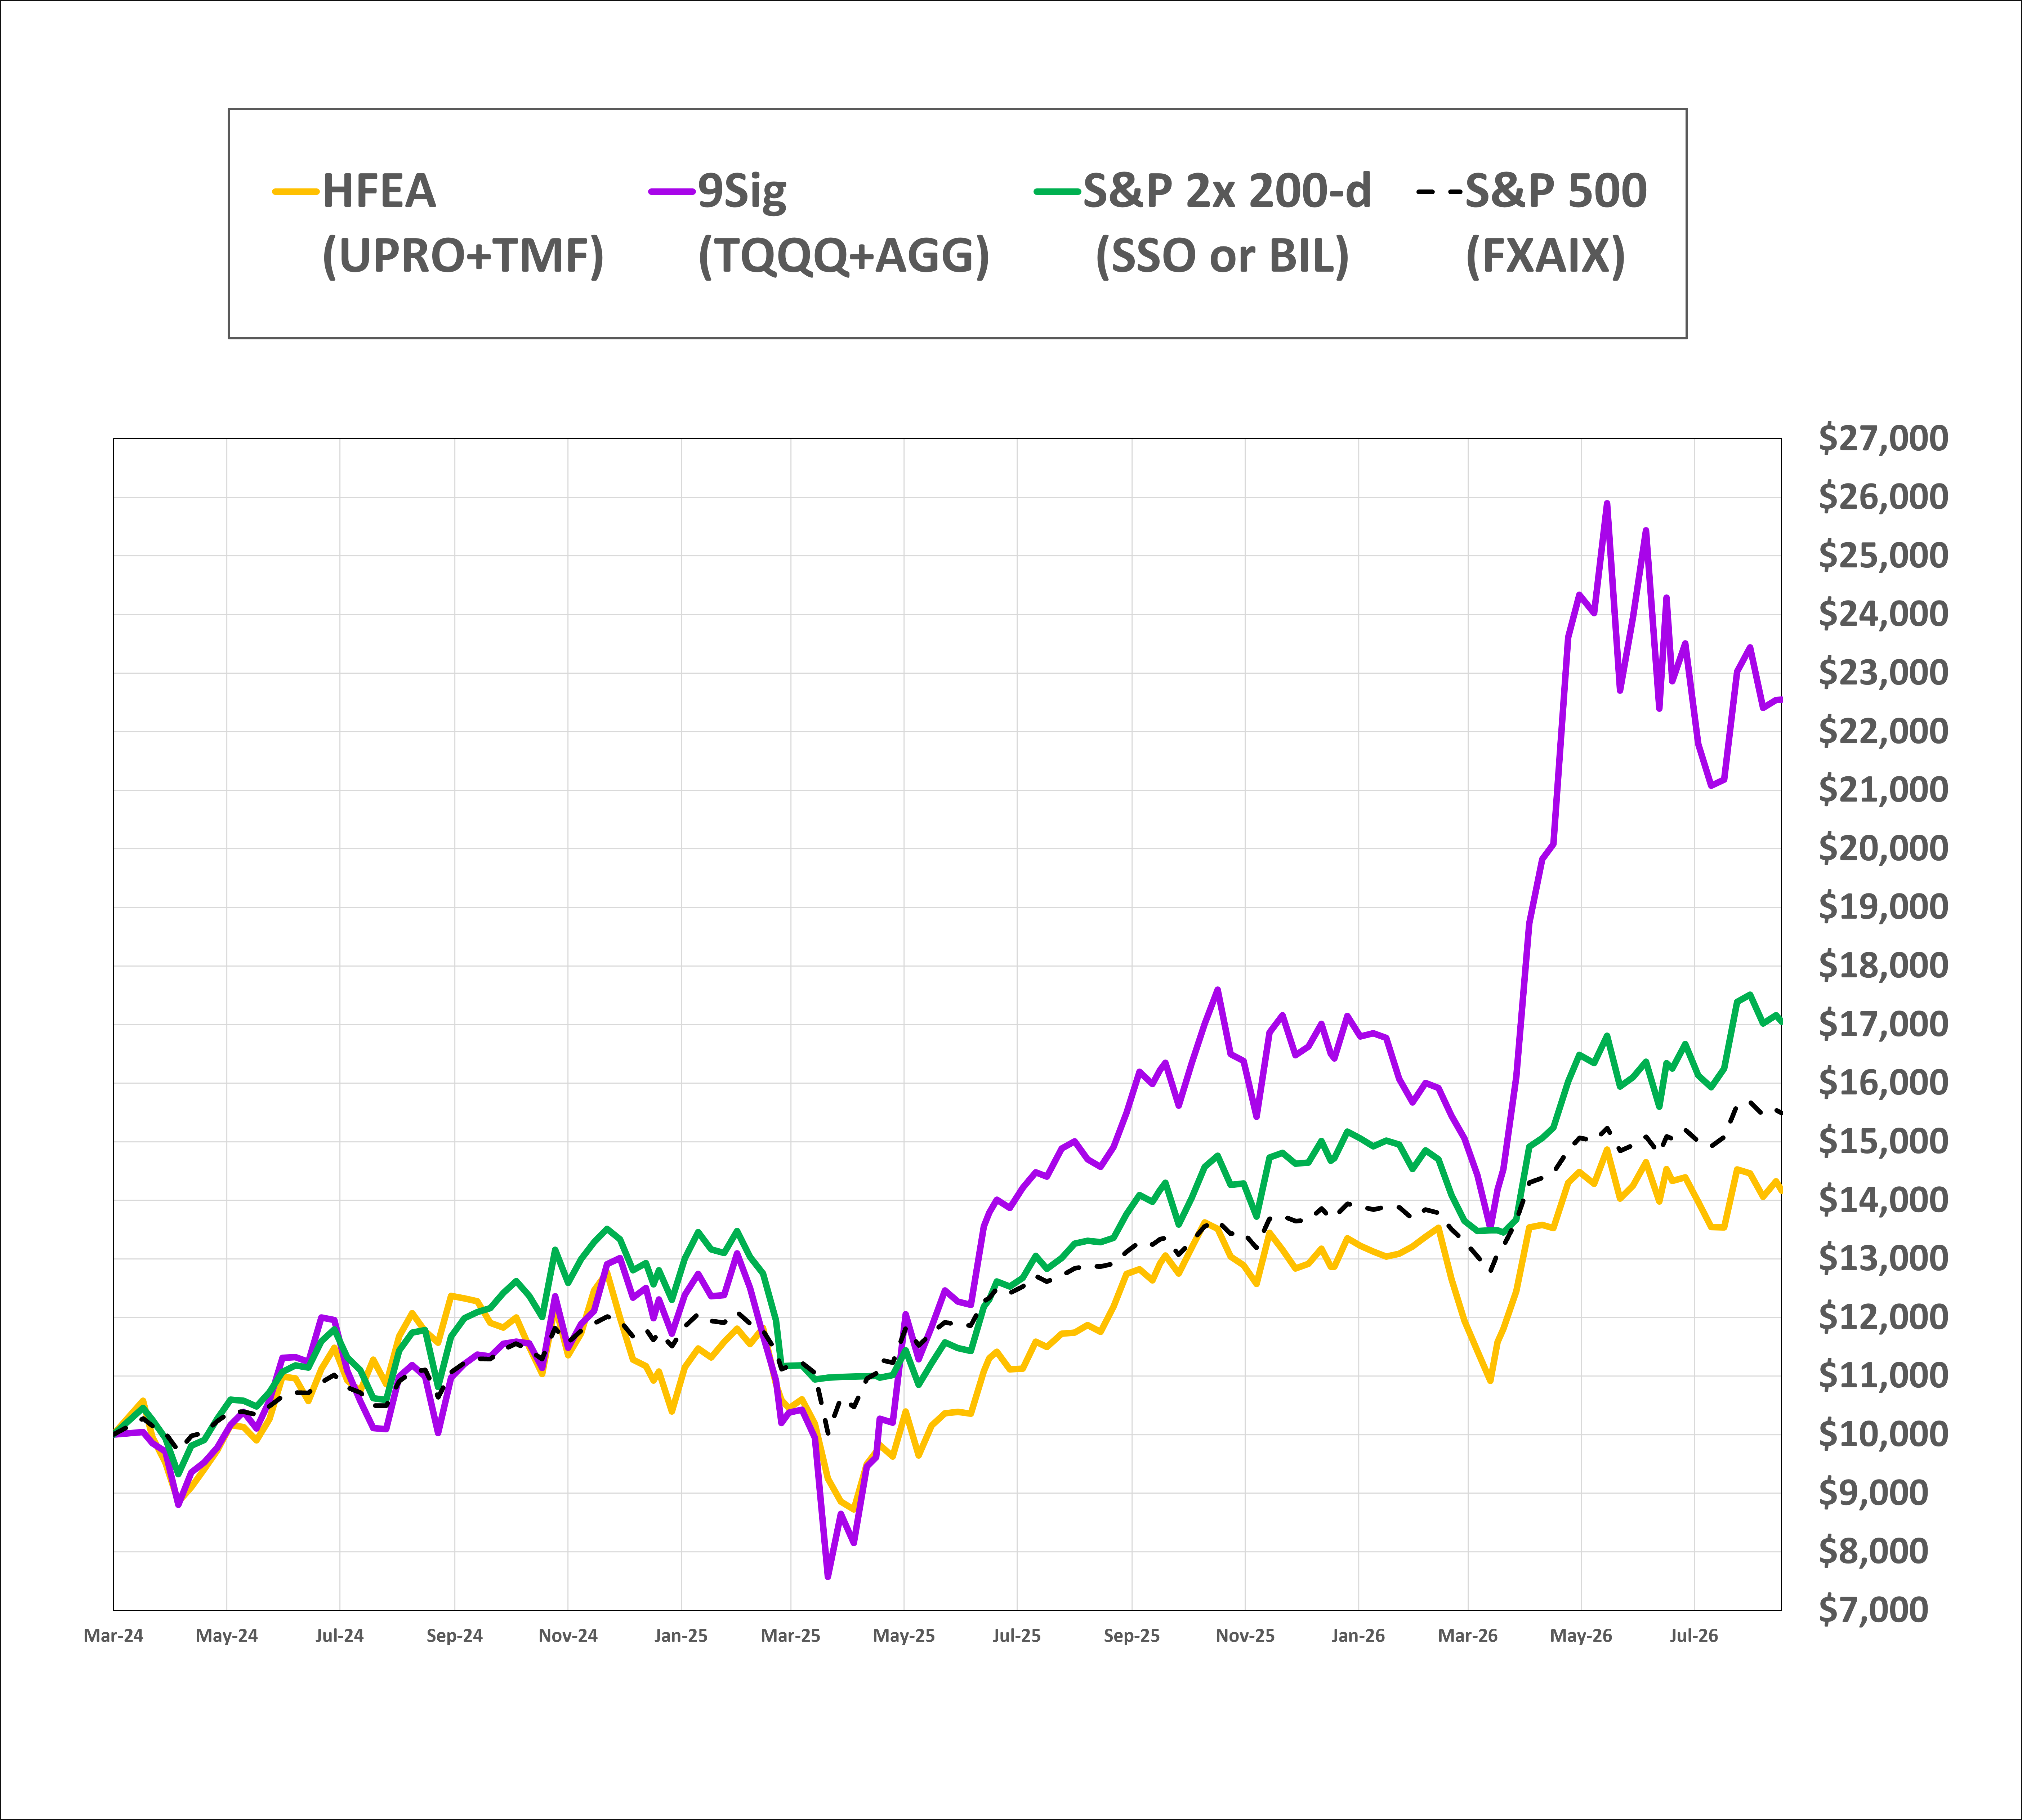
Un inversor americano que publica sus resultados con el alias Gehrman_JoinsTheHunt empezó en marzo de 2024 un experimento con dinero real: $10,000 en cada una de las tres estrategias de esta serie y otros $10,000 en un fondo del S&P 500 como grupo de control. Sin aportaciones y siguiendo las reglas al pie de la letra. La media de 200 la aplica con un 2x del S&P 500 en lugar de con TQQQ, fiel al paper original de Bilello/Gayed.
A septiembre de 2026:
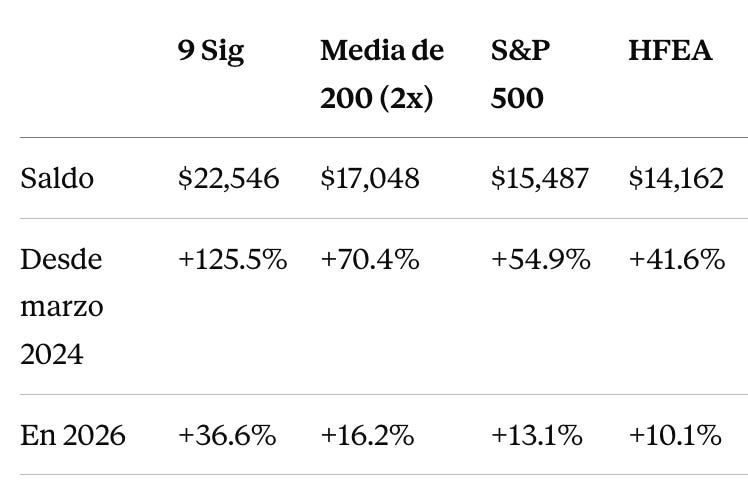
Dos años y medio, y 9 Sig gana más del doble que el S&P 500. HFEA queda la última, por debajo del índice sin apalancar, que es justo lo que vimos en el artículo anterior con diez años de datos.
La comparación trimestral contra el Nasdaq-100 y contra TQQQ enseña cómo trabaja el fondo de renta fija. Estos son los datos de otro inversor que lleva el sistema desde agosto de 2024:
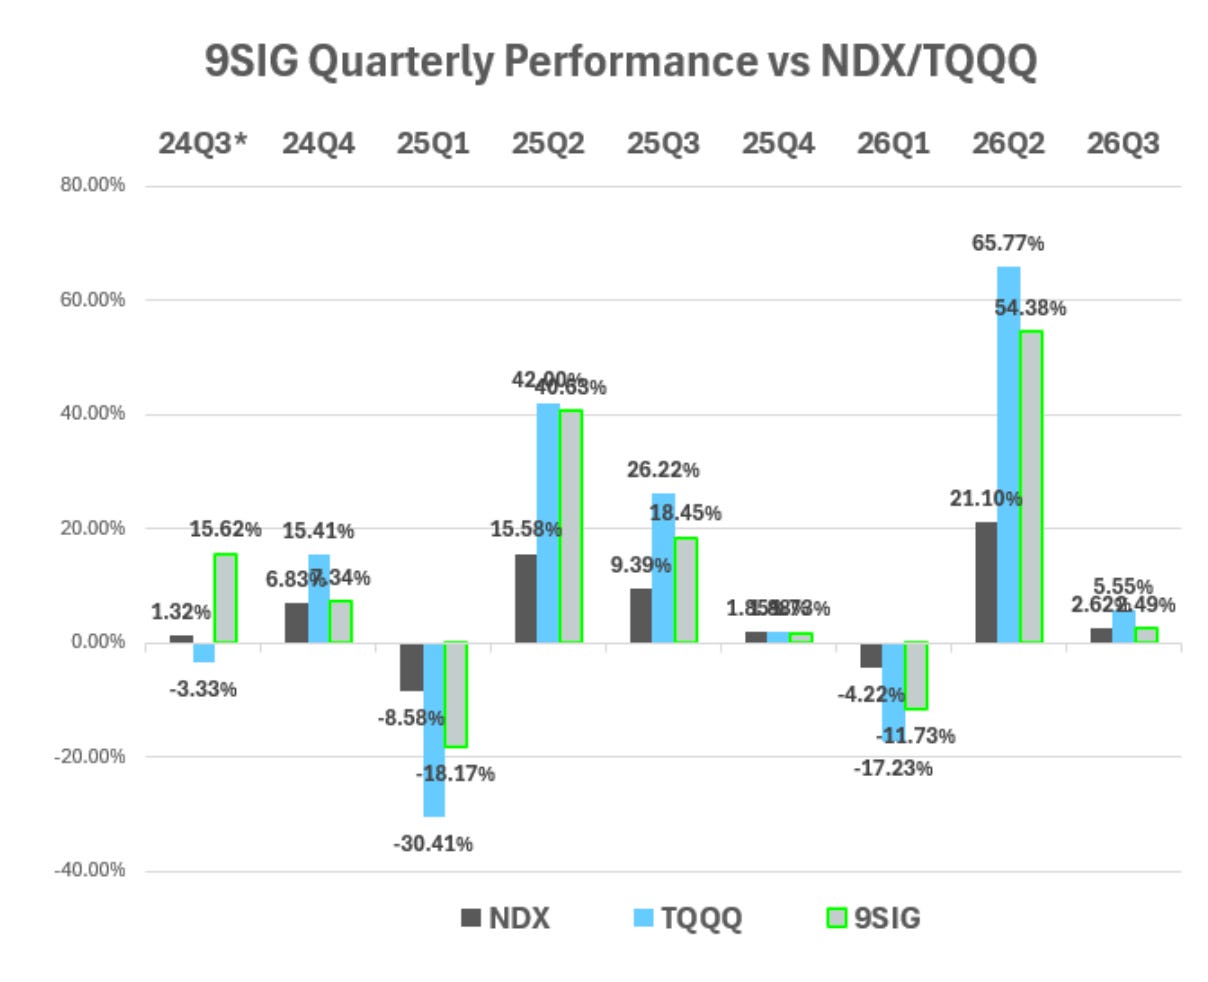
Primer trimestre de 2025: TQQQ -30.4%, su 9 Sig -18.2%
Primer trimestre de 2026: TQQQ -17.2%, su 9 Sig -11.7%
Segundo trimestre de 2026: TQQQ +65.8%, su 9 Sig +54.4%
En las caídas, el 9 Sig cae bastante menos que TQQQ porque una parte de la cartera está en bonos. En las subidas, se queda algo por detrás por el mismo motivo. Es un TQQQ con amortiguador.
🟡 Los dos casos cubren un periodo muy bueno para el Nasdaq. Cada trimestre malo ha ido seguido de uno espectacular. En dos años de mercado alcista es verdad. En 2000-2002 hubo diez trimestres seguidos en los que no fue así.
Mi opinión: el fondo de bonos sobra
Mi crítica a 9 Sig está en la pata de bonos. El ETF de renta fija no aporta lo que promete.
Con carteras grandes sí tiene sentido. Si tienes cientos de miles esperando en el depósito, ese dinero tiene que estar en algún sitio y un fondo de bonos rinde algo mientras espera.
Con carteras pequeñas, las aportaciones y la liquidez son suficientes para compensar los movimientos. El depósito se rellena con lo que metes cada mes, no con lo que rinden los bonos.
Un análisis independiente reconstruyó 9 Sig con las reglas públicas, no con las de la Kelly Letter, y sin meter dinero nuevo.
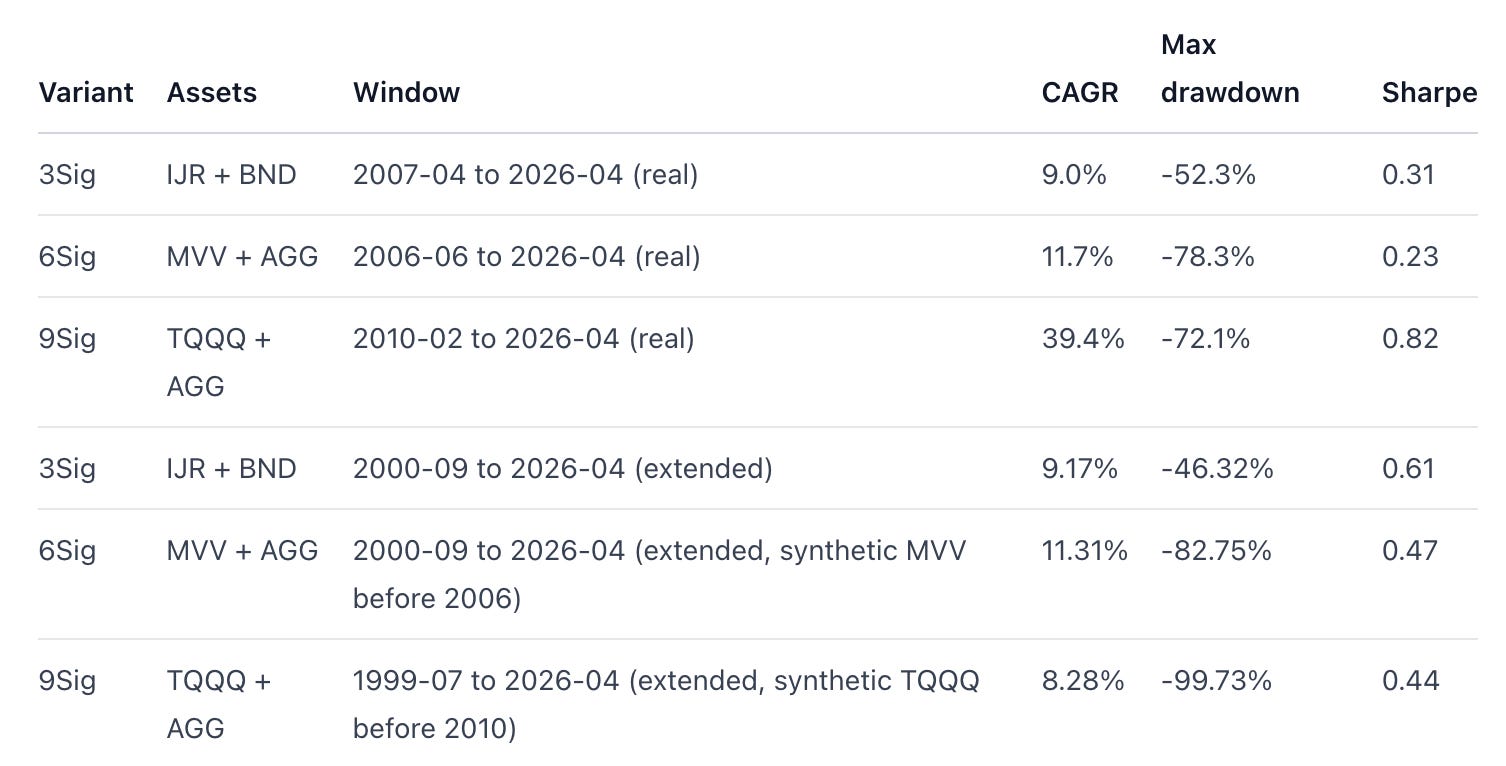
Con datos reales de 2010 (inicio de TQQQ) a 2026 sale un 39.4% anual con una caída máxima del 72.1%.
Metiendo la burbuja puntocom, con TQQQ simulado desde 1999, sale un 8.3% anual con una caída máxima del 99.7%.
En una caída larga el sistema compra cada trimestre hasta vaciar los bonos, y el depósito solo se rellena con ventas que en mitad de un mercado bajista no llegan. Con $500 al mes de aportación, la misma estrategia sobrevive al 2000.
Lo que salva al sistema es el dinero nuevo.
Desde Europa, además, el fondo de bonos cuesta. Cada compra de TQQQ obliga a vender bonos, cada venta es un hecho fiscal más y cada operación paga comisión.
Un americano con una cuenta de jubilación no paga nada de eso. Tú sí.
Y ninguno de los backtests de este artículo descuenta impuestos: en una cuenta española cada venta del exceso tributa, y eso no está en ninguna de estas cifras.
Por eso 9 Sig me parece un sistema muy bueno para hacer crecer una cuenta de inversión pequeña con aportaciones regulares. Un producto apalancado con unas normas de inversión detrás.
Lo bueno y lo malo
Lo bueno:
🟢 Reduce la volatilidad frente a TQQQ. En las caídas pierdes bastante menos y en las subidas te quedas algo por detrás
🟢 Compra en las bajadas y vende en las subidas. No busca techos ni suelos, no vas a clavar ninguno y tampoco lo pretende
🟢 Las reglas básicas son sencillas y tienen sentido. La 30 Down también: si el sistema consiste en comprar barato, en una caída del 30% lo coherente es seguir comprando y no vender
🟢 Miras la cartera una vez cada tres meses
Lo malo:
🔴 Las reglas son en parte arbitrarias. El 9% podría ser un 8% o un 10%, y no hay nada que lo justifique más allá de la historia del índice
🔴 La tentación de añadir reglas. Empiezas a hacer backtests, ajustas hasta que el pasado cuadra y lo que sale no se repite en el futuro
🔴 Te obliga a ir contra ti mismo. Vender cuando todo sube y no quieres, comprar cuando todo cae y no quieres. Sin cierta fortaleza psicológica, el sistema se rompe el primer trimestre que duele
🔴 Hay dos escenarios en los que no funciona como debería: la burbuja puntocom y 2022
Este último punto es clave. De toda la vida se ha dado por hecho que renta variable y renta fija se mueven en direcciones opuestas, y muchos sistemas de gestión de carteras se apoyan en esa idea.
2022 es un caso real en el que no pasó. La Fed subió tipos al ritmo más rápido en cuarenta años y bolsa y bonos cayeron a la vez. Muchos sistemas no contemplan ese escenario porque lo dan por imposible. 9 Sig con AGG se quedó sin bonos a mitad de año y pasó el resto de 2022 al 100% en TQQQ, sin nada con lo que comprar en los mínimos.
La burbuja puntocom rompe el sistema por el otro lado. No hace falta que los bonos caigan: basta con una caída que dure diez trimestres para que el plan compre cada trimestre hasta vaciar el depósito.
Cualquier sistema que diseñemos tiene que contar con que lo planeado puede salir mal, y este también. En los dos casos, el sistema se salva si la cuenta es relativamente pequeña y, sobre todo, si hay aportaciones continuas de dinero nuevo. Con una cartera pequeña, lo que metes cada mes pesa mucho frente a lo que tienes, y es eso lo que rellena el depósito cuando las ventas no llegan.
9 Sig con la media de 200
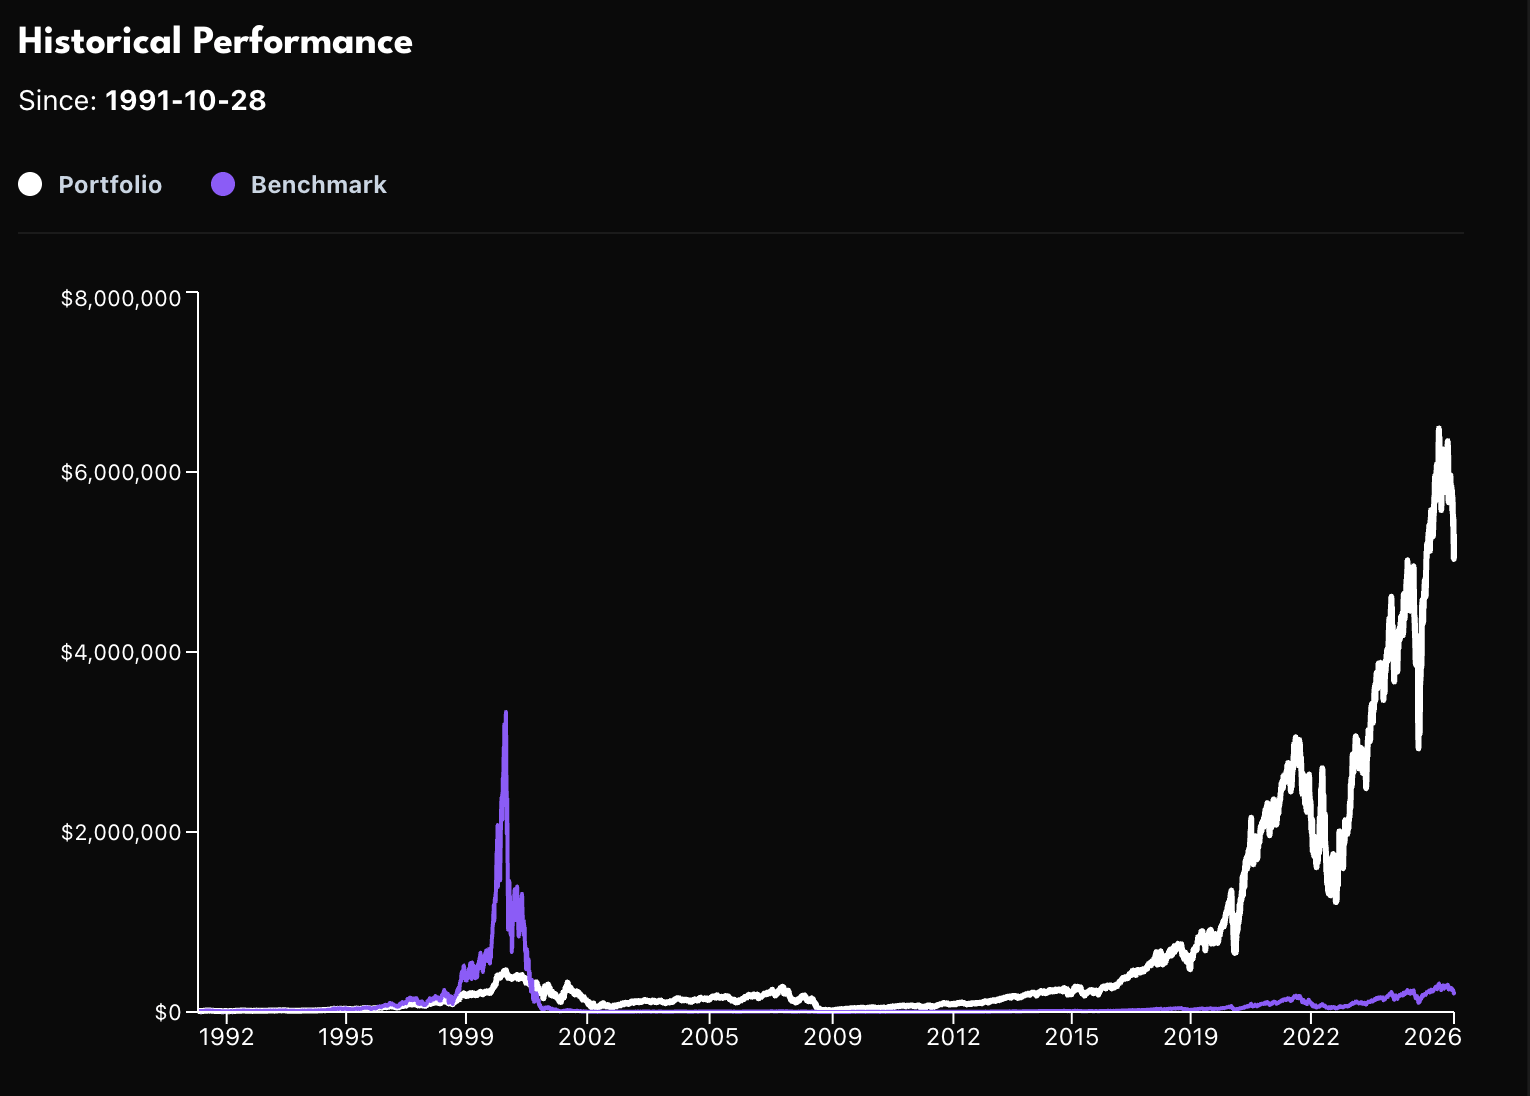
La forma más directa de tapar los dos agujeros de 9 Sig es combinarlo con la estrategia del segundo artículo: hacer 9 Sig solo mientras el mercado cotiza por encima de su media de 200, y pasar a liquidez o letras cuando la pierde.
Un backtest desde octubre de 1991, con TQQQ simulado antes de 2010, compara las dos versiones. El filtro usa la media de 200 del S&P 500:
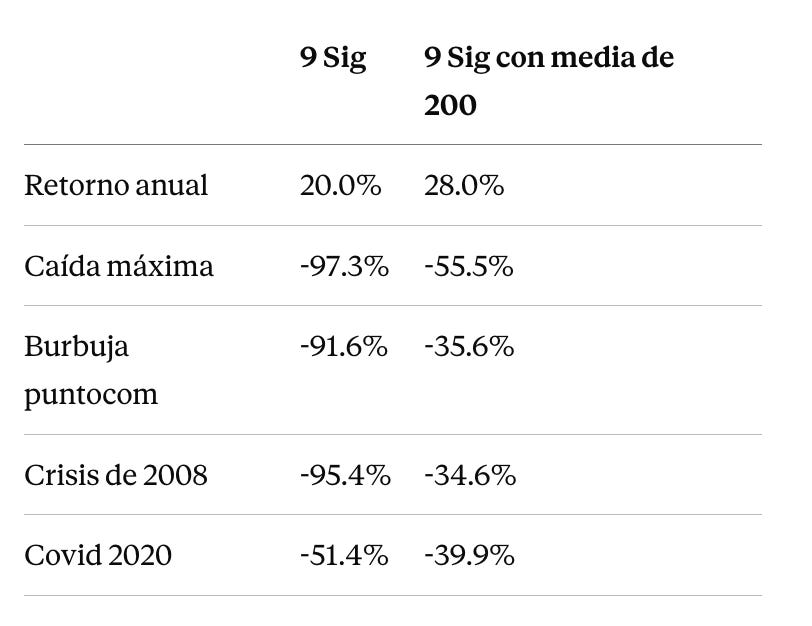
En las dos caídas largas, el filtro convierte un -90% en un -35%. En el covid ayuda bastante menos, porque en una caída tan rápida, cuando el precio pierde la media ya llevas encima buena parte del golpe.
Es lo mismo que vimos en el segundo artículo con la burbuja: la media no te libra del primer tramo, te libra del que no tiene vuelta.
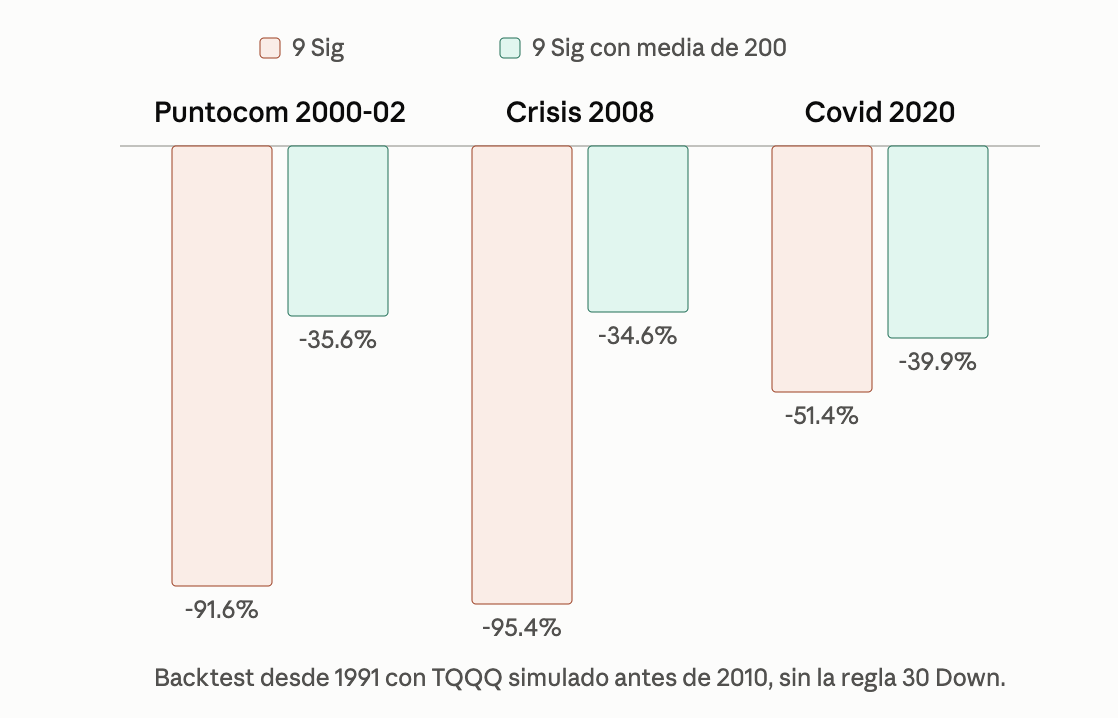
🟡 Ese backtest no aplica la 30 Down ni el resto de reglas secundarias, y antes de 2010 TQQQ es una simulación. Sirve para ver el mecanismo, no como rentabilidad esperada.
¿Y si no hago nada?
Con datos reales, de 2010 a 2026, otro backtest independiente pone las tres estrategias en la misma tabla:
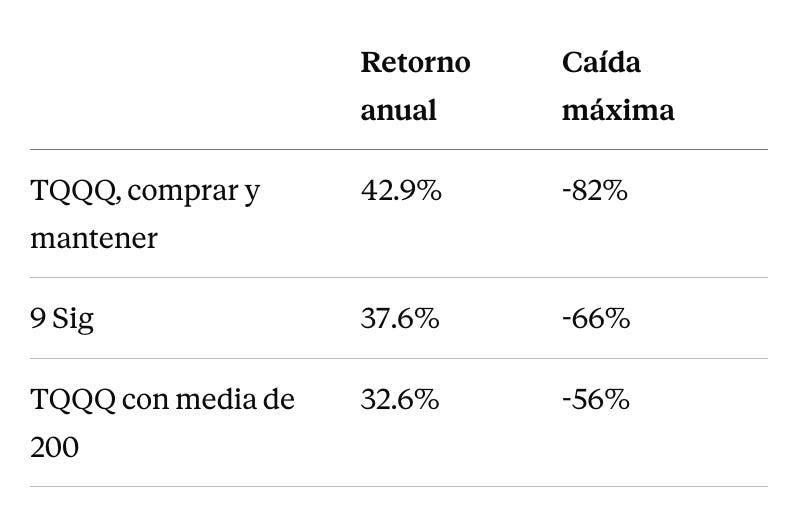
Desde 2010, el que más gana es TQQQ sin ninguna regla. El que no hace nada. Las reglas no suben la rentabilidad, compramos caídas más pequeñas a cambio de un poco de retorno. Y sobre todo a cambio de no soportar caídas superiores al -80%. En dieciséis años sin un mercado bajista largo ese seguro parece caro pero el día que llegue un 2000 es lo único que importa.
Dos detalles prácticos si combinas las dos:
9 Sig actúa una vez por trimestre, y un 3x puede caer mucho entre una revisión y la siguiente. La media de 200 hay que mirarla cada día. Pierdes parte de la comodidad de revisar la cartera cuatro veces al año
La media se puede mirar sobre el S&P 500, sobre QQQ o sobre el propio TQQQ, y cada versión da resultados algo distintos. Elige una y no la cambies cuando te venga mal
El cierre de la serie
Cuatro formas de convivir con un producto que puede caer un 99%:
Comprar y aguantar: asumes la caída entera, imprescindibles nuevas aportaciones
Media de 200: sales cuando el precio pierde la línea y vuelves cuando la recupera
HFEA: compensas con bonos largos apalancados y rebalanceas cada trimestre
9 Sig: persigues un 9% trimestral, compras las caídas con el depósito y lo rellenas con las subidas y con aportaciones
Ninguna es perfecta. Todas tienen un periodo en el que fallan y un backtest en el que brillan.
No voy a decirte cuál elegir. Yo he usado unas u otras según el momento, y la única que nunca me ha convencido es HFEA.
Lo que sí creo es que, sobre todo si tu horizonte de inversión es largo, un producto apalancado sirve para hacer crecer la cartera por encima de la rentabilidad normal del mercado. Con lo que hemos visto en esta serie tienes varias formas de hacerlo:
TQQQ solo cuando QQQ cotiza por encima de su media de 200
9 Sig
Una mezcla de las dos: 9 Sig mientras QQQ esté por encima de su media de 200, y liquidez cuando la pierda
O simplemente un rebalanceo trimestral entre el producto apalancado y liquidez, con los pesos que definas tú, que es lo que yo hago ahora mismo con parte de mi cartera
La pregunta útil no es cuál ha ganado más, sino cuál puedes seguir sin saltarte las reglas el día que más duele. Ponerte unas normas y mantenerlas con fidelidad durante años es lo que te da opciones de batir al S&P 500. Improvisar con un 3x es el camino más corto al -99%.
Eso sí, estos productos te pueden meter en problemas. Úsalos con dinero que puedas perder, que en una cartera grande puede ser solo una parte, o sabiendo que puedes perder todo lo que metas. Y si quieres una red, la media de 200 te saca antes de la parte que no tiene vuelta en casos como la burbuja puntocom o 2022.
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.
Los productos apalancados con reset diario pueden perder la mayor parte de su valor y no están pensados para todo el mundo.