

A la hora de afrontar TQQQ como herramienta de inversión, hasta ahora hemos visto que tenemos varias opciones:
Buy and hold, asumiendo la volatilidad y los drawdowns (primer artículo)
Media móvil (segundo artículo)
Rebalanceos de cartera en una fecha concreta. Aquí hay dos estrategias principales: HFEA y 9 Sig. Hoy vemos HFEA
HFEA (Hedgefundie's Excellent Adventure) tiene un grupo de seguidores pequeño y muy activo, gente que busca alternativas a la gestión tradicional de carteras, así que hay mucha investigación y muchos backtests publicados sobre ella.
En el artículo anterior mirábamos la media de 200 de QQQ y comprábamos o vendíamos según el precio estuviera por encima o por debajo. Lo miras todos los días.
HFEA funciona de otra manera, es una estrategia de rebalanceo: tienes una cartera formada por unos activos concretos con unos pesos fijos, y vuelves a esos porcentajes una y otra vez.
Como no hay señal que te diga cuándo actuar, tienes que fijar tú los momentos del rebalanceo. En esta estrategia es cada trimestre.
El origen: sorpresa en Bogleheads
HFEA son las siglas de Hedgefundie’s Excellent Adventure. Hedgefundie es el alias de un usuario del foro de Bogleheads, la comunidad de inversores pasivos seguidores de John Bogle, el fundador de Vanguard. Que la estrategia apalancada más famosa de internet naciera en el foro más conservador de internet ya dice algo.
En febrero de 2019 Hedgefundie abrió un hilo proponiendo la cartera y anunció que metía $100,000 de su dinero. Esa cantidad era el 15% de su patrimonio invertible. Dejó claro que perderla no cambiaría su jubilación.
El objetivo era convertir esos $100,000 en $10M en 20 o 25 años y después salir a bonos del Tesoro sin apalancar.
La cartera de Hedgefundie
Dos activos y un calendario:
55% UPRO, un 3x diario del S&P 500
45% TMF, un 3x diario de bonos del Tesoro americano a más de 20 años
Rebalanceo al cierre de cada trimestre para volver al 55/45
No hay señales,
no hay umbrales,
no hay lectura de mercado.
El último día del trimestre miras cuánto pesa cada pata, vendes de la que ha subido y compras de la que ha bajado.
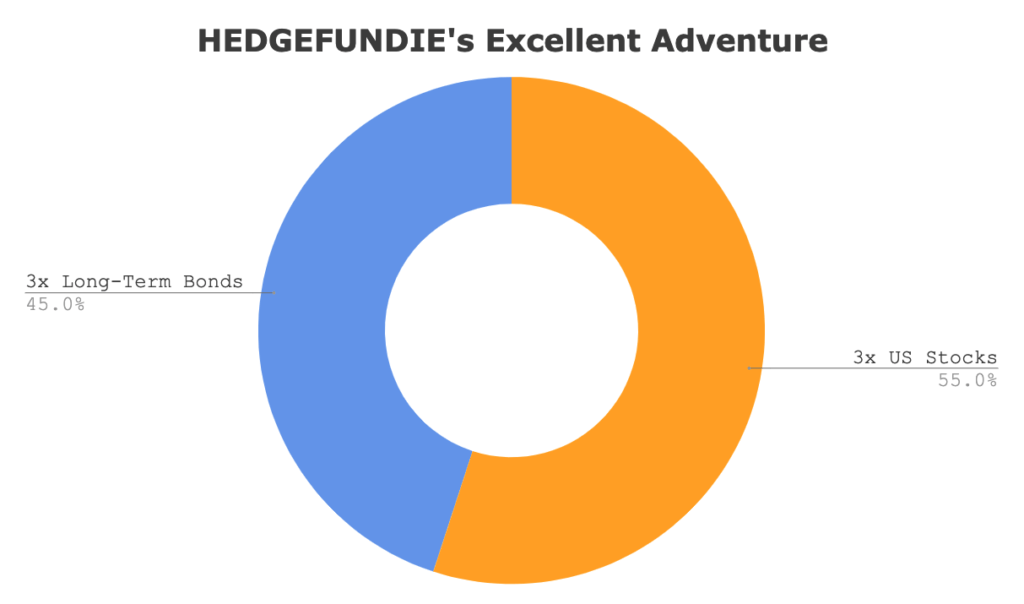
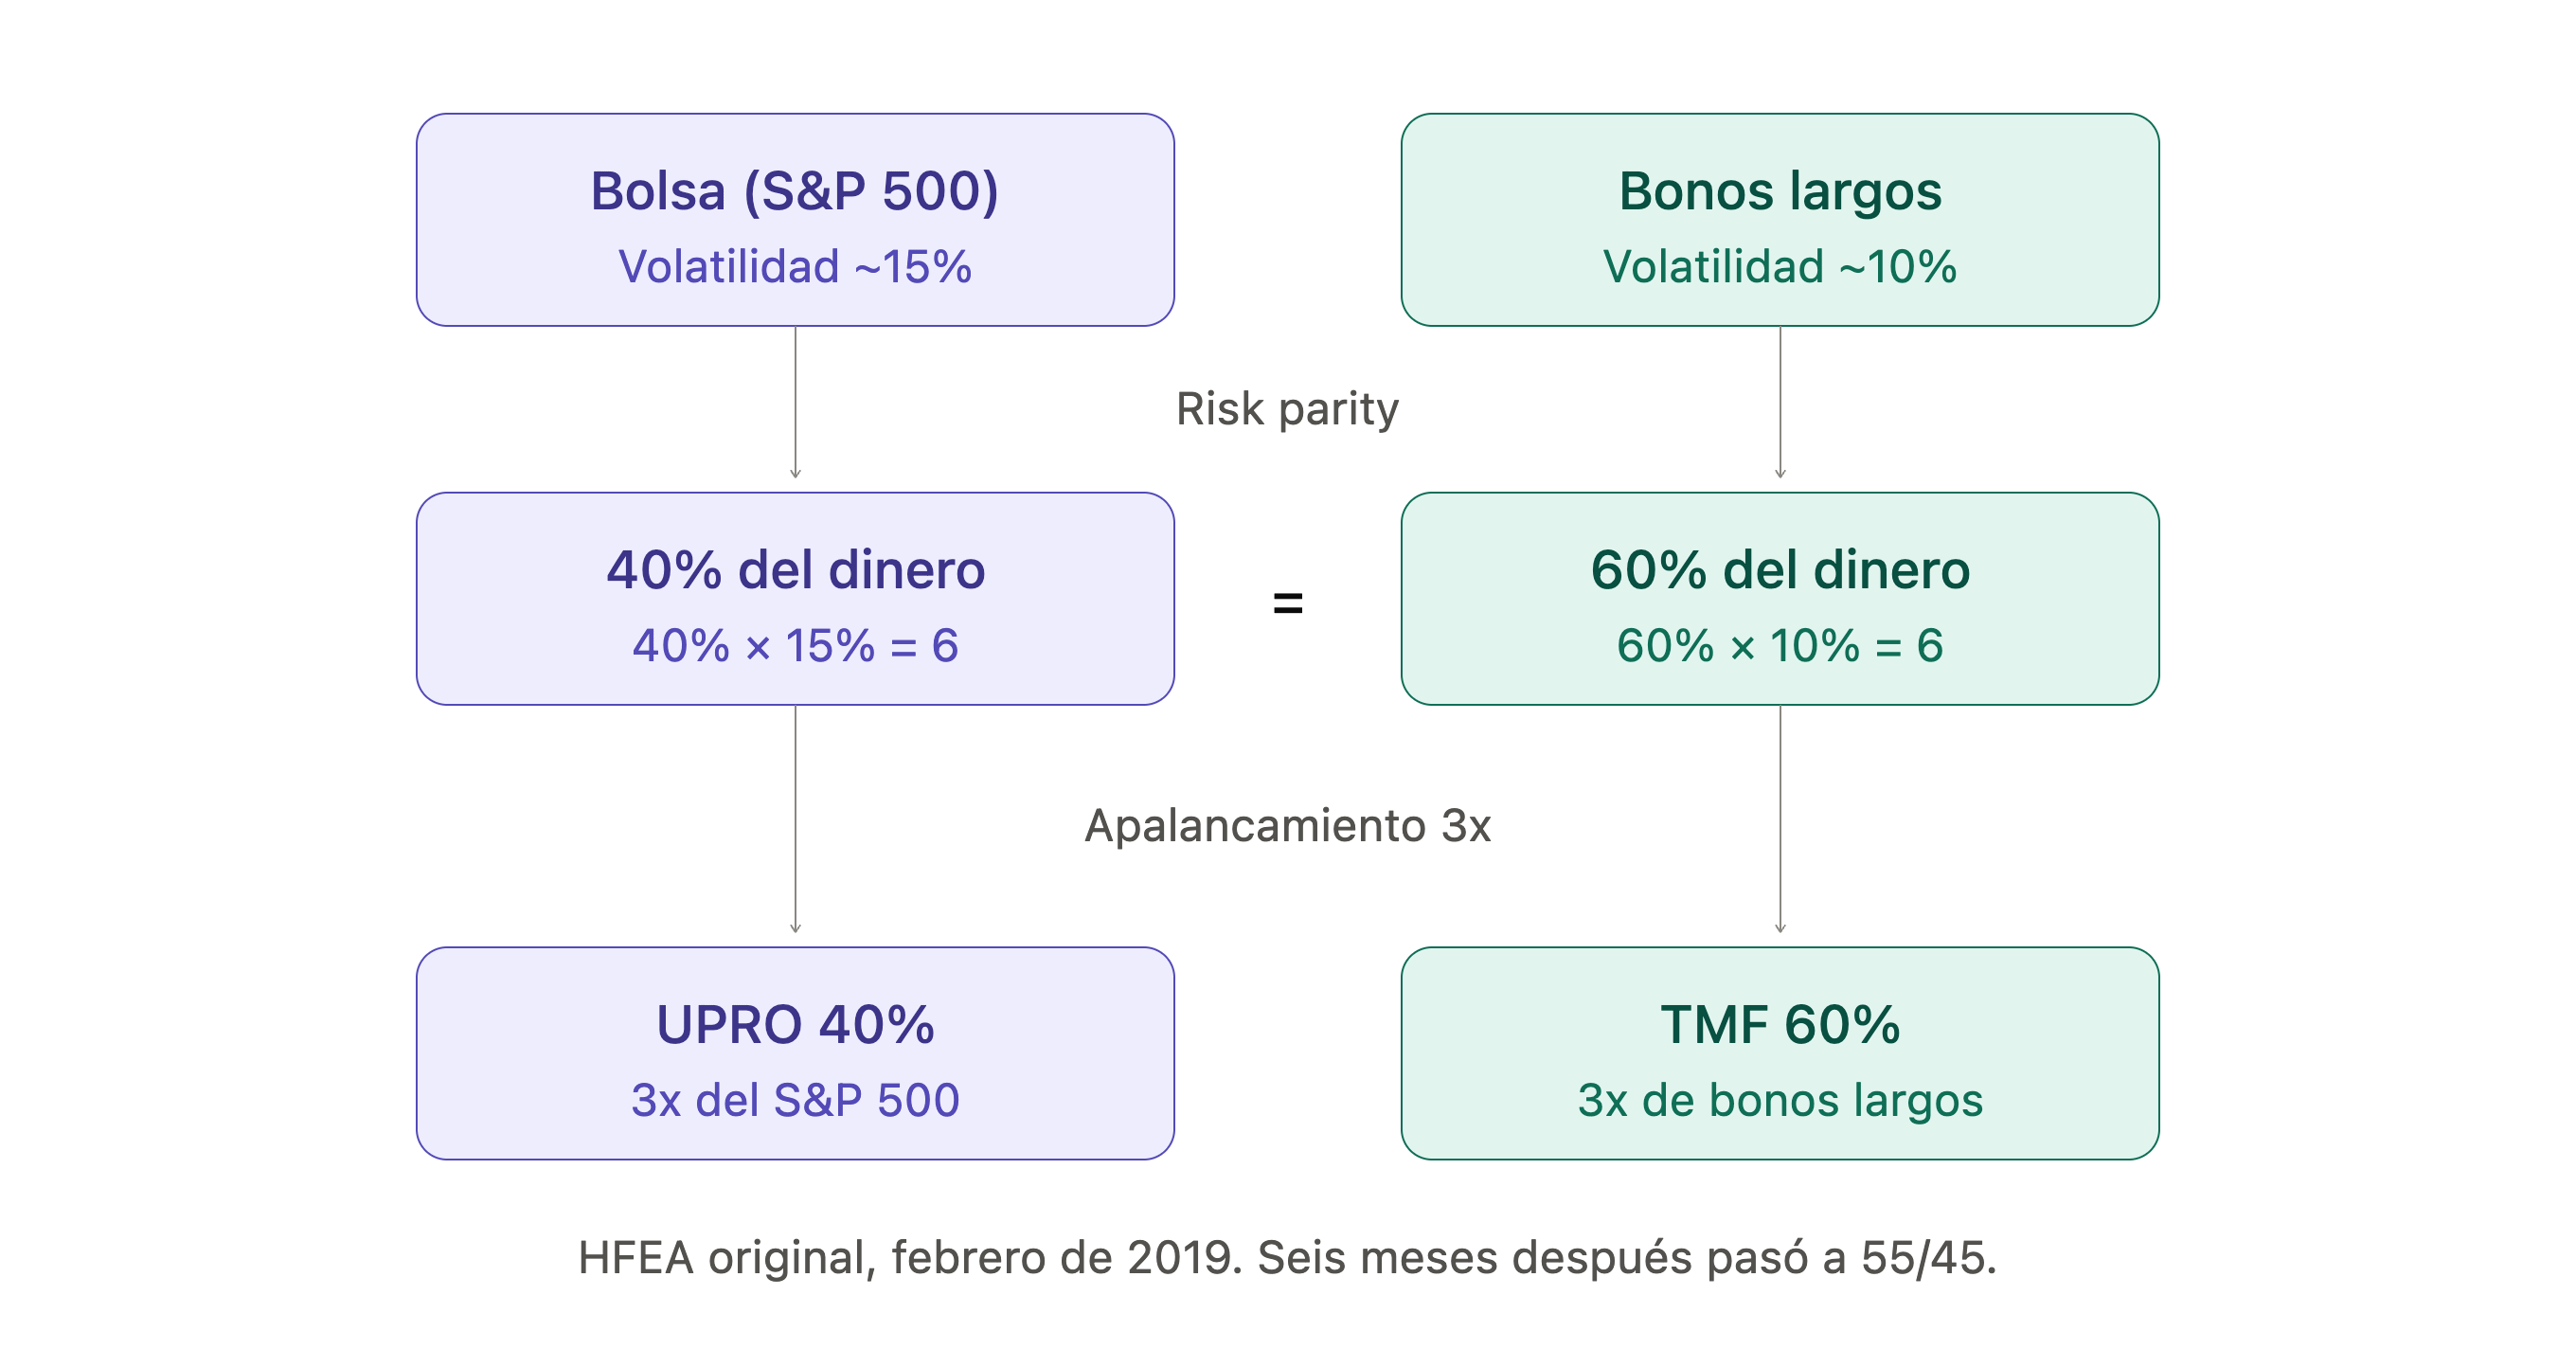
La versión original de febrero de 2019 era un 40/60. En agosto de ese mismo año, con la posición ya en torno a $143,000, Hedgefundie la cambió al 55/45. Su argumento: las acciones son el motor de la rentabilidad y los bonos son el seguro contra el crash, y un 60% de seguro era más de lo necesario.
Es una cartera 60/40 clásica apalancada: la exposición real es de 165% a bolsa y 135% a bonos largos.
La lógica: risk parity
La base teórica es lo que se llama risk parity. En lugar de repartir el dinero a partes iguales, repartes el riesgo.
Hedgefundie partía de dos datos:
la volatilidad anual histórica del S&P 500 ronda el 15% y
la de los bonos largos del Tesoro ronda el 10%.
Para que cada pata aporte el mismo riesgo a la cartera, la cuenta sale 40% bolsa y 60% bonos. El problema es que un 40/60 sin apalancar rinde poco. Así que aplicas 3x a las dos patas y recuperas la rentabilidad de la bolsa manteniendo la diversificación.
El pegamento de todo es la correlación. A largo plazo, acciones y bonos largos se han movido de forma independiente, y en los días de pánico la correlación se vuelve negativa.
Los datos que usó Hedgefundie:
🟢 Cuando el S&P 500 cae un 2% o más en un día, los bonos largos suben el 75% de las veces
🟢 Cuando cae un 4% o más, el retorno mediano de los bonos largos ese día es positivo, entre un 1% y un 3%
Cuando la bolsa se hunde, el dinero se refugia en el Tesoro americano. TMF sube, compensa parte de la caída de UPRO, y en el rebalanceo trimestral vendes bonos caros para comprar acciones baratas.
El rebalanceo convierte la volatilidad en munición.
Sobre el papel, funciona.
La idea no es nueva. PIMCO lleva desde 2007 con un fondo, el StocksPLUS Long Duration, que tiene de facto un 100% en futuros del S&P 500 y un 100% en bonos largos.
UPRO o TQQQ, 55/45 o 40/60
Hedgefundie usó UPRO. Mucha gente lo ha adaptado a TQQQ. Él mismo empezó con un 40/60 y lo cambió a 55/45 seis meses después. Otros rebalancean cada mes en lugar de cada trimestre, o solo cuando un peso se desvía más de un umbral. Hay decenas de versiones y cada una tiene su hilo defendiéndola.
Con TQQQ la cuenta del risk parity cambia. El Nasdaq-100 es más volátil que el S&P 500, así que un 55/45 con TQQQ ya no reparte el riesgo a partes iguales: la pata de bolsa pesa en el riesgo bastante más de lo que pesa en dinero. Para equilibrarlo harían falta más bonos.
Pero hay una pregunta anterior a todas estas. Casi todas las decisiones salen de un backtest, y un backtest contesta según el periodo que le des.
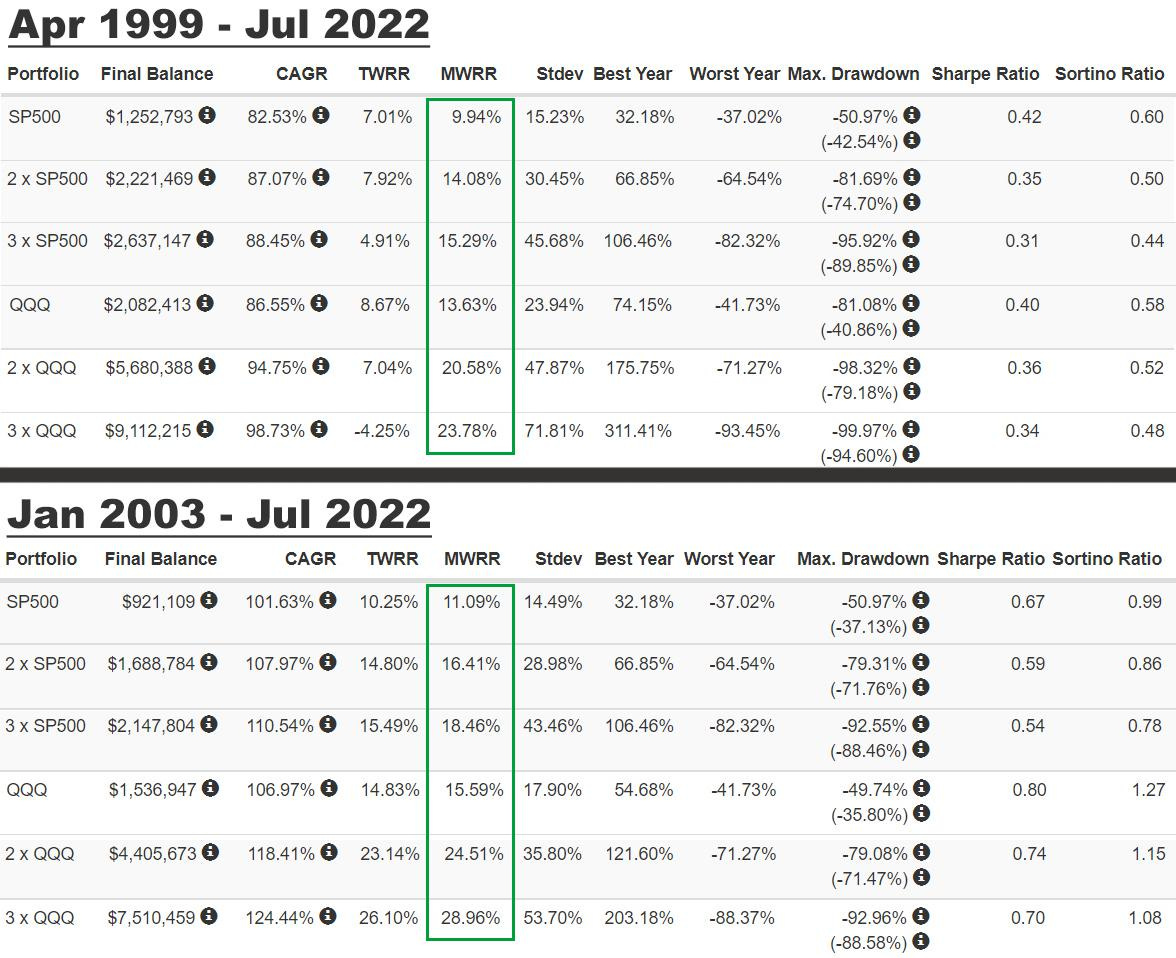
Mismas seis carteras, mismo final en julio de 2022, dos fechas de inicio separadas por cuatro años para incluir y excluir el pinchazo puntocom:
🔴 Empezando en abril de 1999, el 3x del Nasdaq rinde un -4.25% anual sin contar aportaciones. Es la peor opción de la tabla, por debajo del S&P 500 sin apalancar
🟢 Empezando en enero de 2003, cerca del suelo, el mismo 3x del Nasdaq rinde un 26.10% anual. Es la mejor opción de la tabla
Mismo producto, misma fecha final y la conclusión contraria.
Eliges el periodo y eliges la respuesta.
La columna marcada en verde cuenta otra historia. Metiendo $1,000 cada mes, el 3x del Nasdaq gana en los dos periodos, incluso con un drawdown máximo del 99%, porque las compras durante el crash rescatan el resultado. Ahí está la lógica de 9 Sig, que veremos la semana que viene.
La misma tabla contesta a la pregunta de UPRO o TQQQ. En los dos periodos, el Nasdaq con menos apalancamiento le gana al S&P 500 con más: QQQ tiene mejor Sharpe que el 2x del S&P 500, y el 2x del Nasdaq tiene mejor Sharpe que el 3x del S&P 500. Menos palanca, igual o más rentabilidad, menos riesgo por unidad de retorno.
🟡 Con una salvedad: los dos periodos cubren la era en la que las grandes tecnológicas se comieron el mercado. Que el Nasdaq haya sido mejor vehículo para apalancarse entre 1999 y 2022 no garantiza que lo siga siendo.
Es la misma trampa de la fecha de inicio, aplicada al índice en vez de a la estrategia.
Con HFEA pasa lo mismo. Hedgefundie eligió el rebalanceo trimestral porque era el que mejor salía en su backtest, y cambió a 55/45 con la posición ya un 43% arriba.
Nada de eso es un fraude, es cómo se construyen estas estrategias. Ajustas la regla hasta que el pasado sale bien, y eso tiene nombre:
Overfitting
Puedes quedarte con la versión que quieras. Lo importante es la idea de fondo, amortiguar la volatilidad del apalancado con un activo que se mueva en otra dirección y una regla fija.
Los decimales de los pesos importan bastante menos de lo que parece en los foros, y muchos no sobreviven a cambiar la fecha de inicio.
2022: la llegada de la inflación
En el hilo original, Hedgefundie reconocía el riesgo principal:
que bolsa y bonos largos se desplomaran juntos en un periodo corto.
Y añadía, sobre ese escenario: “I can’t think of a real-world scenario in which this would happen”.
Pero sí ocurrió.
En 2022 la Reserva Federal subió tipos al ritmo más rápido en cuatro décadas. Las acciones cayeron porque subían los tipos. Los bonos largos cayeron porque subían los tipos.
Mismo motivo, misma dirección, las dos patas multiplicadas por tres.
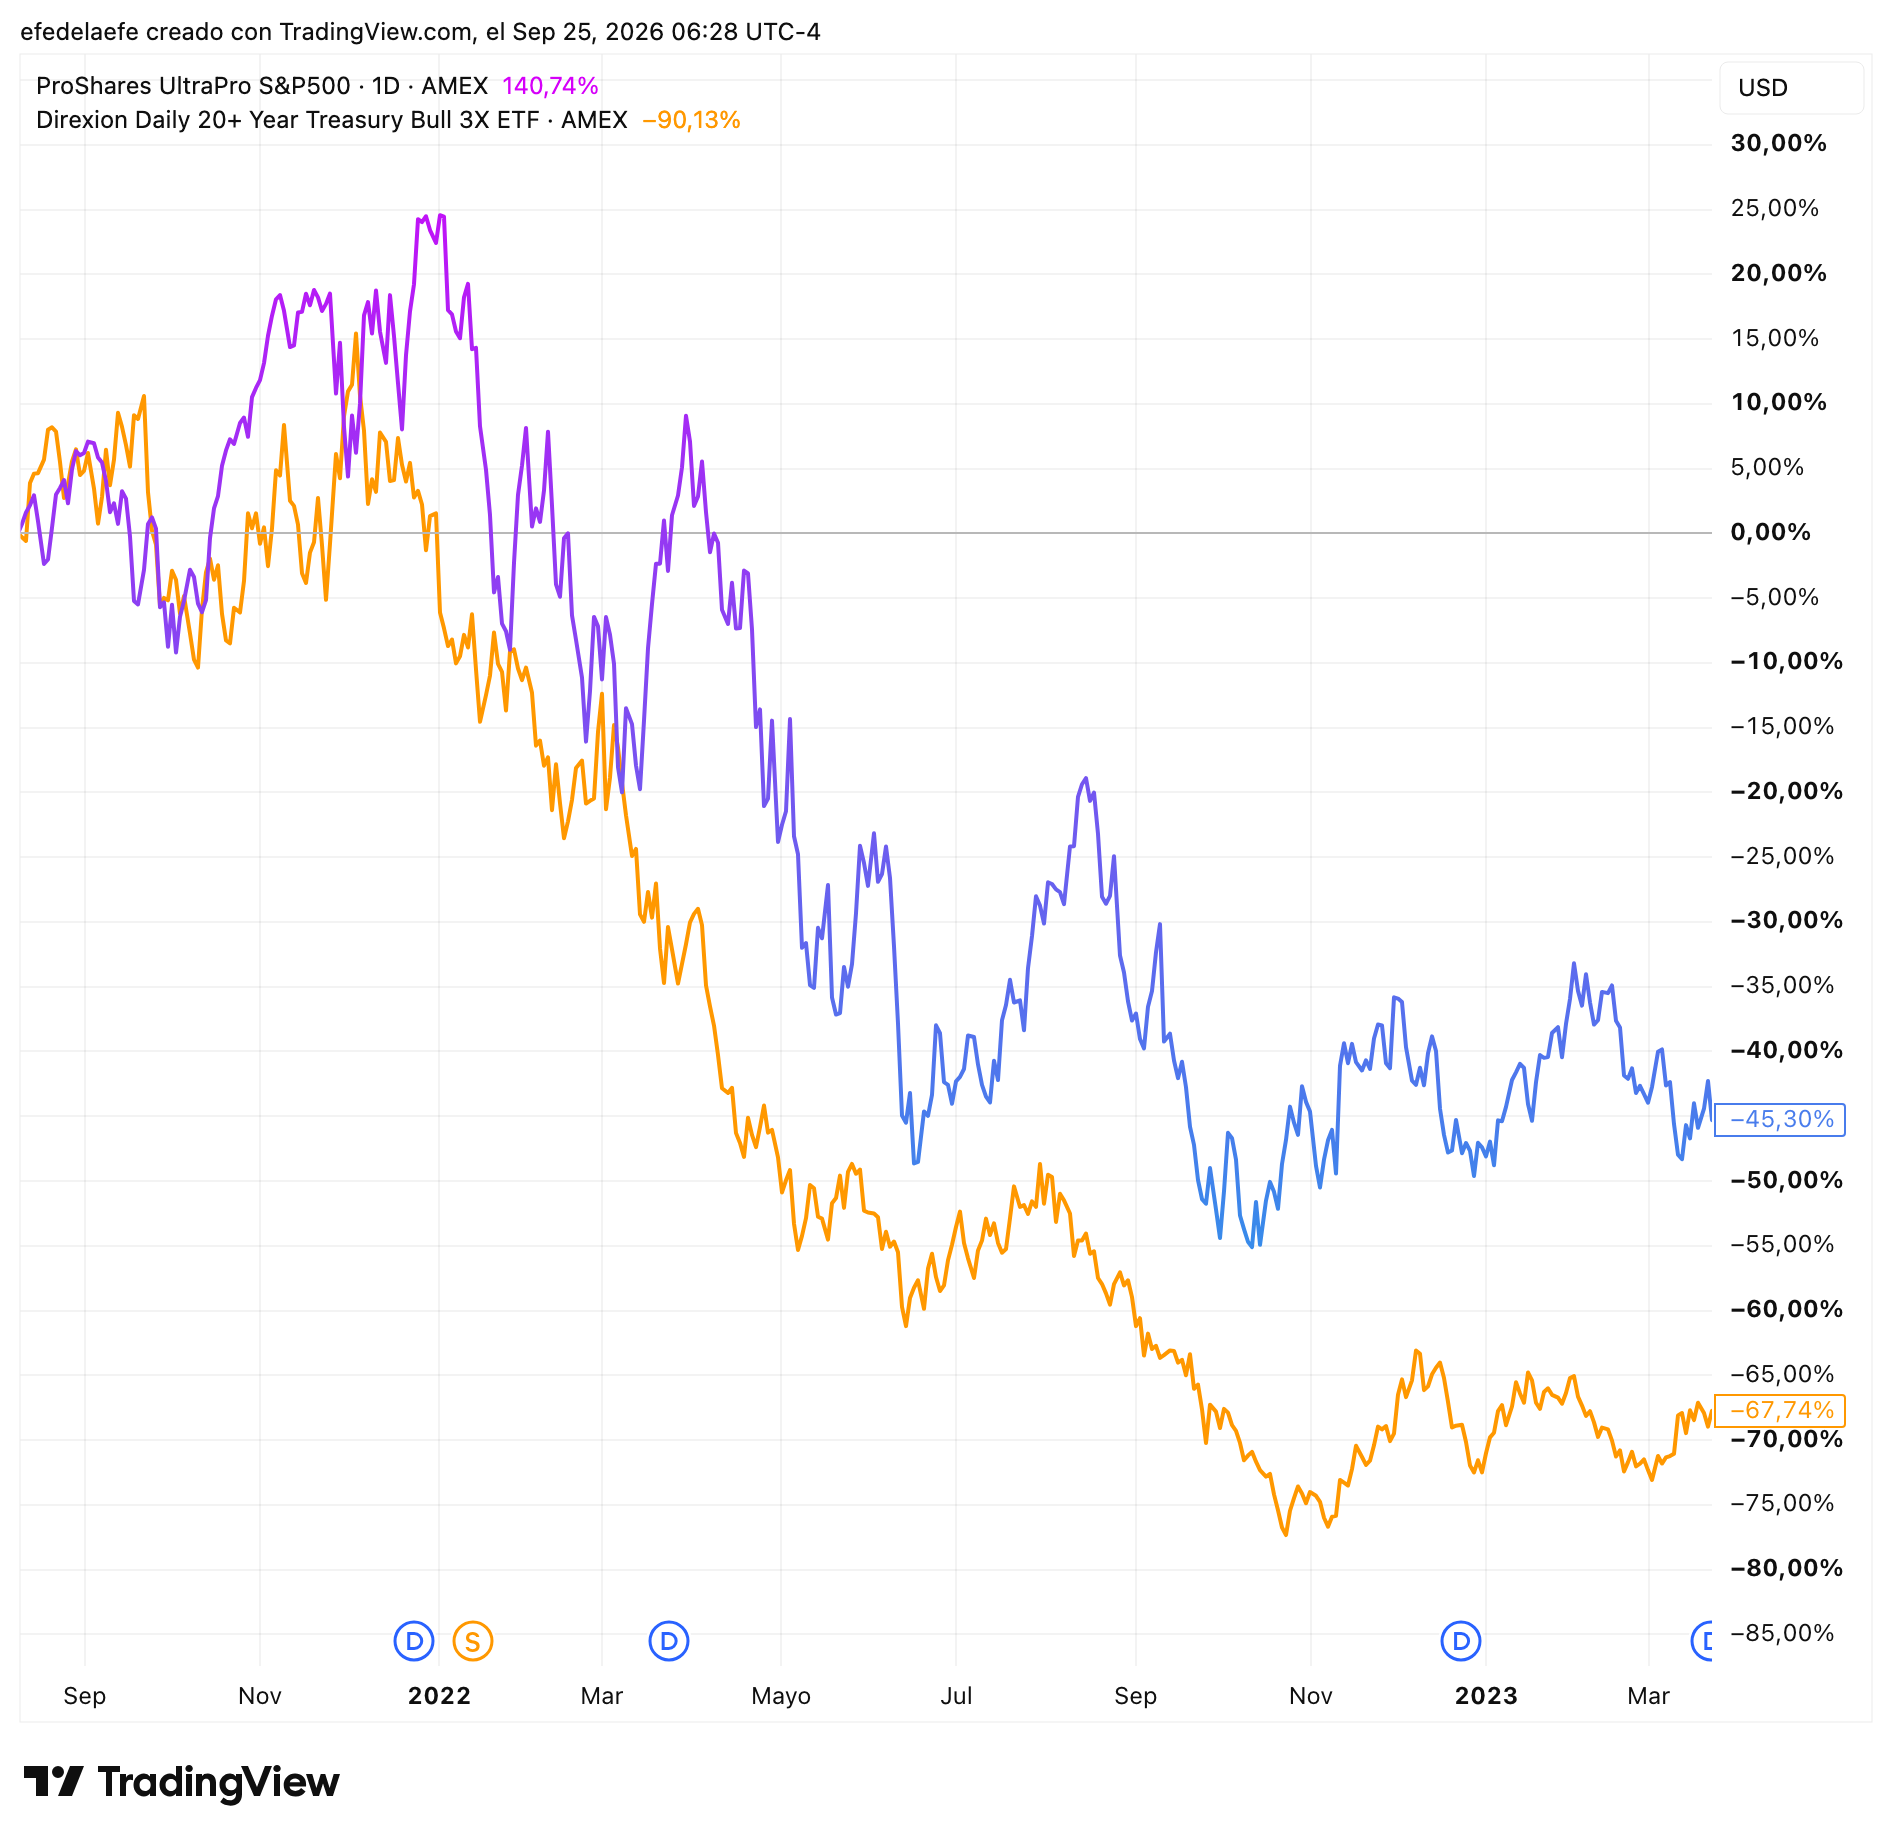
🔴 La cartera perdió un 62% en el año y un 67% desde el máximo, con el suelo en octubre de 2023
🔴 En agosto de 2026, casi cinco años después, sigue un 15% por debajo de ese máximo
🟡 Un seguimiento real publicado desde octubre de 2019 pasó de +150% en enero de 2022 a -14% en octubre del mismo año
El fallo tiene una explicación que se veía antes de que ocurriera. Los backtests empiezan en 1987, después de que Volcker domara la inflación. Cubren cuarenta años de tipos bajando, el mejor mercado de bonos de la historia. La estanflación de los setenta, cuando acciones y bonos largos perdieron dinero real a la vez durante años, se queda fuera de la muestra.
HFEA no está diseñada contra un crash.
Está diseñada contra un crash deflacionario.
Contra la inflación no tiene defensa.
Diez años de HFEA contra el S&P 500
La comunidad simula HFEA en PortfolioVisualizer con un truco: 165% en un fondo del S&P 500, 135% en un fondo de bonos largos del Tesoro y -200% en liquidez. Ese -200% es la deuda que financia el apalancamiento al tipo de las letras. El resultado equivale a un 55/45 con 3x, rebalanceado cada trimestre.
Los últimos diez años, de septiembre de 2016 a agosto de 2026:
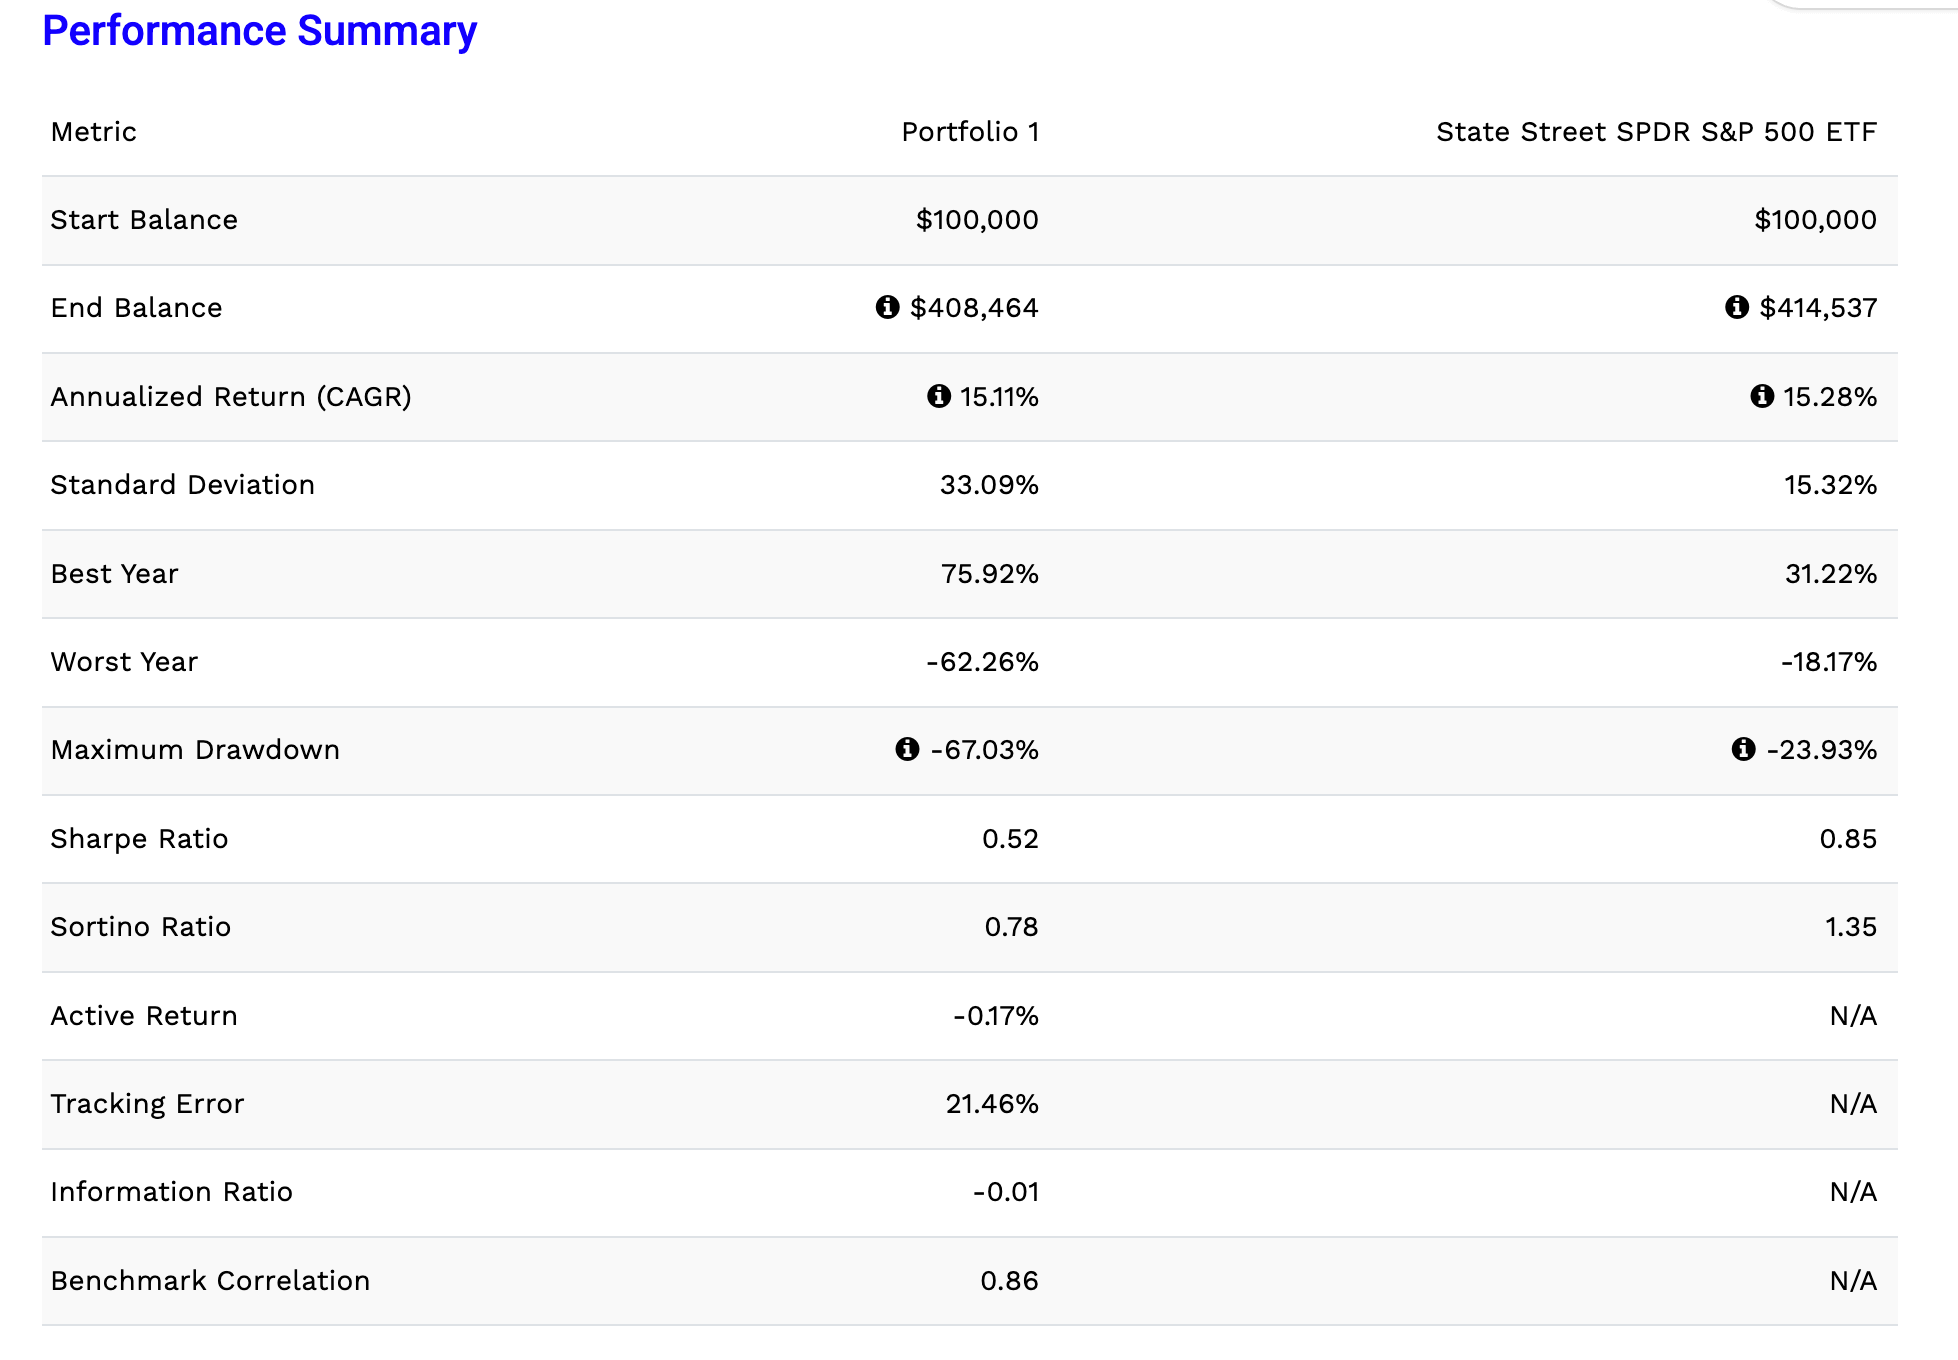
La misma rentabilidad que el índice, con el doble de volatilidad y casi el triple de caída máxima. Diez años apalancado 3x para quedarte donde estaba cualquiera que comprara el S&P 500 y se olvidara.
Horrible.
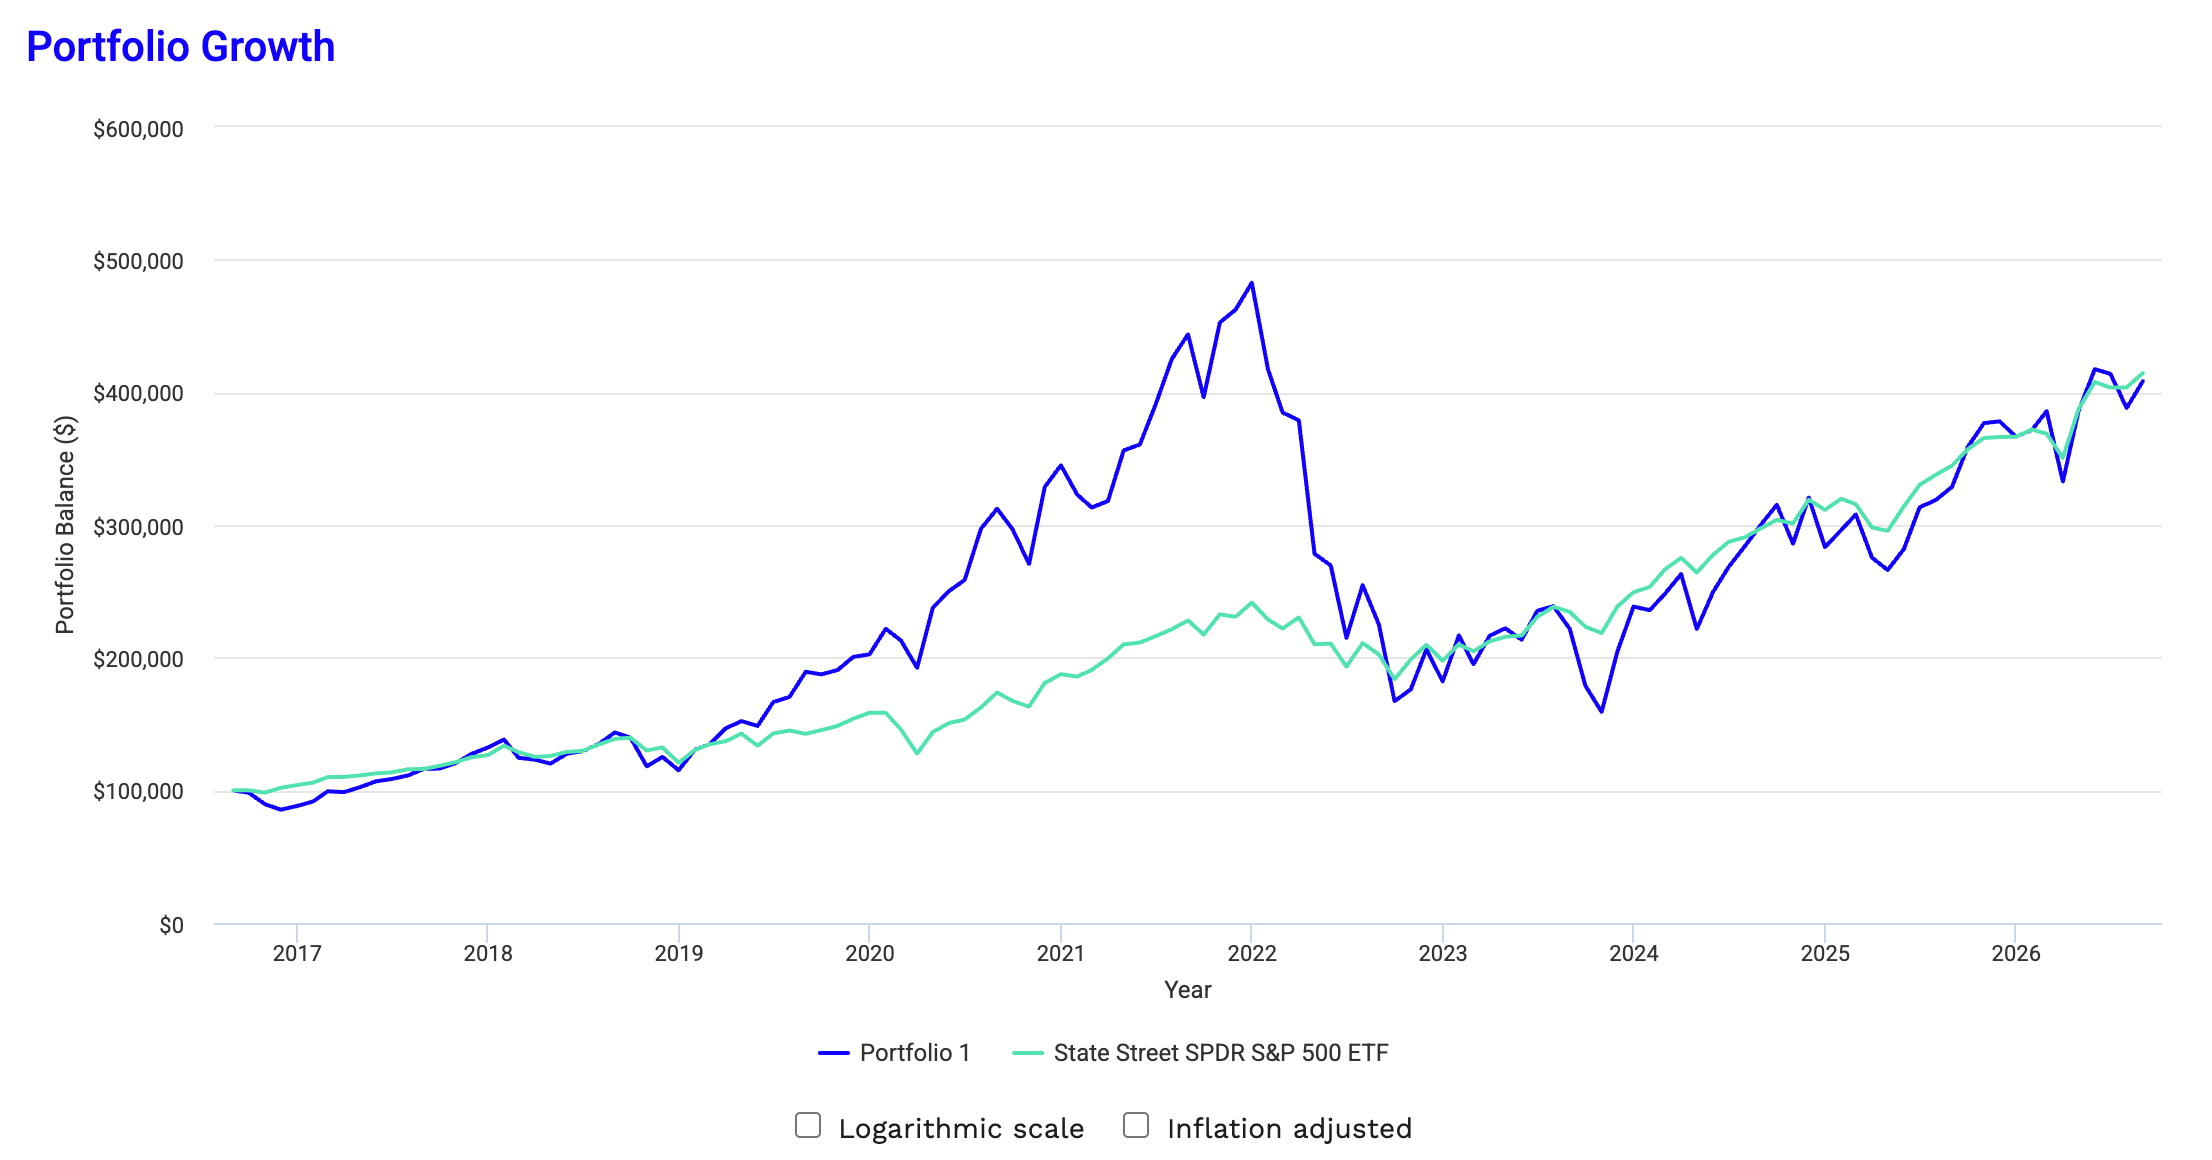
El gráfico lo cuenta mejor que la tabla. Hasta finales de 2021 la cartera casi dobla al índice. En 2022 lo devuelve todo, y desde entonces corre detrás de él para acabar en el mismo sitio. Cinco años de ventaja se evaporan en nueve meses.
Con el Nasdaq es la misma historia:
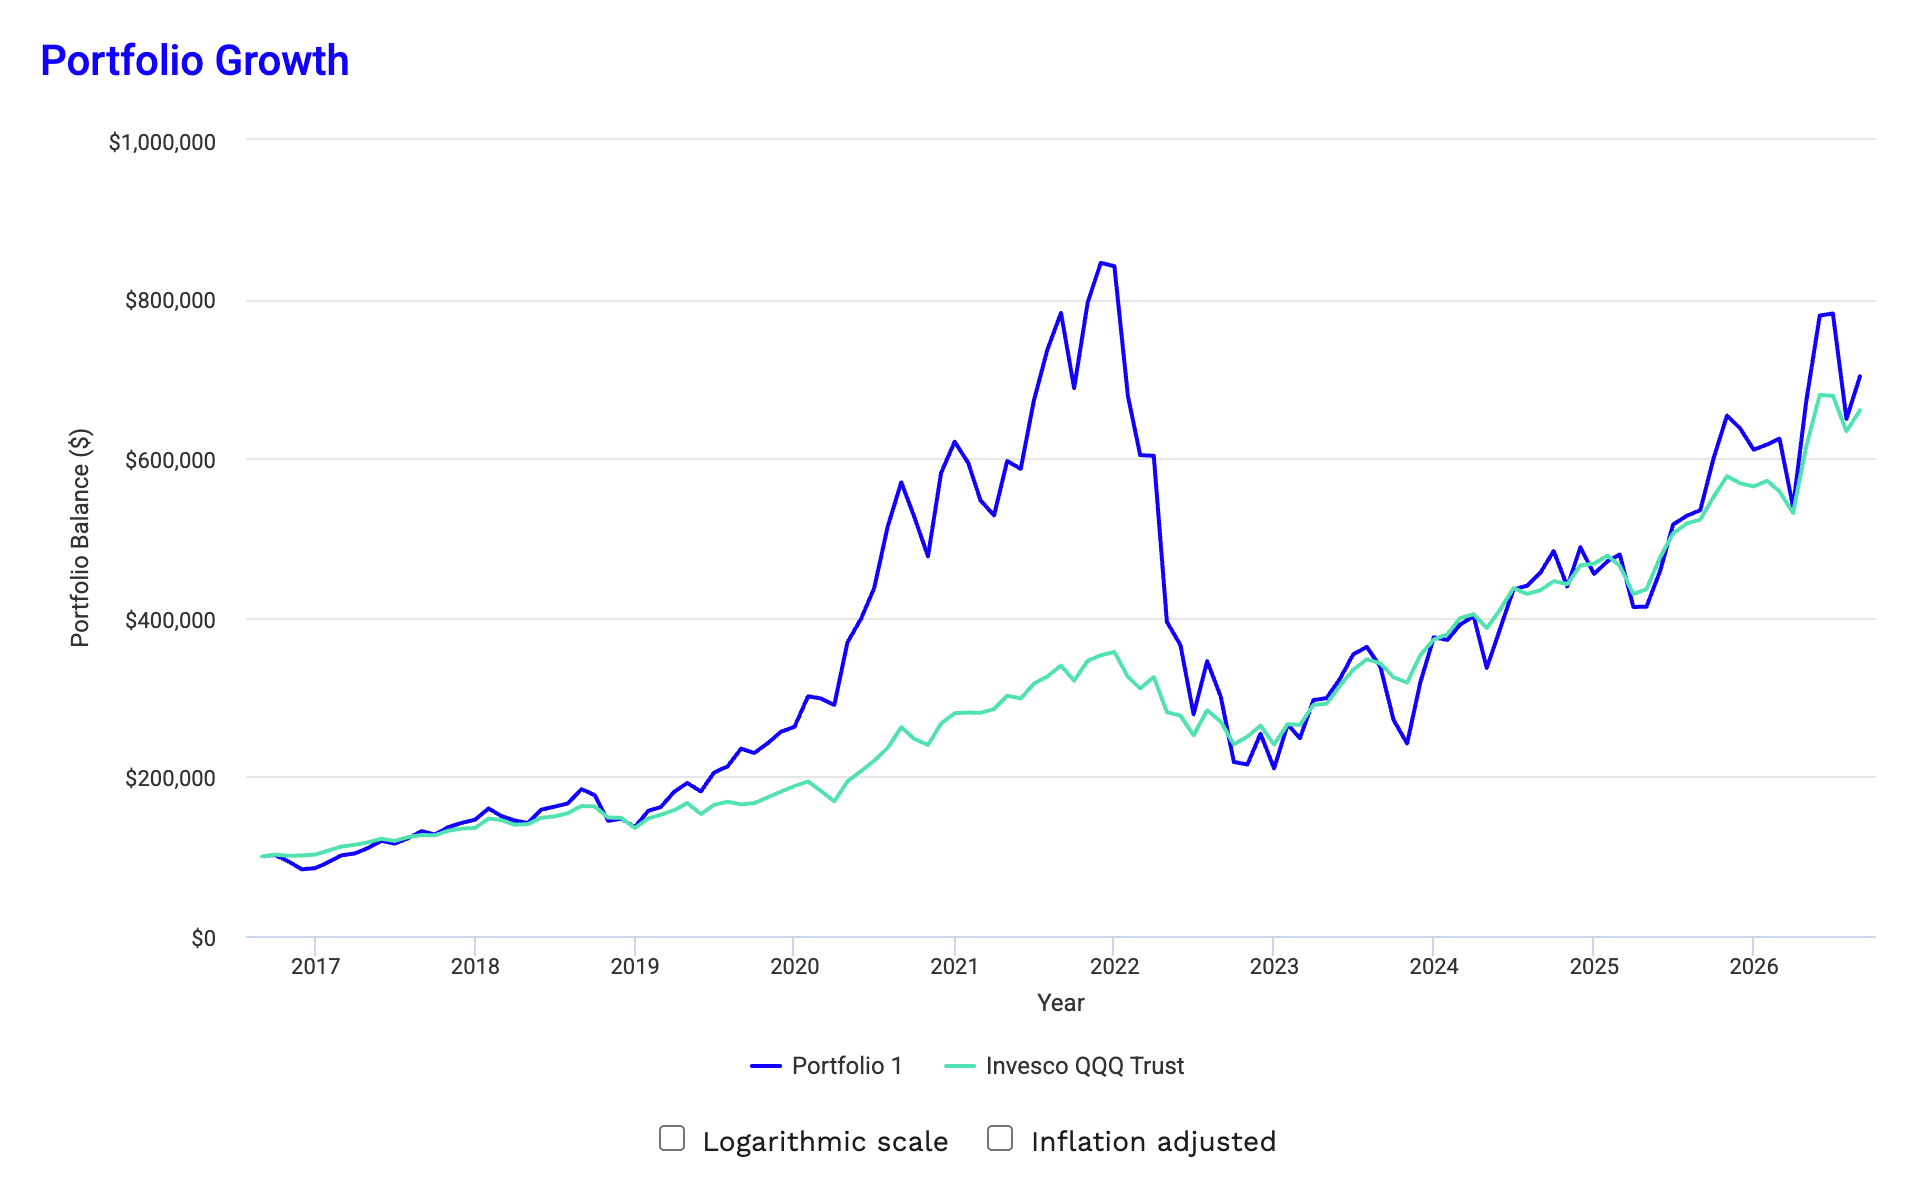
Cambiando el S&P 500 por QQQ en la simulación, que es la versión de HFEA con TQQQ, la cartera multiplica por más de ocho el capital hasta finales de 2021, se deja en torno a un 75% en 2022 y termina los diez años apenas por encima del propio QQQ.
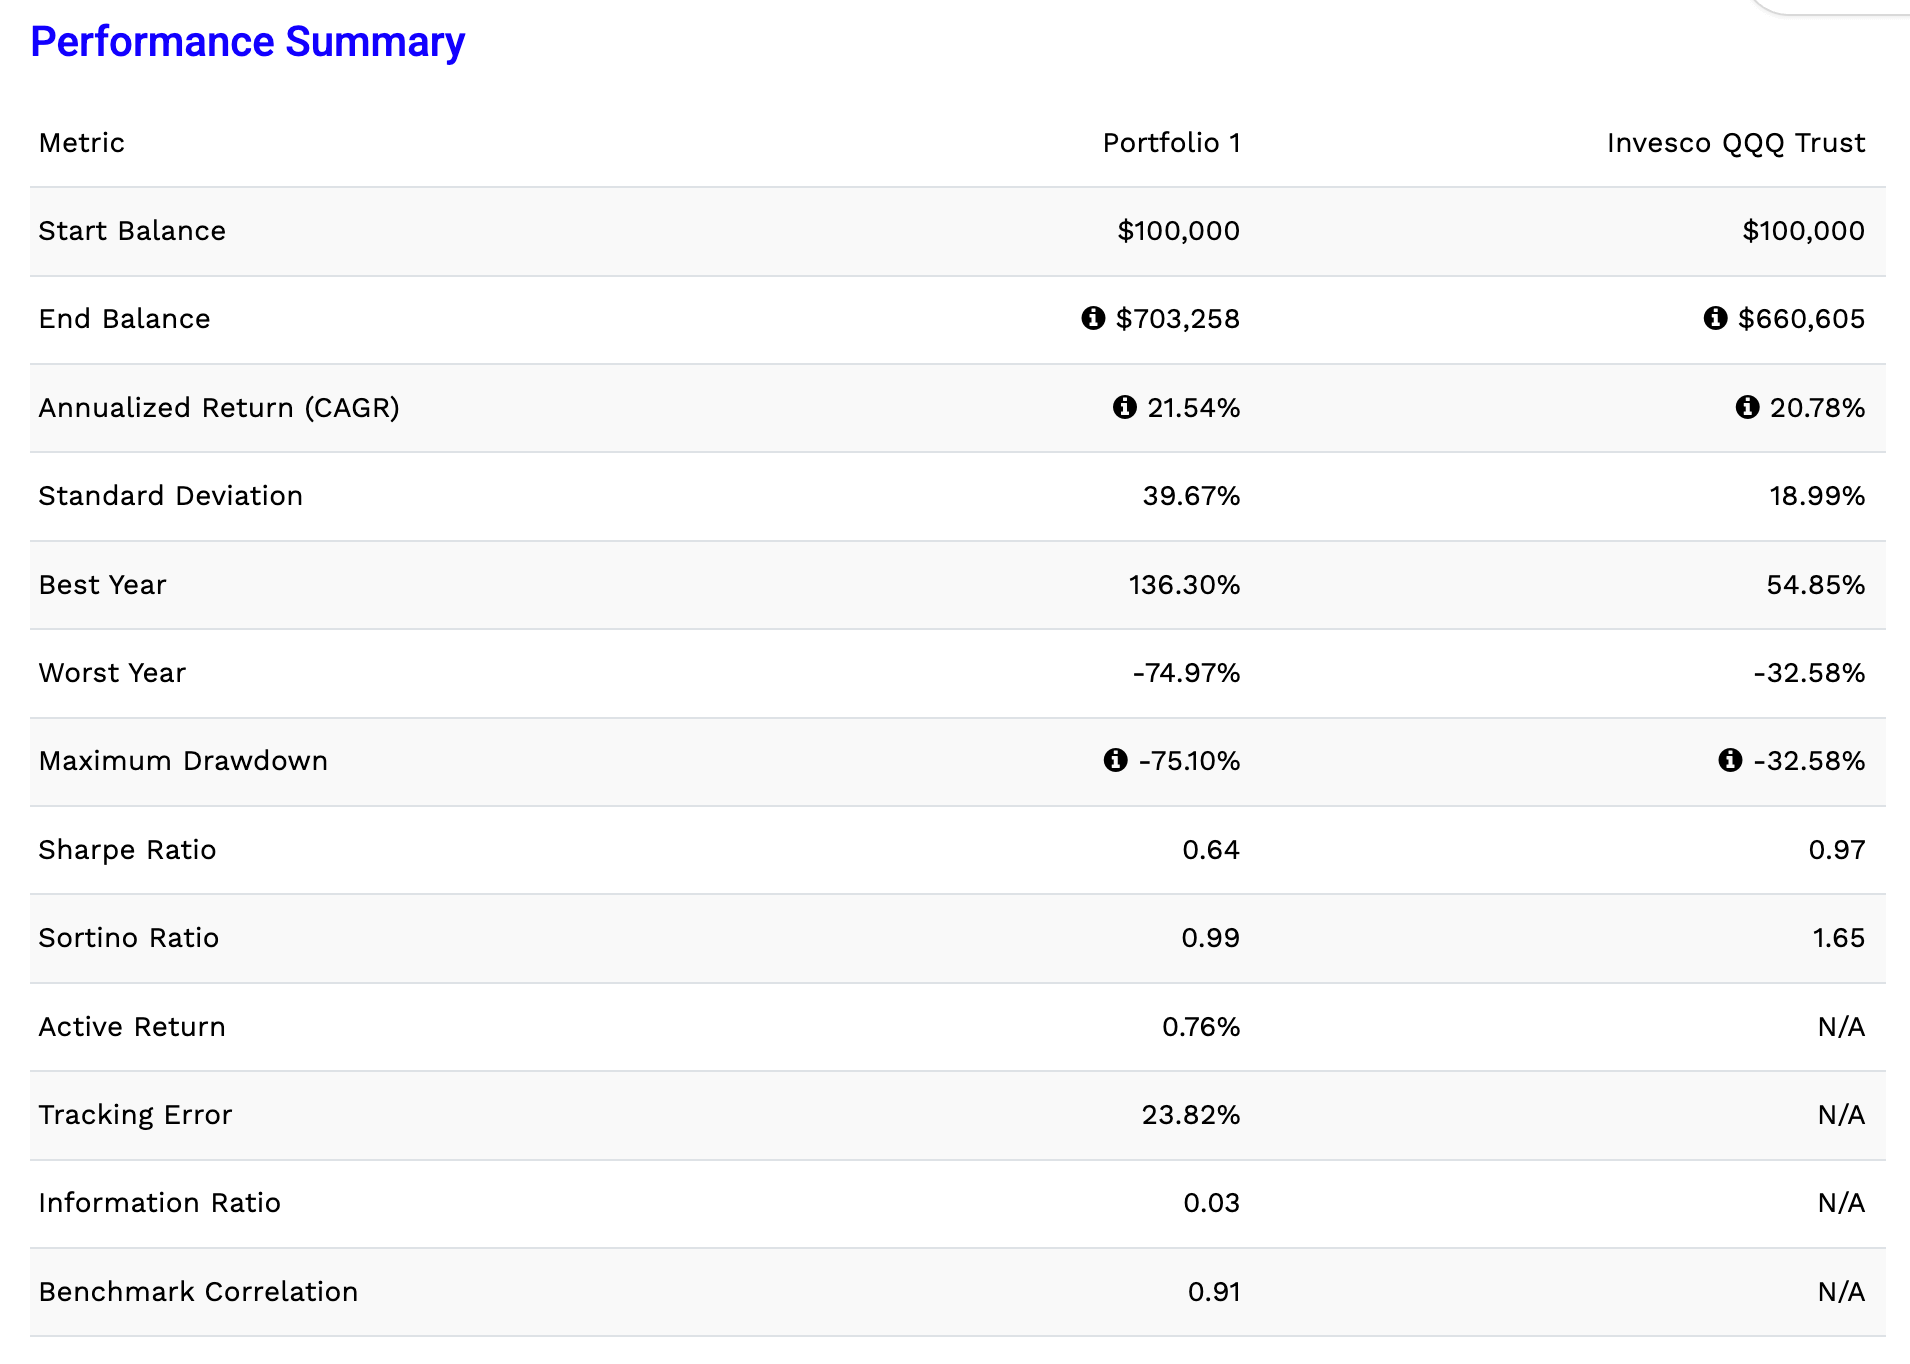
🔴 La correlación mensual entre bolsa y bonos largos en estos diez años fue de +0.18. Positiva. La tesis entera de la estrategia pide que sea negativa
🔴 En marzo de 2026 volvió a pasar: el S&P 500 cayó un 5% y los bonos largos un 4% en el mismo mes. La cartera perdió un 13.7%
🟡 Esta simulación es generosa. Financia la deuda al tipo de las letras y no cobra comisiones. UPRO y TMF pagan un diferencial sobre ese tipo y en torno a un 1% de comisión cada uno, así que con productos reales el resultado habría sido peor
El peaje europeo
Si la media de 200 ya tenía un problema fiscal, HFEA lo multiplica.
En Estados Unidos casi todo el mundo que sigue esta estrategia la tiene dentro de una cuenta de jubilación (Roth IRA, 401k) donde rebalancear no paga impuestos. En países como, España, por ejemplo, no hay nada parecido para estos productos. Cada trimestre vendes la pata ganadora y cada venta con ganancia pasa por la base del ahorro, con los tramos que ya vimos en el artículo anterior.
🟢 Hay un truco que se usaba mucho en Estados Unidos y que funciona igual aquí: rebalancear con dinero nuevo.
En lugar de vender la pata que ha subido, metes dinero nuevo: la aportación del trimestre entera en la que ha bajado. No hay venta, no hay plusvalía realizada. Funciona mientras la aportación sea suficiente para cerrar la diferencia de pesos, y deja de funcionar cuando la cartera crece tanto que la aportación ya no es suficiente.
Cómo se monta desde Europa
El problema no es solo fiscal. Falta una de las dos piezas.
UPRO tiene equivalente directo: WisdomTree S&P 500 3x Daily Leveraged, ticker 3USL, ISIN IE00B7Y34M31, TER 0.75%. Misma estructura de ETP que el QQQ3 del primer artículo
TMF no tiene equivalente. Lo más cercano es 3TYL, un 3x sobre bonos del Tesoro a 10 años, no a 20. Un bono a 10 años tiene menos de la mitad de sensibilidad a los tipos que uno a 20, así que el seguro protege bastante menos. Además gestiona menos de $9M, y en un ETP tan pequeño la liquidez y la continuidad del producto son un riesgo en sí mismos
La alternativa que usa parte de la comunidad americana es cambiar el TMF por bonos largos sin apalancar, con más peso para compensar: una de las variantes conocidas es 43% en el 3x de bolsa y 57% en bonos largos al 1x. En Europa se puede montar con un ETF UCITS de bonos del Tesoro americano a más de 20 años.
La versión europea de HFEA es una adaptación. Conviene saberlo antes de comparar tus resultados con los backtests americanos.
Mi opinión
Yo no uso HFEA, y no solo porque desde Europa no sea replicable. No me gusta la asignación a bonos.
Toda la cartera descansa sobre una hipótesis: que bolsa y bonos largos no caigan a la vez.
Hedgefundie la dio por buena porque no se le ocurría un escenario real en el que fallara, y ahí hay una falta de humildad. Que algo no haya pasado en treinta años de backtest no significa que no pueda pasar.
En 2022 pasó, y en los diez años que acabamos de ver la pata de bonos le restó dinero a la cartera en lugar de protegerla. Una cartera apalancada 3x que depende de una correlación que nadie controla no es una cartera en la que yo quiera estar.
Aun así me parece útil conocerla. Enseña que hay más formas de afrontar la volatilidad de un apalancado que aguantarla a pelo, y que cada uno puede construir y probar la suya.
Pros
🟢 Reglas claras. Sabes qué haces y cuándo lo haces
🟢 Te quita de encima la presión de estar pendiente del mercado. Cuatro fechas al año y nada más
Contras
🔴 Todo depende de que bolsa y bonos no caigan juntos.
🔴 Te obliga a ser constante. El rebalanceo trimestral no es opcional, y saltarte uno porque la bolsa va bien es justo como se rompe el sistema.
🔴 Desde Europa es complicada de replicar, por producto y por fiscalidad
Lo que falta
9 Sig, la otra estrategia de rebalanceo por calendario y otras alternativas.
Si te interesa la serie, suscríbete y te llegan directos al correo.
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.
Los productos apalancados con reset diario pueden perder la mayor parte de su valor y no están pensados para todo el mundo.