

Segundo artículo de la serie sobre TQQQ. En el primero dejé cuatro formas de operar un producto apalancado 3x sobre el Nasdaq.

Como vimos en el artículo anterior, la volatilidad mata el apalancamiento.
Si apalancas el Nasdaq todo el tiempo (2x o 3x), en mercados laterales o con vaivenes fuertes el efecto de compounding negativo te destroza. Subes 10% y bajas 10% no te deja en cero: te deja más abajo.

Cuanto más volátil es el camino, peor para el apalancamiento.
Lo que sí ayuda al apalancamiento:
volatilidad baja hacia adelante
rachas de días positivos (path dependency favorable)
Por tanto tenemos que buscar maneras de escapar de esa volatilidad. Una de esas maneras es usar la media de 200 sesiones.
Empiezo por la de la media de 200 porque es la más simple de todas y la única que puedes comprobar en TradingView en treinta segundos. La media móvil te dice cuándo hay (y cuándo no hay) un entorno bueno para usarlo.
La regla
Una línea y dos estados.
QQQ cierra por encima de su SMA 200: estás dentro, con TQQQ
QQQ cierra por debajo: sales a liquidez, monetario o letras
Ya está.
No hay cortos, no hay RSI, no hay rotación a otros apalancados, no hay opinión sobre tipos, earnings ni geopolítica.
Miras un cierre al día.
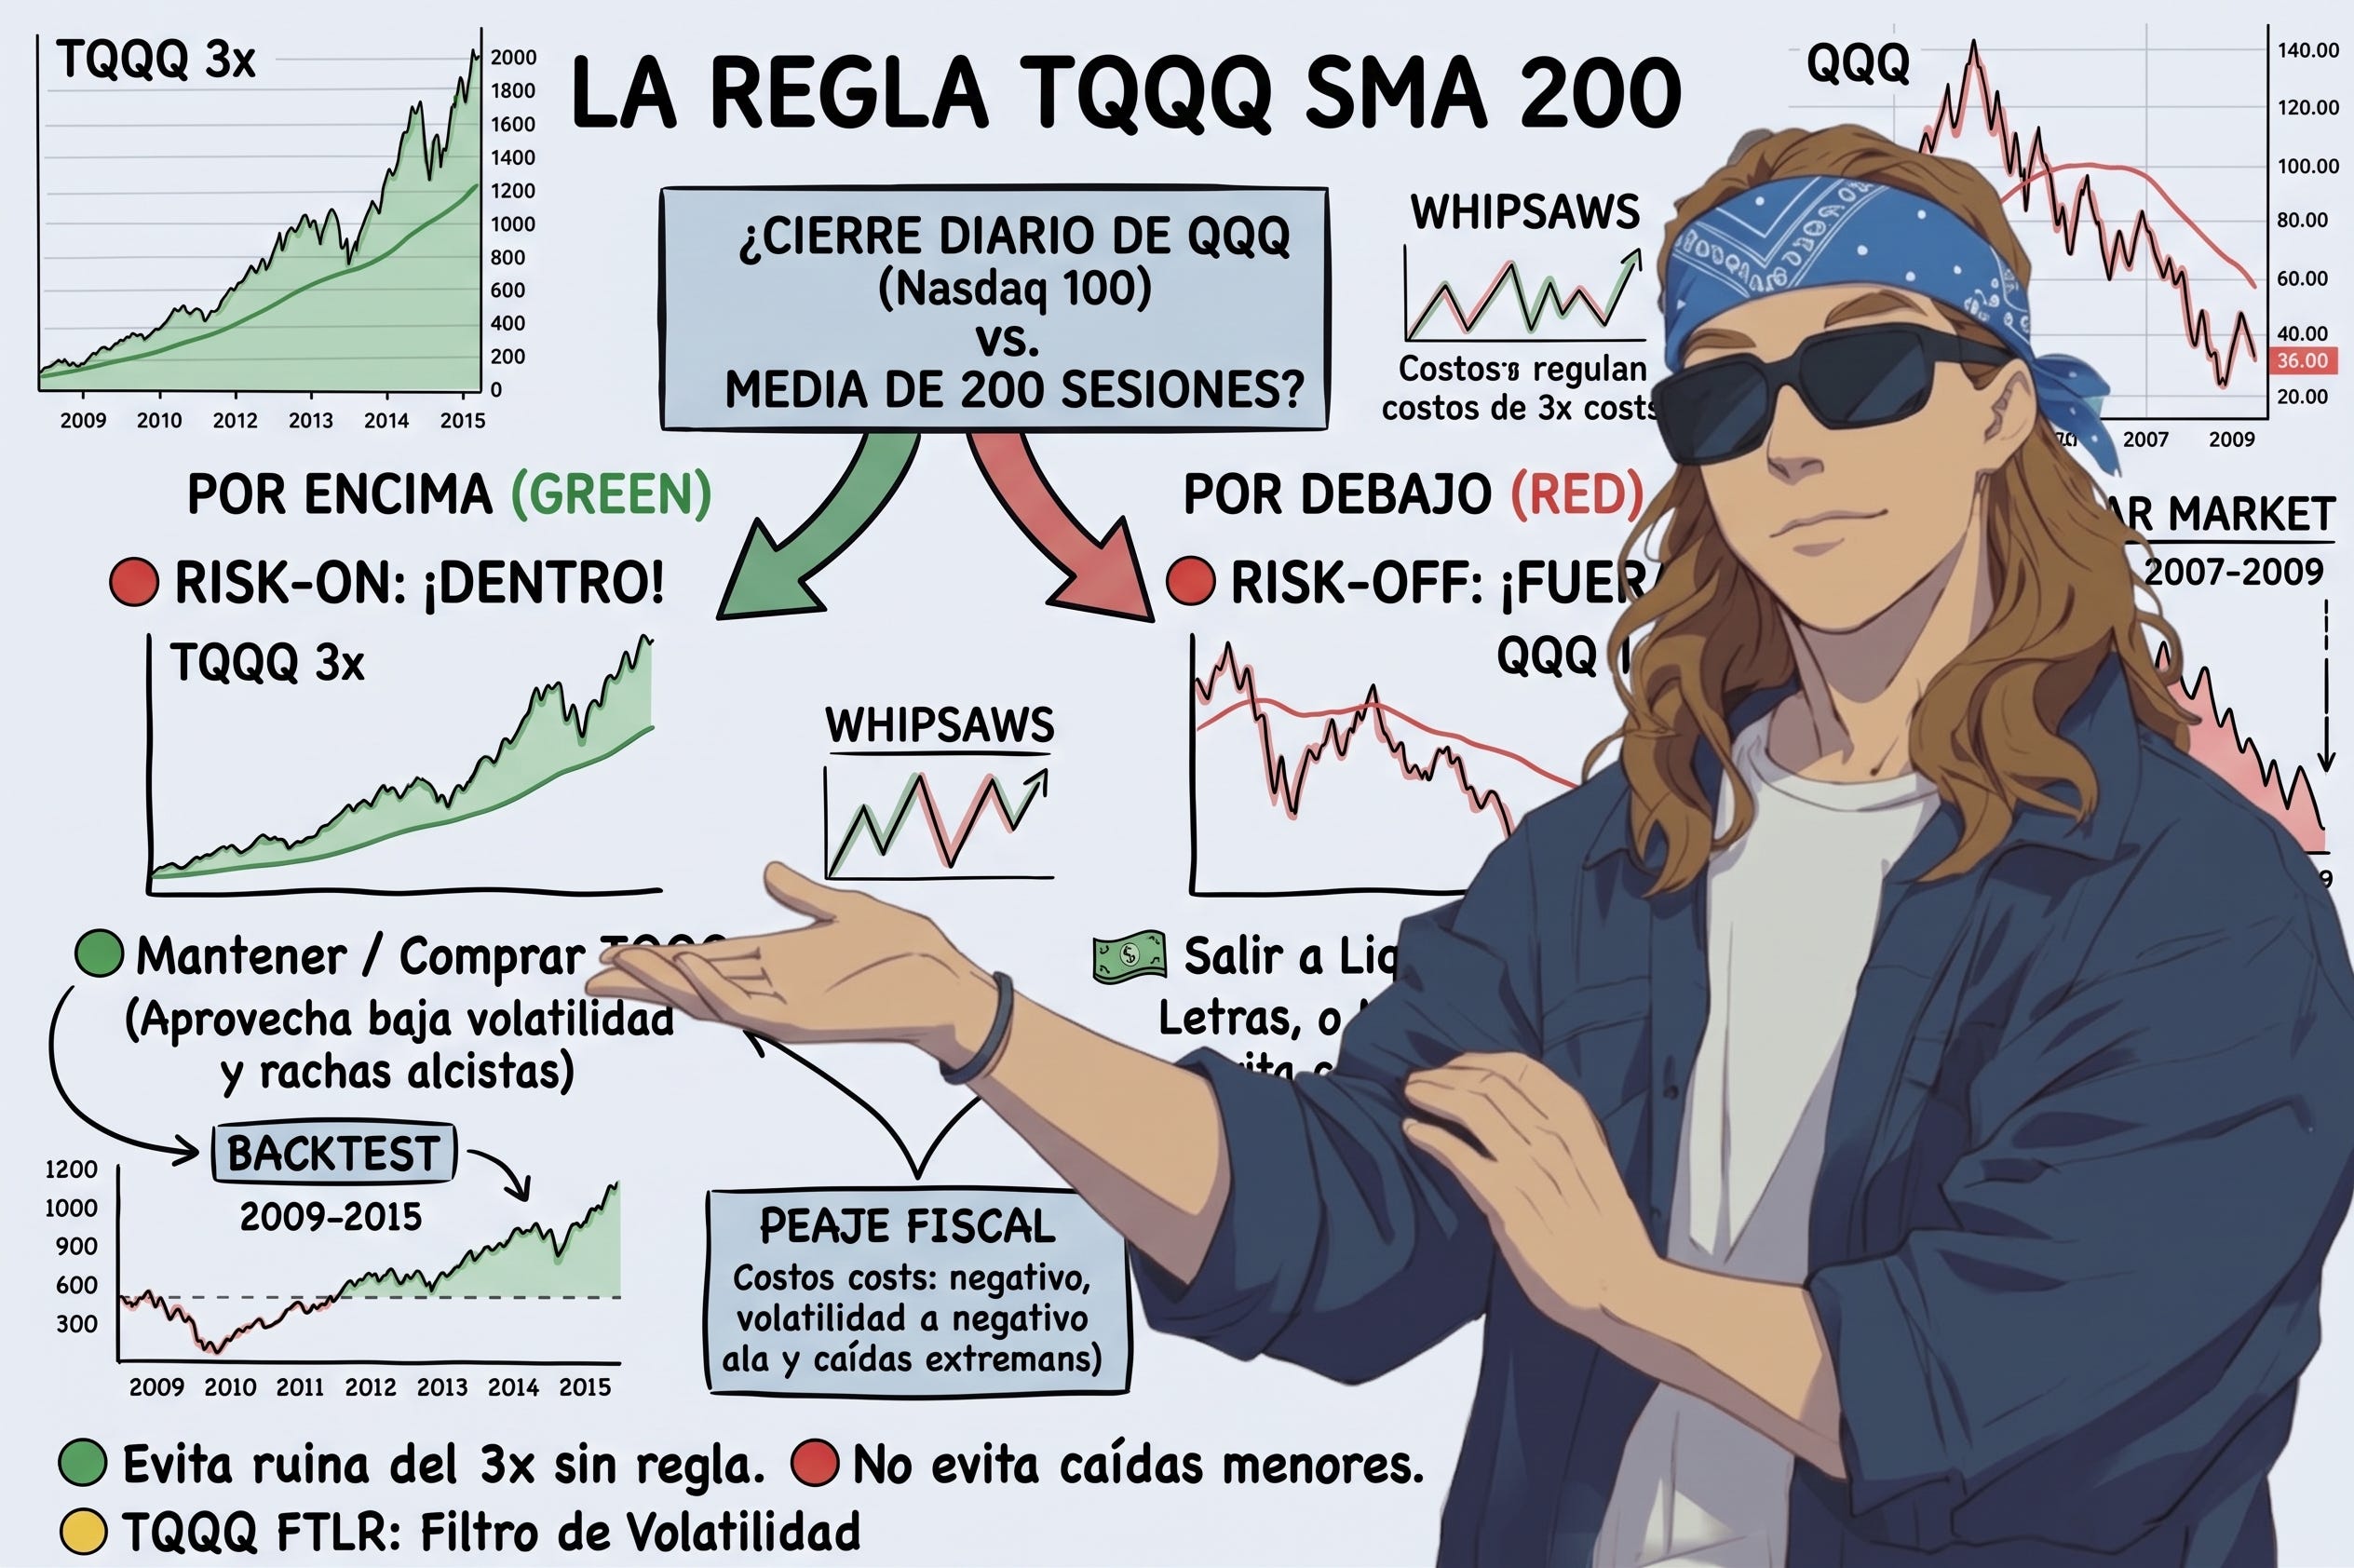
El nombre viene del paper que la sostiene: Leverage for the Long Run, de Michael Gayed y Charles Bilello, premio Charles H. Dow de 2016. FTLR por For The Long Run.
Cuidado al buscarlo, porque existe otra estrategia llamada TQQQ FTLT (For The Long Term) que es la versión de Composer con capas de RSI y rotaciones. Esta es la de base.
Por qué usamos medias móviles
Nosotros vamos a operar el Nasdaq, pero el paper analiza el S&P 500. Cuando el S&P 500 cierra por encima de su media móvil, sea de 10, 20, 50, 100 o 200 sesiones:
la volatilidad futura suele ser más baja
el retorno diario medio es más alto
hay más rachas de días alcistas
Cuando cierra por debajo:
sube la volatilidad
caen los retornos medios
hay menos rachas positivas
se concentran muchos de los peores días del mercado
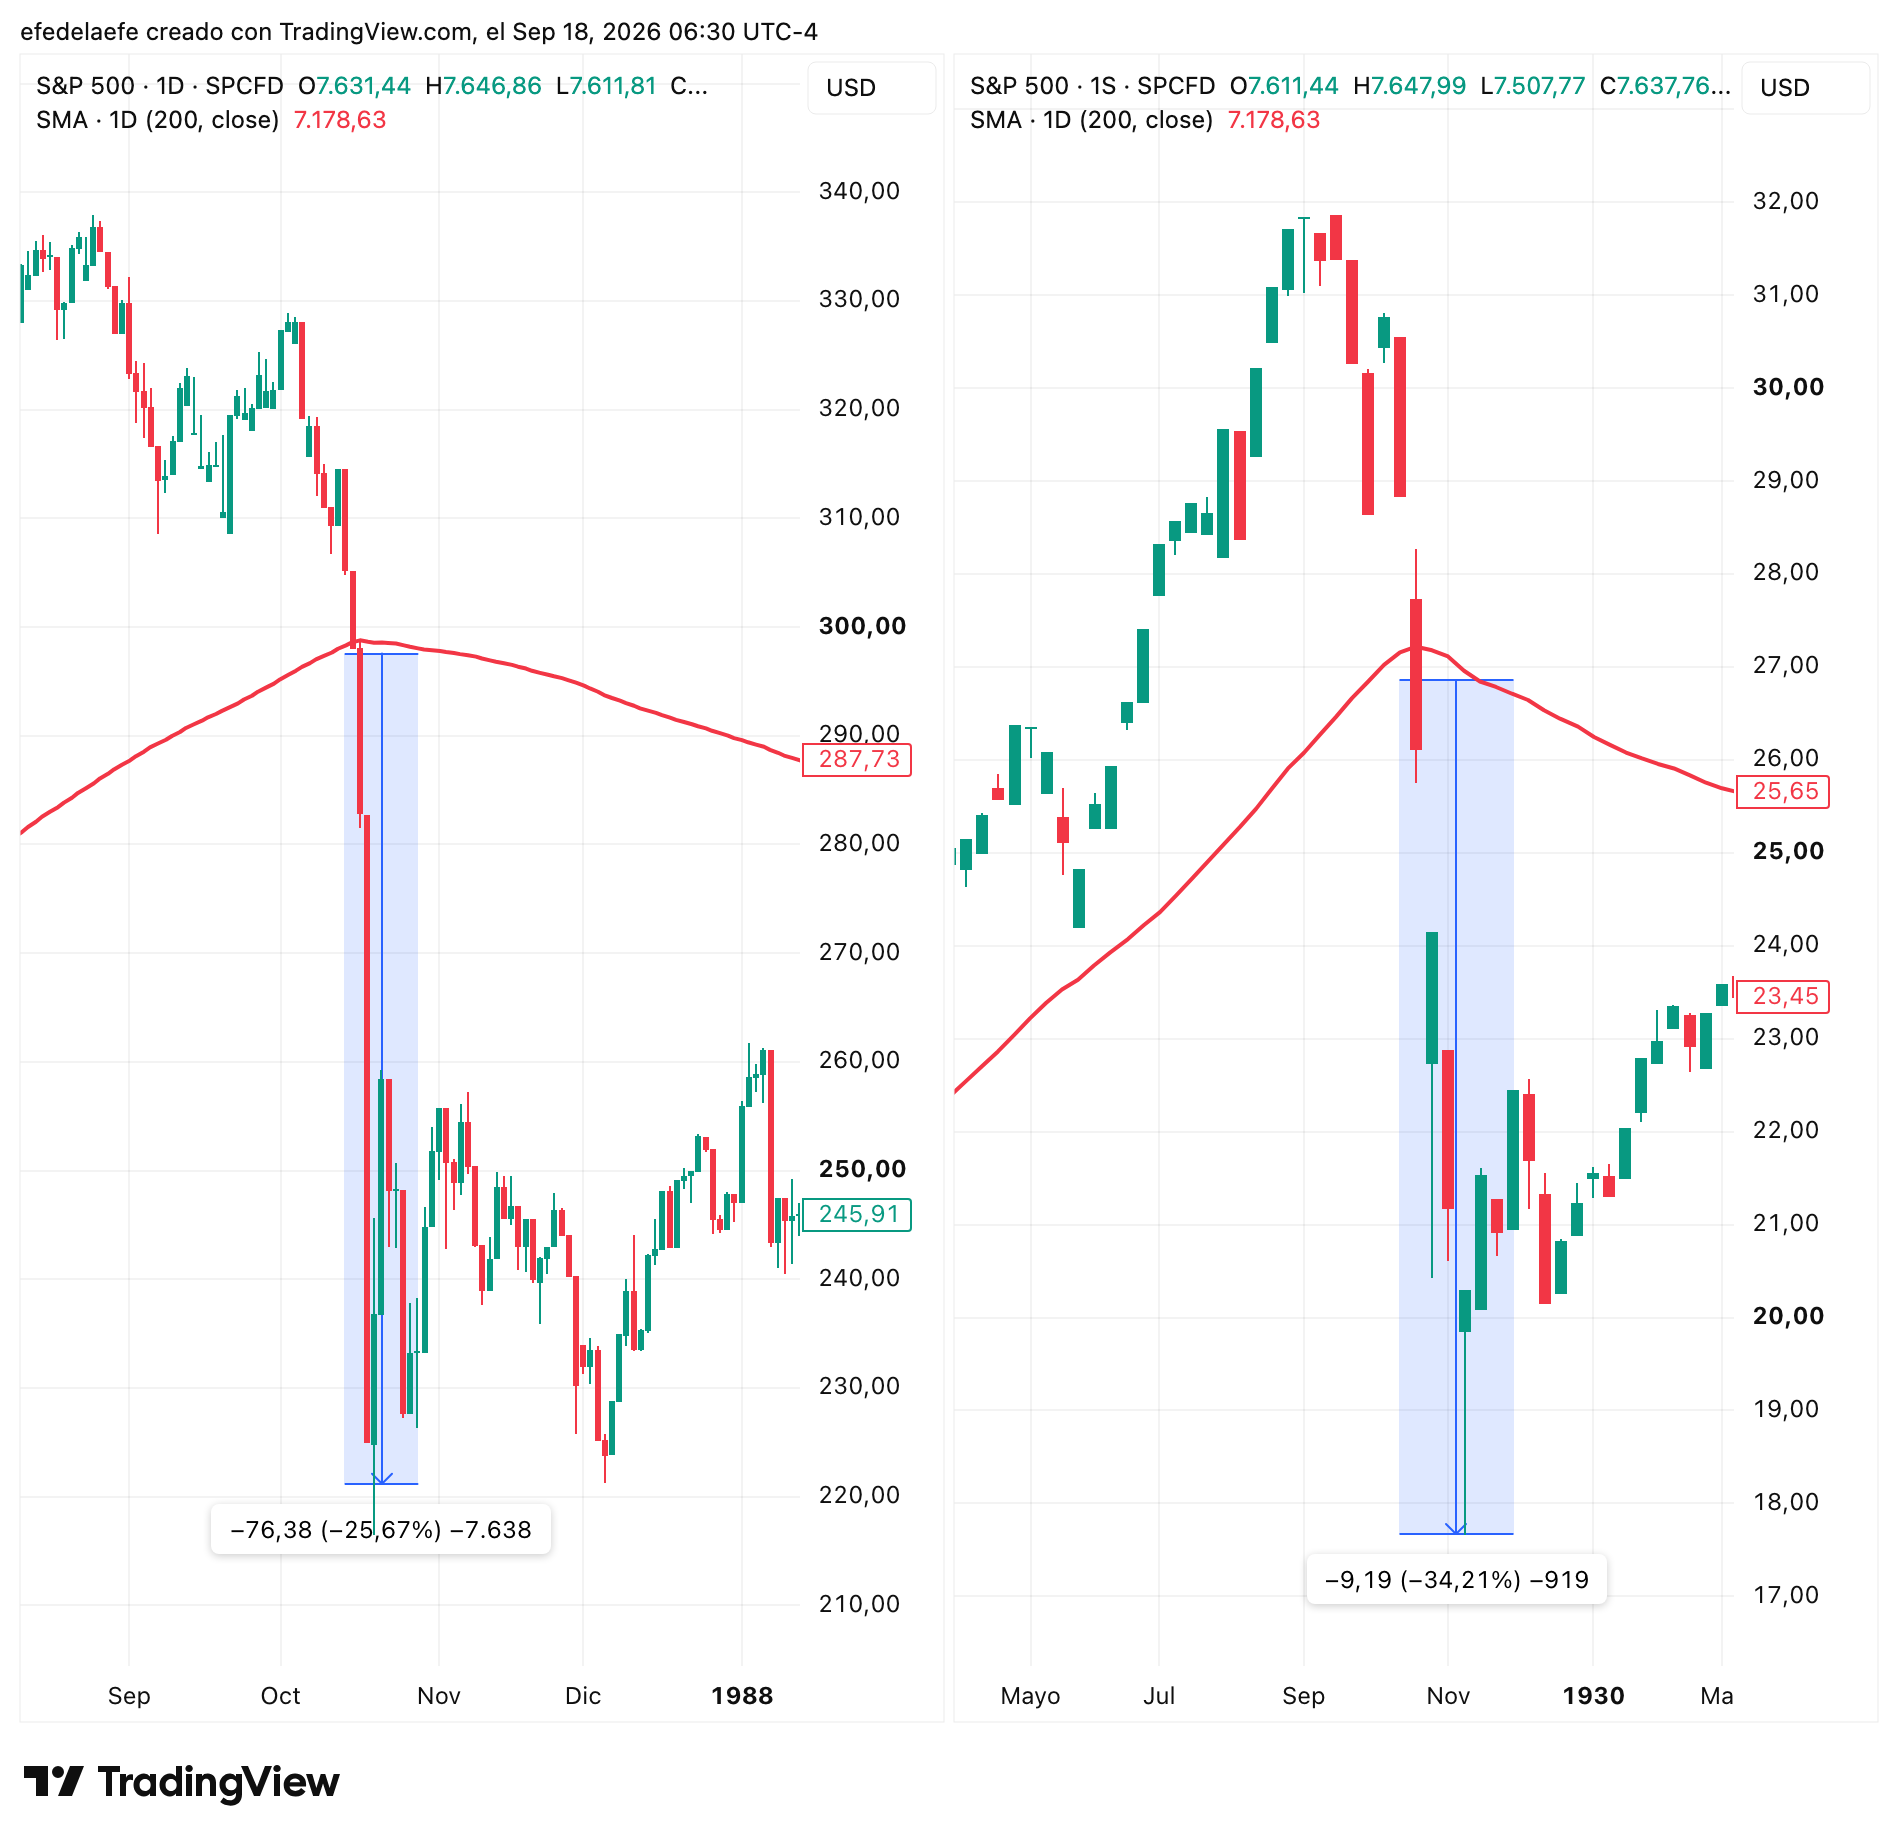
Los dos peores días de la historia de la bolsa americana, el 19 de octubre de 1987 y el 28 de octubre de 1929, llegaron con el índice ya por debajo de todas sus medias móviles.
En los repasos semanales uso cuatro medias: 8, 21, 50 y 200 sesiones. Para esto la de 200 es la más práctica de las cuatro. Cambia de lado unas cinco veces al año, así que los costes de rotación se mantienen bajos.
La media de 200
Lo primero que hace el paper es desmontar la idea popular. La media de 200 no está para pillar tendencias alcistas. La vamos a usar para reducir la volatilidad.
Los datos del propio paper, comparando el S&P 500 contra la rotación por la media de 200:
Marzo 2009 a julio 2015: el índice sube 260%, la rotación se queda en 95%
Octubre 2002 a octubre 2007: 121% contra 43%
Ahora los mercados bajistas:
2007 a 2009: el índice pierde 55%, la rotación pierde 10%
2000 a 2002: -47% contra -13%
1929 a 1932: -86% contra -16%
🟢 La media de 200 es un indicador de volatilidad disfrazado de indicador de tendencia.
El decay de un 3x no viene del paso del tiempo, viene del zigzag. Si la media de 200 separa los periodos de baja volatilidad de los de alta, está separando también los periodos en los que el apalancamiento construye de los periodos en los que te destruye.
El apalancamiento no es bueno ni malo. Pero tienes que saber cuando puedes usarlo.
Los números del backtest
87 años, de octubre de 1928 a octubre de 2015. El paper asume un coste de apalancamiento del 1% anual y no descuenta impuestos.
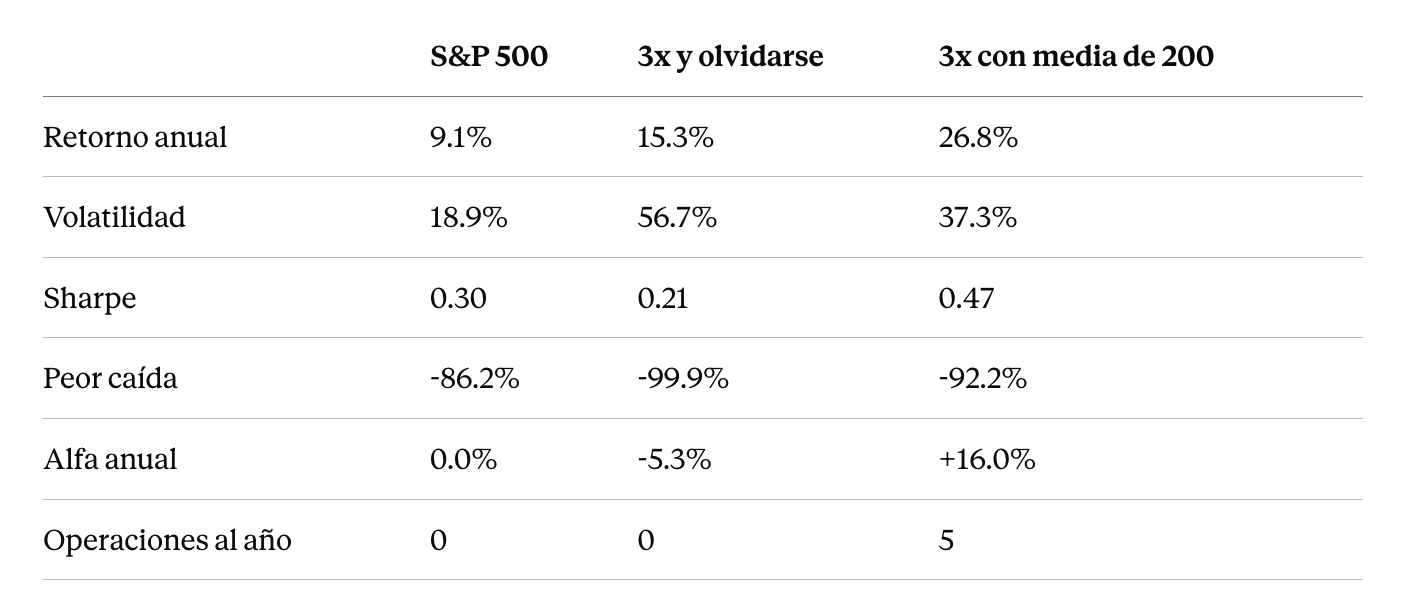
Más rentabilidad, menos volatilidad y menos caída máxima que el 3x sin regla.
🔴 A fecha de publicación del estudio, en 2015, el 3x sin regla nunca recuperó el máximo previo a la crisis puntocom. Tampoco el previo a 2008
🟢 El 3x con la media de 200 volvió a máximos en enero de 2004 y en septiembre de 2009
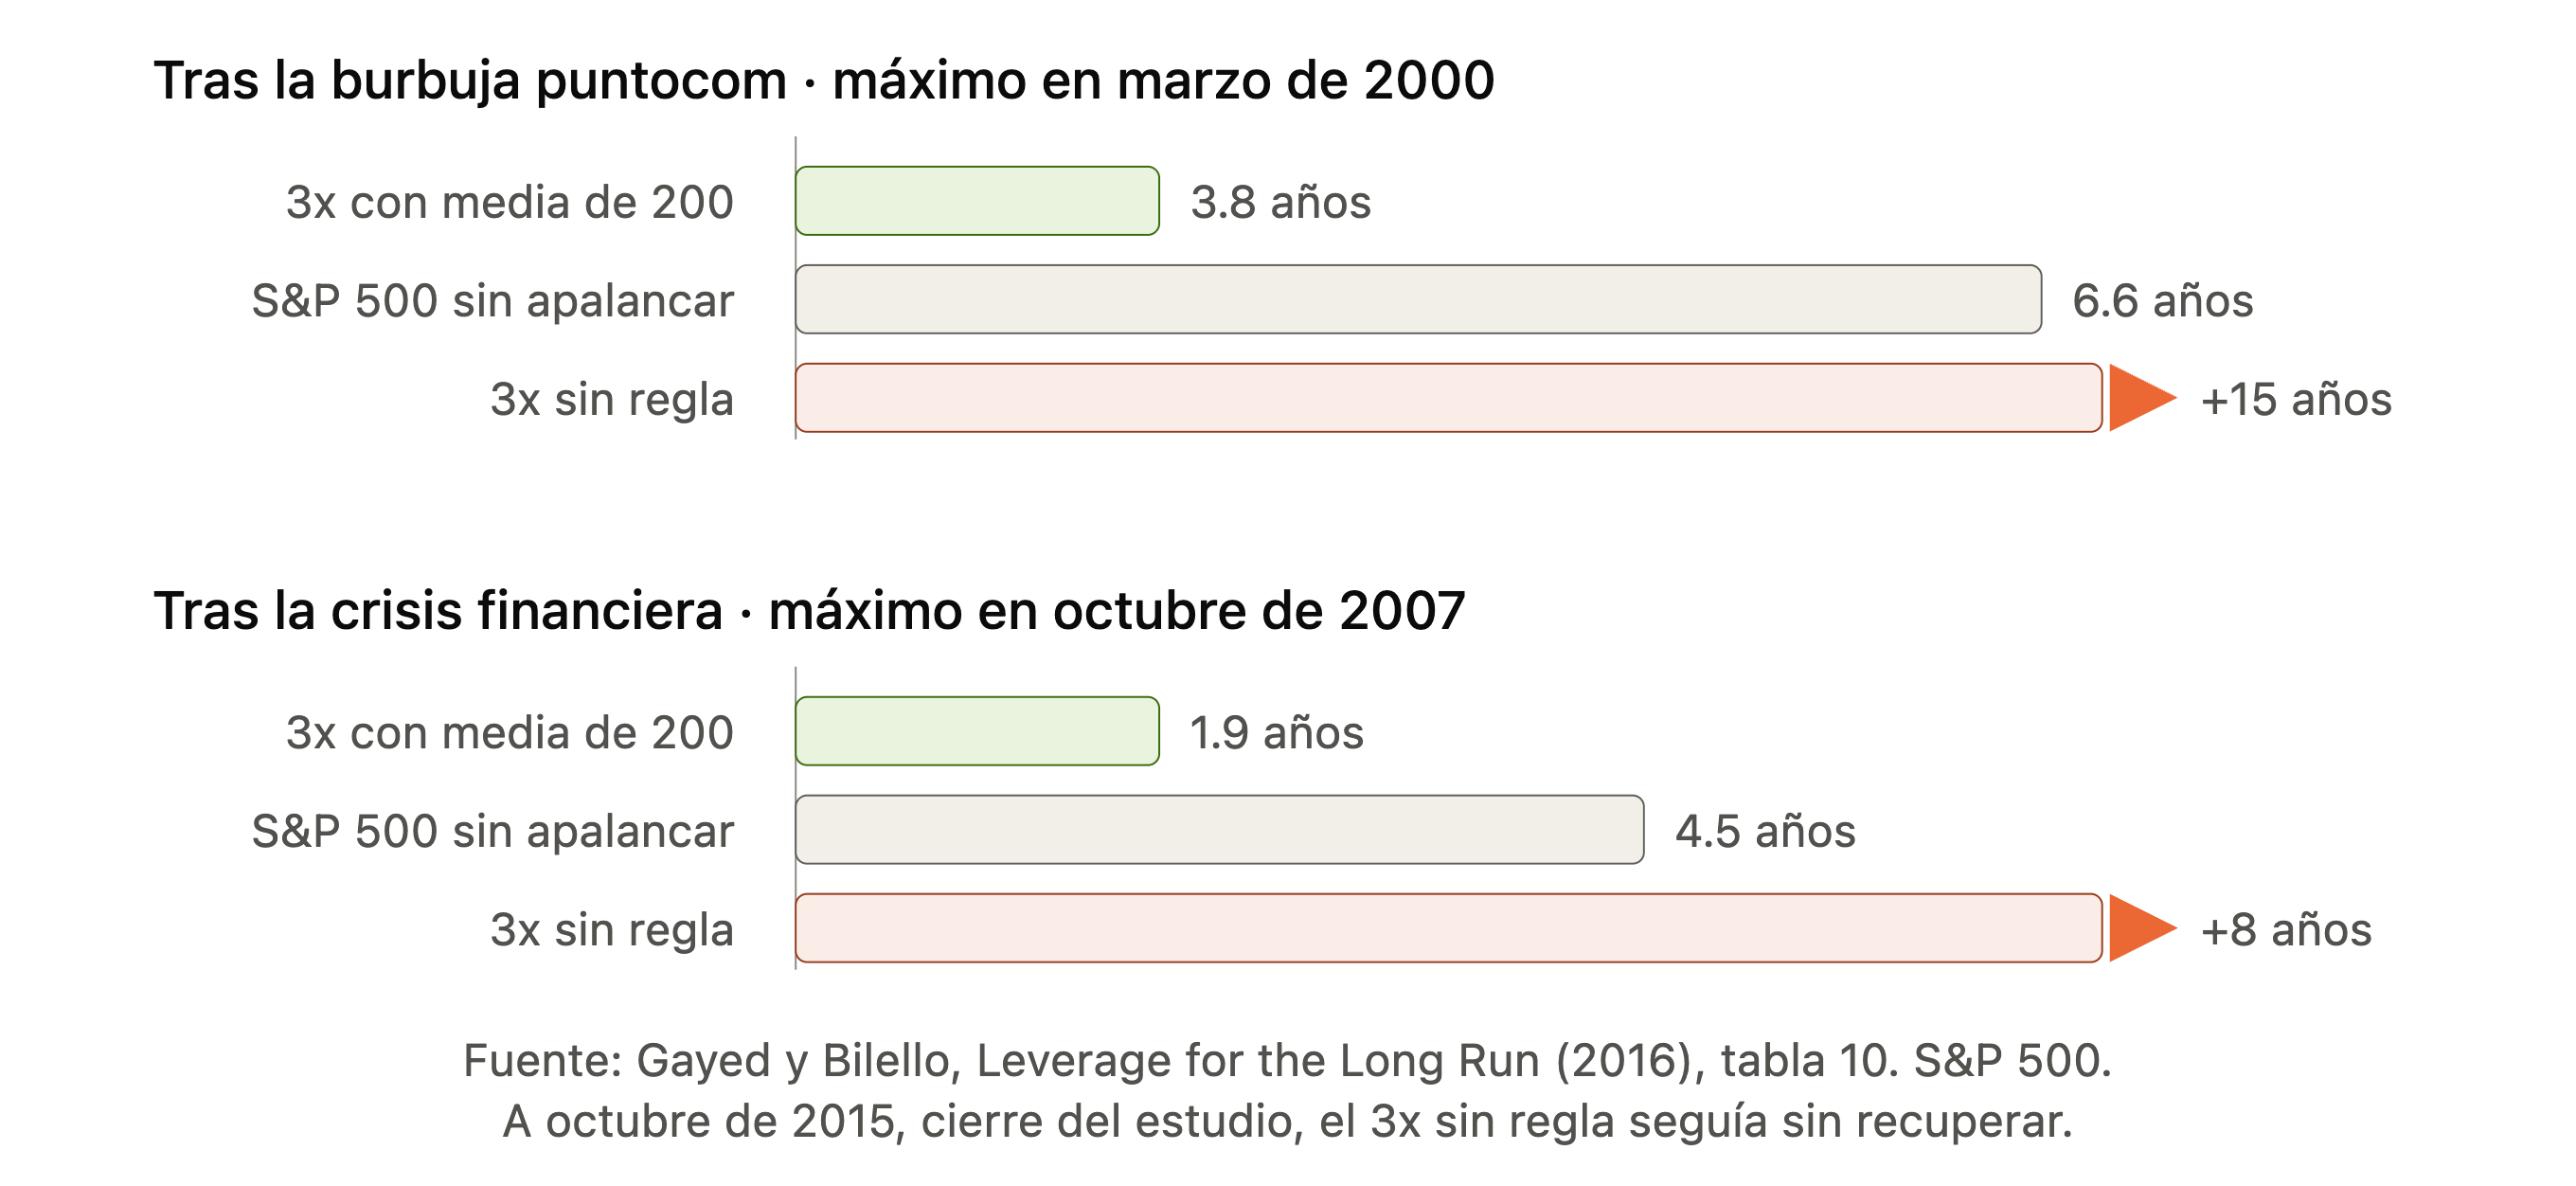
El paper cierra sus datos en octubre de 2015 y a esa fecha seguían sin recuperarse. Quince años esperando a volver al punto de partida es un plazo que ningún inversor real aguanta, aunque técnicamente la cifra acabe recuperándose después.
El peaje
El paper también reparte malas noticias y conviene leerlas antes que las buenas.
🔴 La peor caída del 3x con la regla sigue siendo -92.2%. La media de 200 reduce el daño, no lo elimina. No te saca antes de un lunes negro, te saca después
🔴 En mercados alcistas sostenidos pierdes contra comprar y mantener, y no por poco. Los 260% contra 95% de arriba son seis años perdiendo cada susto y volviendo a entrar más caro
🟡 Cinco operaciones al año de media, y esa media esconde años con muchas más
Los whipsaws son el coste real del sistema. El índice pierde la media, vendes, rebota tres días después y vuelves a comprar más arriba. Cada falso positivo te cobra dos veces. En un producto 3x, ese doble cobro se multiplica igual que todo lo demás.
Adaptarlo al Nasdaq
El paper mide sobre el S&P 500. Nosotros queremos operar el Nasdaq 100, y no es lo mismo.
El Nasdaq es más volátil, así que cruza su media de 200 más veces. Más cruces significan más whipsaws, más operaciones y más peaje fiscal.
El beneficio también es mayor, porque los bear markets del Nasdaq son más profundos que los del S&P 500, que es justo donde la regla gana su dinero.
Quedan dos decisiones de implementación:
Sobre qué activo miras la señal. QQQ es lo coherente con el producto que compras. SPY es lo coherente con el paper. La variante Holy Grail usa la media del propio TQQQ, que se cruza antes y con más ruido
Dónde aparcas cuando estás fuera. El paper usa letras del Tesoro. Hoy un fondo monetario en euros hace el mismo trabajo. Yo personalmente simplemente lo dejo en efectivo
Desde Europa la señal es idéntica y el instrumento cambia a QQQ3, con lo que ya conté en el primer artículo sobre estructura de ETP y riesgo de emisor.
Los impuestos
Esta parte no sale en el paper.
Cada salida realiza plusvalía. Con cinco rotaciones al año, la mitad son ventas, y cada venta pasa por la base del ahorro. Por ejemplo en España: 19% hasta 6.000 euros de ganancia, 21% hasta 50.000, 23% hasta 200.000, 27% hasta 300.000 y 30% por encima.
El backtest compone sin pagar nada. Tú compones después de pagar impuestos cada vez que la media te saca. En un sistema que funciona por interés compuesto durante décadas hay que tenerlo todo en cuenta.
🟡 Los ETF no tienen traspaso fiscal en España, así que no hay manera de esquivarlo cambiando de producto.
Hay dos formas de reducir la fricción:
Una es levantar el umbral de la señal para operar menos, con el coste de reaccionar más tarde.
La otra es compensar minusvalías dentro del mismo ejercicio, que es lo que acabas teniendo de sobra en los años de zigzag.
Cinco años, seis operaciones
Cinco años de QQQ con su media de 200 encima. Tres salidas y tres entradas. Tres veces la línea te manda fuera, y las tres salen distintas.
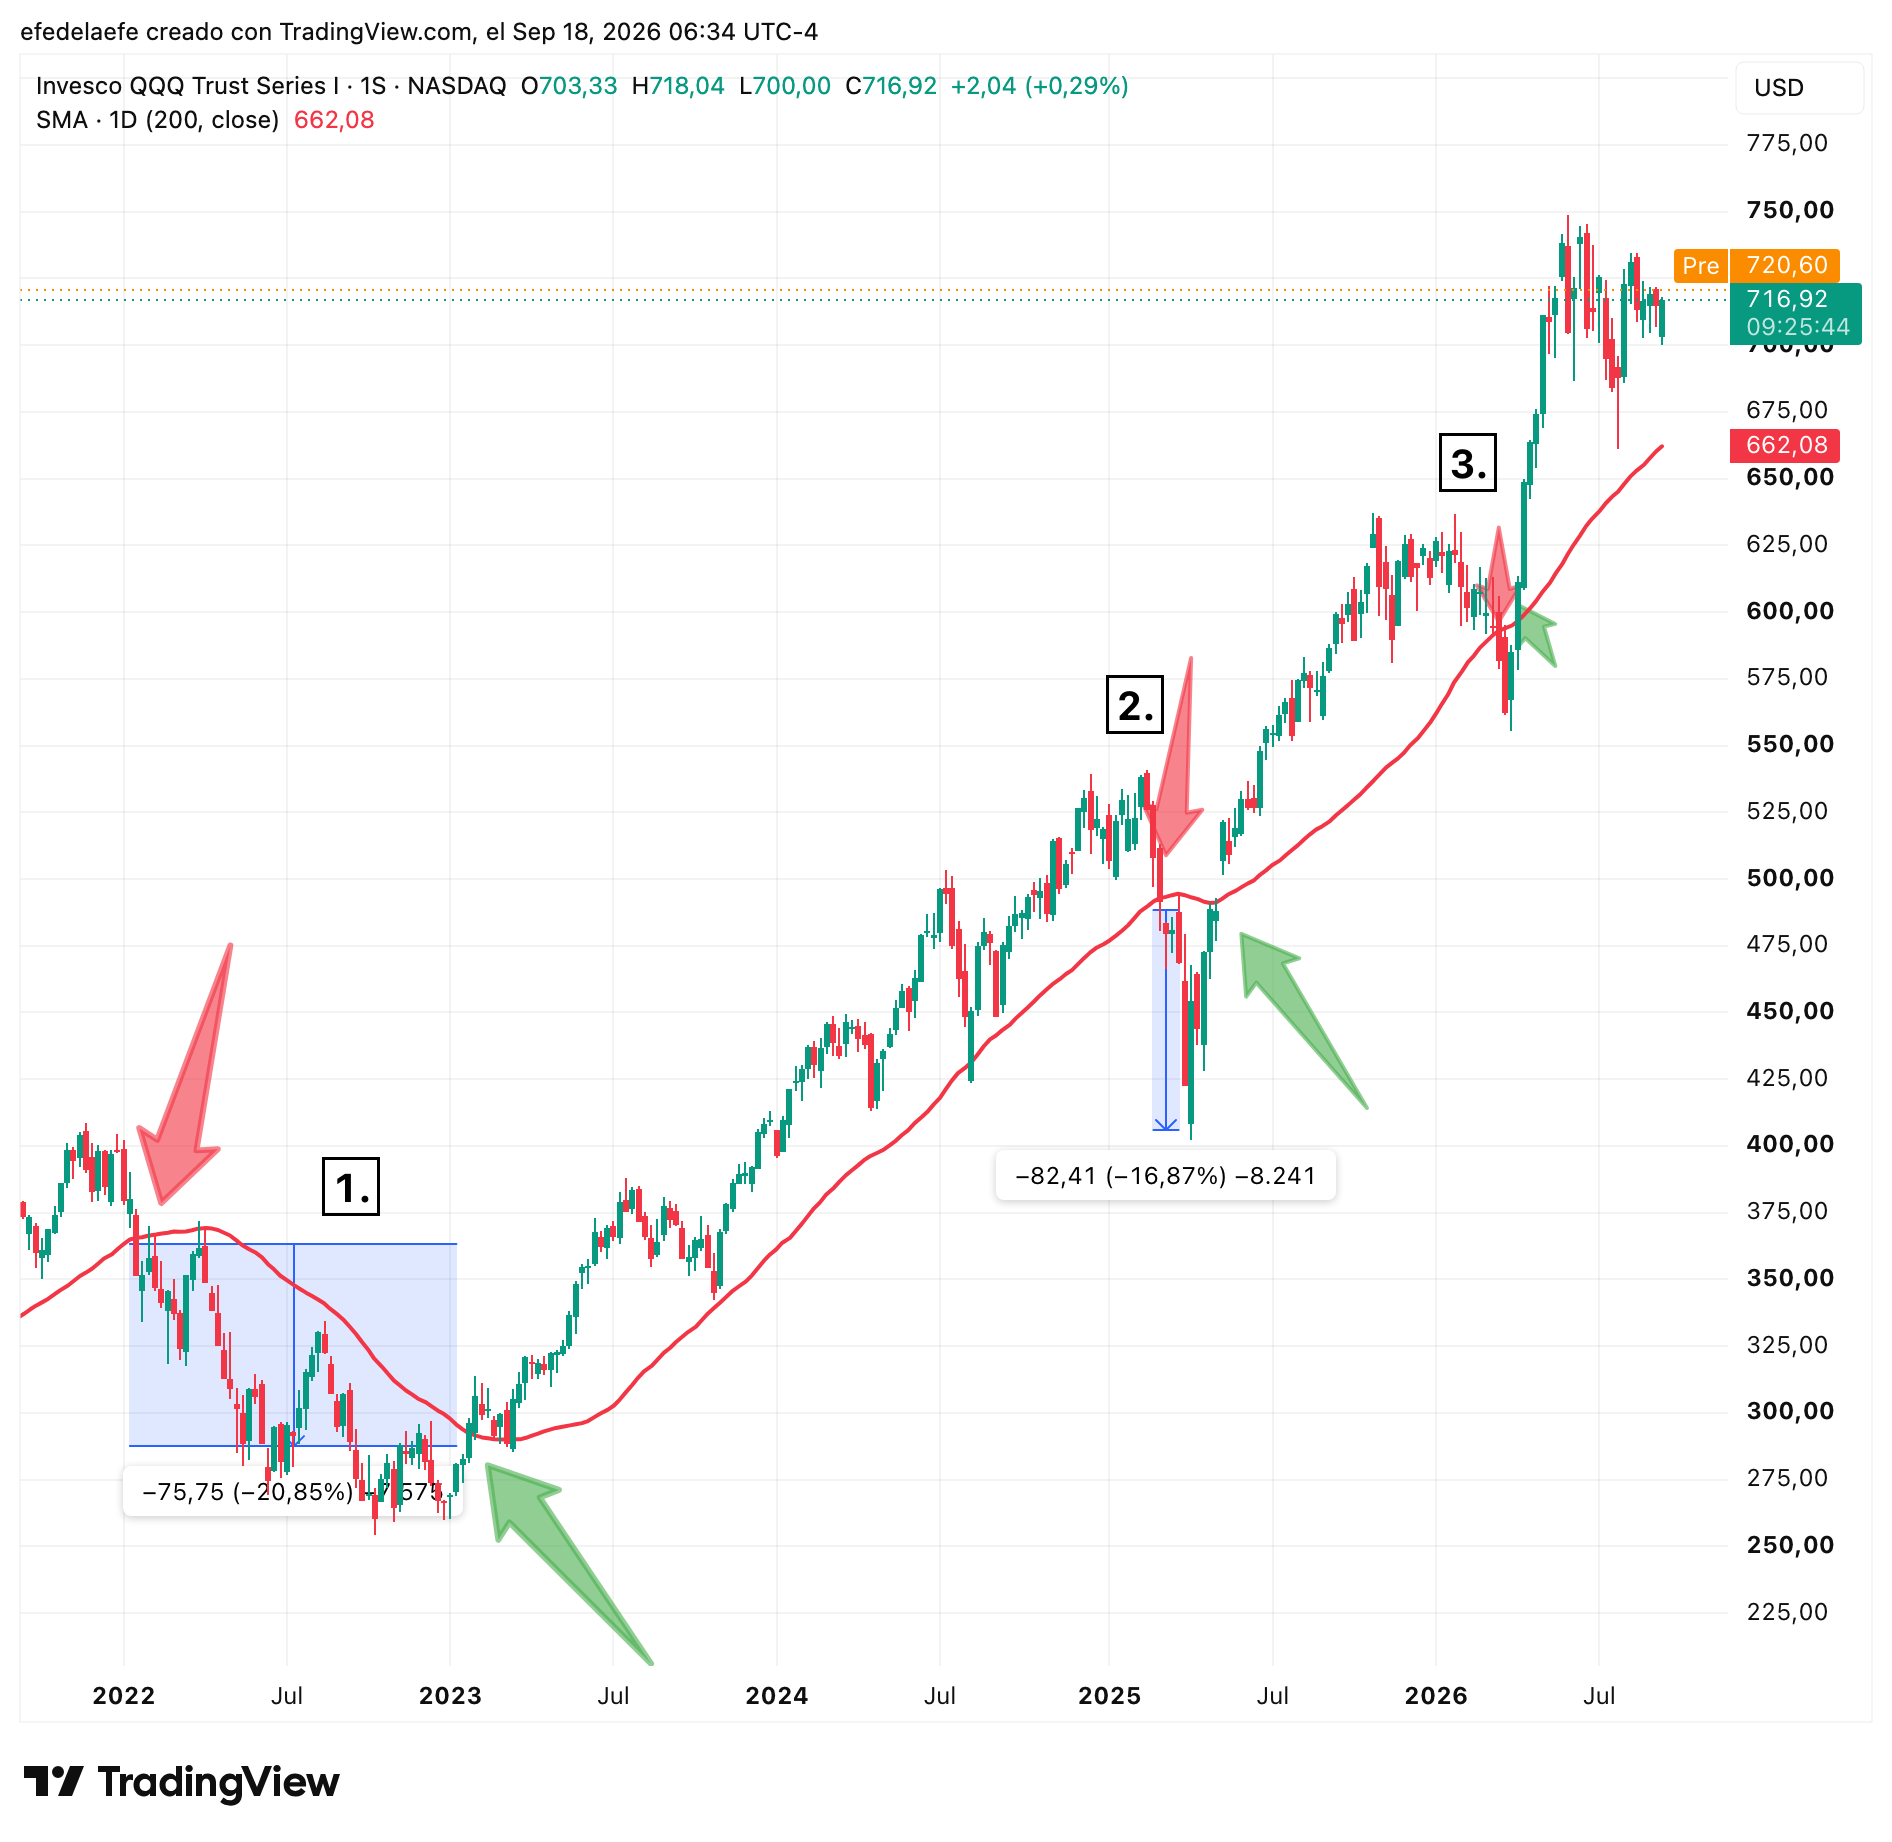
La primera es la que justifica el sistema entero.
A principios de 2022 el precio pierde la media y vendes.
Vuelves a comprar a comienzos de 2023, bastante más abajo.
Entre la venta y la recompra el QQQ se dejó un 20.85%. Ese mismo tramo en TQQQ fue cerca de un 60%.
La segunda funciona también pero menos.
En 2025 la señal te saca y te ahorra una caída del 16.87% en el índice, alrededor de un 50% en el 3x.
El rebote fue tan rápido que acabas recomprando casi al mismo precio al que vendiste.
Ni ganas ni pierdes, salvo el peaje fiscal y el susto.
La tercera es el ejemplo perfecto de whipsaw.
A principios de 2026 el precio pierde la media. Vendes.
La vuelta llega con fuerza y con gap de apertura, así que recompras por encima del precio al que saliste.
Dos semanas fuera para acabar con menos acciones de las que tenías. Esto es lo que hace que la gente abandone el sistema.
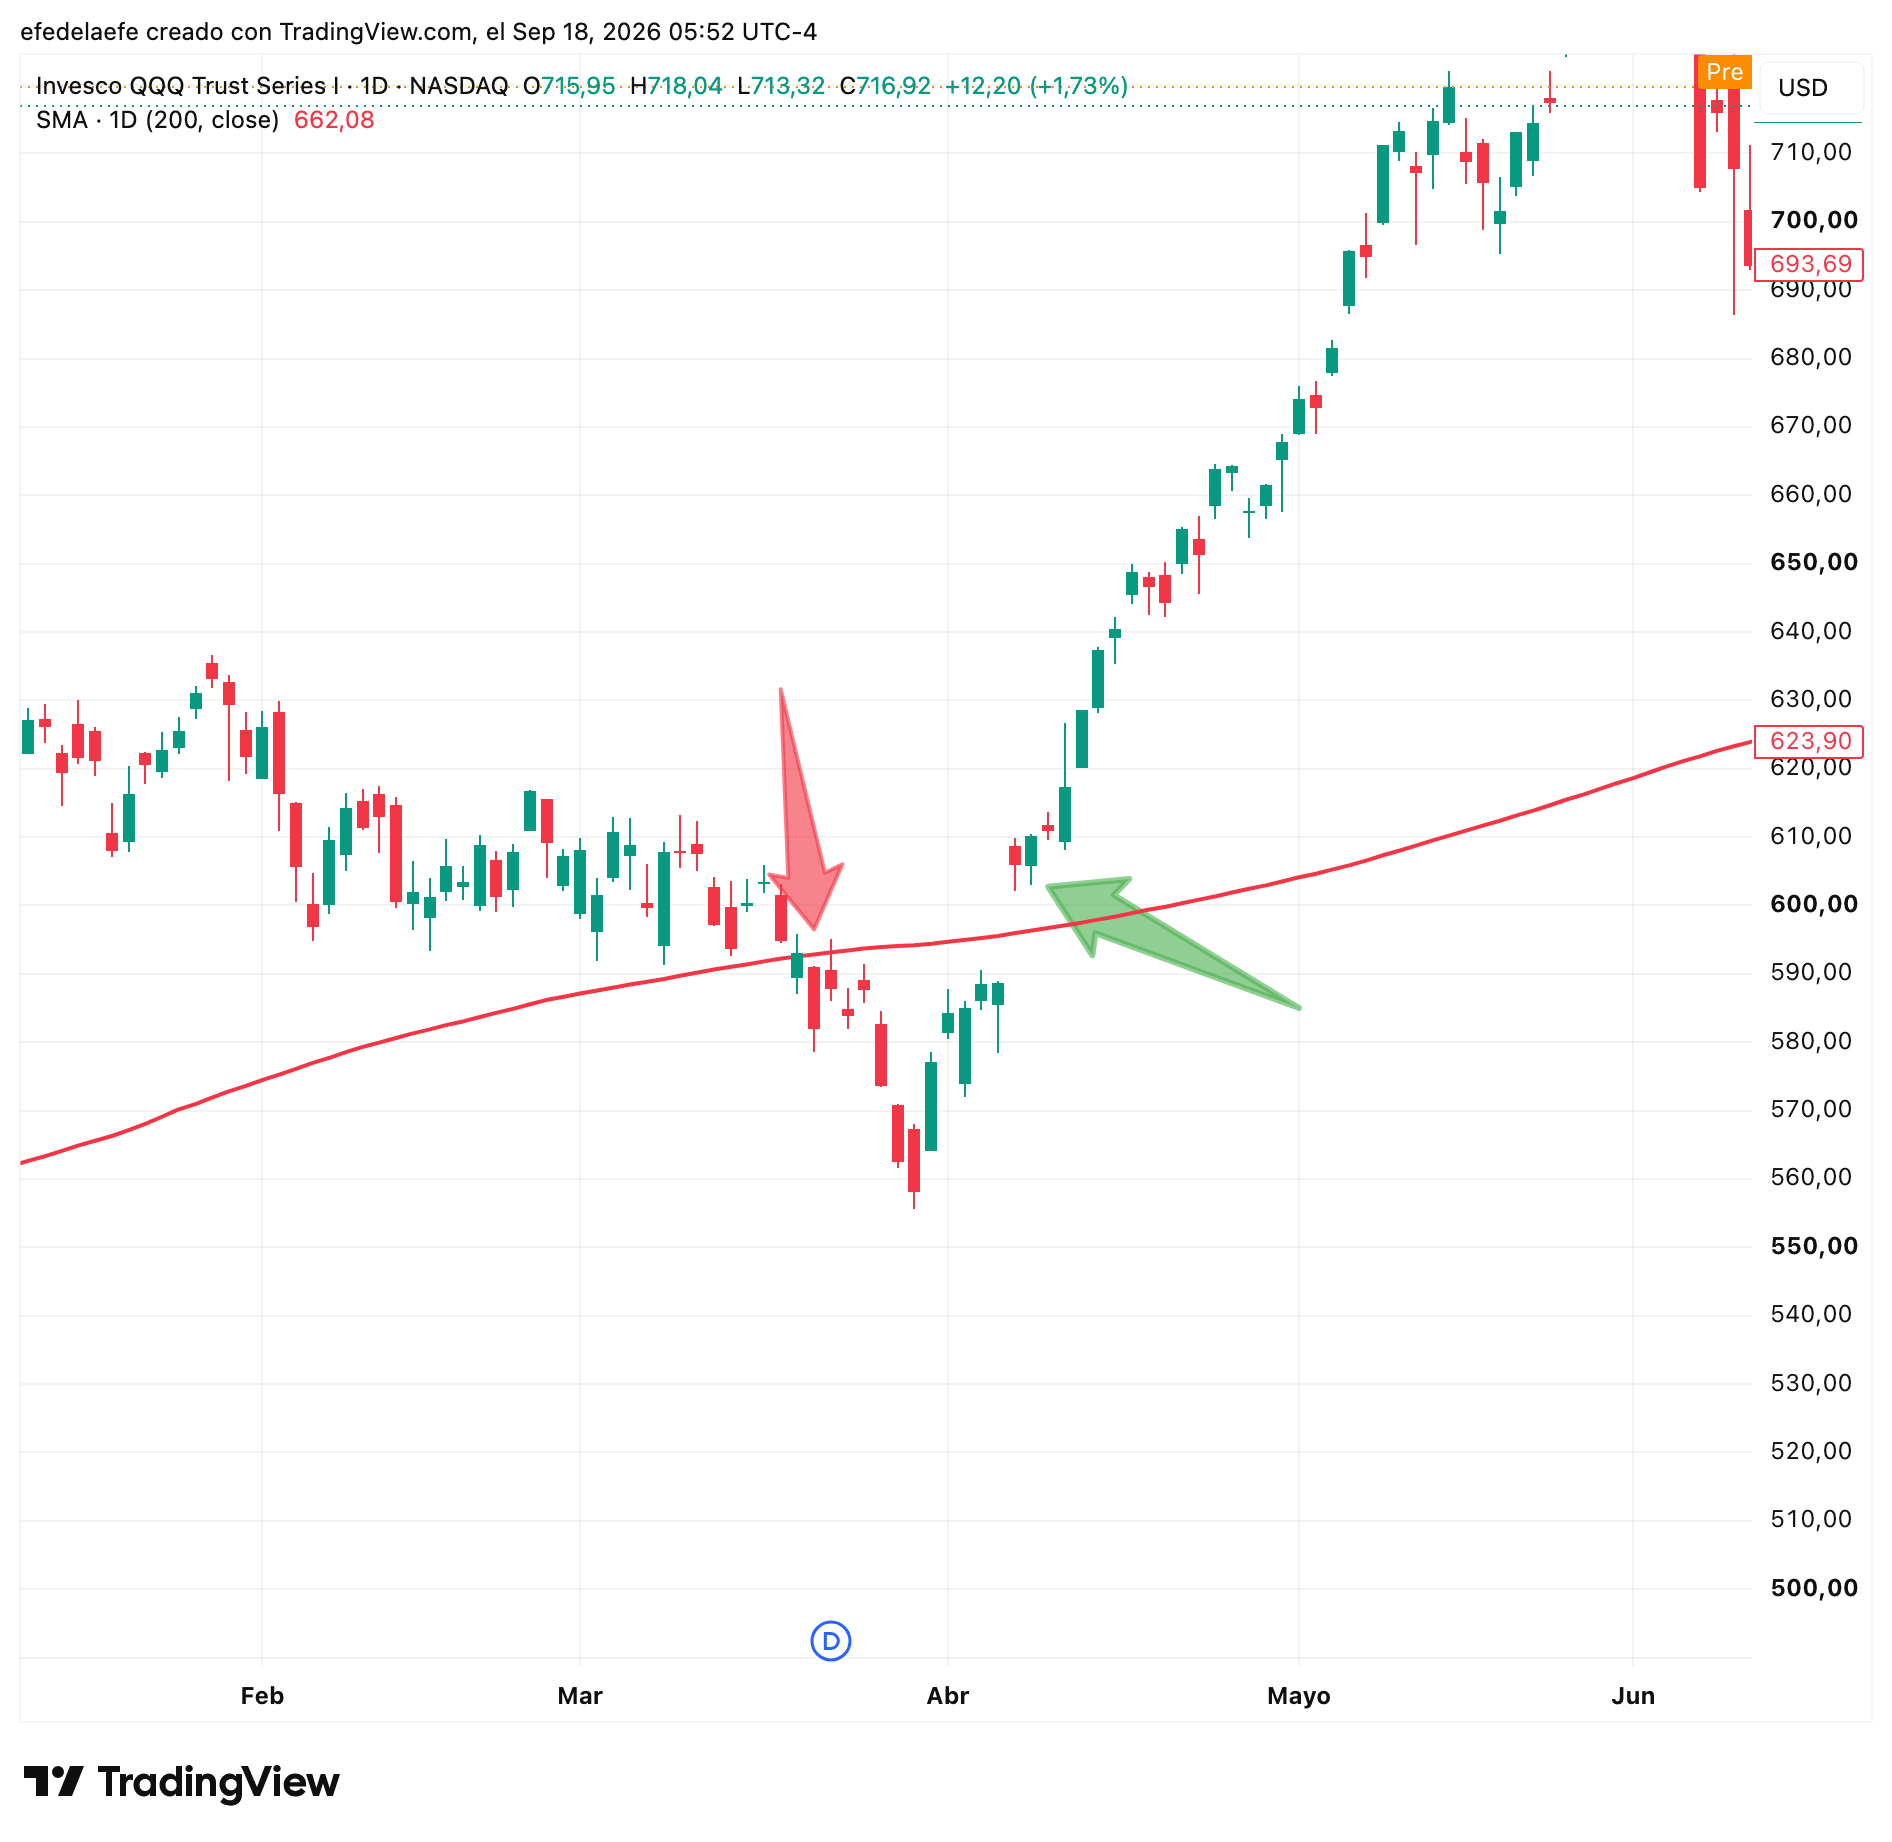
El sistema no es perfecto. Ninguno lo es. Aun así, estos cinco años enseñan dos cosas que se sostienen:
🟢 La media de 200 filtra bien. Las dos caídas serias del periodo ocurrieron con el precio ya por debajo de la línea
🟢 Por debajo de la media las caídas son más pronunciadas, aunque después el precio recupere rápido
La segunda es la que importa cuando llevas un 3x encima. Un -17% que se recupera en dos meses es un mal trago en QQQ y poco más. Pero en TQQQ es un -50%, y de un -50% sales con la mitad del capital necesitando un +100% para volver al punto de partida.
La recuperación del índice y la tuya dejan de ser la misma cosa.
Lo que resuelve
En el primer artículo conté que el coste real de llevar un 3x encima no son las comisiones, es la pregunta que se te instala en la cabeza y vuelve cada mañana: ¿y si esto es el 2000 otra vez?
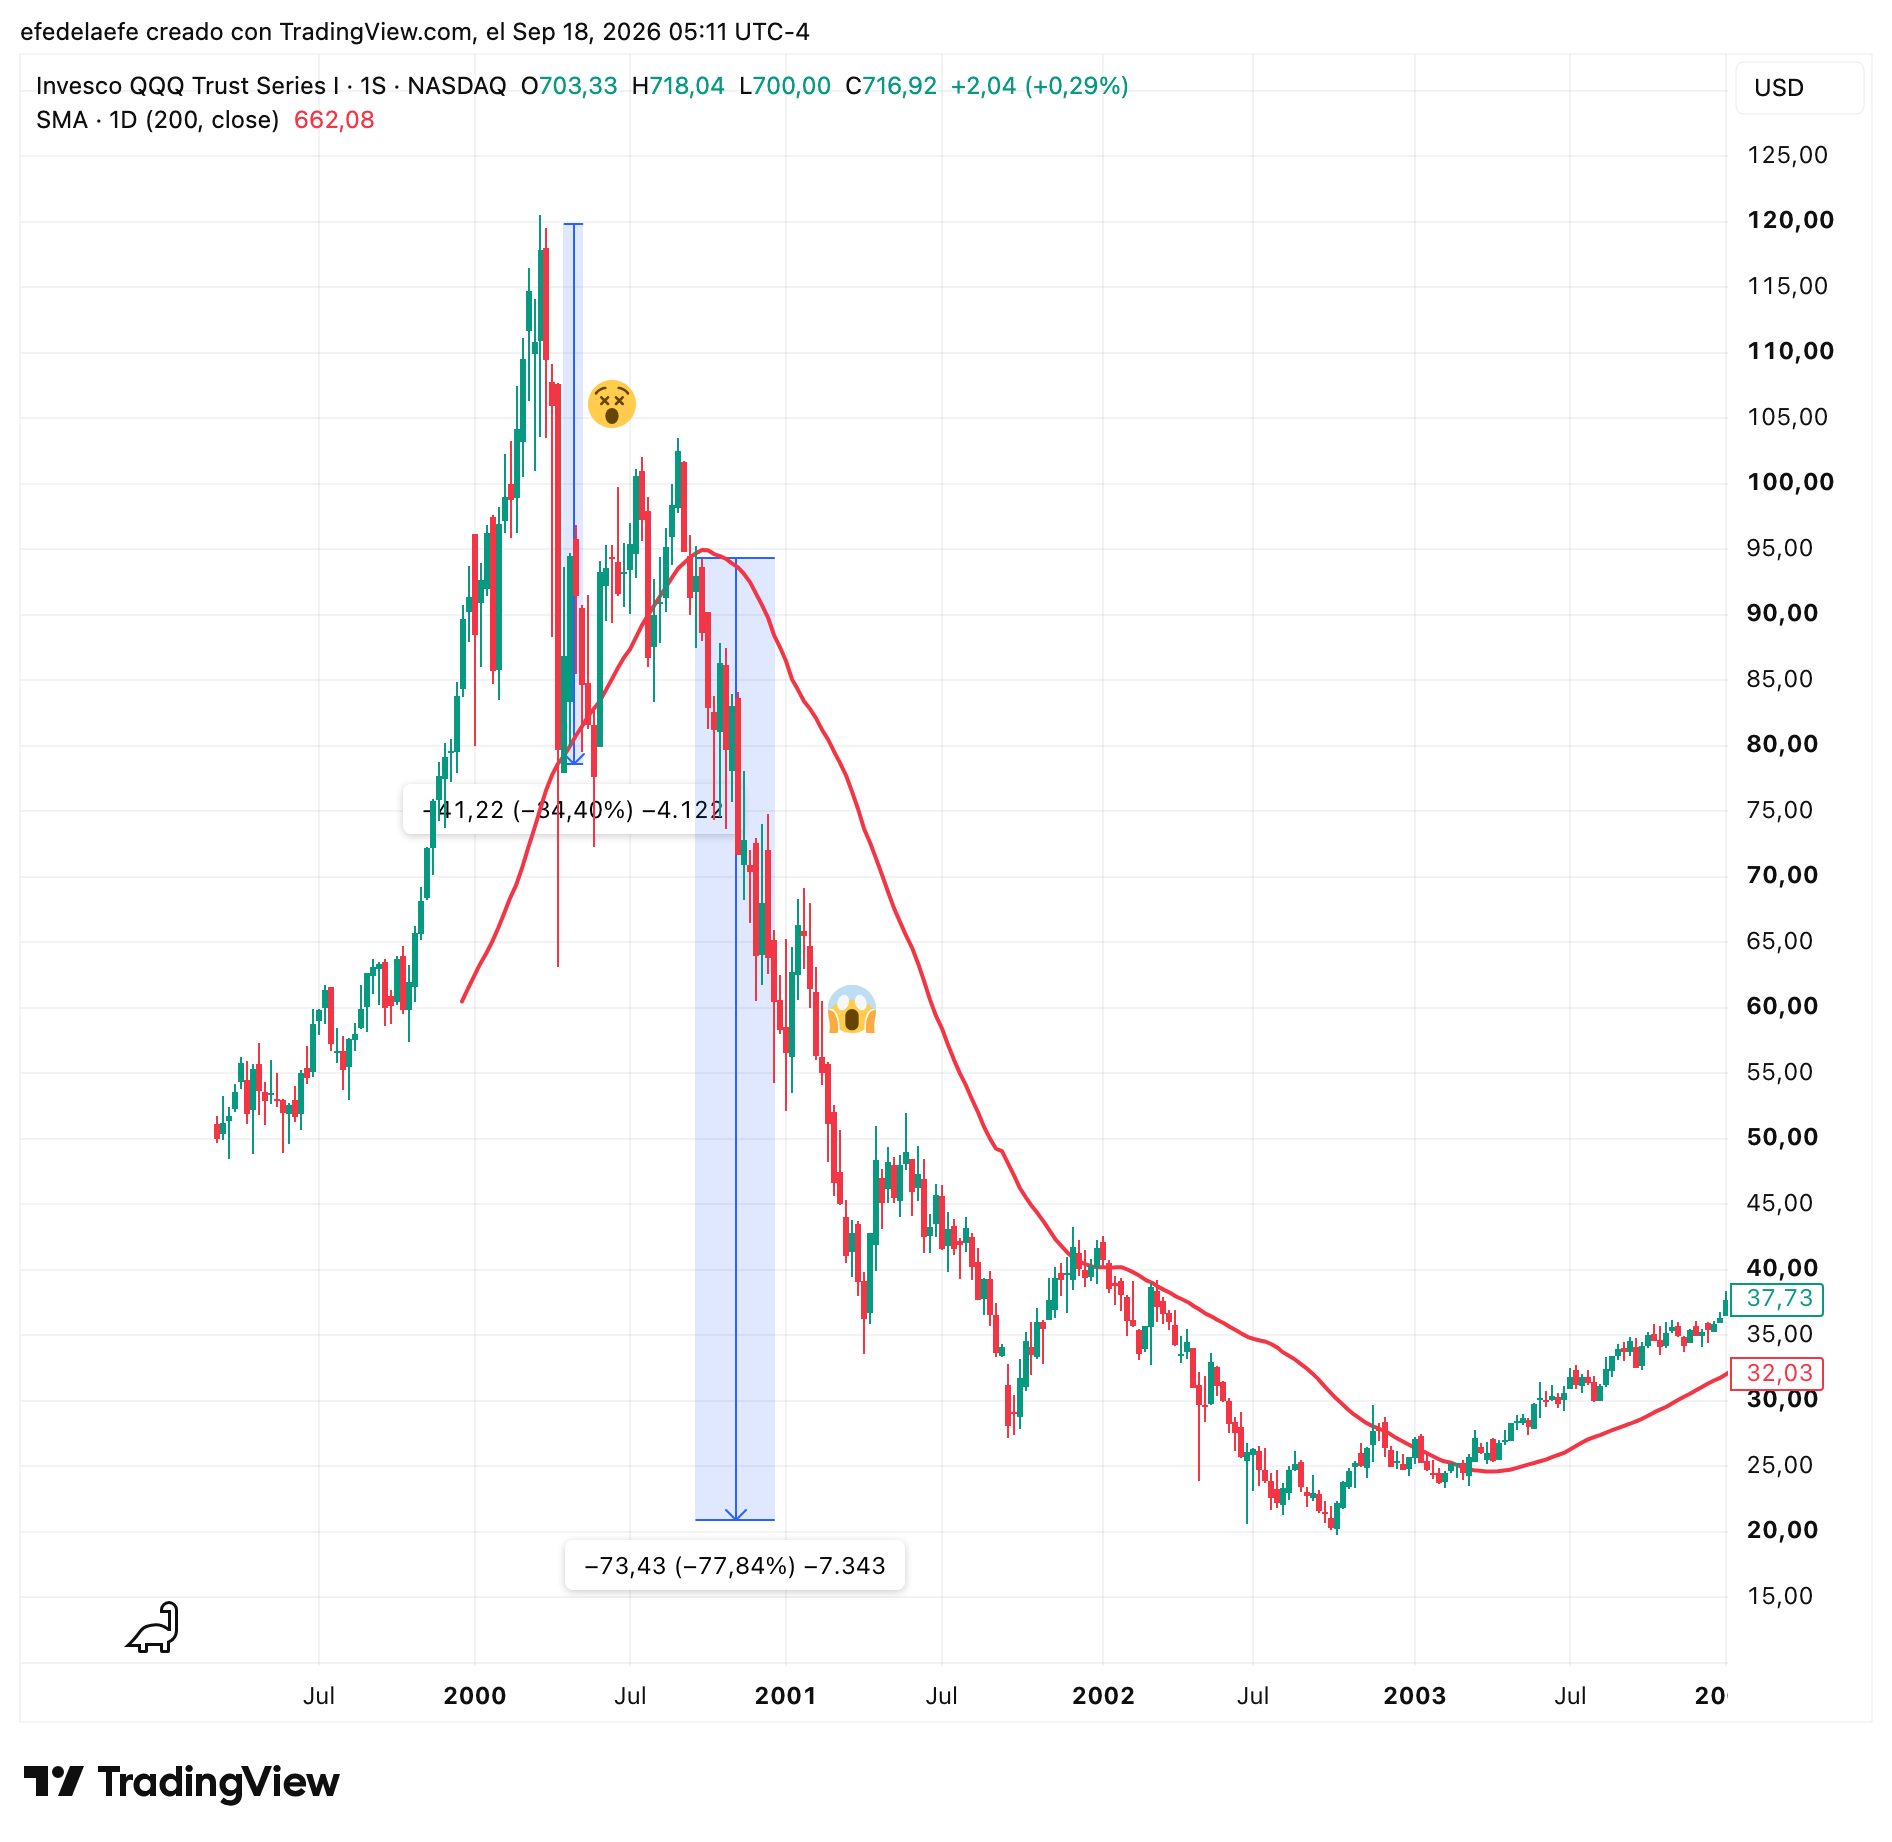
Este es QQQ entre 1999 y 2003. Dos medidas sobre el mismo gráfico.
La primera va del máximo de la burbuja hasta el cruce de la media: -34%. Ese tramo te lo comes entero, hagas lo que hagas, porque la señal llega cuando llega. En TQQQ ese mismo trozo se va al -90%.
En realidad, antes de eso el gráfico ya estaba avisando. En el máximo de marzo de 2000, QQQ cotizaba más de un 50% por encima de su media de 200.
Esa separación no se sostiene.
No hace falta saber nada sobre valoraciones, múltiplos ni modelos de negocio de empresas punto com para ver que un precio un 50% por encima de su media de 200 va a volver a ella.
Si estás dentro te lo vas a comer. Pero la avaricia en una burbuja es más poderosa que cualquier razonamiento serio. Y en realidad nunca jamás vas a vender en el punto más alto de ninguna subida.
La segunda medida arranca donde termina la primera. Desde el cruce hasta el suelo de 2002, QQQ perdió otro -77.84%. Esa es la caída de la que te salva estar fuera. En un 3x, esa segunda pierna es la que fabrica el -99% de las simulaciones, el que no se recupera nunca.
🟢 La media avisa antes: un 50% de separación no es un estado normal
🟢 La media saca después: te ahorra la pata bajista del crack
🟢 La media devuelve al mercado en 2003, cerca del suelo
No te libra del primer golpe pero te libra del segundo, que es el que no tiene vuelta. Y te quita de encima la necesidad de acertar cuándo se pincha una burbuja, que es un problema que no vas a resolver mirando valoraciones.
Lo que no resuelve
La regla no te dice cuánto meter. Resuelve el cuándo y deja el cuánto entero en tus manos, que es donde la gente se arruina de verdad.
Tampoco resuelve el problema mental que conté en el primer artículo. Estar dentro de un 3x con la media a un 2% de distancia es incómodo cada mañana. Lo que sí hace es quitarte la decisión: el día que el cierre pierde la línea, vendes.
No negocias contigo mismo, no esperas a ver, no consultas Twitter.
Solo tienes que contestar a una pregunta: ¿Nasdaq ha cerrado por encima o por debajo de la media de 200?
Ese es el valor real de este sistema. No es el 26.8% del backtest, es que tienes unas normas, un criterio escrito antes de que llegue el pánico.
Lo que nos queda por ver
9 Sig, la solución de Jason Kelly.
HFEA, la solución de Hedgefundie
Otras alternativas
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.
Los productos apalancados con reset diario pueden perder la mayor parte de su valor y no están pensados para todo el mundo.