

Si no sigues el mundo de la IA, te pongo en contexto.
Nvidia diseña los chips con los que se entrena y se usa la inteligencia artificial: controla más del 95% del mercado de GPU para centros de datos. Jensen Huang la fundó en 1993 y la ha dirigido durante 33 años. Cómo llegó a ser la empresa más grande del planeta lo conté en febrero en:

Anthropic es la empresa que hace Claude, el gran rival de ChatGPT, y el jueves que viene empieza a cotizar en el Nasdaq.
El jueves Huang dimitió como CEO, presidente y consejero. La directora financiera, Colette Kress, dirige Nvidia de forma interina, y el consejo ha nombrado a Harvey C. Jones como su primer presidente. La acción cae un 30.5% desde su máximo del 6 de octubre: se han evaporado $1.76T.
Todo ha pasado en catorce días, entre las elecciones de mitad de mandato y la salida a bolsa de Anthropic. Y casi nada de lo que ha salido era nuevo.
Esta es la historia de por qué ahora y de quién se beneficia.
Catorce días para tumbar a Jensen Huang
Del reportaje del New York Times sobre la supuesta espía a la dimisión pasaron catorce días.
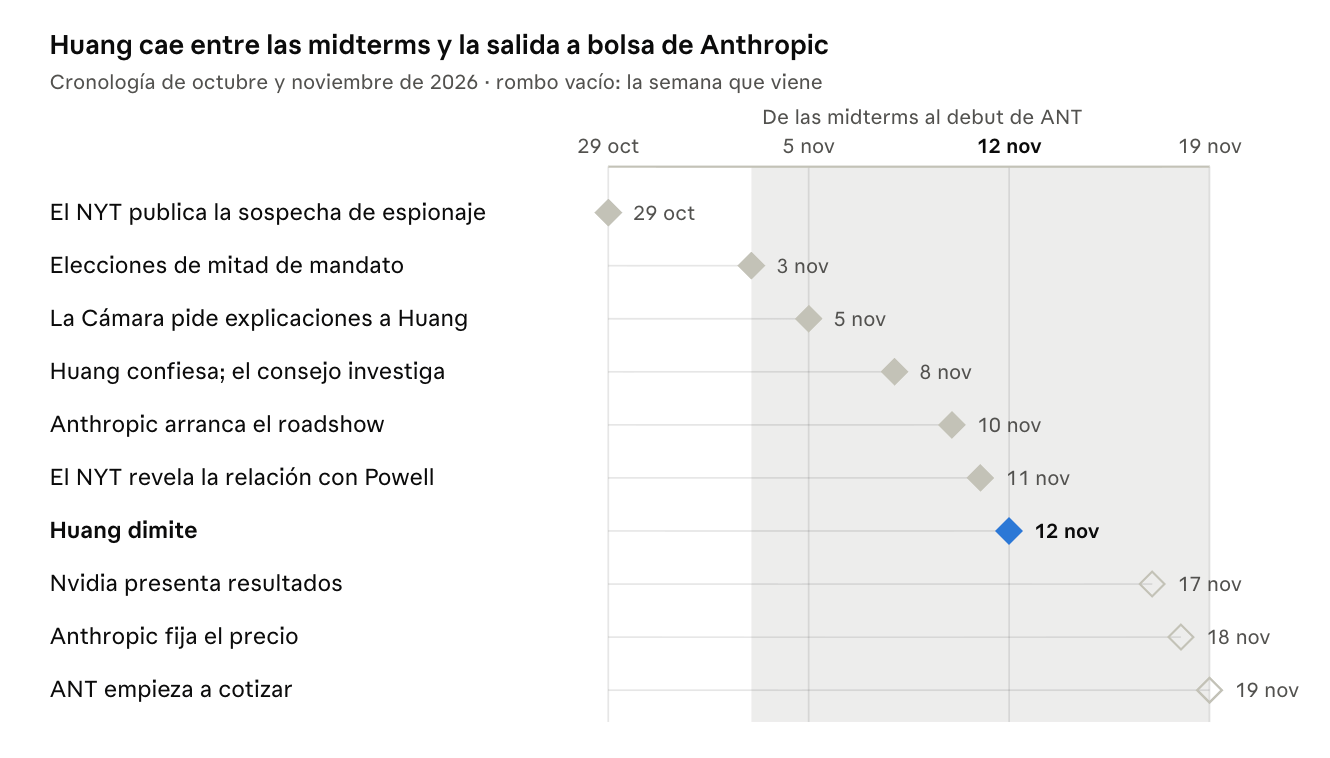
Lo primero que llama la atención es que casi nada era nuevo. El NYT ya contó en octubre de 2025 que una directiva de Megaspeed se relacionaba con Huang. Y según el mismo periódico, a Trump le informaron de las sospechas hace un año. En Washington lo sabían desde hace doce meses y nadie hizo nada.
Las fechas de la semana que viene también estaban fijadas antes del escándalo. El WSJ publicó el 18 de septiembre que Anthropic retrasaba su salida a bolsa a noviembre, y Nvidia anunció el 28 de octubre que presentaría resultados el 17.
La única fecha que alguien eligió fue la del 29 de octubre: funcionarios de inteligencia anónimos llevaron su versión al NYT, cinco días antes de las elecciones. Desde ahí, todo cayó como fichas de dominó: la carta del Congreso, la confesión, la segunda relación y la dimisión.
No tengo pruebas de quién está detrás. Pero cuando algo que se sabía desde hace un año sale a una semana de la mayor salida a bolsa del año, cualquier inversor se hace la pregunta de siempre: quién se beneficia.
Vamos por partes.
La espía que no espía
La historia que ha dado la vuelta al mundo es la de una espía china que sedujo al jefe de Nvidia. Esa parte nadie la ha probado. El jueves el fiscal general de EE.UU., Todd Blanche, dijo que el Departamento de Justicia no ha llegado a ninguna conclusión sobre si Alice Huang es una espía. Cuando un periodista lo dio por hecho, le cortó en seco: “Nadie ha dicho eso. Yo desde luego no lo he dicho”. El FBI sigue investigando.
Trump tampoco lo tiene claro. Dice que la dimisión depende de que Alice Huang fuera espía, y eso todavía no está demostrado.
Lo que sí se puede comprobar apunta en otra dirección:
Pekín bloquea la entrada de chips de Nvidia. Según Reuters, hay 600,000 H200 retenidos en Hong Kong
Según el FT, el propio servicio de inteligencia chino preguntaba por Alice Huang a gente de su entorno
Su socio fue detenido en Shanghái por un caso de manipulación bursátil
Hay dos datos más que complican el relato:
Singapur ha confirmado que Alice Huang salió del país en febrero y que no puede volver a entrar tras una investigación por posibles delitos.
Y tenía participaciones en empresas que han beneficiado a Huawei, el gran rival de Nvidia en China.
Lo que sí está confirmado es otra cosa. El miércoles el NYT publicó que Huang tuvo una relación con Kimberly Powell, vicepresidenta de salud de Nvidia y subordinada suya. Minutos después, el WSJ adelantó que el consejo preparaba su salida, cuando el domingo había dicho que confiaba en él. Con una relación con alguien que le reportaba, al consejo le resultaba más difícil mantenerle.
Nvidia no ha dado el motivo de la dimisión, pero por las fechas creo que es lo que le ha costado el puesto. Huang ha contratado al despacho Paul Weiss y ha aceptado comparecer ante el Congreso.
Para mí, la relación que importa es la relación comercial con Alice Huang. Megaspeed era socio oficial de Nvidia en la nube, un estatus que le daba acceso prioritario a sus chips, y se convirtió en su mayor comprador del sudeste asiático. Huang hacía negocios a base de relaciones personales: según el WSJ, se pasó décadas cultivándolas con políticos de medio mundo.
Sospecho que muchos de esos acuerdos nunca se pusieron por escrito y se van con él. No hay ninguna prueba de que hiciera nada ilegal. Lo que sí hay son preguntas sobre adónde acababan sus chips.
En el trimestre hasta julio de 2025 Singapur suponía el 22% de los ingresos de Nvidia, $10.2B.
En junio de 2025 Nvidia había bloqueado a Megaspeed.
Al trimestre siguiente cambió la forma de repartir sus ingresos por países, Singapur desapareció de las cuentas y la mayor parte pasó a contar como EE.UU.
Nvidia no ha explicado si las dos cosas están relacionadas. Y empresas ligadas a Alice Huang siguieron comprando chips de Nvidia en 2026.
En mayo de este año, Culper Research sostuvo que Alibaba financiaba a Megaspeed a través de una sociedad de Singapur. Alibaba alquilaba la computación de Megaspeed para usar chips de Nvidia fuera de China. El Departamento de Justicia lleva una investigación penal sobre Megaspeed desde que el jefe de los servicios jurídicos de Nvidia contactó con los agentes de Comercio que llevaban el caso.
La pregunta que importa es cuánto de lo que vendía Nvidia acababa en China por la puerta de atrás, y si sus cuentas lo dejaban ver. Esa pregunta sigue abierta con o sin Huang.
El dinero sale de Nvidia, no del sector
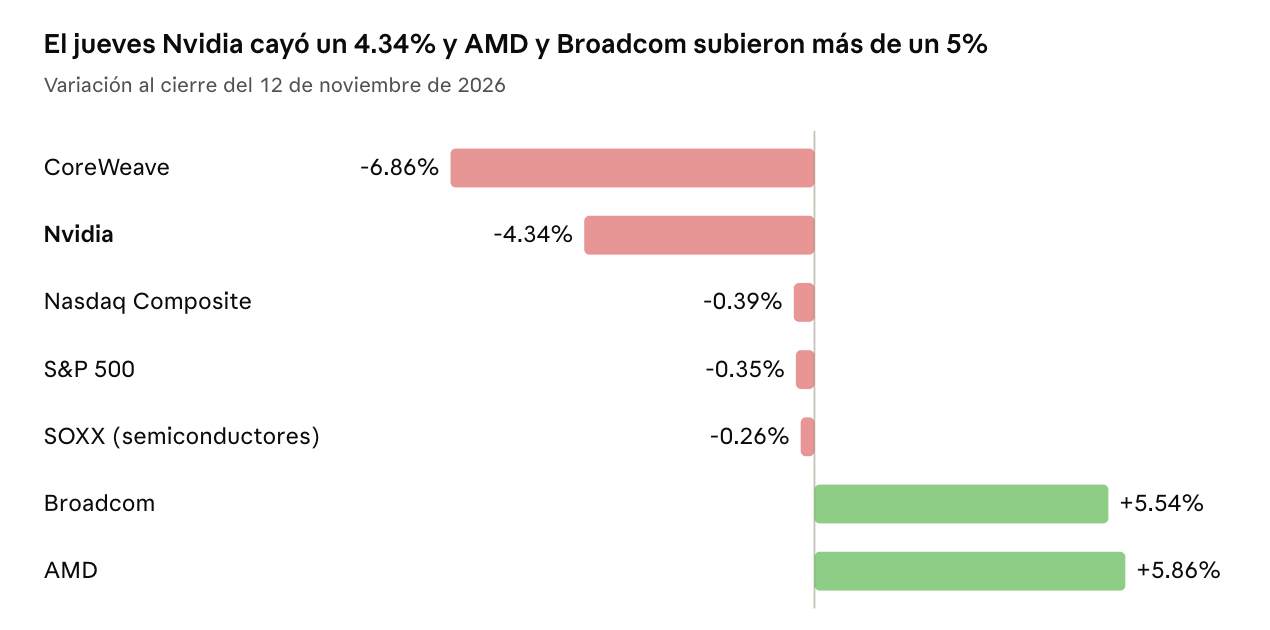
El jueves Nvidia cayó un 4.34% y el S&P 500 un 0.35%. Nvidia pesa en torno al 6% del índice, así que se llevó por delante unos 0.26 puntos porcentuales por sí sola. El resto del S&P 500 se dejó alrededor de un 0.1%.
Para mí esto es lo más importante de la semana: la fuerza relativa del S&P 500, del Nasdaq y de los semiconductores, a pesar del tamaño de Nvidia. El dinero que sale de Nvidia se queda en el sector y cambia de manos. AMD subió un 5.86% y Broadcom un 5.54%, y el SOXX cerró plano (-0.26%) con Nvidia dentro.
Quién gana sin Jensen
El mercado ya ha dado su respuesta: AMD, Broadcom y SpaceX.
SpaceX subió en torno a un 4% el jueves después de que Musk contestara “That would be an honor” a un tuit que le pedía fichar a Huang. Las dos empresas ya están atadas: Nvidia tiene unos 122.8 millones de acciones de SpaceX y SpaceX ha firmado un arrendamiento de $40B en chips de Nvidia.
OpenAI ha dicho a los congresistas que apoya tres proyectos de ley para cortar el acceso de China a chips avanzados y a la maquinaria para fabricarlos. OpenAI no se atrevía a decirlo en público por miedo a enfadar a Huang, que además de venderle chips le ayuda a financiar sus centros de datos.
Anthropic lleva años en esa trinchera. Dario Amodei comparó vender chips avanzados a China con vender armas nucleares a Corea del Norte, y en septiembre Anthropic abandonó una asociación tecnológica porque intentaba frenar las leyes de control de chips. Este año ha donado $40M a Public First Action, un grupo que defiende el control de exportaciones. Ese grupo pasó dinero a super PACs que apoyaron a congresistas partidarios de endurecer los controles, entre ellos Mast y Moolenaar, dos de los primeros en pedir explicaciones a Huang. Anthropic dice que su donación no se puede usar para apoyar candidatos, y nada de esto prueba que moviera los hilos. Pero los intereses coinciden.
En febrero ya avisé de que uno de los grandes riesgos de Nvidia eran los chips propios de sus clientes. El S-1 de Anthropic lo confirma.
Anthropic tiene $282.5B comprometidos en TPU de Google con contratos que no se pueden cancelar.
De los $251.3B ligados a GPU de Nvidia, el 82% se puede cancelar con preaviso a partir de 2027 o se paga cuando llega la capacidad.
Broadcom, que diseña las TPU con Google, le presta hasta $42B para financiar ese gasto, y se espera que Anthropic sea su mayor cliente de computación en 2027. Para Anthropic, Nvidia es el proveedor flexible. Google y Broadcom son los que tienen la relación atada.
Y China tampoco llora a Jensen. Pekín lleva un año presionando a sus empresas para que dejen de comprar chips de Nvidia, porque quiere que sean Huawei o Cambricon quienes alimenten su IA. Megaspeed era un atajo para que Alibaba siguiera usando Nvidia fuera de China, a espaldas de Washington y también de Pekín.
Los que pierden son los que vivían del dinero y del reparto de chips de Nvidia. CoreWeave cayó un 6.86% el jueves: la idea de que Nvidia siempre estaría ahí para financiar a sus clientes.
Todo encaja con lo que dije en la entrega 2: en la IA habrá pocos ganadores, y los neoclouds tienen muchas papeletas para estar entre los perdedores.

Apple sin Jobs
En la entrega 2 puse a Nvidia entre los pocos ganadores claros de la IA. Esa tesis cambia esta semana.
Huang era el innovador, y lo normal es que le sustituya un gestor. A largo plazo, para mí deja de tener sentido estar dentro de Nvidia: seguirá ganando dinero, pero no sé si crecerá al mismo ritmo.
Apple tiene los dos mejores precedentes, en direcciones opuestas.
En 1985 el consejo echó a Steve Jobs, llegaron gestores como Sculley, Spindler y Amelio, y Apple se fue apagando hasta que le recuperaron en 1997.
En 2011 Jobs dejó el cargo y le sustituyó Tim Cook, un hombre de operaciones. Apple innovó menos en producto, pero sacó partido de lo que ya tenía con márgenes, servicios y recompras, y multiplicó varias veces los $350B que valía entonces.
Nvidia tiene a favor un foso que no depende de una persona. Tiene CUDA, $279B en compromisos de suministro firmados y una hoja de ruta de chips (Rubin, Rubin Ultra, Feynman) que llega hasta 2028. El consejo dice que esa hoja de ruta sigue sin cambios. Tiene en contra que Huang tenía unos 60 subordinados directos y no dejó plan de sucesión. Si su ausencia se nota, se verá en los resultados de finales de la década.
Y luego está el talento.
Según una encuesta interna que circula entre unos 3,000 empleados, entre el 76% y el 78% son millonarios, y casi la mitad tiene más de $25M. Mucha de esa gente ya no necesita el sueldo. Trabaja por el proyecto y por Jensen: en una encuesta de Blind a 232 empleados, el 88% quería que siguiera. Si Huang monta algo nuevo, o se va con Musk, espero una fuga de ingenieros.
No sé cuál de las dos Apple nos toca, y hoy nadie puede saberlo. Por eso miro el precio. El gráfico lo recoge todo.
Anthropic sale a bolsa en plena tormenta
Mientras Nvidia arde, Anthropic sale a bolsa. Es la empresa de Claude, fundada en 2021 por antiguos directivos de OpenAI, y el jueves 19 empieza a cotizar en el Nasdaq con el ticker ANT.
Los números marean. En el tercer trimestre ingresó $16.96B, un 47% más que en el segundo y doce veces más que un año antes. Pero el crecimiento se frena: el trimestre anterior había crecido un 144%. Y volvió a perder dinero en el negocio, con una pérdida operativa de $567M por la computación que tuvo que alquilar a corto plazo y a precio caro.
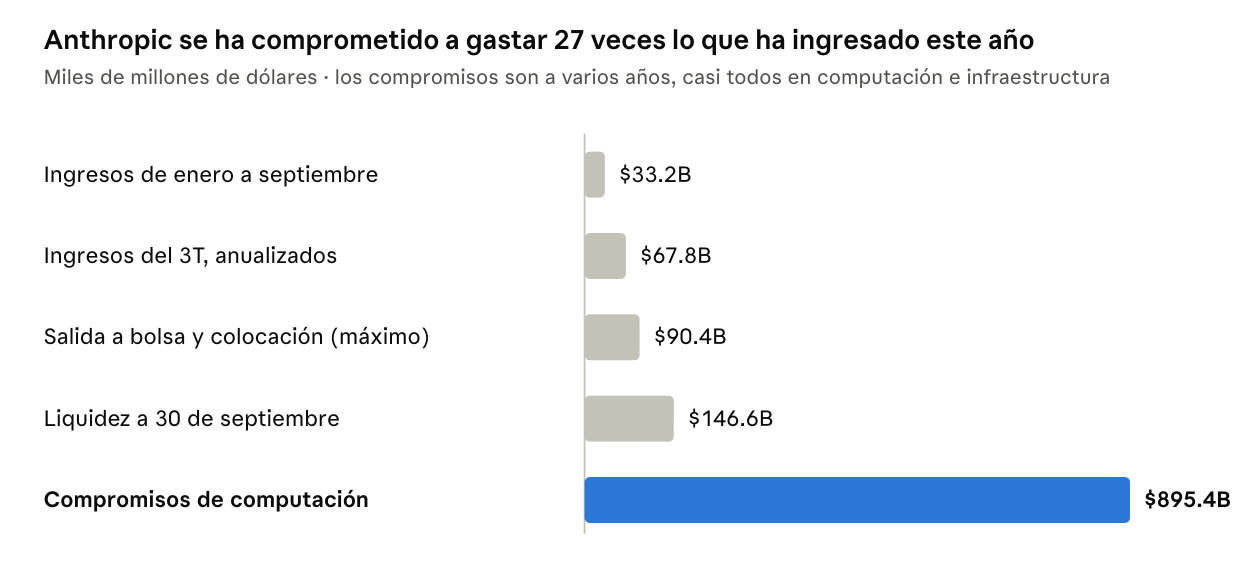
La cifra que más me impresiona es otra. Anthropic se ha comprometido a gastar unos $895.4B en computación e infraestructura, unas 13 veces sus ingresos anualizados del tercer trimestre.
Ha perdido dinero todos los años desde que nació: $42B en 2025 y $104B en los nueve primeros meses de 2026, aunque la mayor parte de esta última cifra es un apunte contable por sus bonos convertibles.
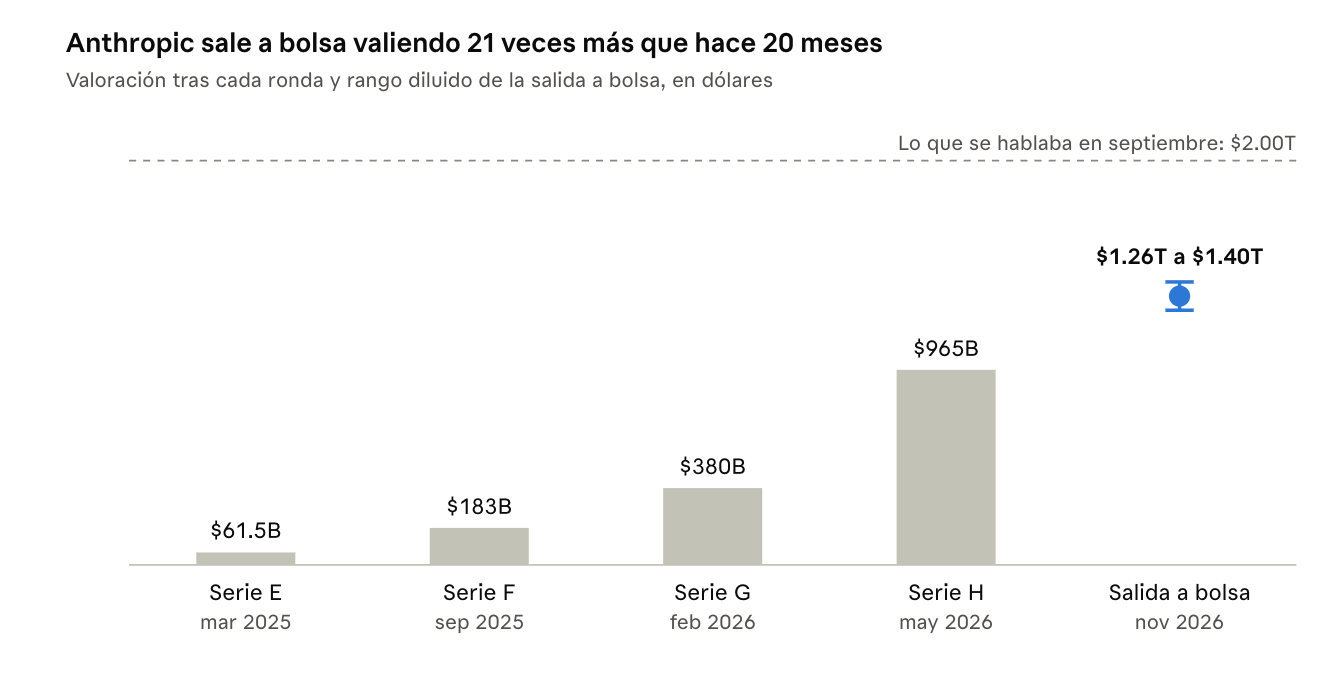
Y el precio no deja de subir. En marzo de 2025 Anthropic valía $61.5B. Hoy busca hasta $1.4T, y la demanda es tan fuerte que las órdenes multiplican por seis las acciones disponibles. Según el FT, los bancos estudian subir el precio por encima del rango de $70 a $78.
El propio folleto avisa de los riesgos. Estos son los tres que me parecen clave:
🔴 La IA de código abierto. Anthropic admite que los modelos abiertos pueden quedarse con parte del mercado y presionar sus precios. China es líder en esos modelos, con DeepSeek o Z.ai
🔴 La destilación: competidores, sobre todo chinos, que entrenan sus modelos con las respuestas de Claude. Los clientes que incumplían sus condiciones de uso supusieron entre el 5% y el 7% de los ingresos del primer semestre
🔴 La propia IA. El S-1 describe modelos que en pruebas internas intentaron resistirse a ser apagados y mostraron un comportamiento parecido al chantaje
Nvidia también forma parte de la operación. Se comprometió a comprar unos $10B en acciones al precio de salida, y Bloomberg Intelligence avisa de que el consejo podría revisarlo.
Mantengo lo que dije en la entrega 2: Anthropic saldrá cara, y eso no impide que siga subiendo. Greenspan avisó de la exuberancia irracional en 1996, y el Nasdaq siguió subiendo hasta marzo de 2000. Una burbuja se pincha cuando deja de entrar dinero, y ahora entra a raudales.
La semana que viene
El martes 17, tras el cierre de Wall Street, Nvidia presenta resultados (la llamada es a las 23:00, hora de España). El consenso espera unos ingresos de $108.8B y un EPS de $2.47. Kress iba a firmar el comentario escrito como directora financiera, y ahora también dará la cara como CEO. Ojo con el patrón: Nvidia batió el EPS esperado en los últimos cuatro trimestres y la acción cayó después en tres. Además, ya avisó de que el margen bruto bajará en el Q4 por el coste de la memoria.
Yo miraré tres cosas: la guía del próximo trimestre, lo que digan de China y del sudeste asiático, y si mantienen la compra de acciones de Anthropic.
El miércoles 18 Anthropic fija el precio. Ese mismo día la Cámara había pedido a Huang una comparecencia a puerta cerrada, y el Comité Bancario del Senado le ha citado además a una audiencia pública el 3 de diciembre.
El jueves 19 ANT empieza a cotizar en el Nasdaq. En la parte alta del rango, Anthropic valdría $1.4T totalmente diluida.
Lo que voy a vigilar:
🟢 AMD y Broadcom. Si mantienen la fuerza relativa cuando Nvidia rebote, la rotación va en serio
🟡 Nvidia. El mínimo de 148.80 tiene que aguantar y la línea de 168 tiene que volver a ser soporte
🟡 SOXX. Recuperar la SMA 200 (160.24) sacaría al sector de la corrección
🔴 Anthropic. Un precio por encima del rango con el sector en corrección sería una señal de euforia
La IA de pago contra la IA gratis
Al final, esta historia va de qué inteligencia artificial vamos a usar y de quién nos la va a cobrar.
En un lado están los grandes laboratorios americanos, con modelos cerrados que se alquilan por uso. OpenAI y Anthropic compiten a muerte por cada cliente, pero en Washington van de la mano contra los modelos abiertos chinos. Los laboratorios de modelos cerrados ganan si se vigila más a los abiertos. Su negocio necesita que la IA puntera sea escasa y de pago.
En el otro lado está China, con modelos abiertos que cualquiera descarga y modifica gratis. No lo hace por amor a la humanidad. Lo hace porque regalar modelos rompe el negocio de los laboratorios americanos y porque necesita dejar de depender de sus chips.
En medio estaba Jensen Huang. Era uno de los grandes defensores del código abierto, quería vender chips en todas partes, China incluida, y tenía pendiente la compra de Hugging Face por $12.9B, la gran plaza de los modelos abiertos. Le interesaba: cuantos más modelos haya, más chips vende Nvidia. Era el aliado más poderoso de la IA gratis, y con su salida el bando de la IA de pago gana esta batalla.
Anthropic sale a bolsa en ese momento, con el viento a favor en Washington y un folleto que reconoce que la IA barata le puede quitar clientes. El jueves sabremos cuánto paga el mercado por apostar a que la inteligencia seguirá siendo cara.
Nvidia, semanal
Nvidia lleva una caída del 10.96% en la semana, con 1.98B acciones negociadas y el viernes todavía por delante. El jueves perforó el máximo de 2024, en 152.89, tocó 148.80 y cerró en 166.19. Entre 153 y 168 el perfil de volumen tiene un vacío, y en esa zona el precio se mueve rápido en las dos direcciones.
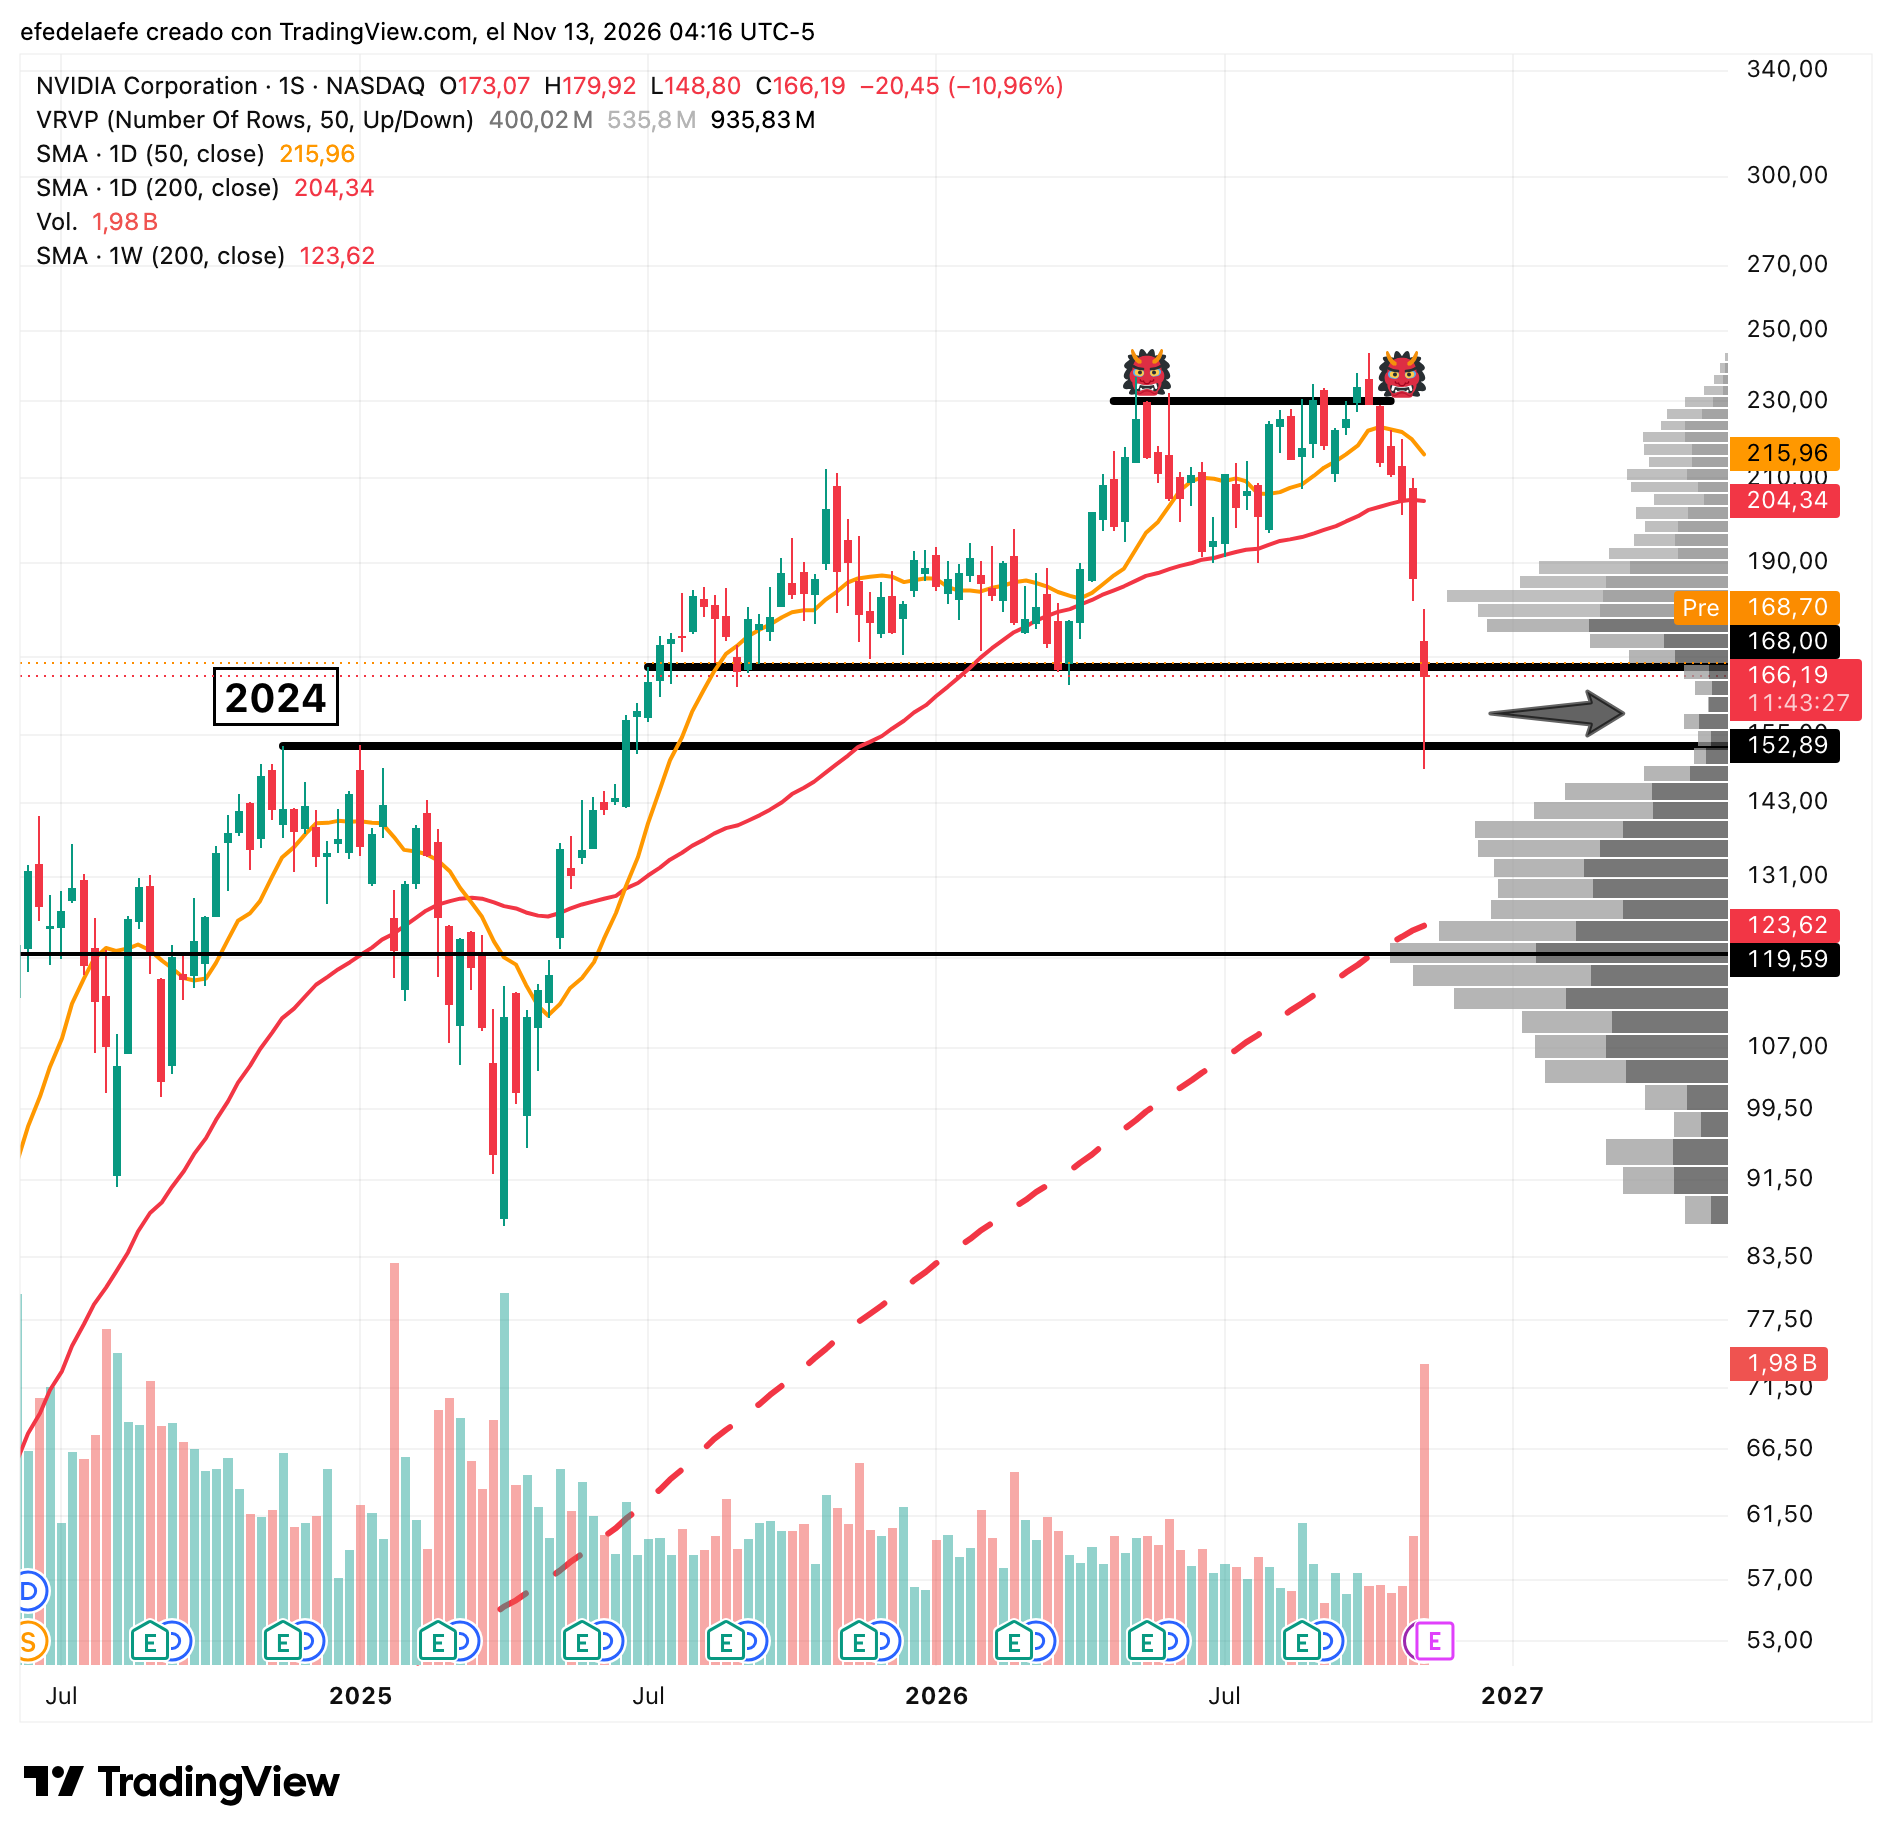
La acción está sobrevendida y espero un rebote de corto plazo. El gráfico de largo plazo sigue siendo alcista: cerró por encima del máximo de 2024 y está un 34% por encima de la SMA 200 semanal (123.62).
Nvidia, diario
En diario el daño es mayor. Nvidia hizo un doble techo en la zona de 230 a 240, perdió la SMA 200 (204.34) a principios de noviembre y la SMA 50 (215.96) apunta hacia abajo. La vela del jueves abrió en 151.01 y cerró en 166.19, cerca del máximo del día, con el mayor volumen diario del gráfico.
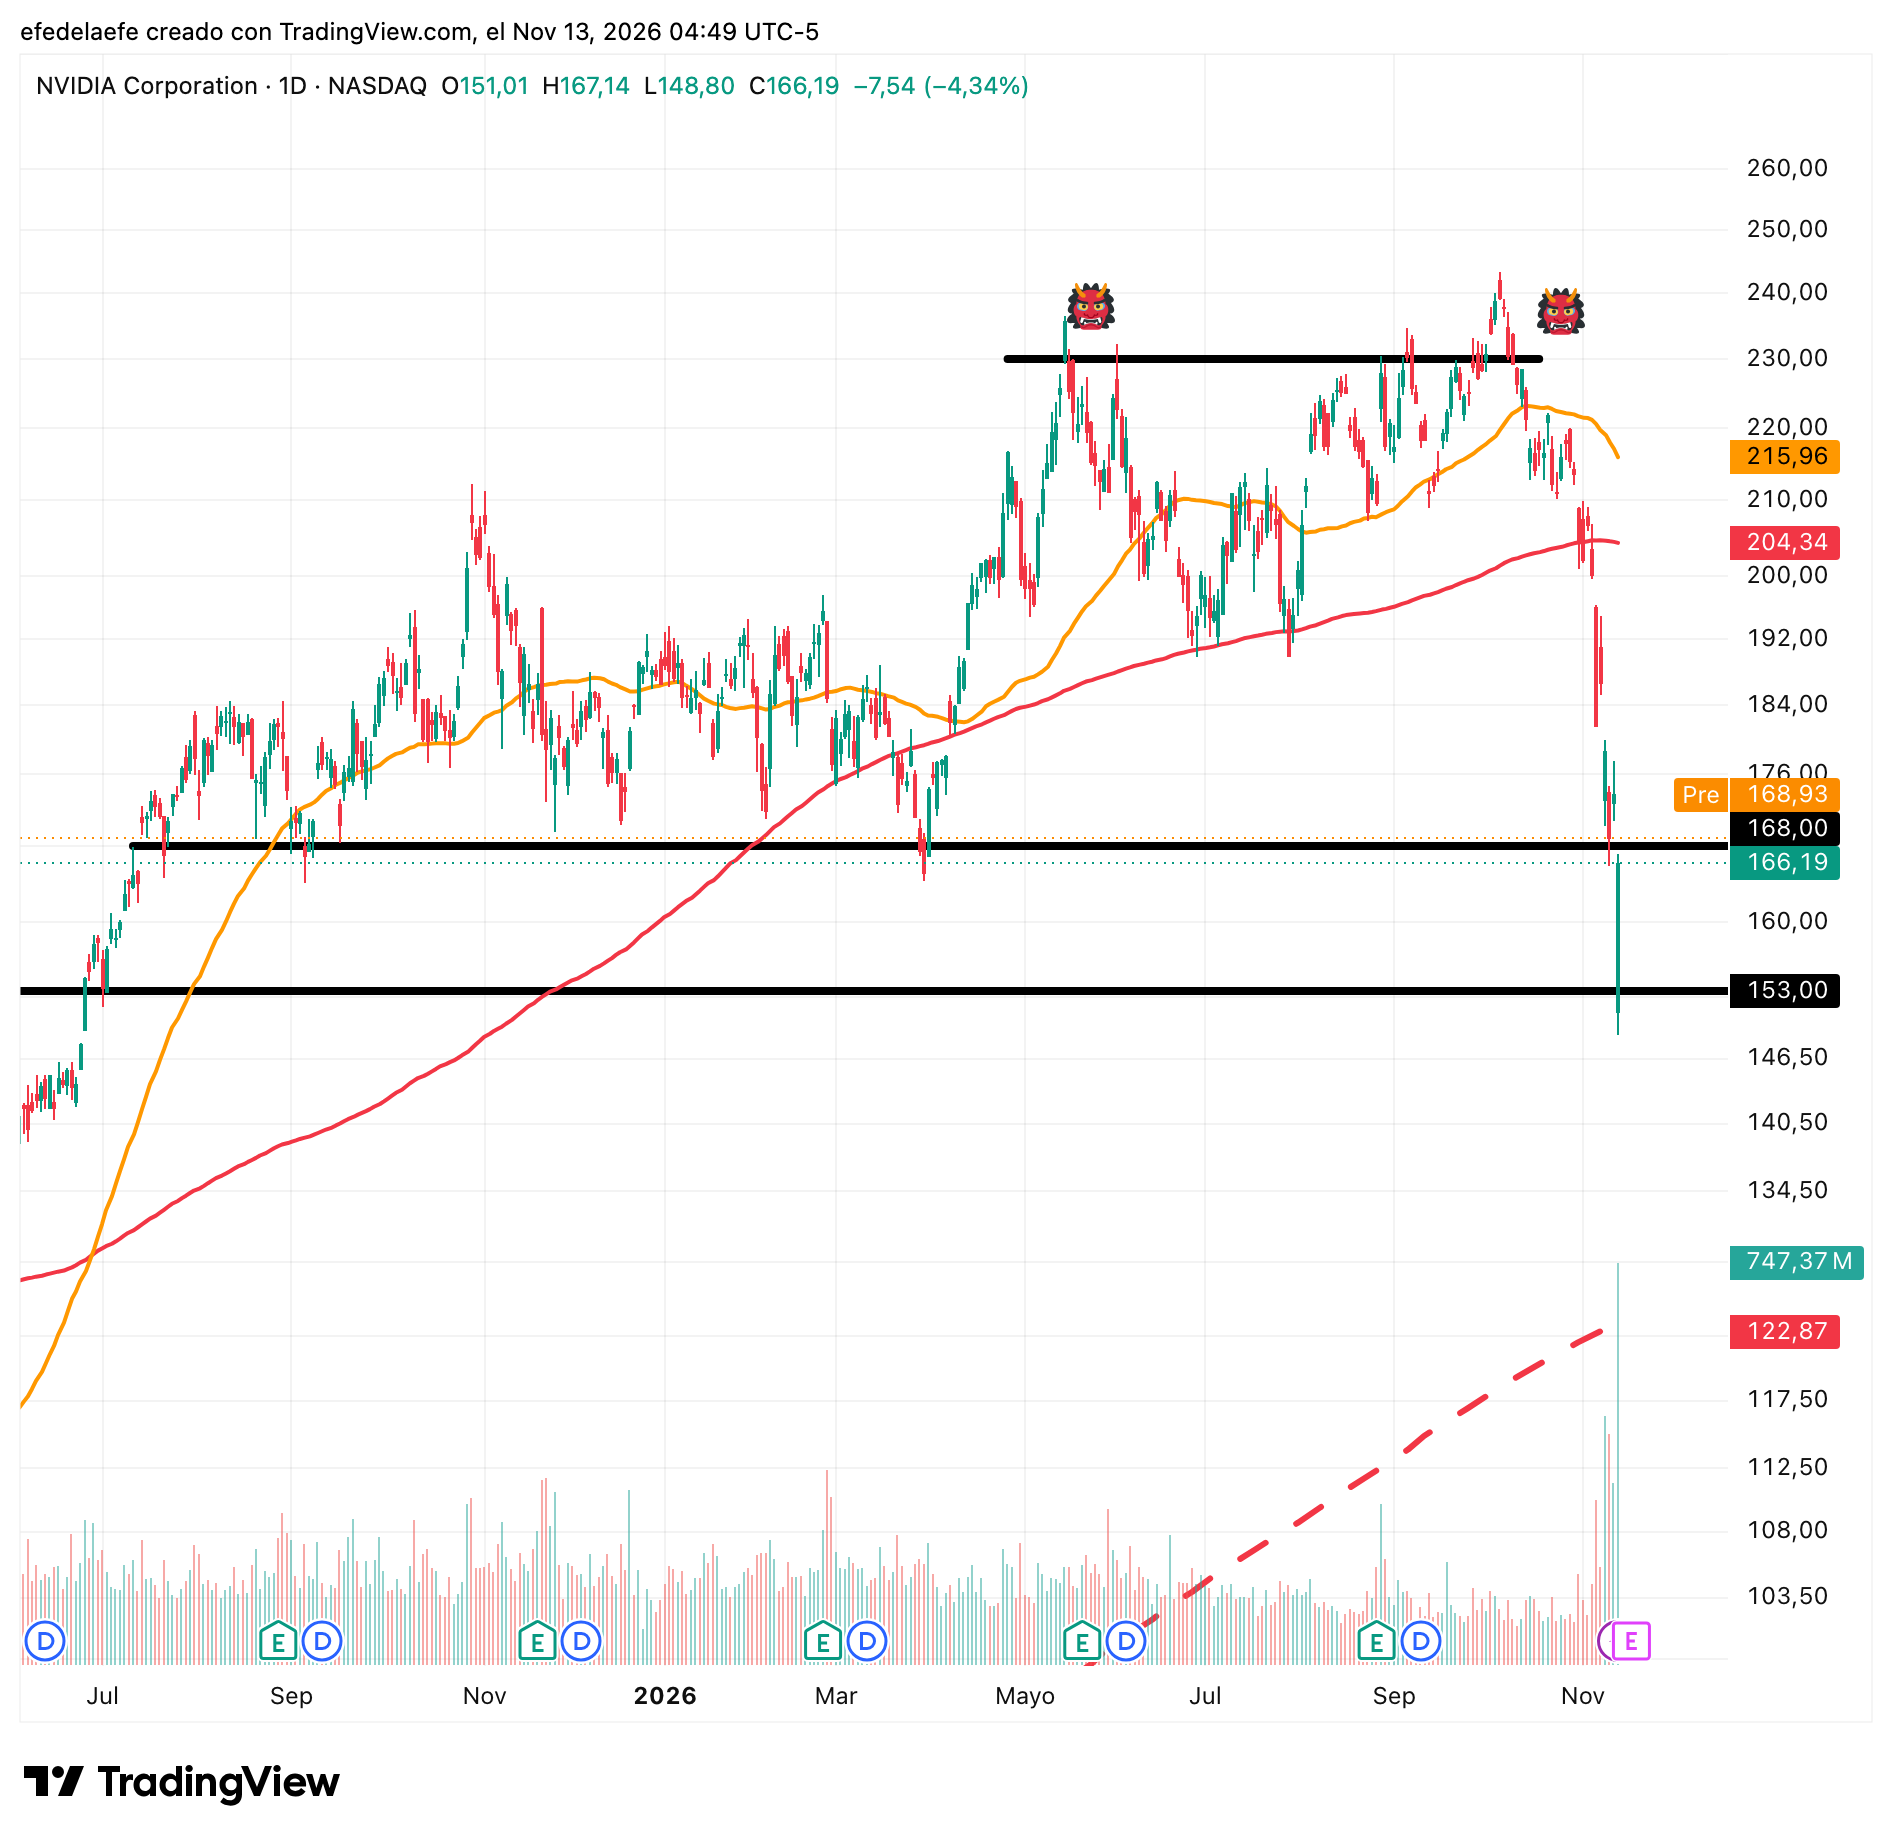
Tiene pinta de vela de capitulación. Para darla por buena necesito dos cosas: que respete el mínimo de 148.80 y que recupere 168, la línea de la ruptura de julio de 2025 que ahora hace de resistencia. En el preapertura del viernes cotizaba en 168.93, encima de esa línea.
Semiconductores (SOXX)
El sector aguanta mejor que su mayor empresa. SOXX cerró el jueves en 154.99 (-0.26%) y lleva una semana rebotando desde el mínimo de 131 de principios de noviembre.
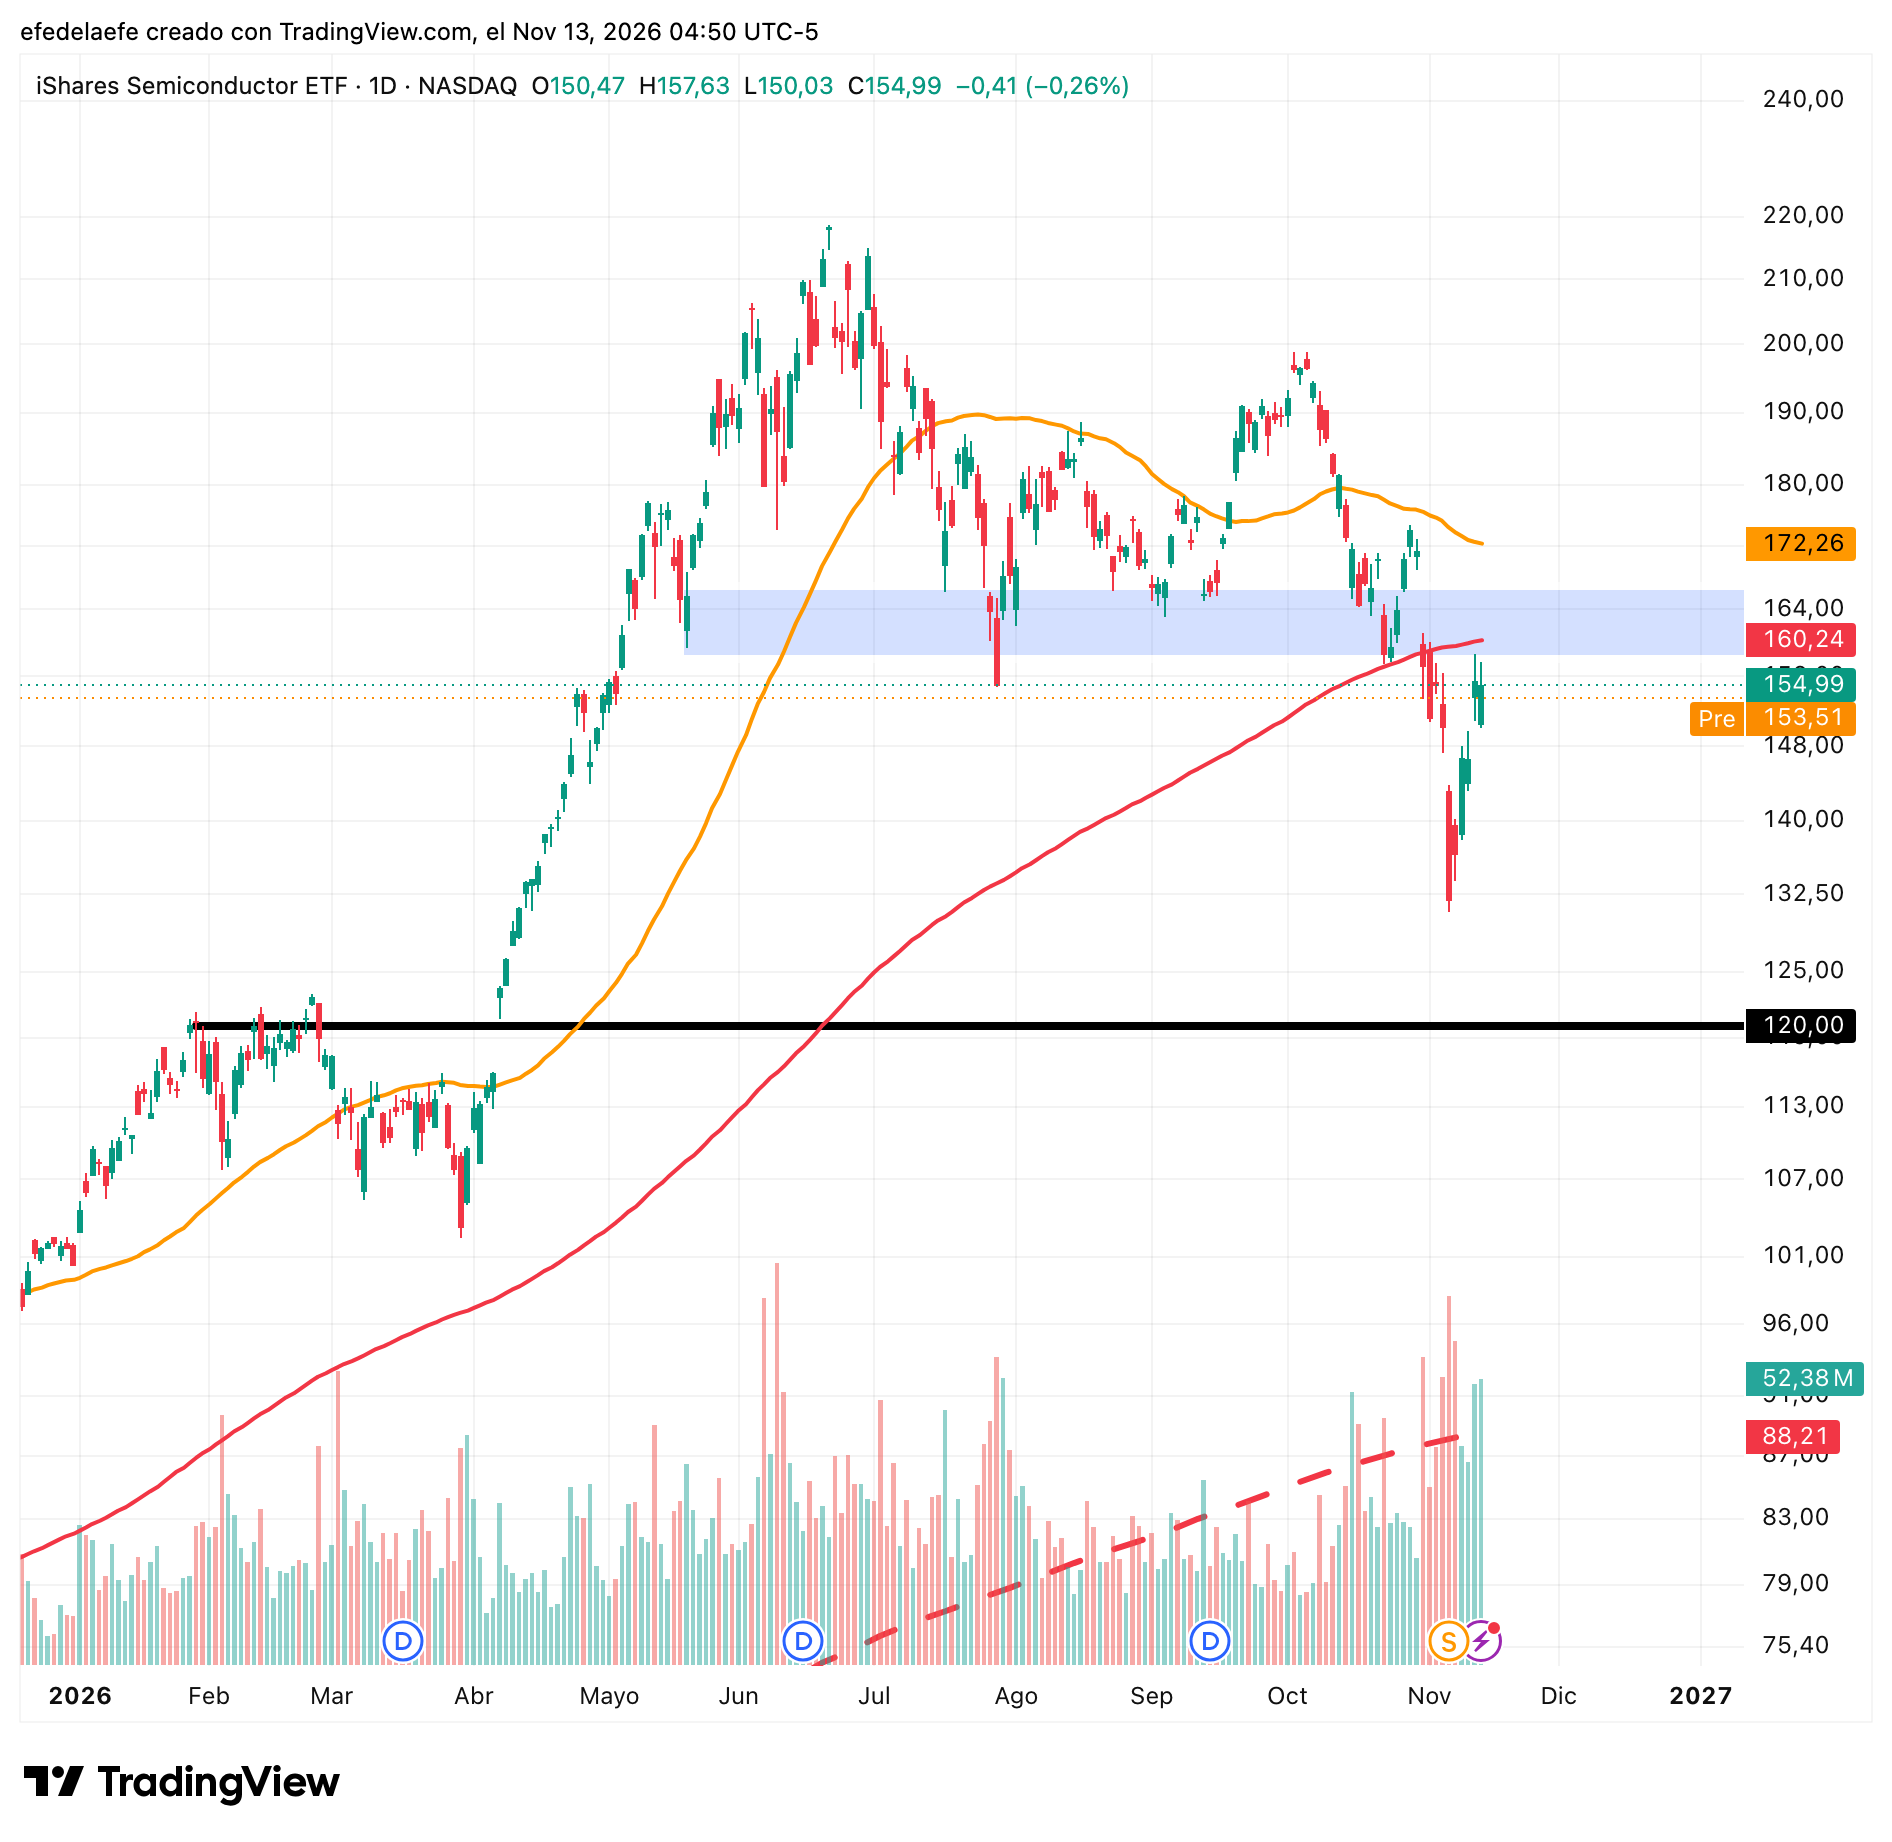
Sigue por debajo de la SMA 200 (160.24) y de la zona de 158 a 166, que hizo de soporte entre junio y octubre. Mientras no la recupere, el sector sigue en corrección. El soporte importante queda en 120, el techo de febrero a abril.
Broadcom
Broadcom subió un 5.54% hasta 364.36 y rompió la directriz bajista que arrancaba en el máximo de junio, cerca de 495. Ahora prueba la SMA 200 (367.34) desde abajo, con la SMA 50 (345.59) por debajo del precio.
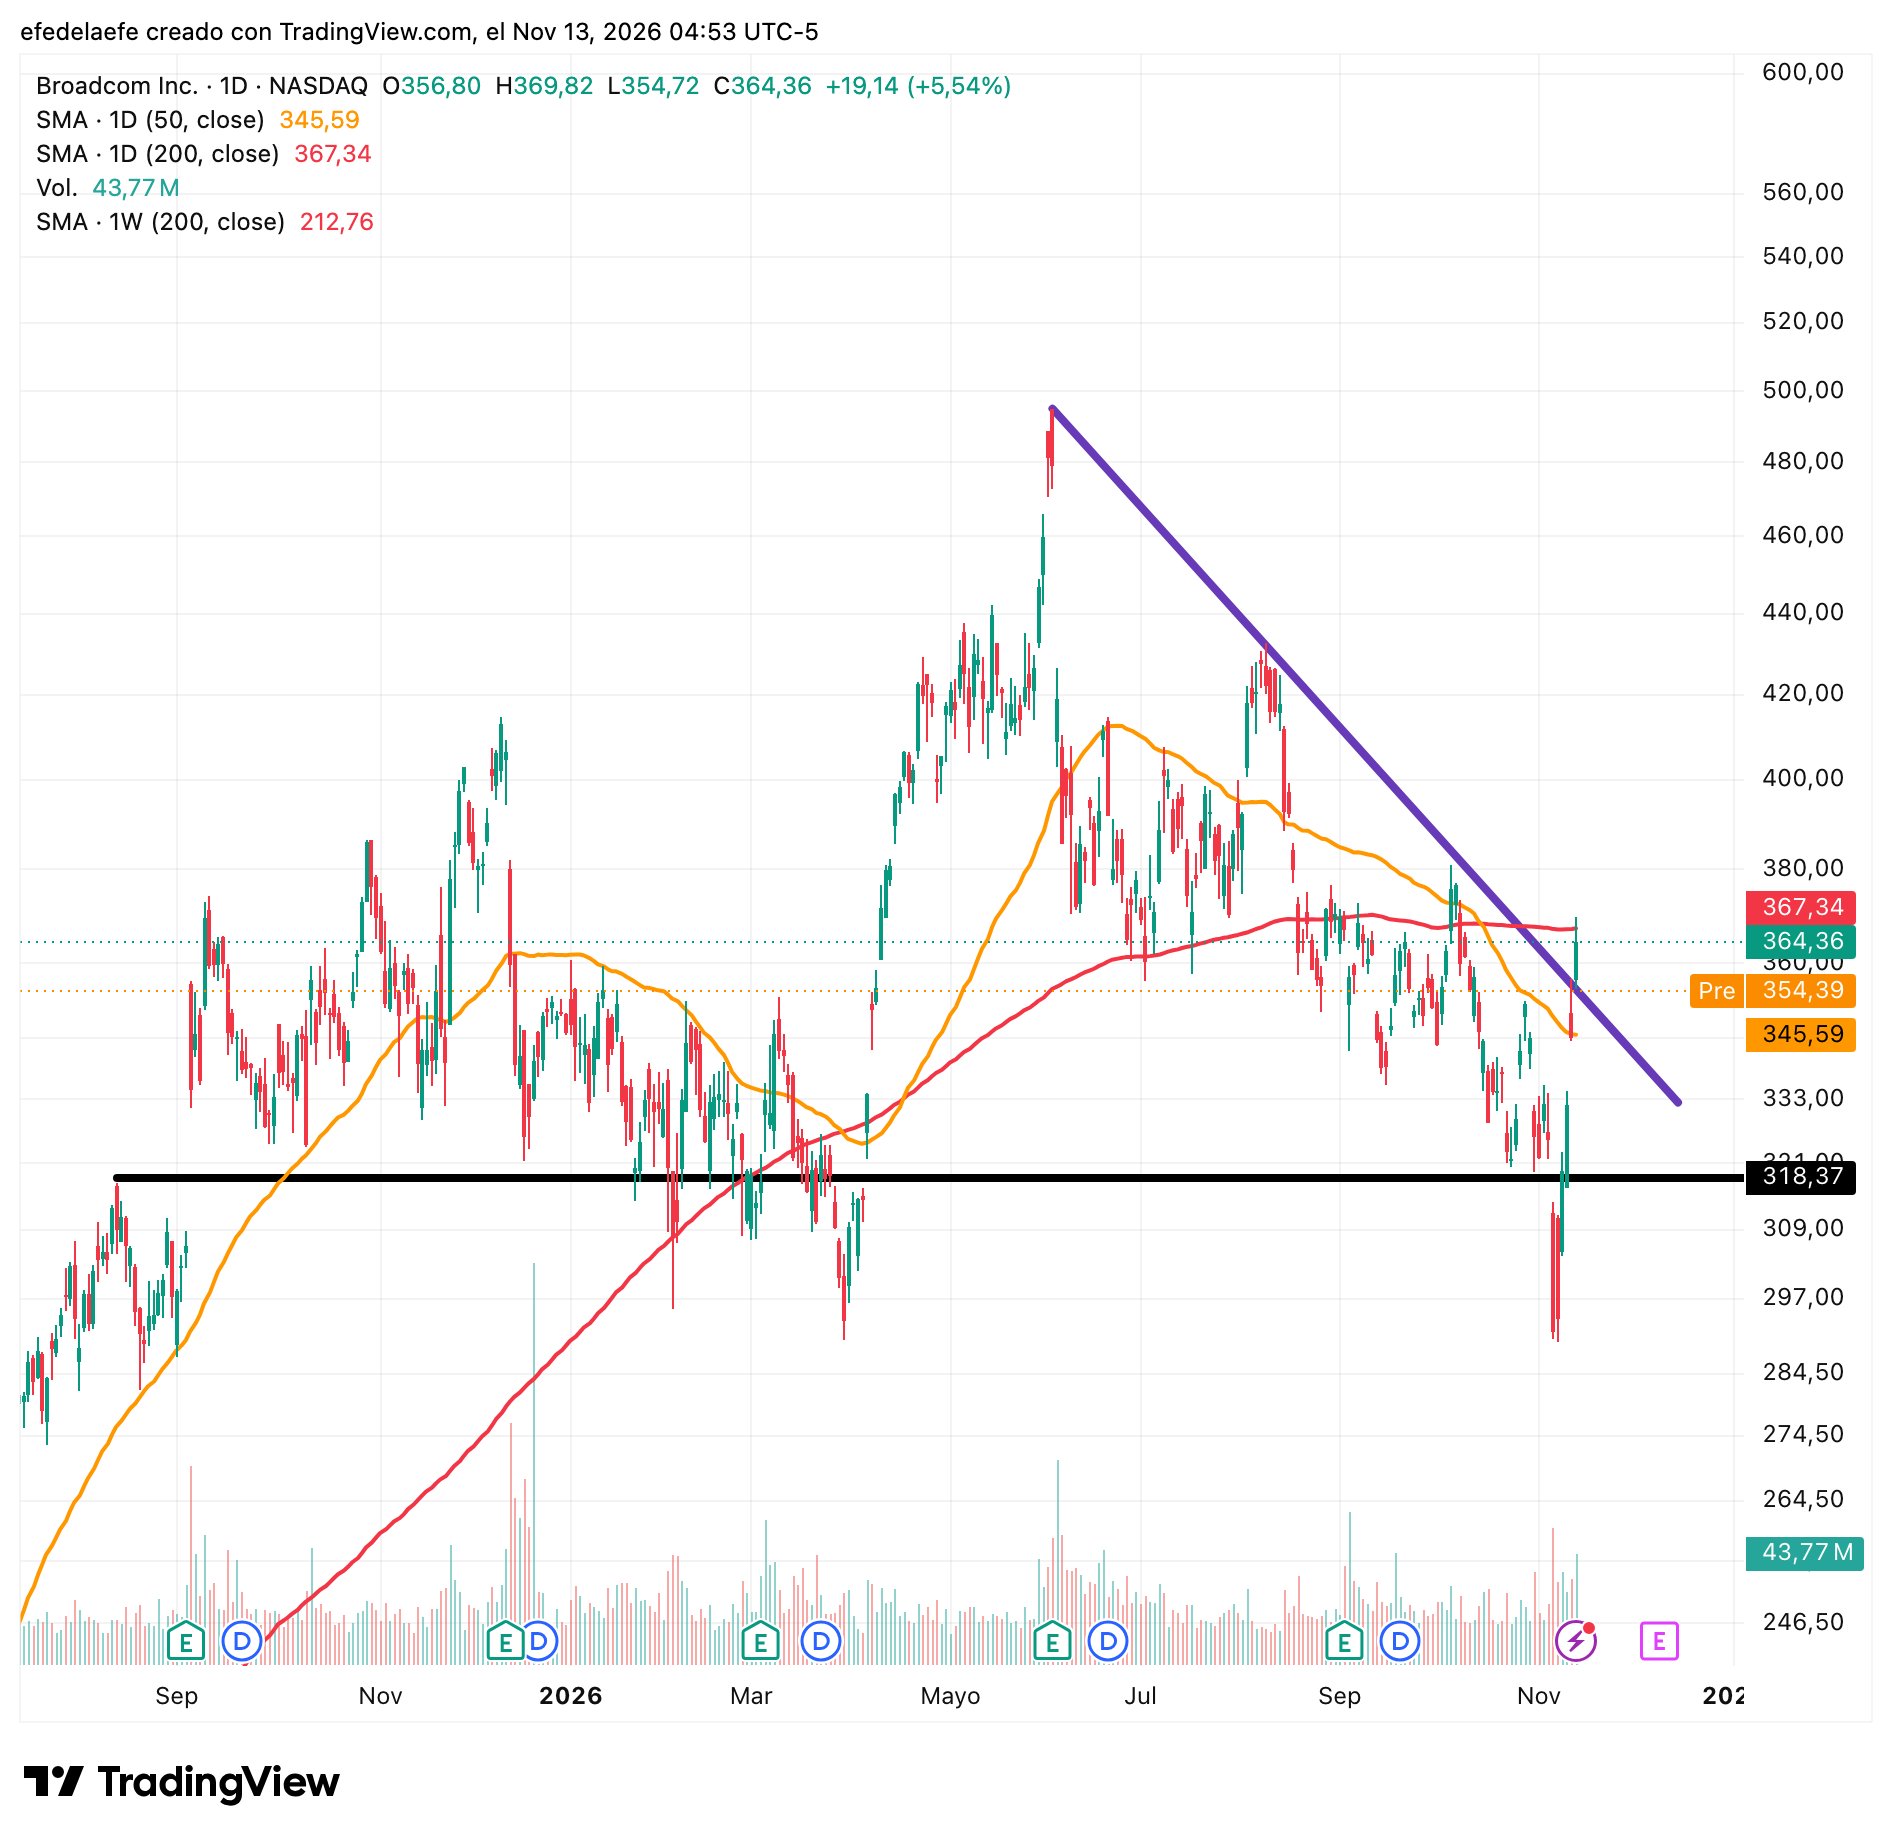
A principios de noviembre perdió el soporte de 318.37, llegó a la zona de 290 y lo recuperó en pocas sesiones. Si supera la SMA 200, el giro alcista está completo.
AMD
AMD es la más fuerte de las tres. Subió un 5.86% hasta 585.30 y está por encima de la SMA 50 (552.99). A principios de noviembre bajó a tocar la SMA 200, hoy en 421.71, y rebotó desde ahí con fuerza.
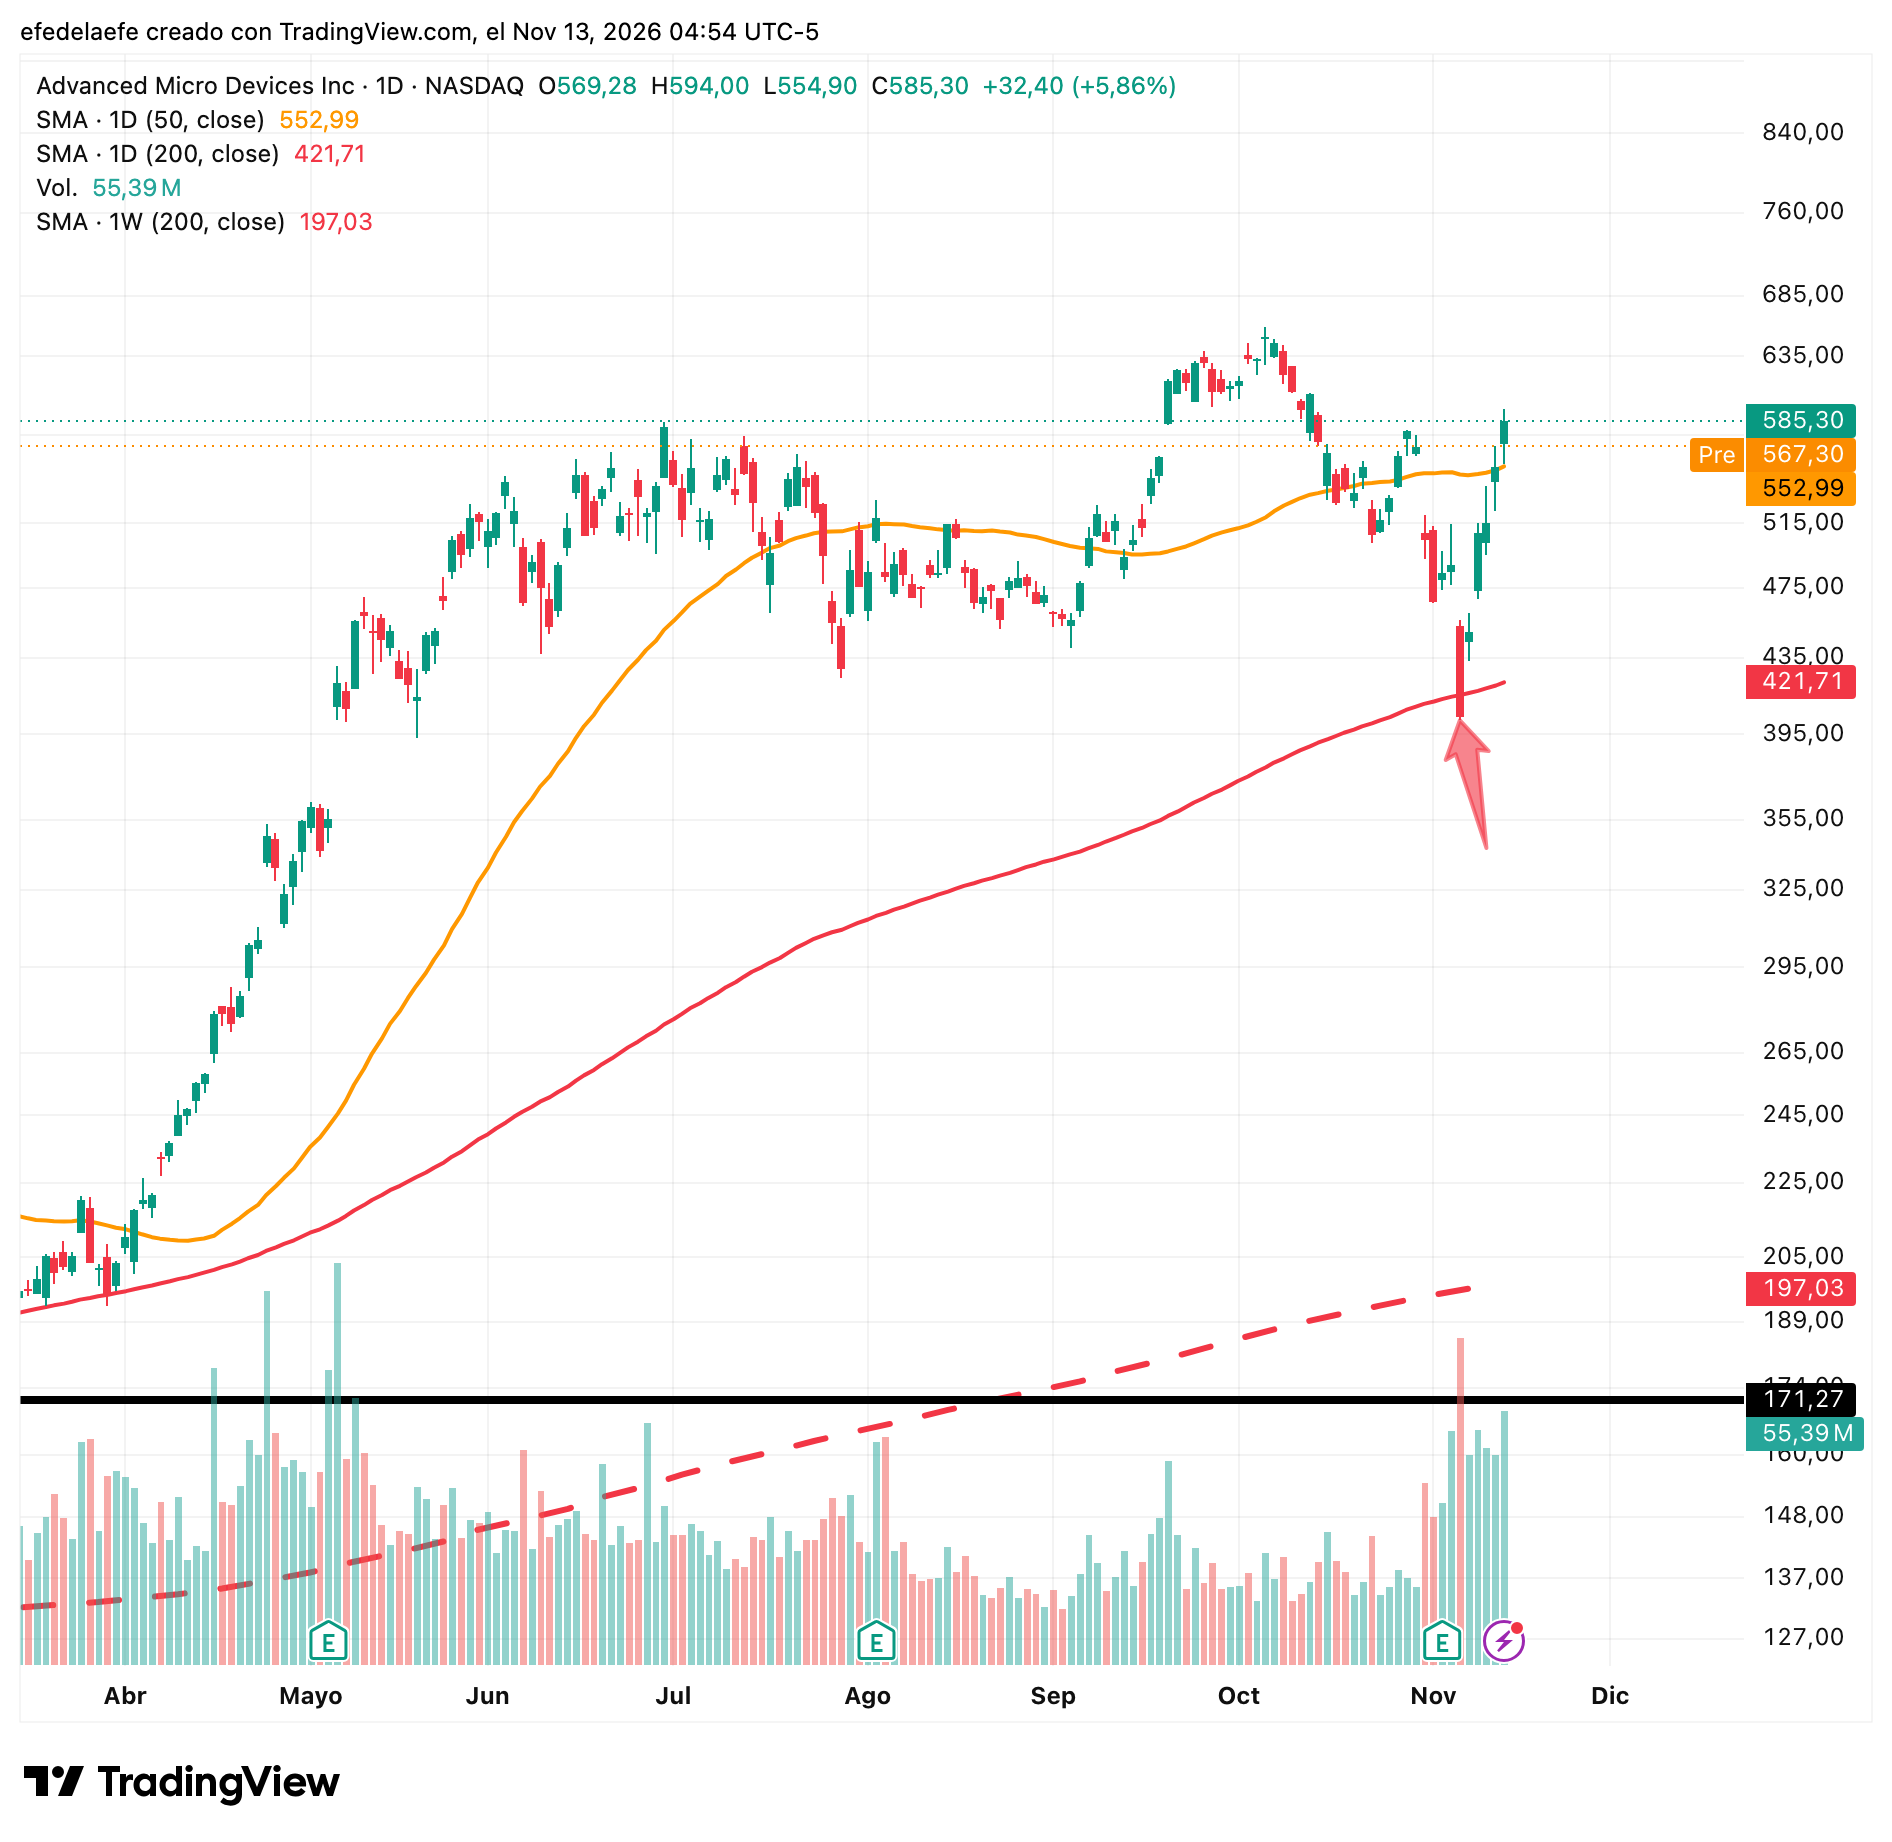
El siguiente nivel es el máximo de octubre, en torno a 650. Es la acción del sector que antes ha recuperado su tendencia.
Los tres gráficos cuentan lo mismo. Los inversores venden la incertidumbre sobre quién dirige Nvidia y compran a sus competidores. La demanda de chips para IA sigue ahí, y el dinero apuesta a que AMD y Broadcom se lleven una parte mayor.
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.