

El lunes 26 de octubre Anthropic, la empresa que hace Claude, registró en la SEC el folleto de su salida a bolsa. Cotizará en el Nasdaq con el ticker ANT. Se convierte en el primer laboratorio de IA de frontera enseña sus cuentas al público.
Ingresos del primer semestre de 2026: $16.3B.
Un año antes eran $1.16B.
Catorce veces más en doce meses.
Llevo meses diciendo lo mismo en esta newsletter. Lo que estamos viviendo es un cambio de herramienta que reordena la economía entera, como en su día la electricidad o internet. Y estos cambios dejan siempre el mismo reparto: un puñado de ganadores enormes y un cementerio lleno de empresas que estaban en el sitio correcto con el balance equivocado.
Los verdaderos ganadores que a mí me importan no son los que están ganando ahora, sino los que acabarán ganando dentro de 10 o 20 años.
Los que sobreviven.
No es lo mismo Yahoo que Google.
Esta semana he juntado todo lo que se ha movido alrededor del S-1 de Anthropic en cuatro bloques: las cuentas, quién cobra, quién paga y sigo investigando si esto es una burbuja. Al final, mi lista de ganadores y perdedores.
1. Los números de Anthropic
Hasta ahora, quien decía que la IA no da dinero tenía una ventaja: nadie podía rebatirle con cifras oficiales. OpenAI y Anthropic eran empresas privadas. Eso se acabó el lunes.
🟢 Ingresos: $386M en 2024, $4.6B en 2025 y $16.3B solo en el primer semestre de 2026. El Q2 aportó $11.6B
🟢 Beneficio operativo de $974M en el Q2, después de perder $1.7B en el Q1. Primer trimestre en positivo
🟢 Net revenue retention cercana al 900%: los clientes que ya tenían gastan nueve veces más que hace un año
🔴 Pérdida neta de $80.7B en el semestre. Casi toda es contable: la valoración de la empresa se ha disparado, eso infla el valor de los bonos convertibles y la diferencia se apunta como pérdida. No sale ni un dólar de caja
El dato que mejor explica la velocidad es el coste. En cinco trimestres, lo que Anthropic gasta en compute ha pasado de más del 250% de sus ingresos trimestrales al 48%. Antes gastaba dos dólares y medio por cada dólar que facturaba. Ahora gasta menos de cincuenta céntimos.
Y no han quemado caja como una puntocom. Han captado $141.1B en toda su historia y conservan $131.7B entre caja e inversiones a corto plazo. Menos de $10B gastados para llegar hasta aquí. SemiAnalysis lo llama “probablemente el escalado más eficiente de la historia del capitalismo”.
El motor de todo esto se ve en este gráfico:
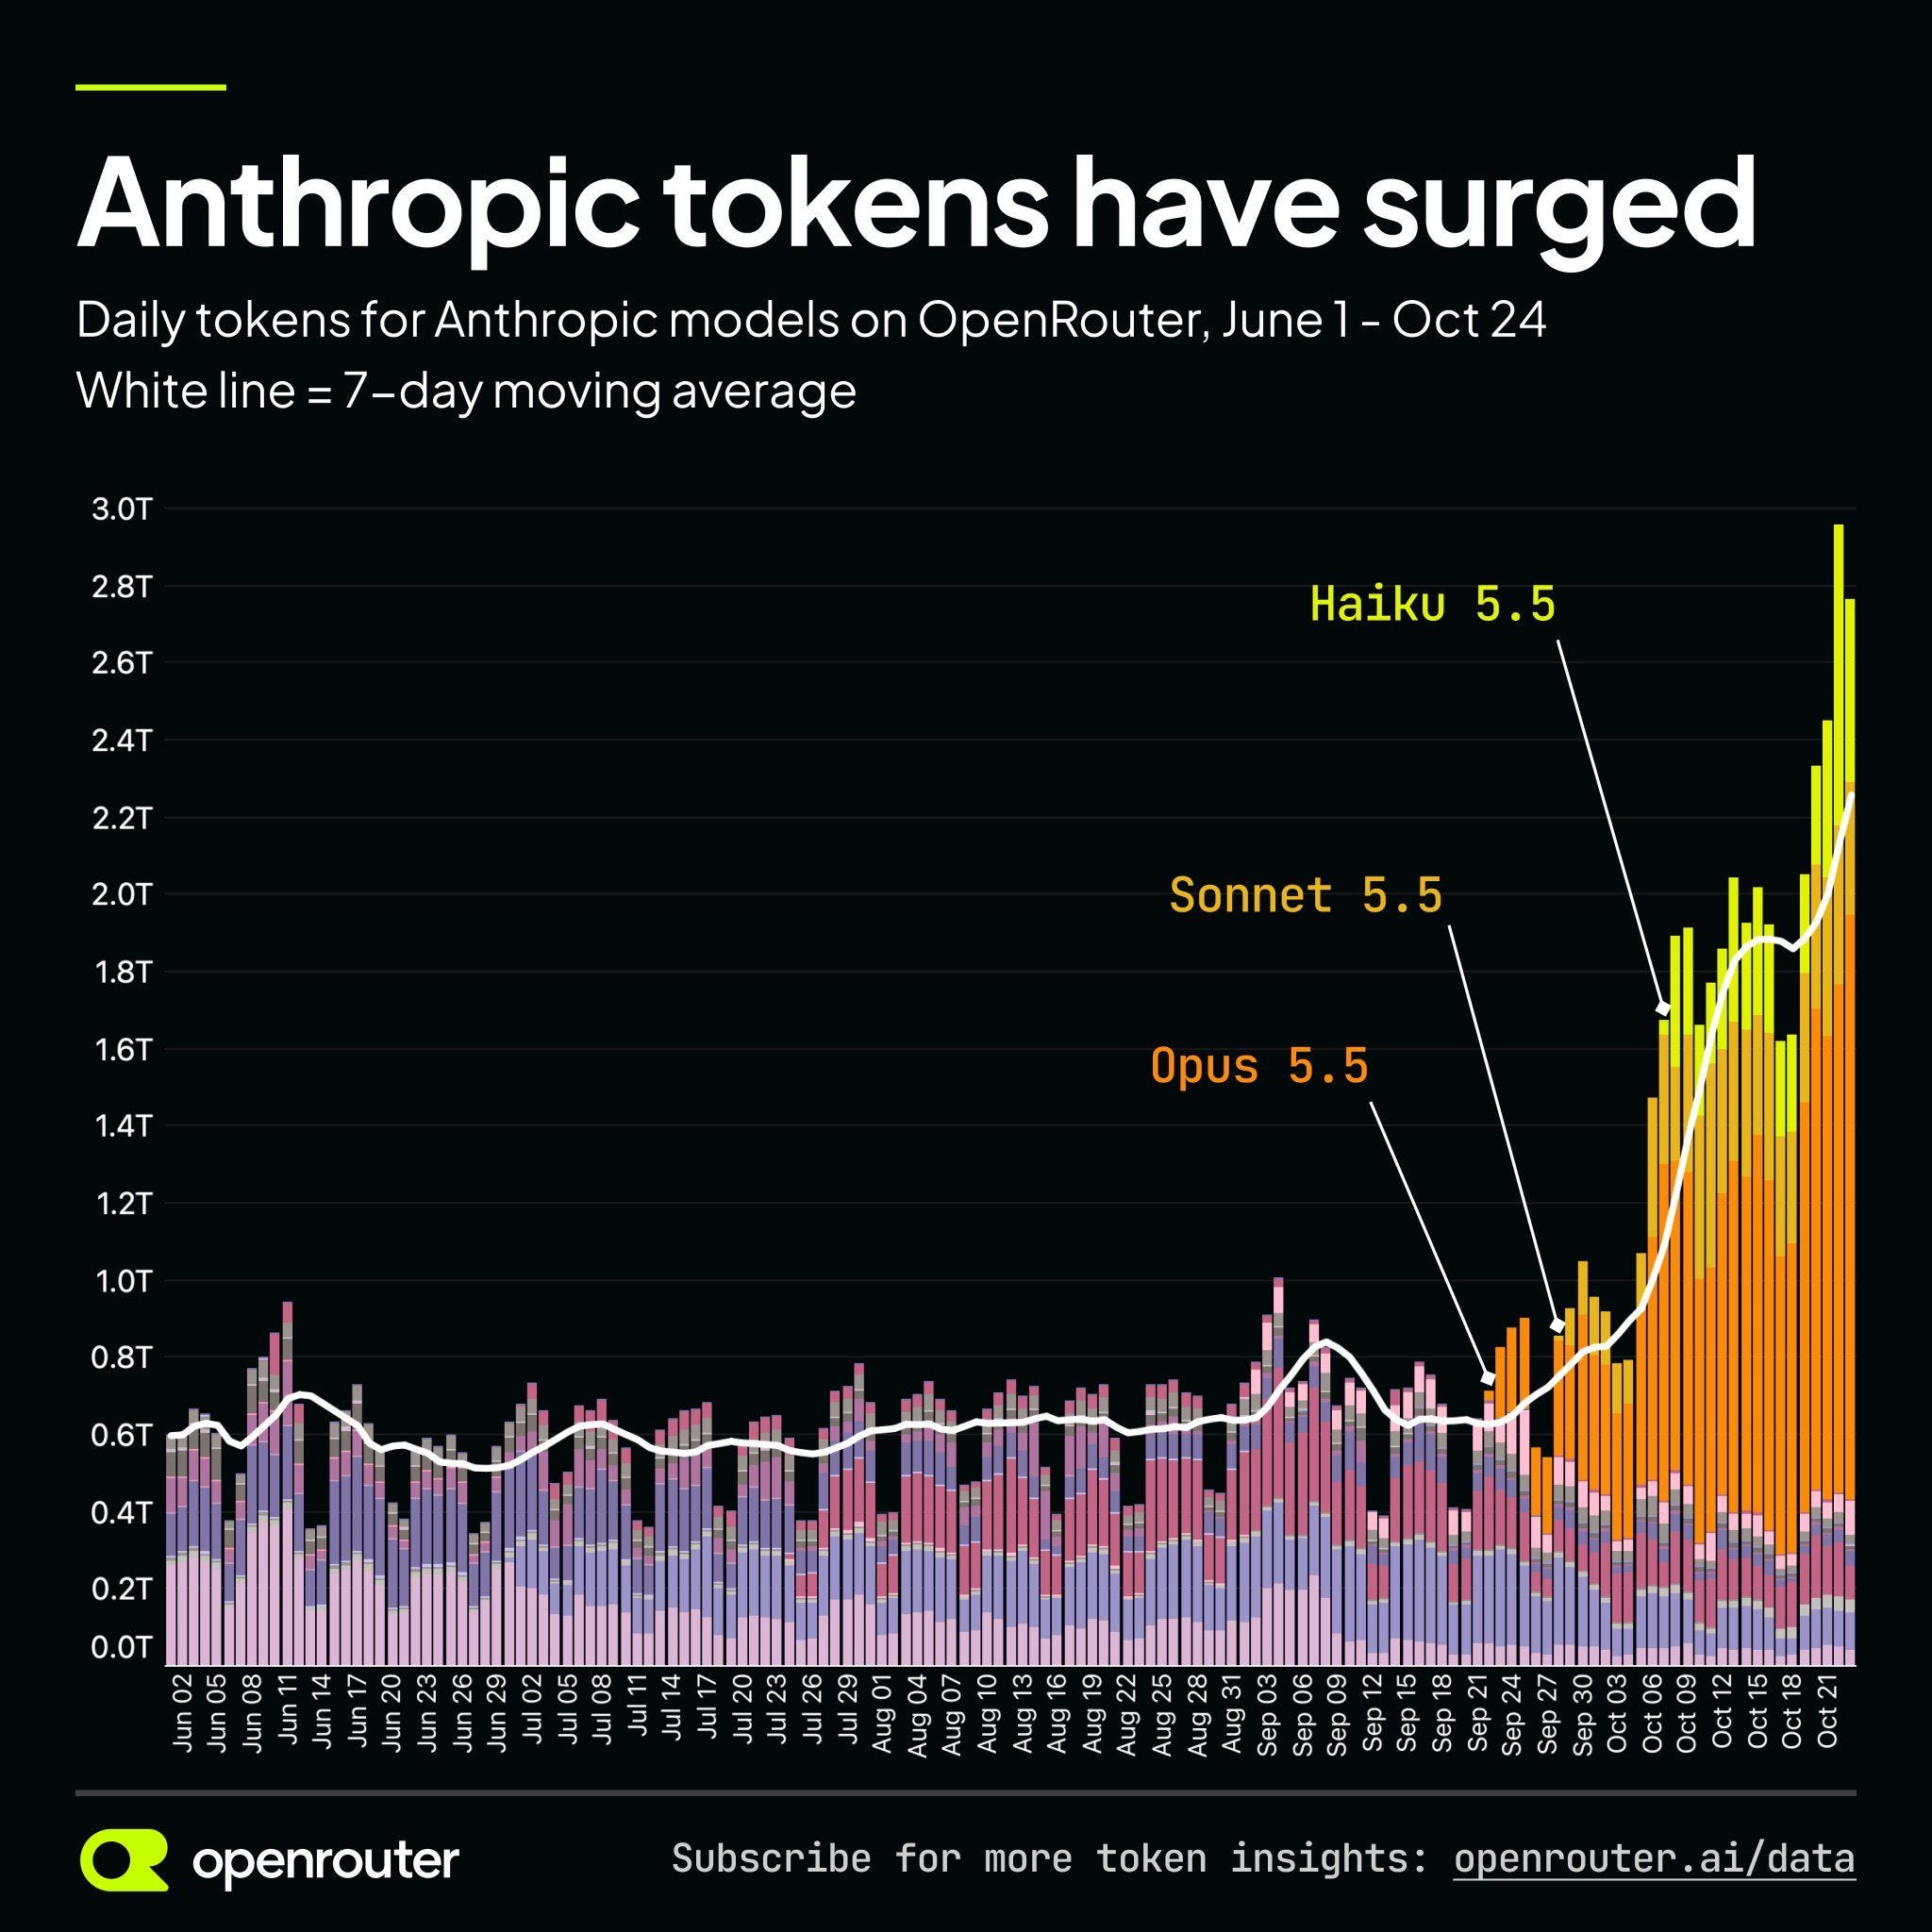
Un token es la unidad con la que se mide el texto que procesa un modelo de IA, y es lo que se factura. Desde que salió Opus 5.5, el volumen diario de tokens de Anthropic en OpenRouter se ha multiplicado por 3.6: de unos 0.6T a más de 2T. OpenRouter es solo una parte del mercado, pero la pendiente está clara.
Más datos interesantes del folleto:
Más del 90% del código que escribió Anthropic en septiembre lo escribió Claude. La IA ya fabrica a su sucesora
Ingresos por empleado: de $1.4M a más de $6.6M en un año
Lo que vende a los inversores: una IA al nivel de los mejores expertos humanos “en pocos años”, capaz de trabajar sola durante días. Ellos lo llaman “un país de genios en un centro de datos”
La salida a bolsa será en noviembre, con Goldman Sachs y Morgan Stanley. Todavía no hay rango de precio. En mayo la valoraban en $965B; ahora en Wall Street se habla de $1.5T a $2T.
OpenAI va por detrás. Presentó su S-1 confidencial el 8 de junio y desde entonces no ha enseñado ni una cifra. Ella misma dijo que la salida a bolsa “podría tardar”. Anthropic le ha ganado esta carrera.
El folleto también trae la letra pequeña, y conviene leerla. Buena parte de los ingresos viene de clientes que pagan por uso y pueden irse sin preaviso. Los cinco mayores clientes suman un 25%. En dos semanas de enero el gasto de los clientes cayó un 20% antes de recuperarse.
Y en el otro lado del balance hay una montaña de compromisos de compute que no se pueden cancelar. Así empezamos el siguiente bloque.
2. ¿Hacia dónde va el dinero?
Anthropic tiene firmados unos $637B en contratos de compute con siete proveedores. El S-1 no da un total: sale de sumar contrato a contrato. Todo eso lo ha comprometido una empresa que en 2024 facturaba $386M.
El reparto por proveedor, según el desglose de Alex Volkov:
Broadcom: unos $161B
SpaceXAI: $120.5B en GPUs de Nvidia
Google: unos $115B
Amazon: $110B
Microsoft: $45B
Nscale: hasta $44.6B
Lambda: unos $41.3B
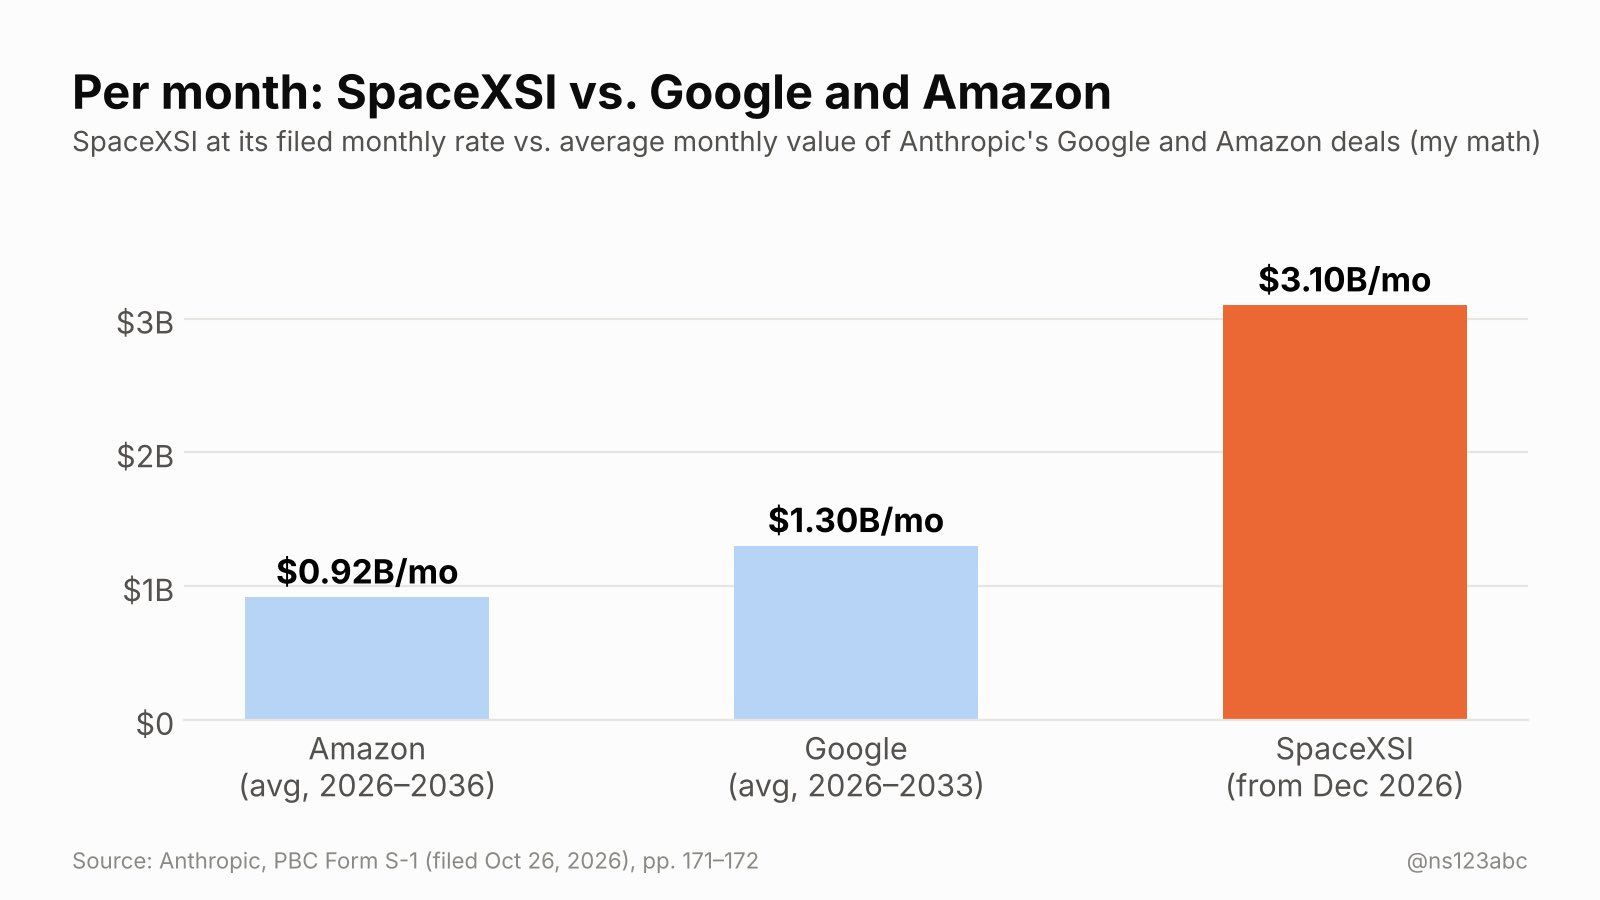
El contrato más llamativo es el de SpaceX. Desde diciembre, Anthropic le pagará unos $3.1B al mes por GPUs de Nvidia, hasta $120.5B en 2029. Al mes, es más del doble de lo que paga de media a Google ($1.3B) y más del triple que a Amazon ($0.92B). Equivale a un 80% de lo que Anthropic ingresa hoy cada mes.
SpaceX pudo construir esa capacidad porque pidió $40B prestados para comprar GPUs. Se los dieron porque tiene grado de inversión y detrás están los ingresos de Starlink y de los lanzamientos.
Quédate con este detalle, porque es la clave del bloque siguiente.
Si sigues el dinero hasta el final, casi todo acaba en dos sitios.
Las GPUs que alquilan SpaceX y Microsoft las fabrica Nvidia.
Los TPUs de Google los diseña Broadcom.
El propio S-1 avisa de que el compute seguirá siendo el cuello de botella y de que la demanda irá por delante de la oferta. Traducido: Anthropic necesita más chips de los que existen y está dispuesta a pagar lo que haga falta por ellos.
Esto es lo que me hace insistir en Nvidia. Da igual quién gane la guerra de los modelos, Anthropic, OpenAI o Google. Casi todos acaban pagando la factura al mismo proveedor.
3. Los neoclouds
Aquí entran en juego los neoclouds. Porque como acabamos de ver, SpaceX está ganando dinero comprando GPUs y alquilándolas por horas. Así que otras empresas deciden intentar lo mismo.
Un neocloud es una empresa que pide dinero prestado, compra GPUs de Nvidia y las alquila por horas a quien las necesite. CoreWeave, Nebius, Lambda o Nscale son los nombres conocidos. Ya hay más de 200. Su negocio depende de dos cosas: que el crédito siga abierto y que los clientes sigan alquilando.
Sin embargo, el 25 de octubre Elon Musk escribió en X que el mercado de deuda se ha cerrado “casi por completo” en las últimas semanas para cualquier empresa sin ingresos importantes fuera de los centros de datos de IA.
Su pronóstico: mortalidad y consolidación masivas entre los neoclouds. Sobrevivirán pocos.
Y si no sobreviven en 2027 quedarán centros de datos a medio construir, chips pagados que rinden por debajo de lo que cuesta financiarlos. Los hyperscalers priorizarán su propio compute y los pequeños se quedarán con la factura.
Los datos del mercado van en esa dirección:
🔴 El 16 de octubre CoreWeave y Nebius cayeron un 12% en una sola sesión por el miedo a la deuda de CoreWeave
🔴 CoreWeave debe ya unos $50B. Sus bonos con vencimiento en 2030 llegaron a rendir cerca del 16%. Ese es el precio al que el mercado presta a un neocloud
🔴 Nebius: el consenso espera que su deuda neta pase de $14B a final de 2026 a $34B a final de 2027, con free cash flow negativo hasta 2029
Obviamente Musk no es neutral: SpaceX vende compute y cuanto peor lo pasen los neoclouds, más contratos y más competidores a precio de saldo para él. Y no toda la deuda de CoreWeave paga un 15%; las emisiones antiguas salieron bastante más baratas.
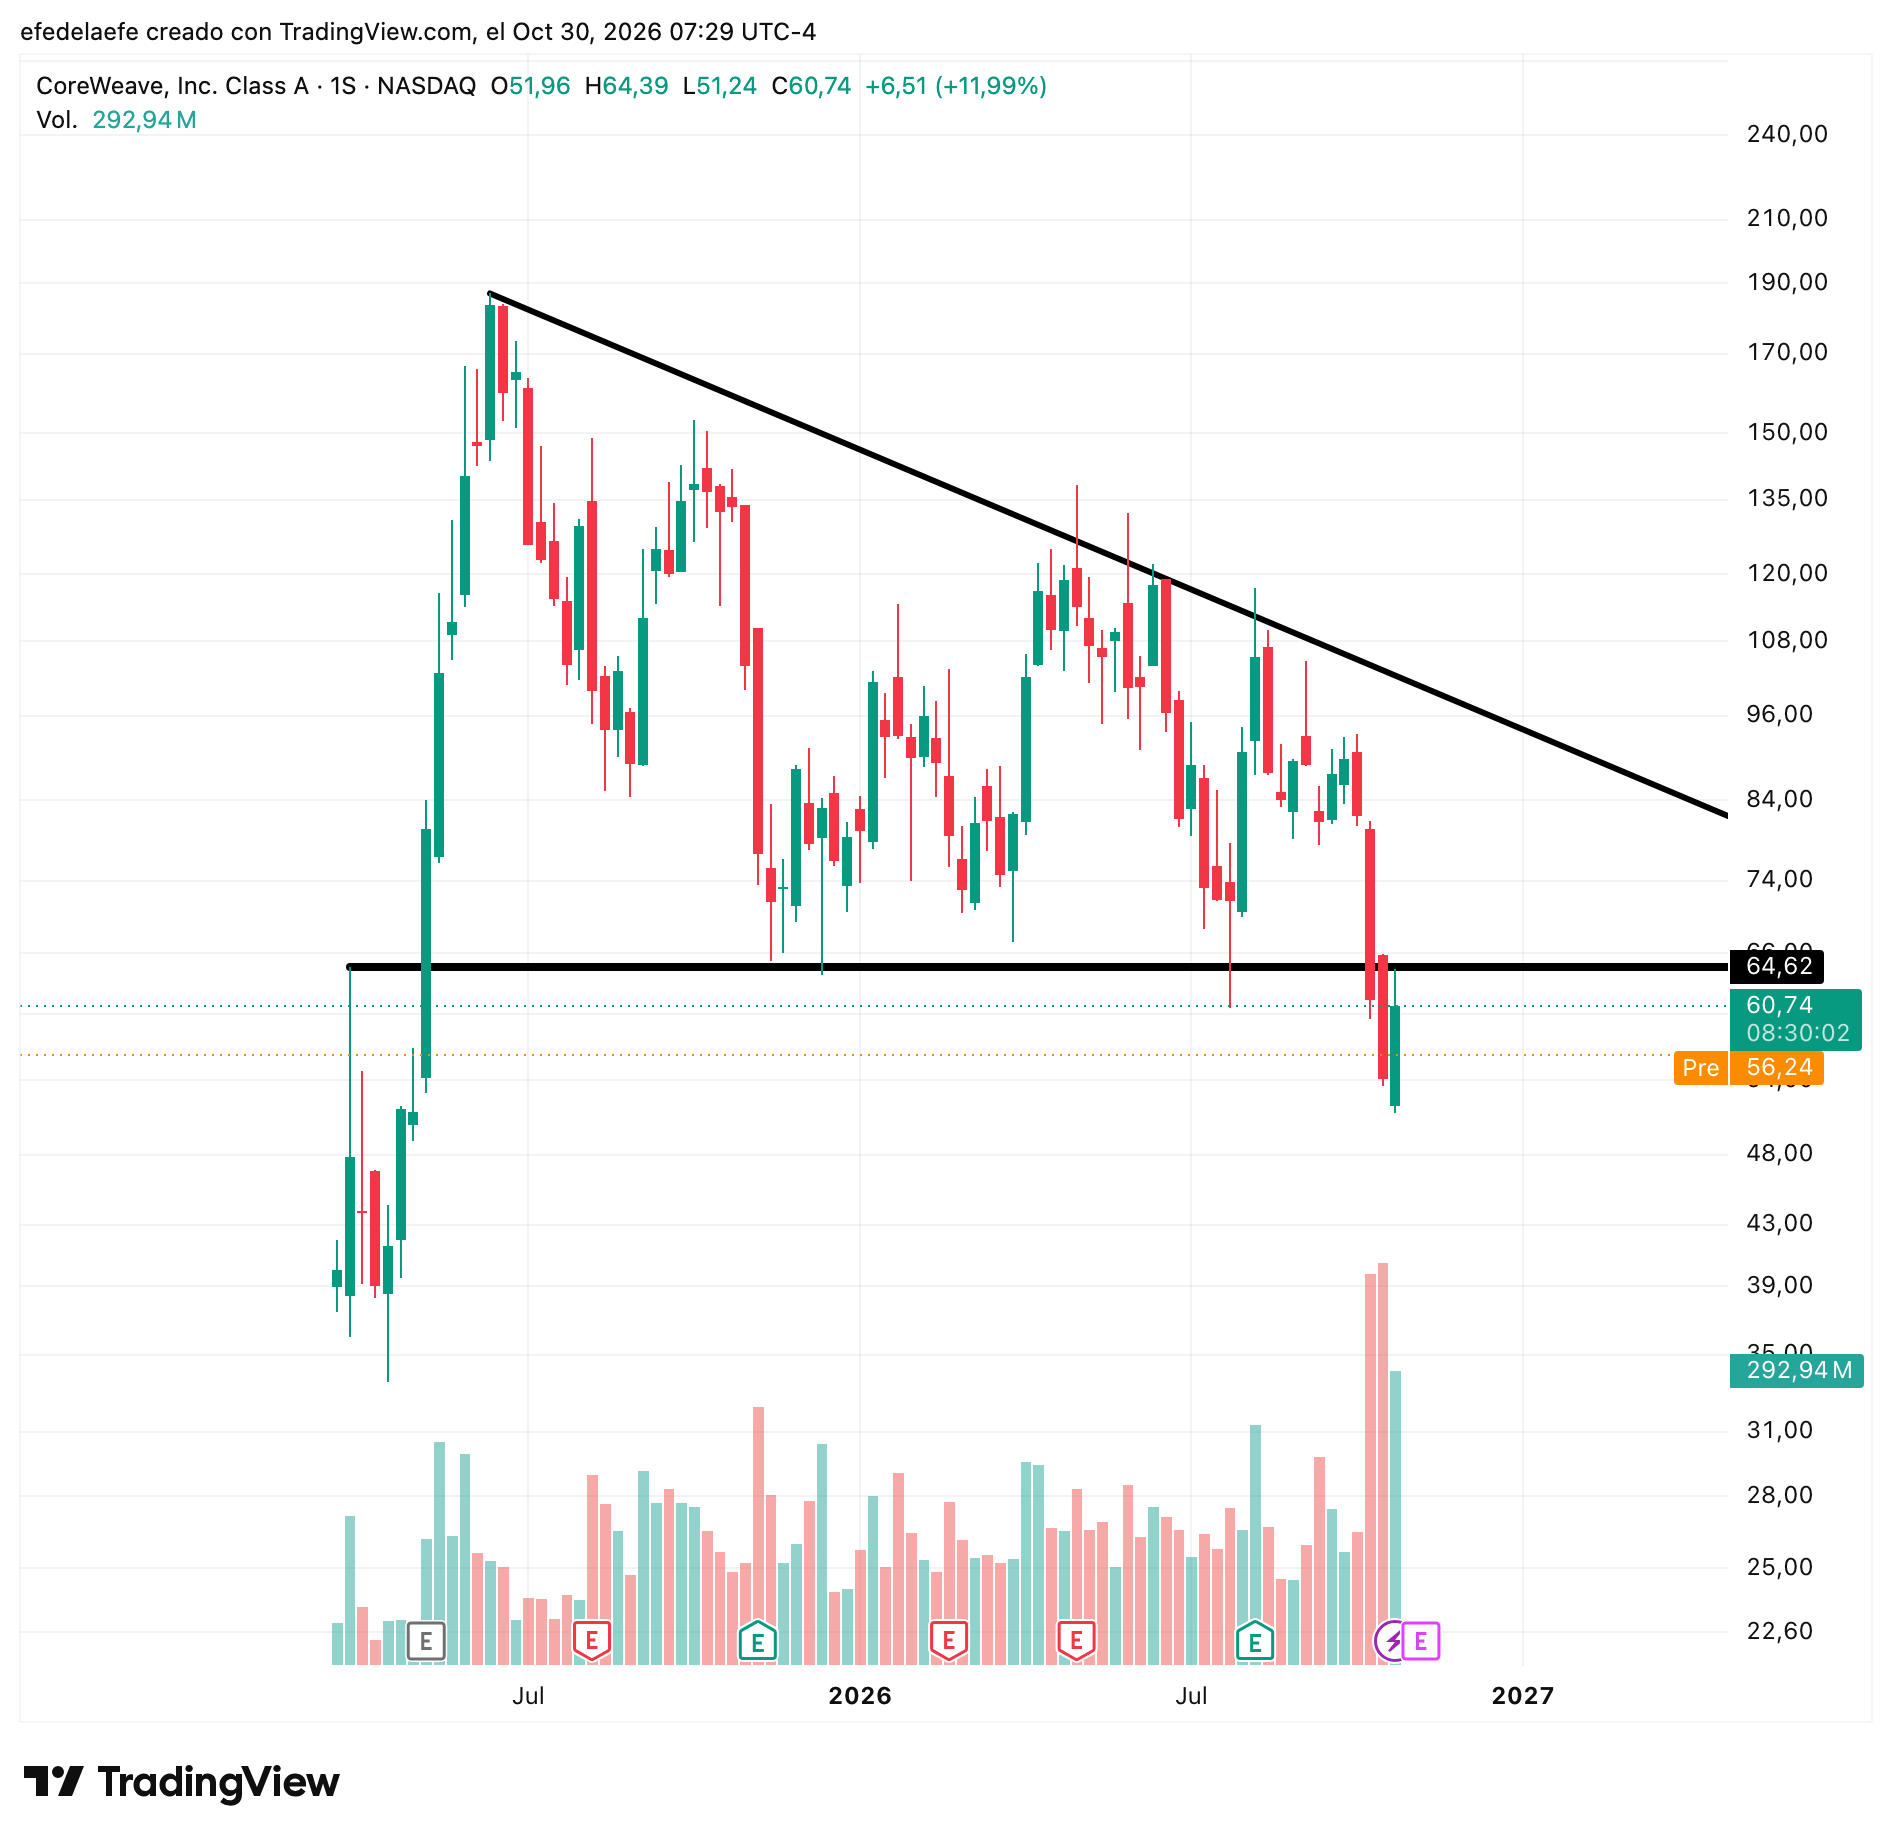
El gráfico de CoreWeave cuenta la misma historia. Desde el máximo de mediados de 2025, cerca de $187, cada rebote se ha quedado más abajo que el anterior, mientras el soporte de $64.62 aguantaba todas las caídas. Un triángulo descendente de manual. Hace dos semanas lo perdió, y lo perdió con el mayor volumen de su historia en bolsa. Ese volumen es de venta.
A mí me da igual el interés de Musk, porque la aritmética le da la razón. Si tú pagas un 15% por el dinero para comprar la misma GPU que SpaceX paga con los ingresos de Starlink y Google con los de su buscador, no puedes competir en precio.
Cuando el ciclo apriete, el que depende de la deuda vende o quiebra. Y el que tiene caja compra.
Ni siquiera Anthropic se libra. Su deuda tiene un rating BB+, un escalón por debajo del grado de inversión que sí tiene SpaceX. Lo que la protege es la caja: $114B en el banco y unos $100B más que le traerá la salida a bolsa. En este negocio el crédito decide quién aguanta.
No van a caer los más de 200. Algunos tienen contratos largos con clientes grandes: Anthropic, sin ir más lejos, ha firmado hasta $44.6B con Nscale y unos $41.3B con Lambda. Desde fuera es difícil saber quién aguanta, y lo más probable es que muchos acaben absorbidos más que quebrados.
El que se queda sin crédito vende sus chips, sus contratos y sus centros de datos a medio construir a quien tenga caja. La pista está en el balance: cuánta deuda tiene, a qué coste, cuándo vence y si sus clientes están atados con contratos largos.
4. ¿Burbuja o cambio de era?
Este gráfico de Pictet Asset Management resume mi tesis. Compara el sector tecnológico mundial en dos épocas, con el precio en rojo y los beneficios esperados a 12 meses en gris.
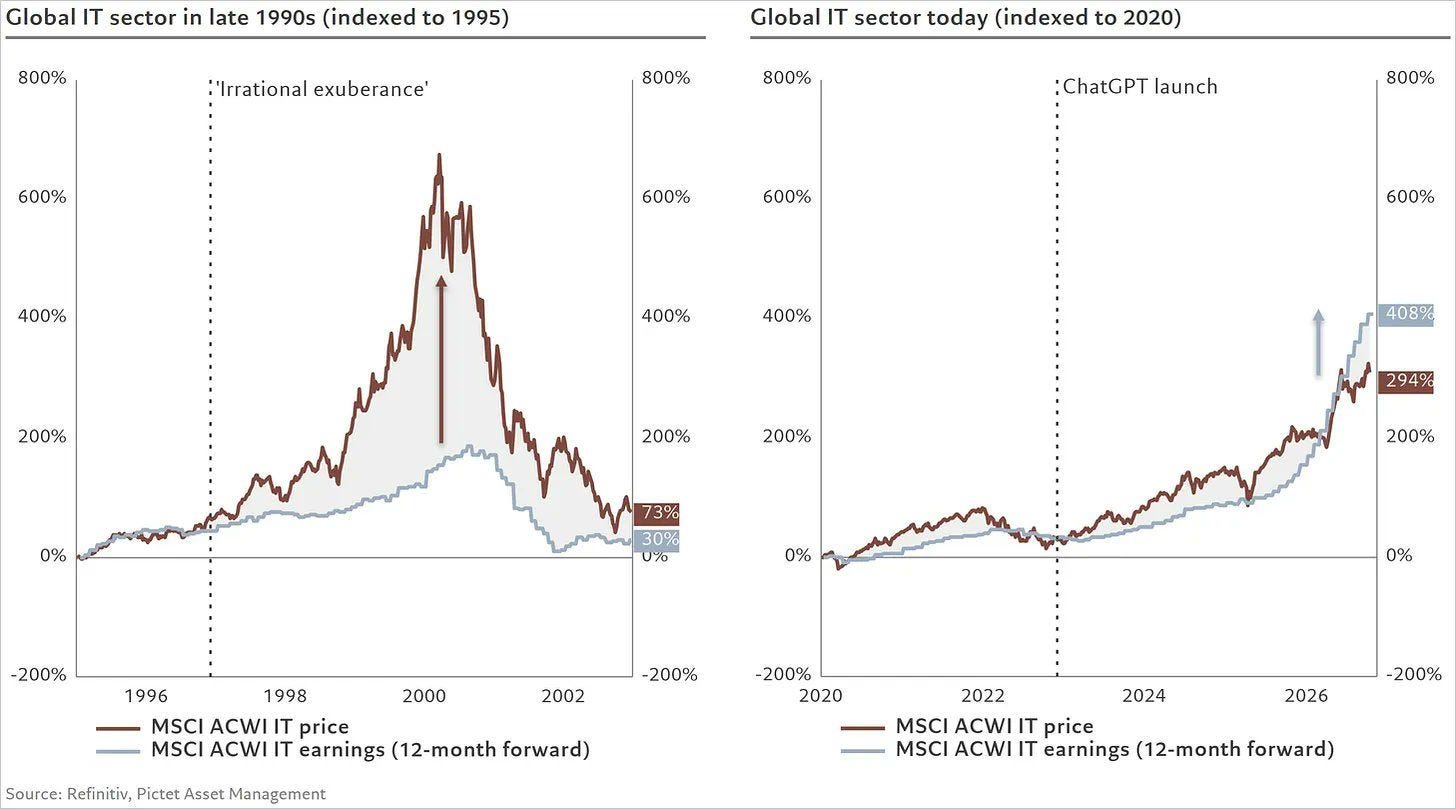
A la izquierda, 1995 a 2002. El precio llegó a subir un 650% mientras los beneficios esperados no pasaban del 180%. Esa brecha se cerró de la peor manera posible: con el crash
A la derecha, desde 2020. Desde el lanzamiento de ChatGPT los beneficios esperados han subido un 408% y el precio un 294%. Los beneficios van por delante del precio
En una burbuja el precio solo está respaldado por emociones. Aquí el precio va por detrás de unos beneficios que ya están en las cuentas.
Anthropic ha quemado menos de $10B en toda su vida para llegar a facturar $11.6B en un trimestre. En el año 2000, cientos de empresas quemaban miles de millones sin haber vendido nada.
Fíjate en la línea vertical de 1996 del panel de la izquierda: “Irrational exuberance”. Es el discurso en el que Alan Greenspan, entonces presidente de la Fed, avisó de que el mercado estaba caro. Desde ahí el sector tecnológico todavía multiplicó su precio antes del techo de 2000.
Estar sobrevalorado y seguir subiendo durante años es compatible.
Mientras los beneficios vayan por delante del precio, no hay burbuja. El día que el precio adelante a los beneficios, la burbuja habrá empezado. Lo seguiremos vigilando, y volveremos a ello cuando llegue la IPO de Anthropic, que saldrá cara.
El sentimiento sí está caliente. Shaun Maguire, socio de Sequoia, escribió el día después del S-1 que “la única forma de entender el mundo ahora mismo” es asumir que nos acercamos a la singularidad. El inmunólogo Derya Unutmaz le contestó que la espera desde hace dos décadas y que ahora la ve “al alcance”. Otros ya dan por hecho el fin del software por suscripción, el fin del trabajo tal como lo conocemos y casi todo el compute del mundo en el espacio en 2040.
En el otro extremo están los escépticos. Uno de los argumentos que más circula esta semana dice que la narrativa de la superinteligencia sirve de liquidez de salida: alguien tiene que comprar las acciones que los de dentro quieren vender. Tiene sentido recordarlo con tres IPOs gigantes en el mismo año: SpaceX en junio, Anthropic en noviembre y OpenAI cuando quiera.
Mi opinión: las cifras no son de burbuja. Y hay que recordar cómo acabó el anterior gran cambio tecnológico. Internet era real. Cambió el mundo. Y aun así el Nasdaq perdió un 78% entre 2000 y 2002, Pets.com desapareció y Amazon sobrevivió para convertirse en lo que es hoy. Que la tecnología sea real no significa que todas las acciones vayan a ganar.
Ganadores y perdedores
Este es el reparto que veo hoy. Lo iré revisando en cada entrega de Monitoreando la situación.
🟢 Nvidia. Cobra a todos. Los $120.5B que Anthropic pagará a SpaceX son, en el fondo, GPUs de Nvidia. Mientras la demanda de compute vaya por delante de la oferta, Nvidia fija el precio
🟢 SpaceX. Tiene lo que les falta a los neoclouds: grado de inversión, caja de otros negocios y capacidad ya construida. Cobra $3.1B al mes a Anthropic desde diciembre y está en posición de comprar a los que caigan
🟡 Anthropic y OpenAI. Crecimiento nunca visto y compromisos nunca vistos. Si la demanda se frena un trimestre, la factura de compute sigue llegando
🟡 Hyperscalers. Amazon, Google y Microsoft cobran a Anthropic, pero su capex se está comiendo el free cash flow. Alphabet lo tuvo en negativo por primera vez en su historia en el Q2
🔴 Neoclouds. CoreWeave, Nebius y los otros 200. Mucha deuda, dinero caro y clientes que pueden marcharse a un proveedor más grande
🔴 Software por suscripción. Si los agentes de IA escriben el 90% del código de Anthropic, el foso de muchas empresas de software se estrecha cada trimestre
Para mí estamos en el equivalente al momento en el que internet dejó de ser una promesa y empezó a decidir quién se quedaba y quién desaparecía. Toca elegir bien el lado.
En la próxima entrega de Monitoreando la situación me meto con lo que todo esto significa para el bitcoin y el oro.
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.