

Ayer no hubo artículo. El S&P 500 caía un 3.7% y no era día de escribir con prisa. Hoy lo hago con calma y con todos los datos de cierre.
El S&P 500 ha cerrado en rojo los cinco días de la semana. Lleva siete sesiones seguidas a la baja, un -8.6% en la semana y un -11.6% desde el máximo del 6 de octubre.
El Nasdaq-100 se queda a dos décimas del “bear market” (-20%). El VIX cerró en 35.89, su primer cierre por encima de 35 desde abril de 2025.
Ninguna noticia explica por sí sola un movimiento así. La salida a bolsa de Anthropic ya pasó y Nvidia tiene su propio problema. Después de estar esta semana pegado a la pantalla, pendiente cada segundo del mercado, me queda clara una cosa: cada vez que alguien de la Fed habla, el mercado pega otro bajón.
A mí este pánico me parece exagerado, y más abajo explico por qué la Fed se está equivocando. Otra vez. Hoy vamos con estadística: qué pasó las otras veces que el mercado llegó a este punto.
La semana en números
Un -8.6% en cinco sesiones es la duodécima peor semana del S&P 500 desde 1950. En la lista de las quince peores están el crash de 1987, cuatro recesiones (1974, 2001, 2008 y 2020) y el bear market de las puntocom (2000 y 2002). También está abril de 2025, la última vez que el mercado se asustó así.
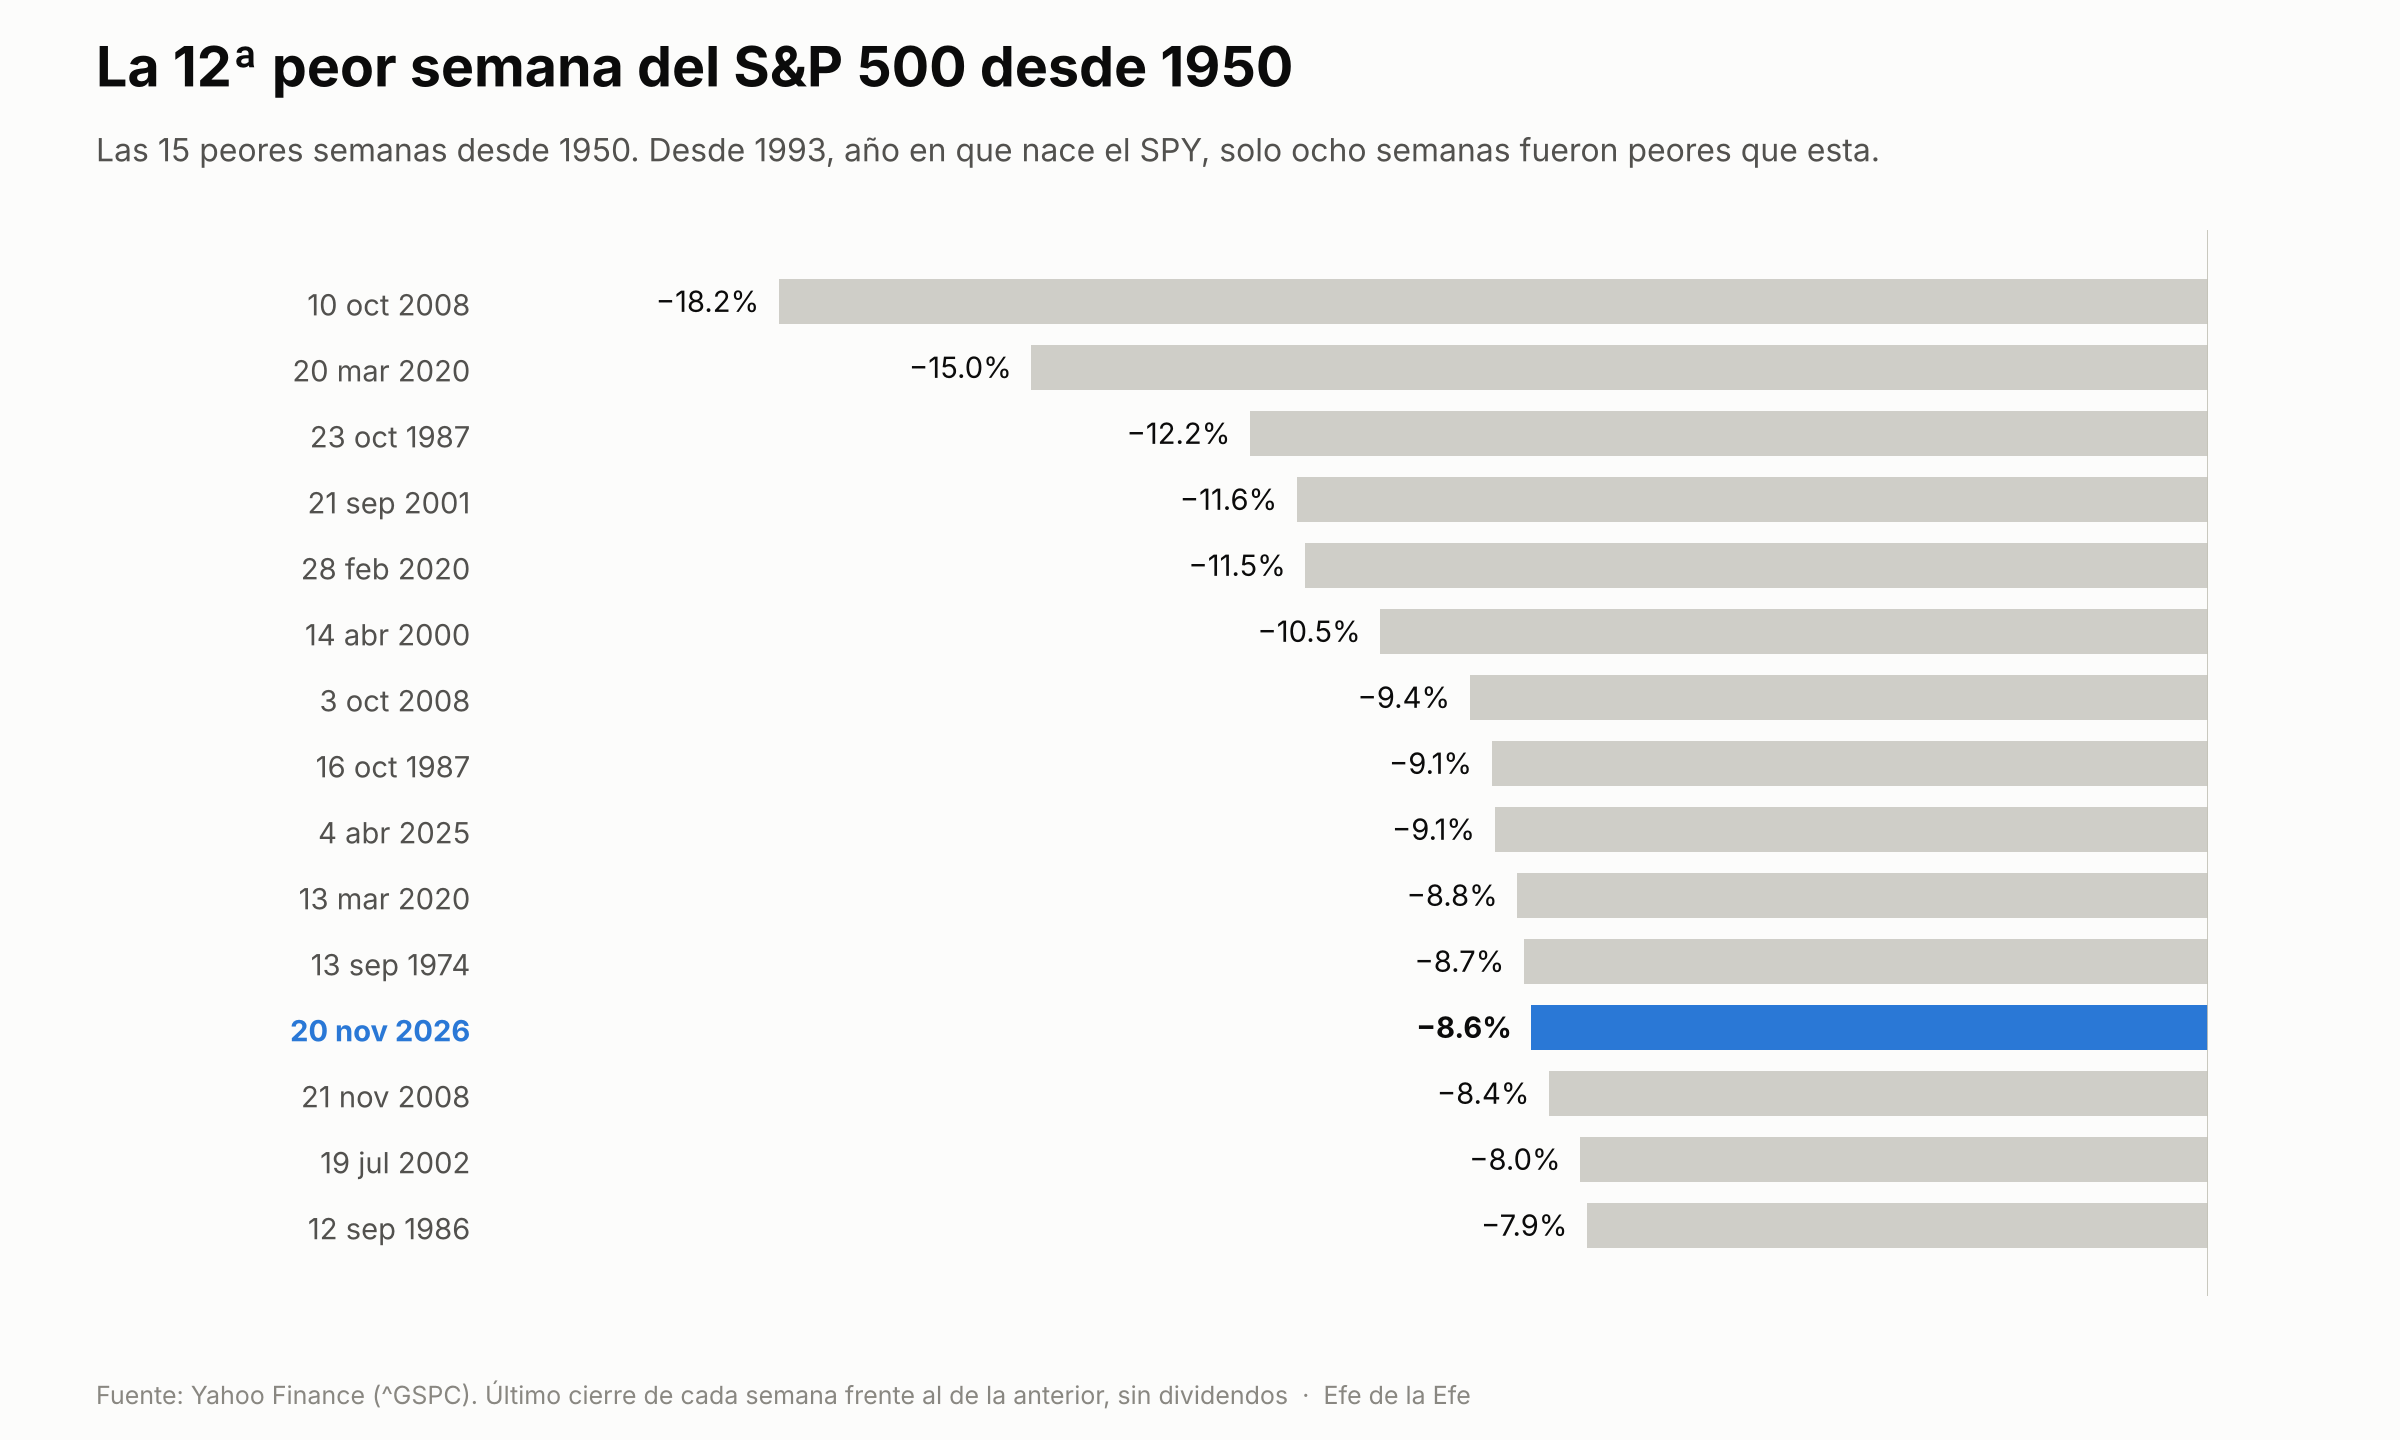
Gráfico 1. Las 15 peores semanas del S&P 500 desde 1950.
🔴 Cinco días a la baja de cinco y siete cierres seguidos en rojo
🔴 El S&P 500 cierra en 6,910.39, un 6% por debajo de su SMA 200
🔴 El Nasdaq-100 cae un 10.4% en la semana y un 19.8% desde máximos. El bear market en cierre está en 24,980; en intradía ya lo tocó el viernes
🟡 El VIX sube un 86% en la semana, de 19.30 a 35.89
🟢 En el año, el S&P 500 todavía gana un 0.9%
Es la novena vez desde 1993 que el S&P 500 cae los cinco días de la semana y pierde más de un 5%. En siete de las ocho anteriores subía cinco sesiones después. Con todo el histórico desde 1928, en 16 de 25.
Un error de la Fed
Para mí, este desplome es consecuencia de un error de política monetaria. La Fed mira por el retrovisor: decide con datos de inflación que ya no reflejan lo que está pasando con el petróleo.
🔴 La Fed subió tipos en septiembre y los dejó en el 3.75%-4% en octubre. Las actas de esa reunión muestran que casi todos los miembros esperan más subidas
🔴 Christopher Waller pide 50 puntos básicos en diciembre, o 25 con la promesa de otra subida en enero. Quiere deshacer los tres recortes de 2025
🟢 El petróleo va en la dirección contraria. El Brent cayó un 16% en la primera semana de noviembre y el crudo va camino de cerrar el mes con una caída cercana al 20%
🟡 Polymarket da un 89% de probabilidad a una subida de 25 puntos el 9 de diciembre y un 8% a que no haya cambios
Waller se apoya en el IPC de octubre: un 0.4% en el mes, por encima del 0.3% esperado, y la subyacente en el 0.3% por tercer mes seguido. Ese dato llega tarde. La energía había subido un 5.2% en septiembre por la guerra de Irán, y la gasolina más barata de noviembre todavía no aparece en el informe. La subyacente no incluye la energía, pero sí sus efectos: en agosto los billetes de avión costaban un 23.4% más que un año antes.
Lo que más me llama la atención es la comparación con 2025. Aquel año la Fed recortó tipos tres veces con la inflación subyacente alrededor del 3%. En septiembre de 2026 la subyacente estaba en el 2.6%, y en agosto había marcado un 2.4%, su nivel más bajo desde marzo de 2021. Con una subyacente más baja que entonces, varios de los que votaron aquellos recortes compiten ahora por parecer más duros.
Waller votó a favor del recorte de diciembre de 2025 y hoy quiere deshacerlo.
Lisa Cook también lo votó, y en octubre de este año votó en contra de mantener los tipos porque quería subirlos.
Aquí tenemos dos opciones:
un trasfondo político, una maniobra para perjudicar a Trump que deja a Kevin Warsh como el blanco ingenuo de la jugada,
también puede ser algo deliberado: un intento de que el mercado haga la corrección que la Fed no se ha atrevido a hacer.
En cualquier caso, tirar la bolsa un 10% o un 20% para no tener que subir tipos es desproporcionado.
Todo esto se habría evitado con un giro moderado en el discurso que reconociera la caída del crudo. Creo que la Fed rectificará pronto. El dólar está en máximos de 19 meses, el yen roza los 160 por dólar y el bono a 10 años ronda el 5.1%. Esos movimientos desordenados obligan a reaccionar, y esta semana puede marcar el principio del fin de este error. El martes John Williams decía que no hacía falta una “acción dramática” y el miércoles Waller pedía 50 puntos básicos. Es el momento de que Warsh dé un paso al frente y asuma el liderazgo.
El VIX por encima de 35
De todo lo que ha pasado esta semana, el dato que más me interesa es el VIX. Es su primer cierre por encima de 35 desde el 11 de abril de 2025. En la corrección de marzo de este año se quedó en 31.05.
Para medirlo me quedo con el primer cierre por encima de 35 tras seis meses sin hacerlo. Así cada episodio cuenta una vez y 2011 o 2020 no pesan por diez. Desde 1990 ha pasado 15 veces.
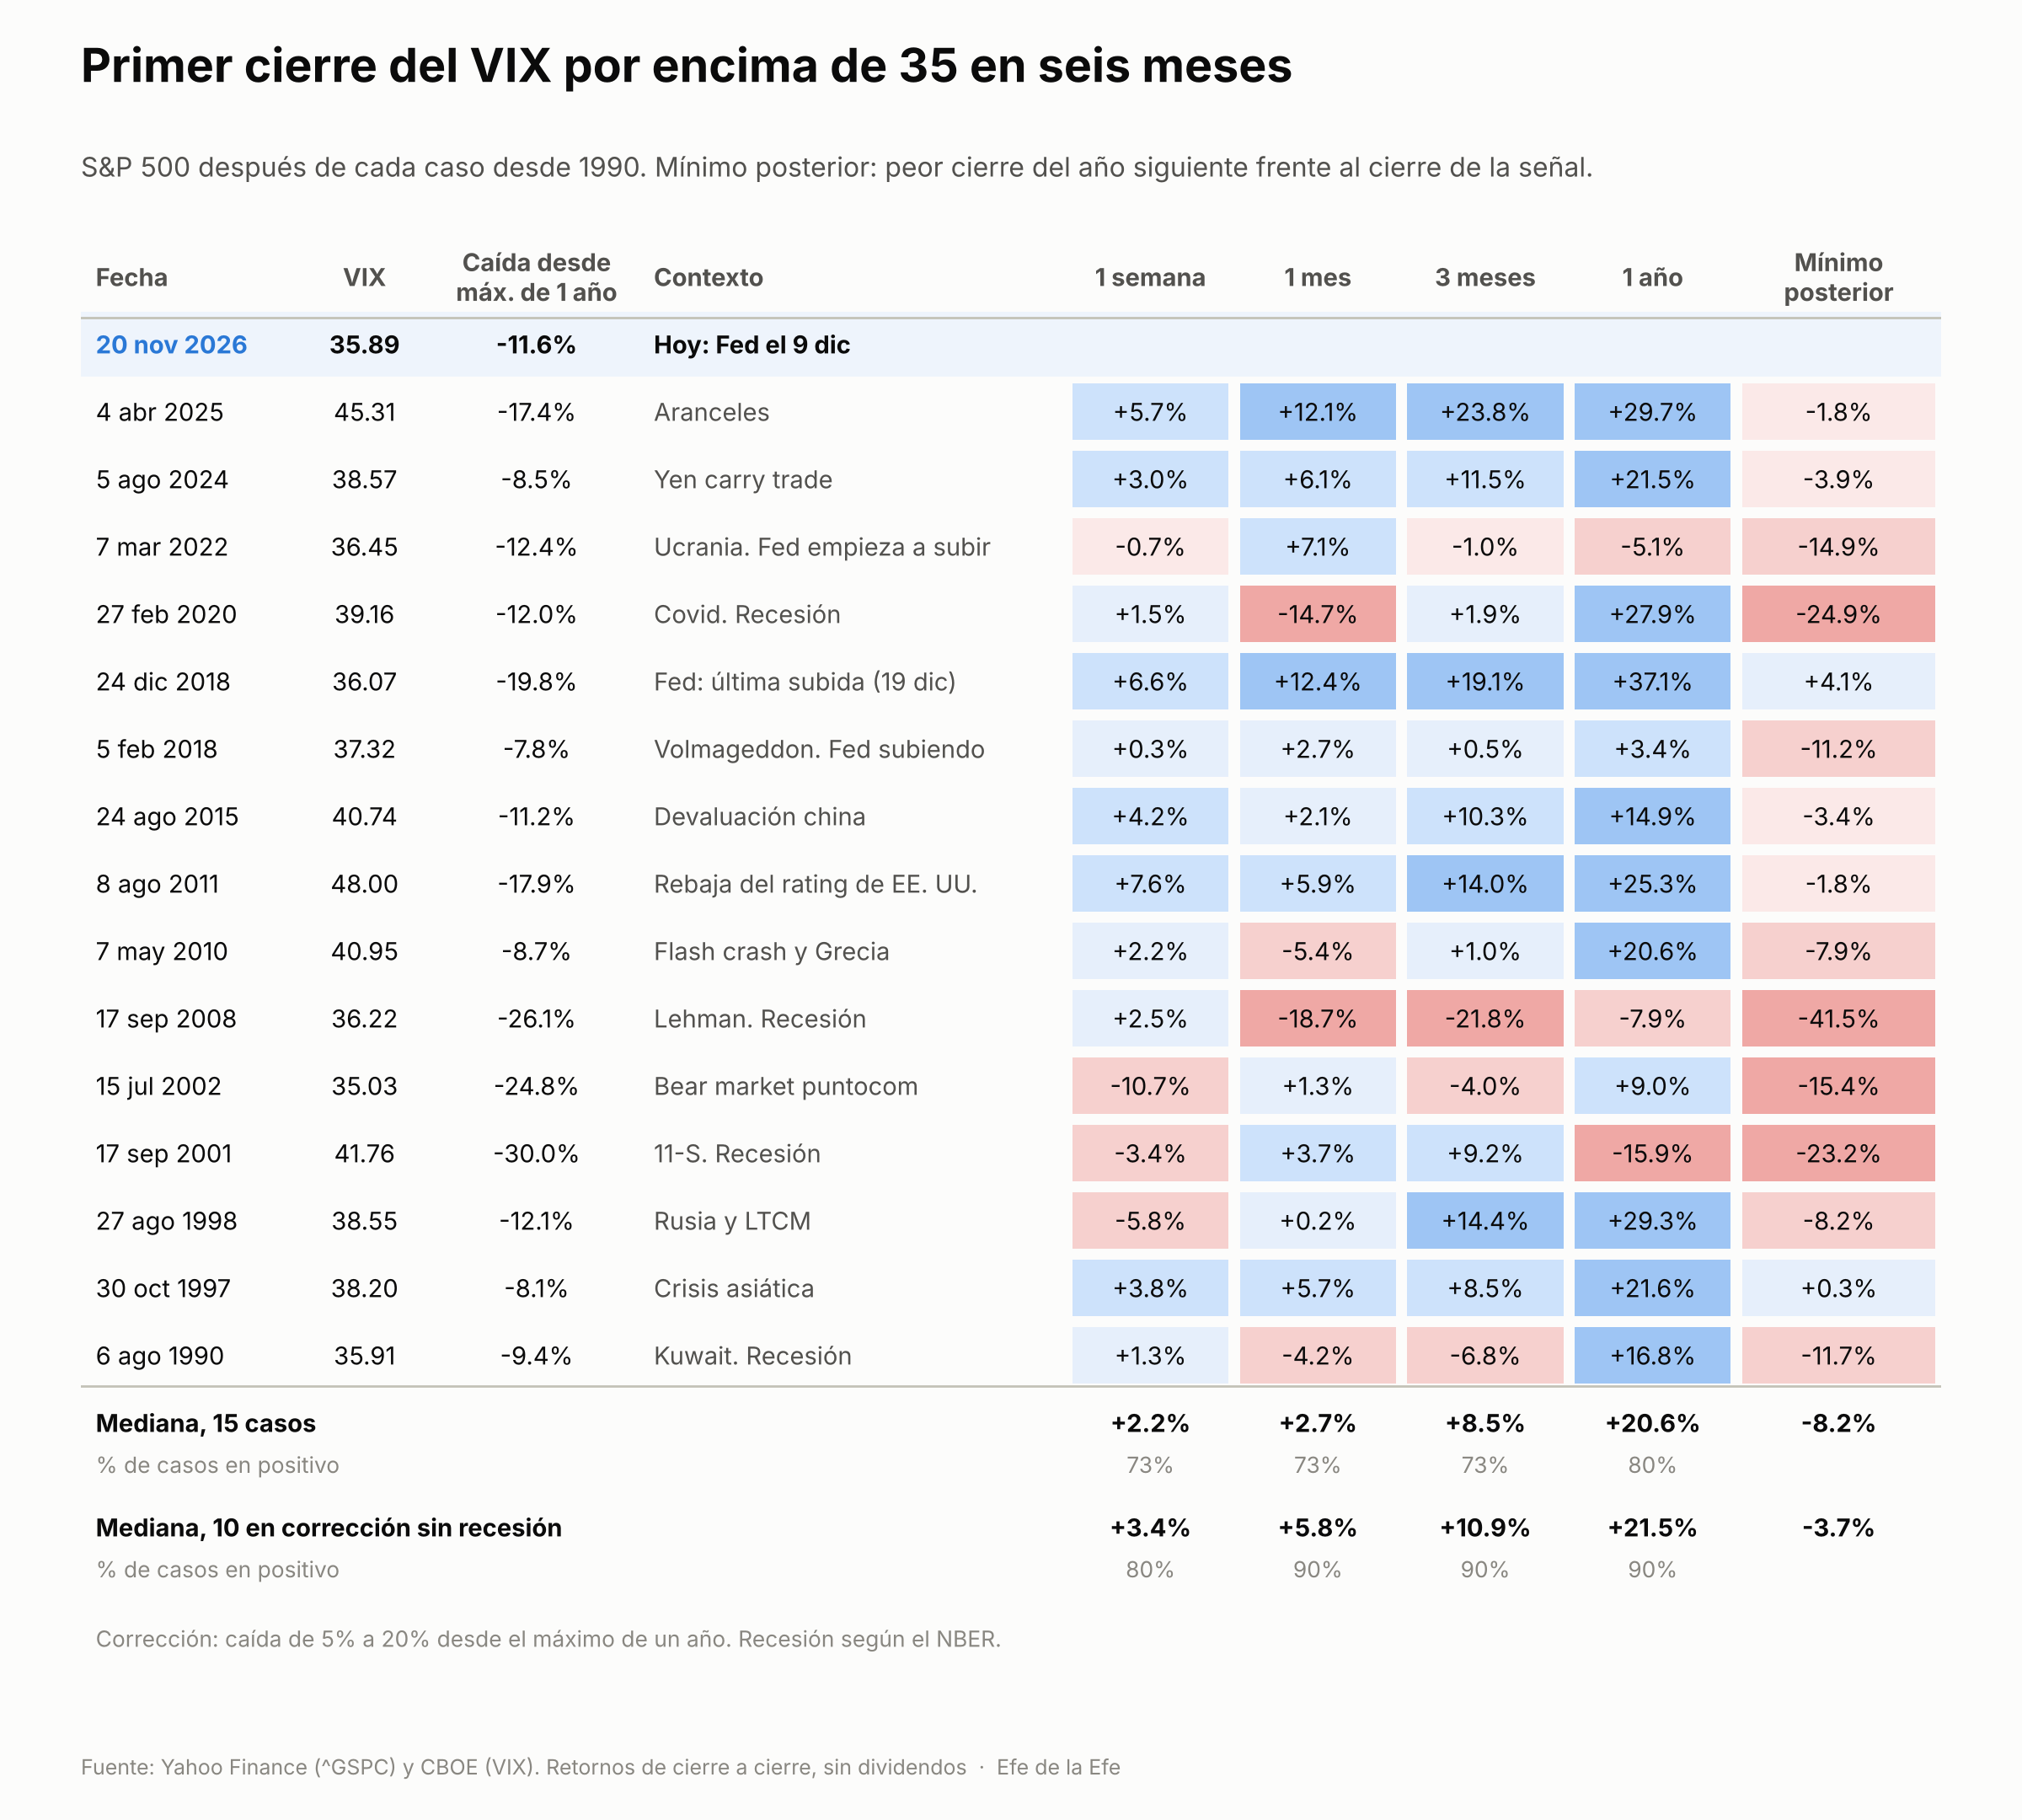
Gráfico 2. Primer cierre del VIX por encima de 35 en seis meses y lo que hizo después el S&P 500.
🟢 A un año, el S&P 500 subió en 12 de los 15 casos, con una mediana de +20.6%. Un día cualquiera desde 1990 da +11.8%
🟢 Si me quedo con las correcciones (caídas de entre el 5% y el 20% desde el máximo de un año) y quito las recesiones, quedan 10 casos. A tres meses, mediana de +10.9%. A un año, +21.5%. Nueve de diez en positivo en los dos plazos
🟡 El mínimo suele llegar después de la señal. En 8 de esas 10 correcciones el S&P 500 marcó luego un cierre más bajo. La mediana fue un -3.7% y el peor, el -14.9% de 2022
🔴 Los tres casos que perdían a un año (2001, 2008 y 2022) llegaron con recesión o con la Fed arrancando un ciclo de subidas
La velocidad también cuenta. El VIX pasó de 19.30 a 35.89 en una semana, un 86% más. Es su cuarto mayor salto semanal desde 1990. Tras los 25 mayores, el S&P 500 ganó de media un 5.3% a tres meses, con 19 de 25 en positivo. Una semana cualquiera da un 2.4%.
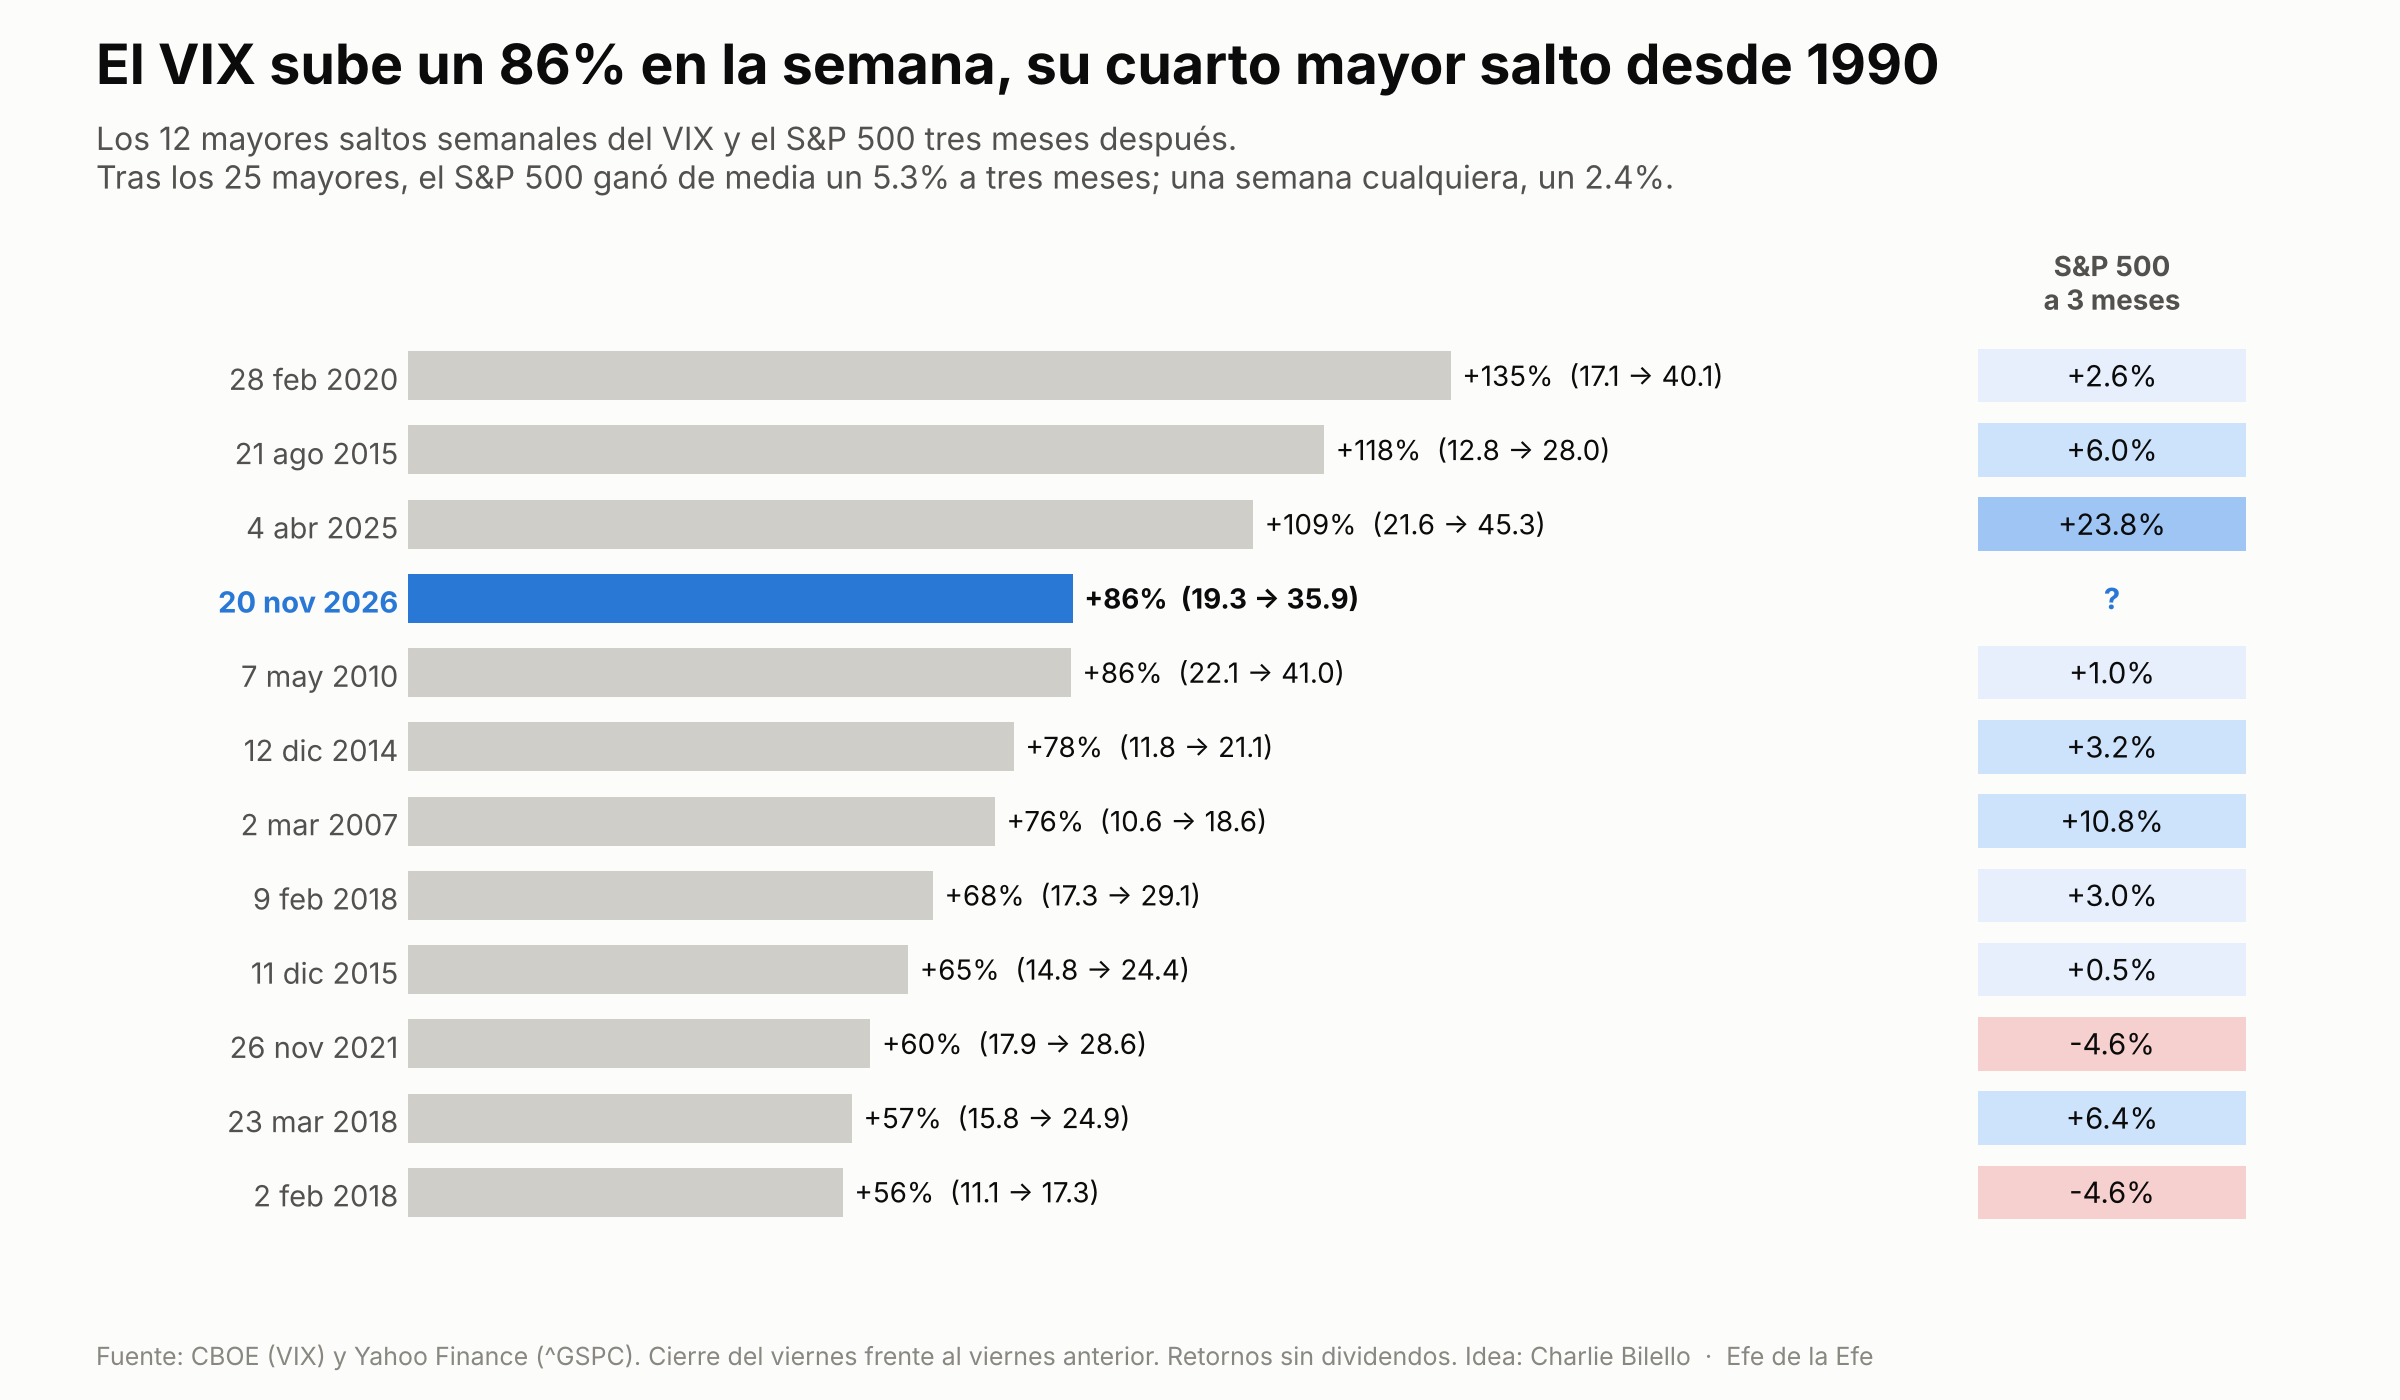
Gráfico 3. Los mayores saltos semanales del VIX desde 1990 y el S&P 500 tres meses después.
El nivel del VIX también cuenta por sí solo.
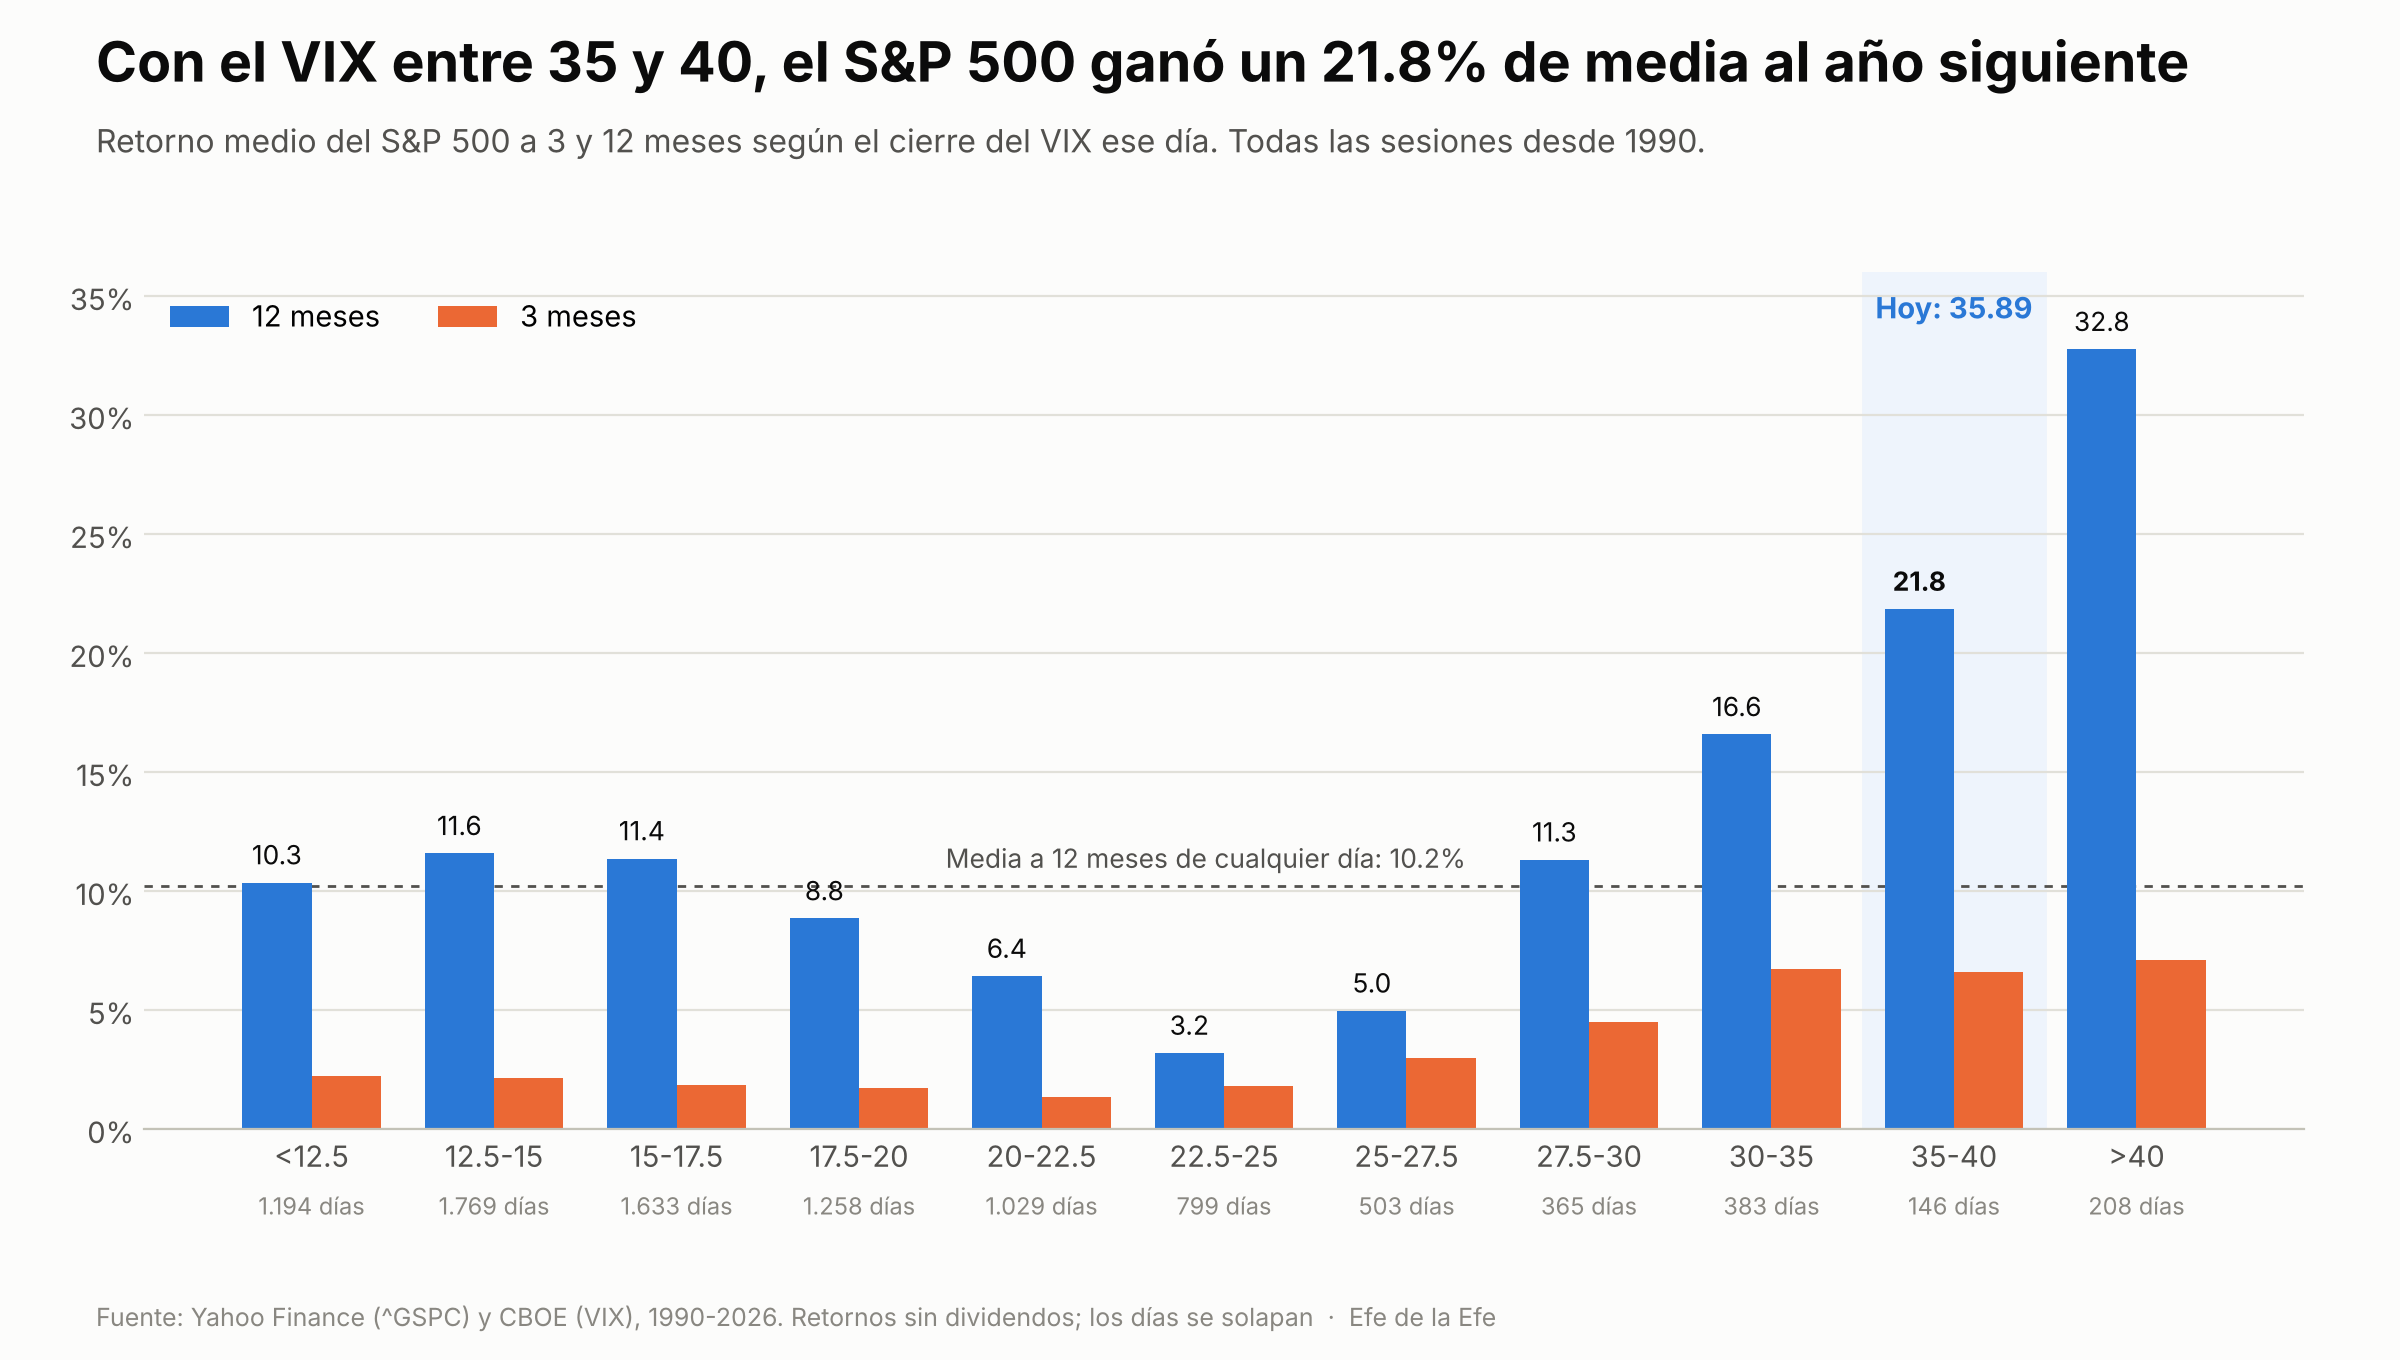
Gráfico 4. Retorno medio del S&P 500 a 3 y 12 meses según el nivel del VIX.
La peor zona para comprar fue el VIX entre 20 y 27.5, cuando el miedo empieza a subir y el mercado todavía no ha soltado lastre. Ahí el S&P 500 ganó entre un 3.2% y un 6.4% de media al año siguiente. Por encima de 30 la media sube al 16.6%, y entre 35 y 40, al 21.8%. Los días se solapan y el tramo de más de 40 lo dominan 2008 y 2020, así que del gráfico me quedo con la forma de U.
Estirado por abajo
El S&P 500 cierra a 4.1 desviaciones típicas por debajo de su SMA 50. Desde 1950 solo había pasado en cuatro episodios. Nuestro indicador propio, ATR Ext, que mide la misma distancia en ATR, marca -5.18 en el SPY.
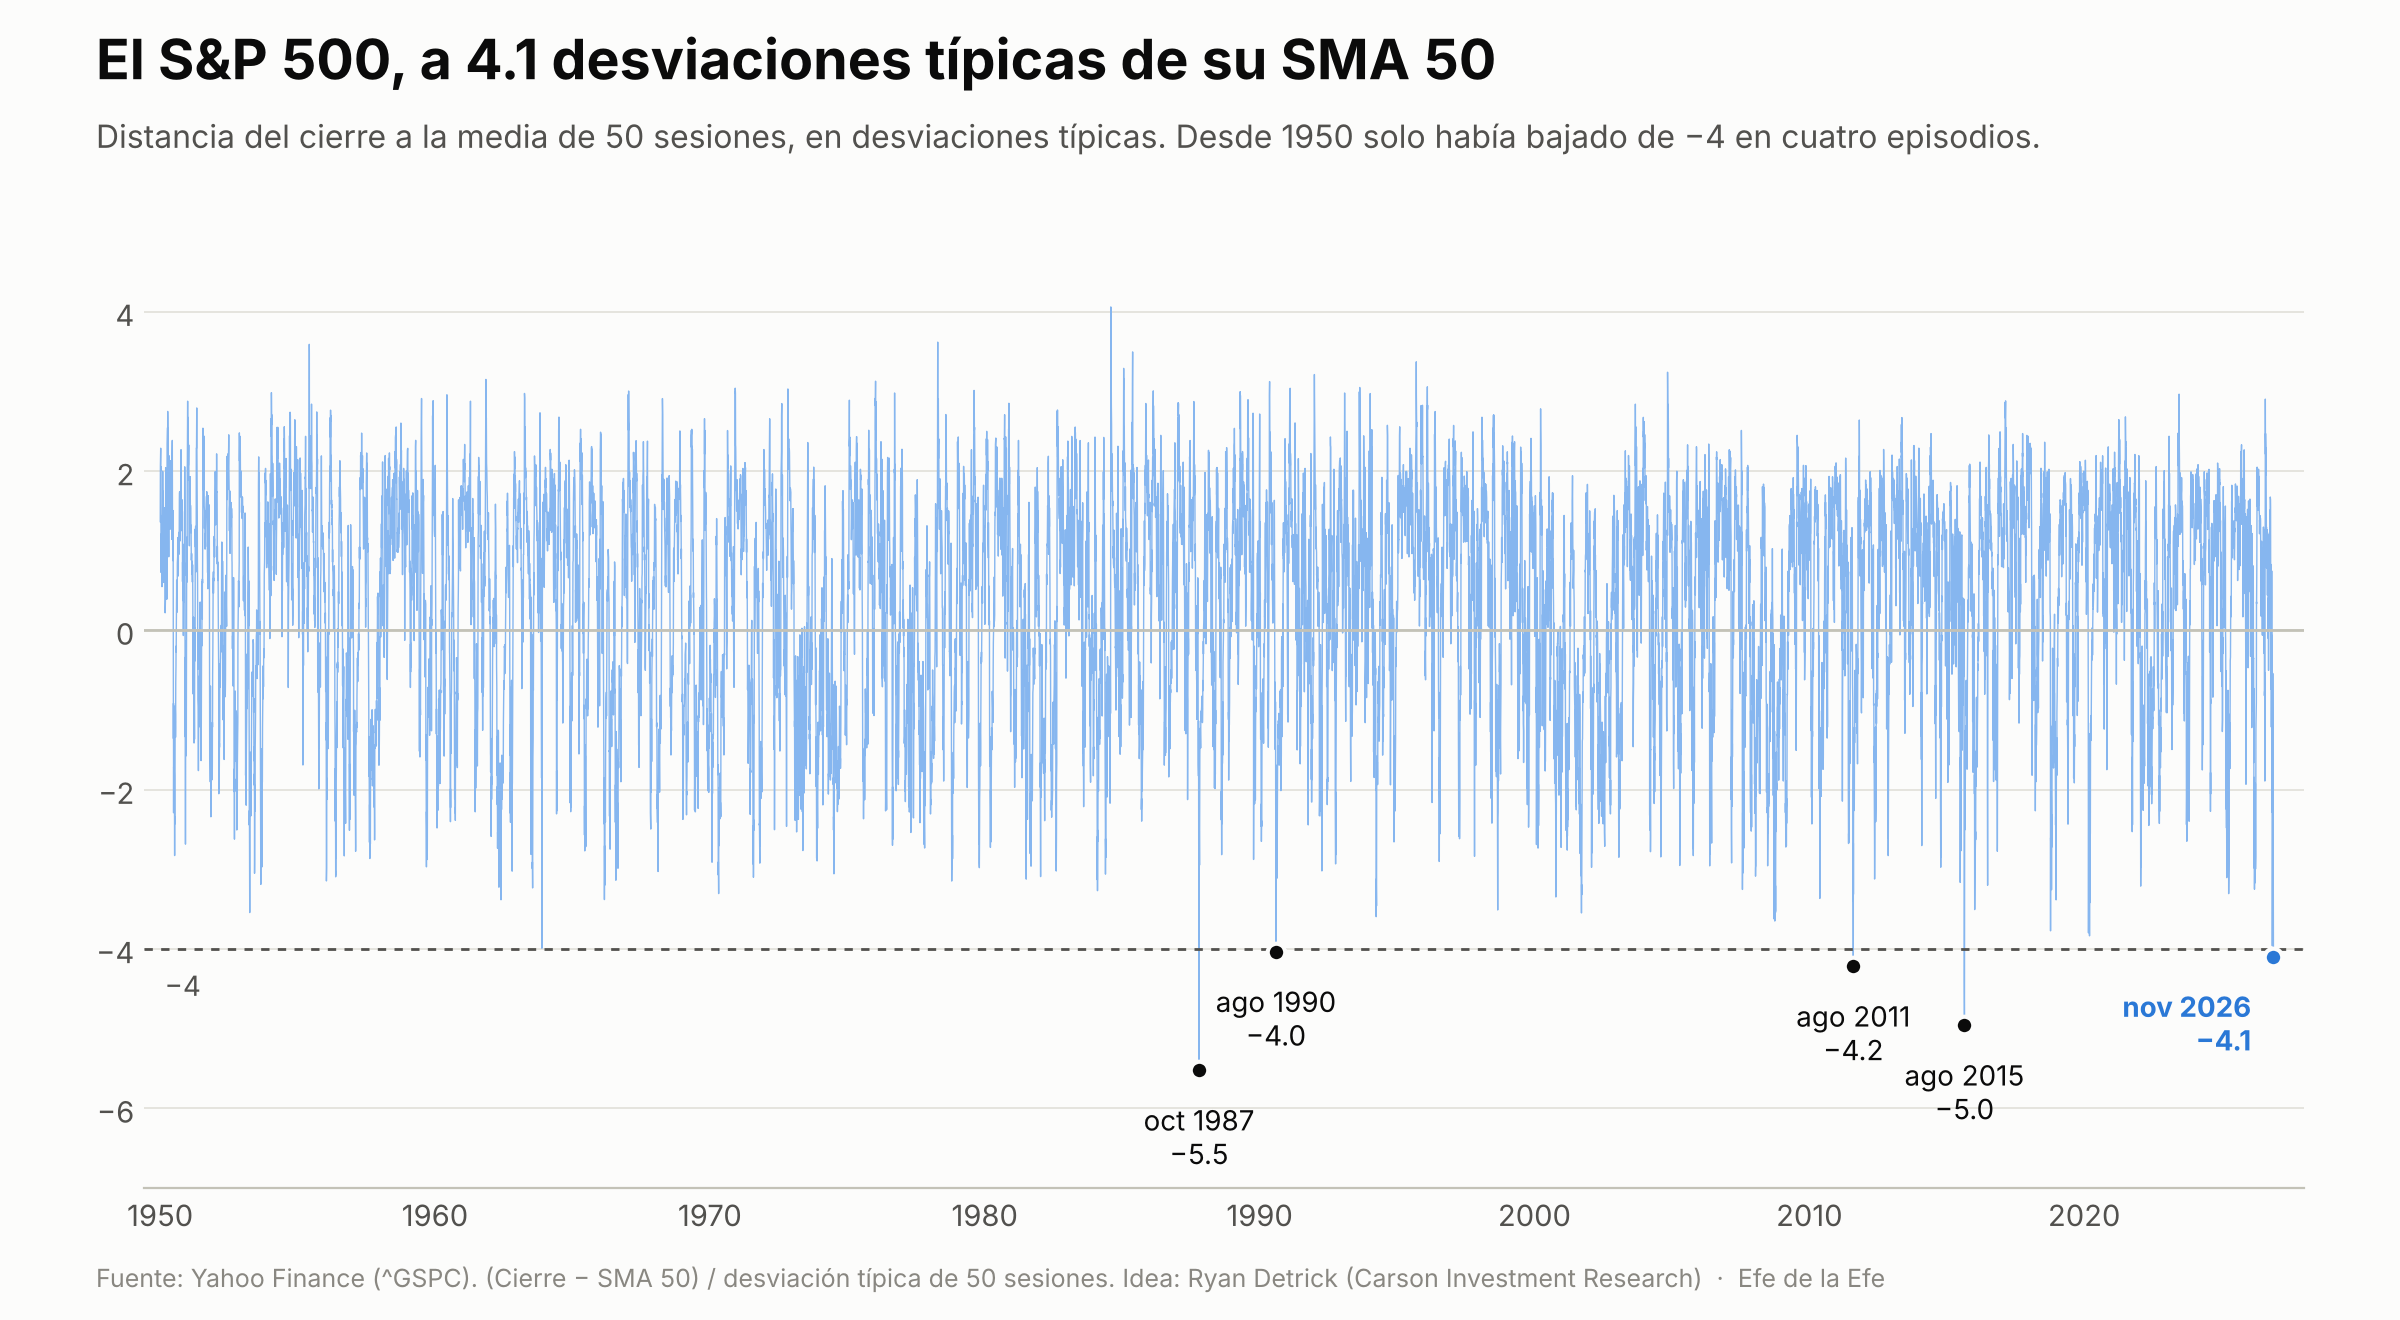
Gráfico 5. Distancia del S&P 500 a su SMA 50, en desviaciones típicas, desde 1950.
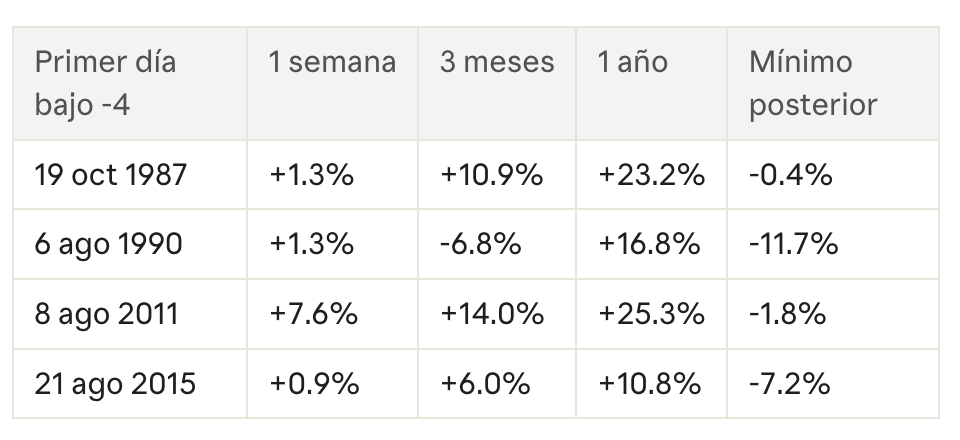
Los cuatro subían a un año. El de 1990 llegó con recesión y el S&P 500 siguió cayendo dos meses más.
Si contamos los cierres a 5 ATR o más de la SMA 50 desde 1962, salen 27 casos: +21.4% de mediana a un año y 22 de 27 en positivo.
Por tramos de distancia a la SMA 50, con todas las sesiones del S&P 500 desde 1962. Mediana del retorno y, entre paréntesis, % de veces en positivo:
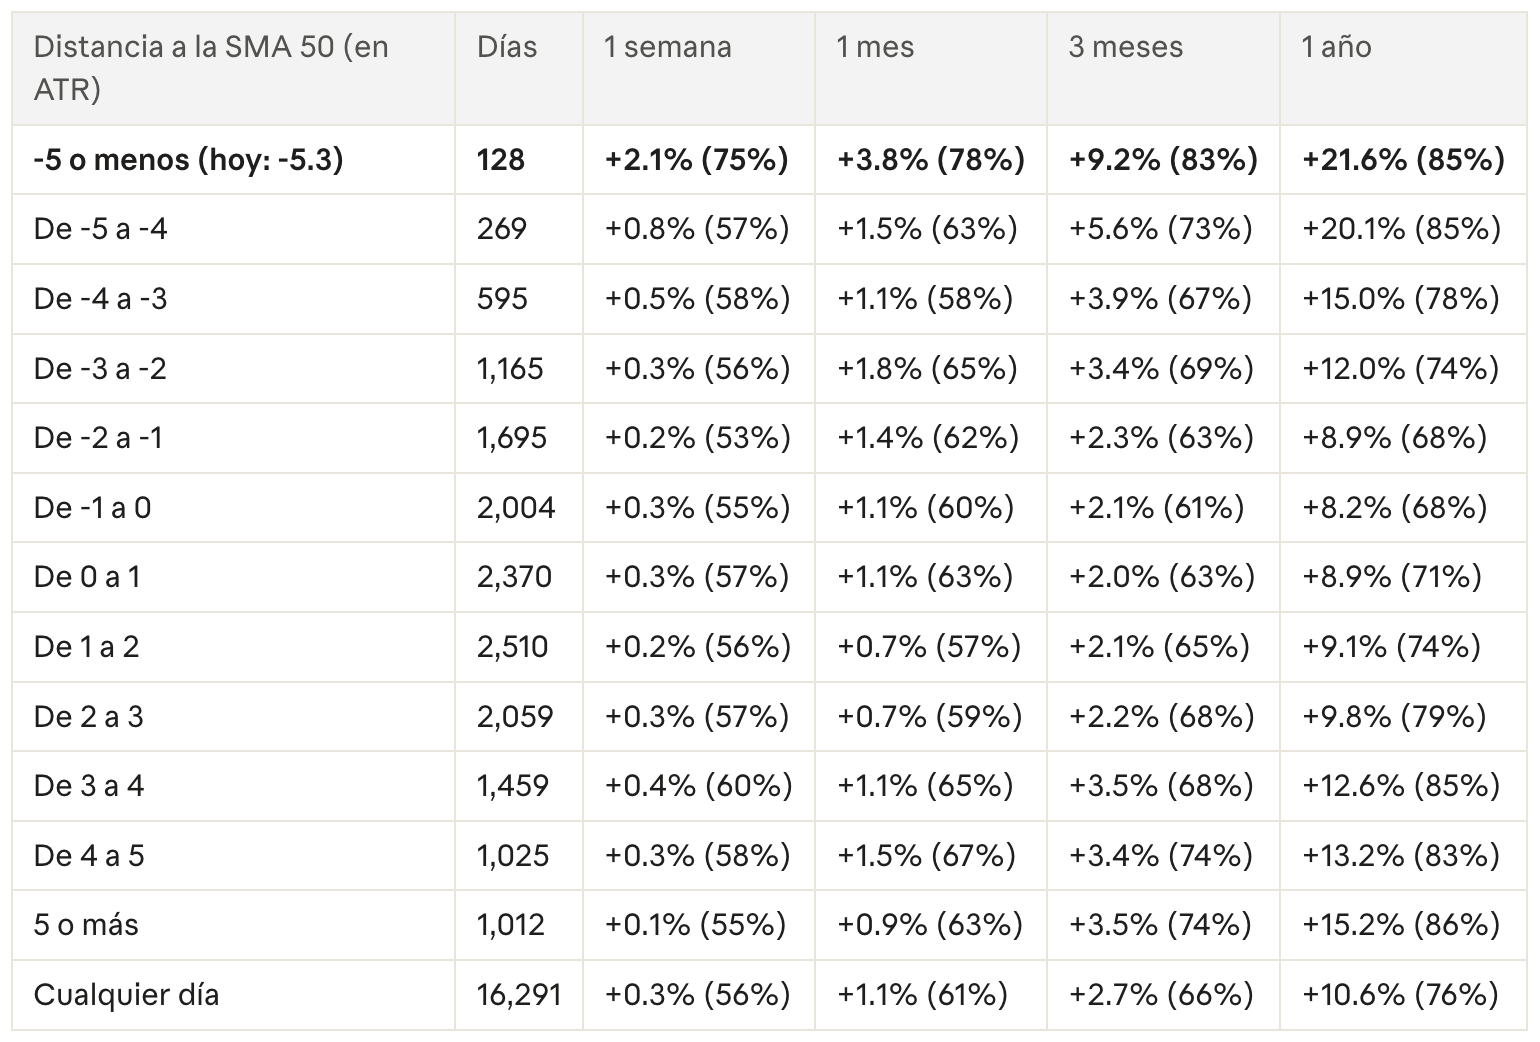
La tabla dibuja una U. Los peores retornos están cerca de la media, entre -2 y +2 ATR. Los mejores, en los dos extremos: a -5 ATR o más, la mediana a tres meses triplica la de un día cualquiera. Los días se solapan, así que una racha larga en un extremo cuenta varias veces.
Debajo del índice el daño es menor:
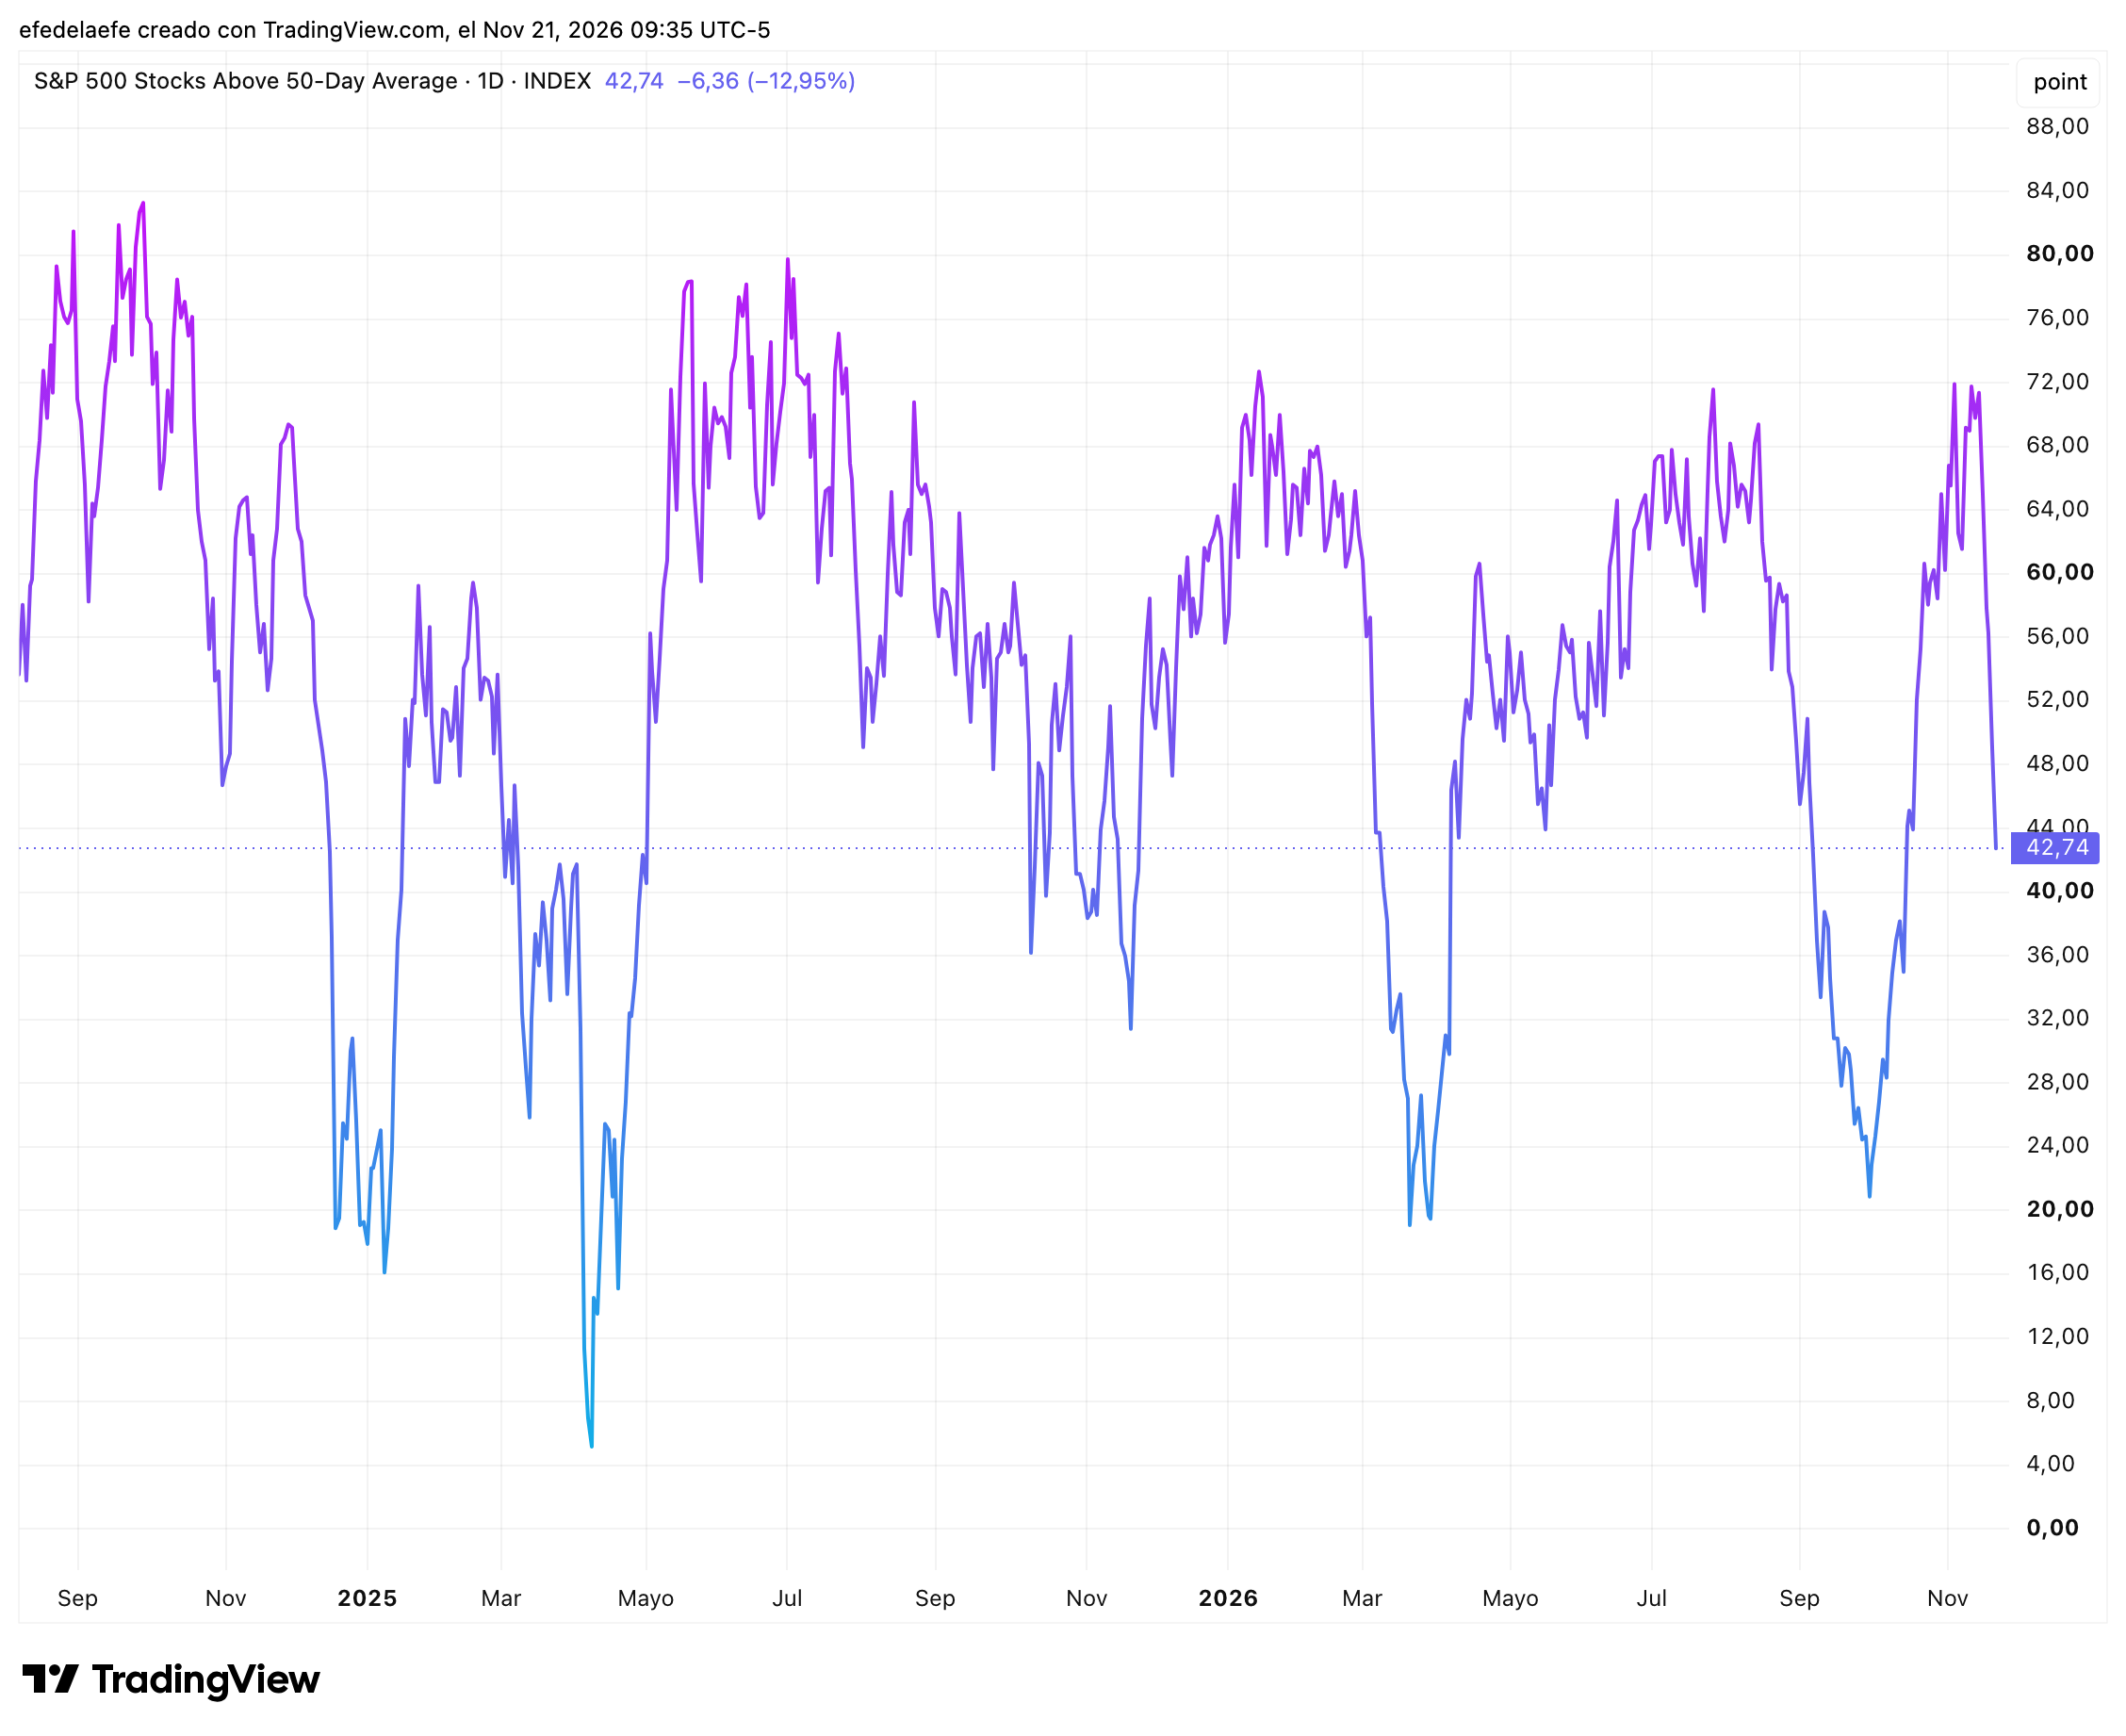
El viernes el 42.7% de los valores del S&P 500 seguía por encima de su SMA 50. El washout llega por debajo del 20%: en marzo de este año el indicador bajó al 19% y en abril de 2025, al 5%. La caída se concentra en los pesos pesados. El Nasdaq-100 pierde un 19.8% desde máximos y el S&P 500, un 11.6%.
Lo leo de dos maneras.
La buena: el castigo se concentra en los líderes de la IA. El resto del mercado no descuenta una recesión, y la recesión es lo que separa los buenos precedentes de los malos.
La mala: sin washout en el breadth la capitulación está a medias, y la venta todavía puede extenderse al resto del mercado.
El McClellan del NYSE es el oscilador que uso yo, así que he montado nuestra propia serie con los datos de TradingView. El viernes cerró en -94.6, su lectura más baja desde diciembre de 2024. En StockCharts, que usa otro proveedor de datos, marca -88.55 y es la más baja desde abril de 2025.
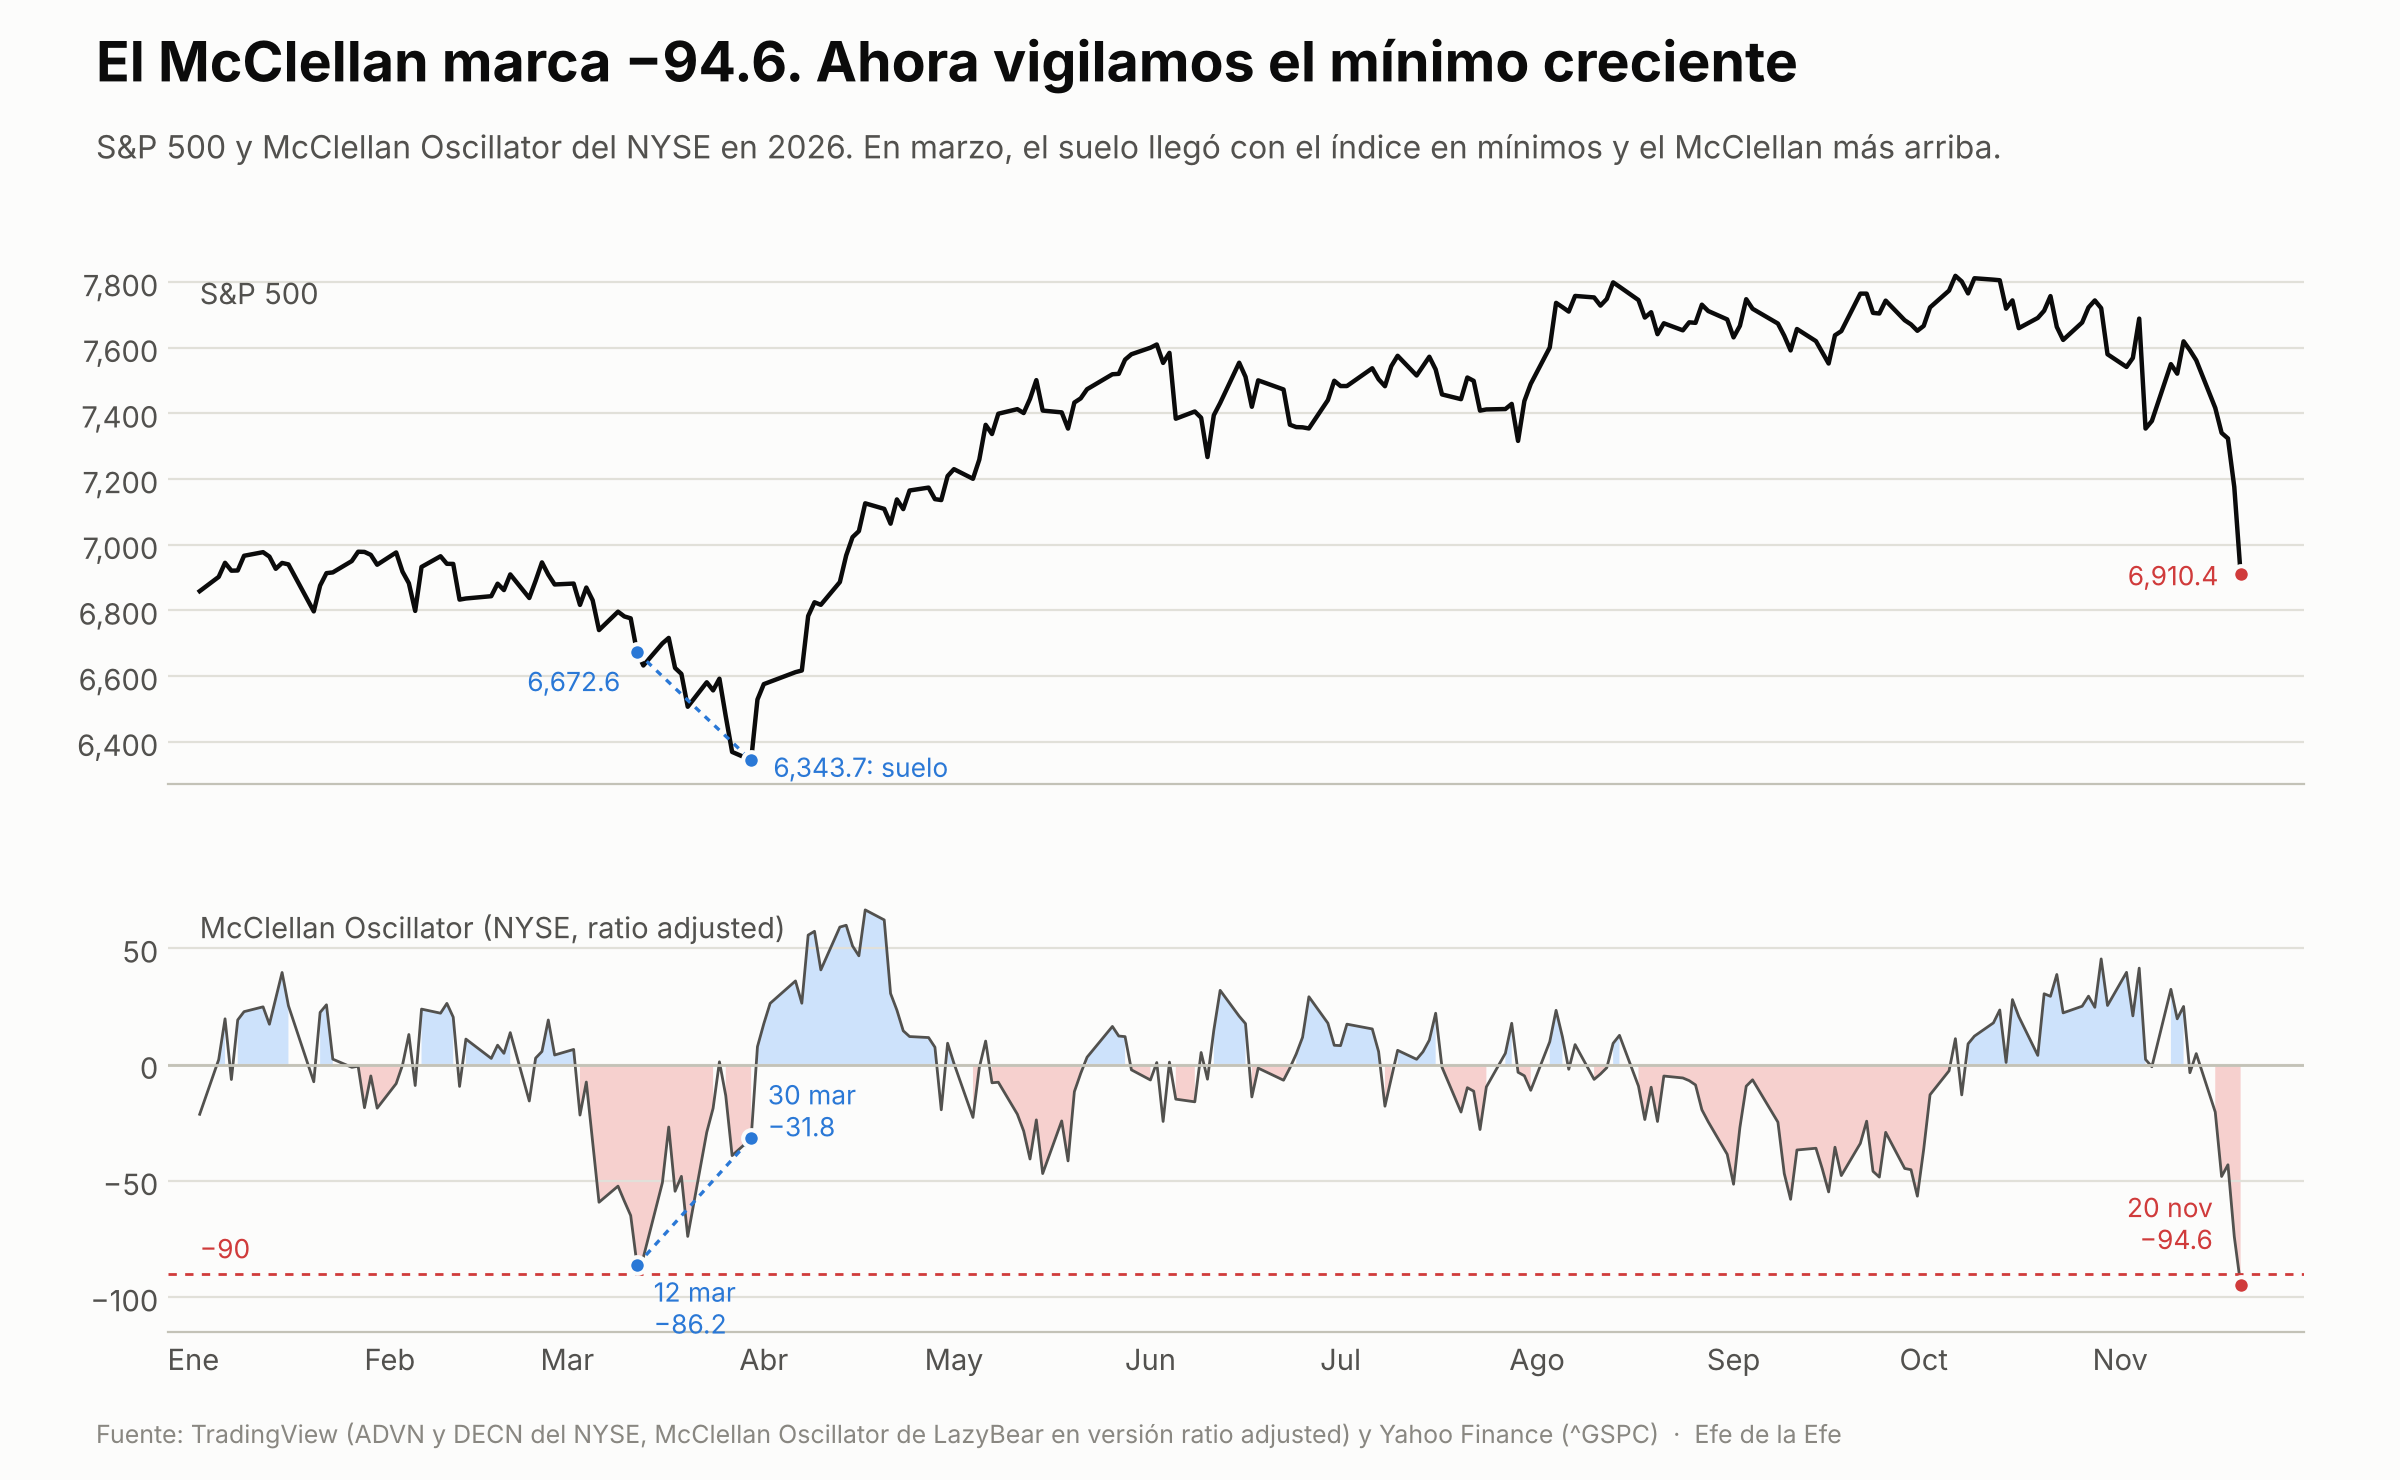
Gráfico 6. S&P 500 y McClellan Oscillator del NYSE en 2026.
Desde 2018 el McClellan ha cerrado por debajo de -90 en 14 episodios:
🟢 A una semana, el S&P 500 subió en 12 de 14, con una mediana de +1.1%. A un mes, +3.1%
🟡 A tres meses, +2.8% de mediana, menos que un día cualquiera (+4.2%). El McClellan avisa del rebote; el suelo llega después
🟡 En 12 de los 14 el índice hizo luego un cierre más bajo, con una mediana de -3.0%. En 10 de esos 12, el McClellan ya no volvió a su mínimo: mínimo creciente
Marzo de este año es el ejemplo de manual. El día 12 el McClellan marcó -86.2 con el S&P 500 en 6,672.6. El índice siguió bajando hasta 6,343.7 el día 30, con el McClellan ya en -31.8. Ese fue el suelo.
Un detalle de este mes: el 5 de noviembre el S&P 500 cayó un 4.4% y el McClellan se quedó en +2.2. Solo cayeron los grandes. Esta semana la venta ha llegado al resto del mercado, aunque todavía sin el washout del que hablaba arriba.
2018
Lo he comentado en varios repasos: las presidencias de Trump llevan su propia estacionalidad, y 2026 se parece a 2018.
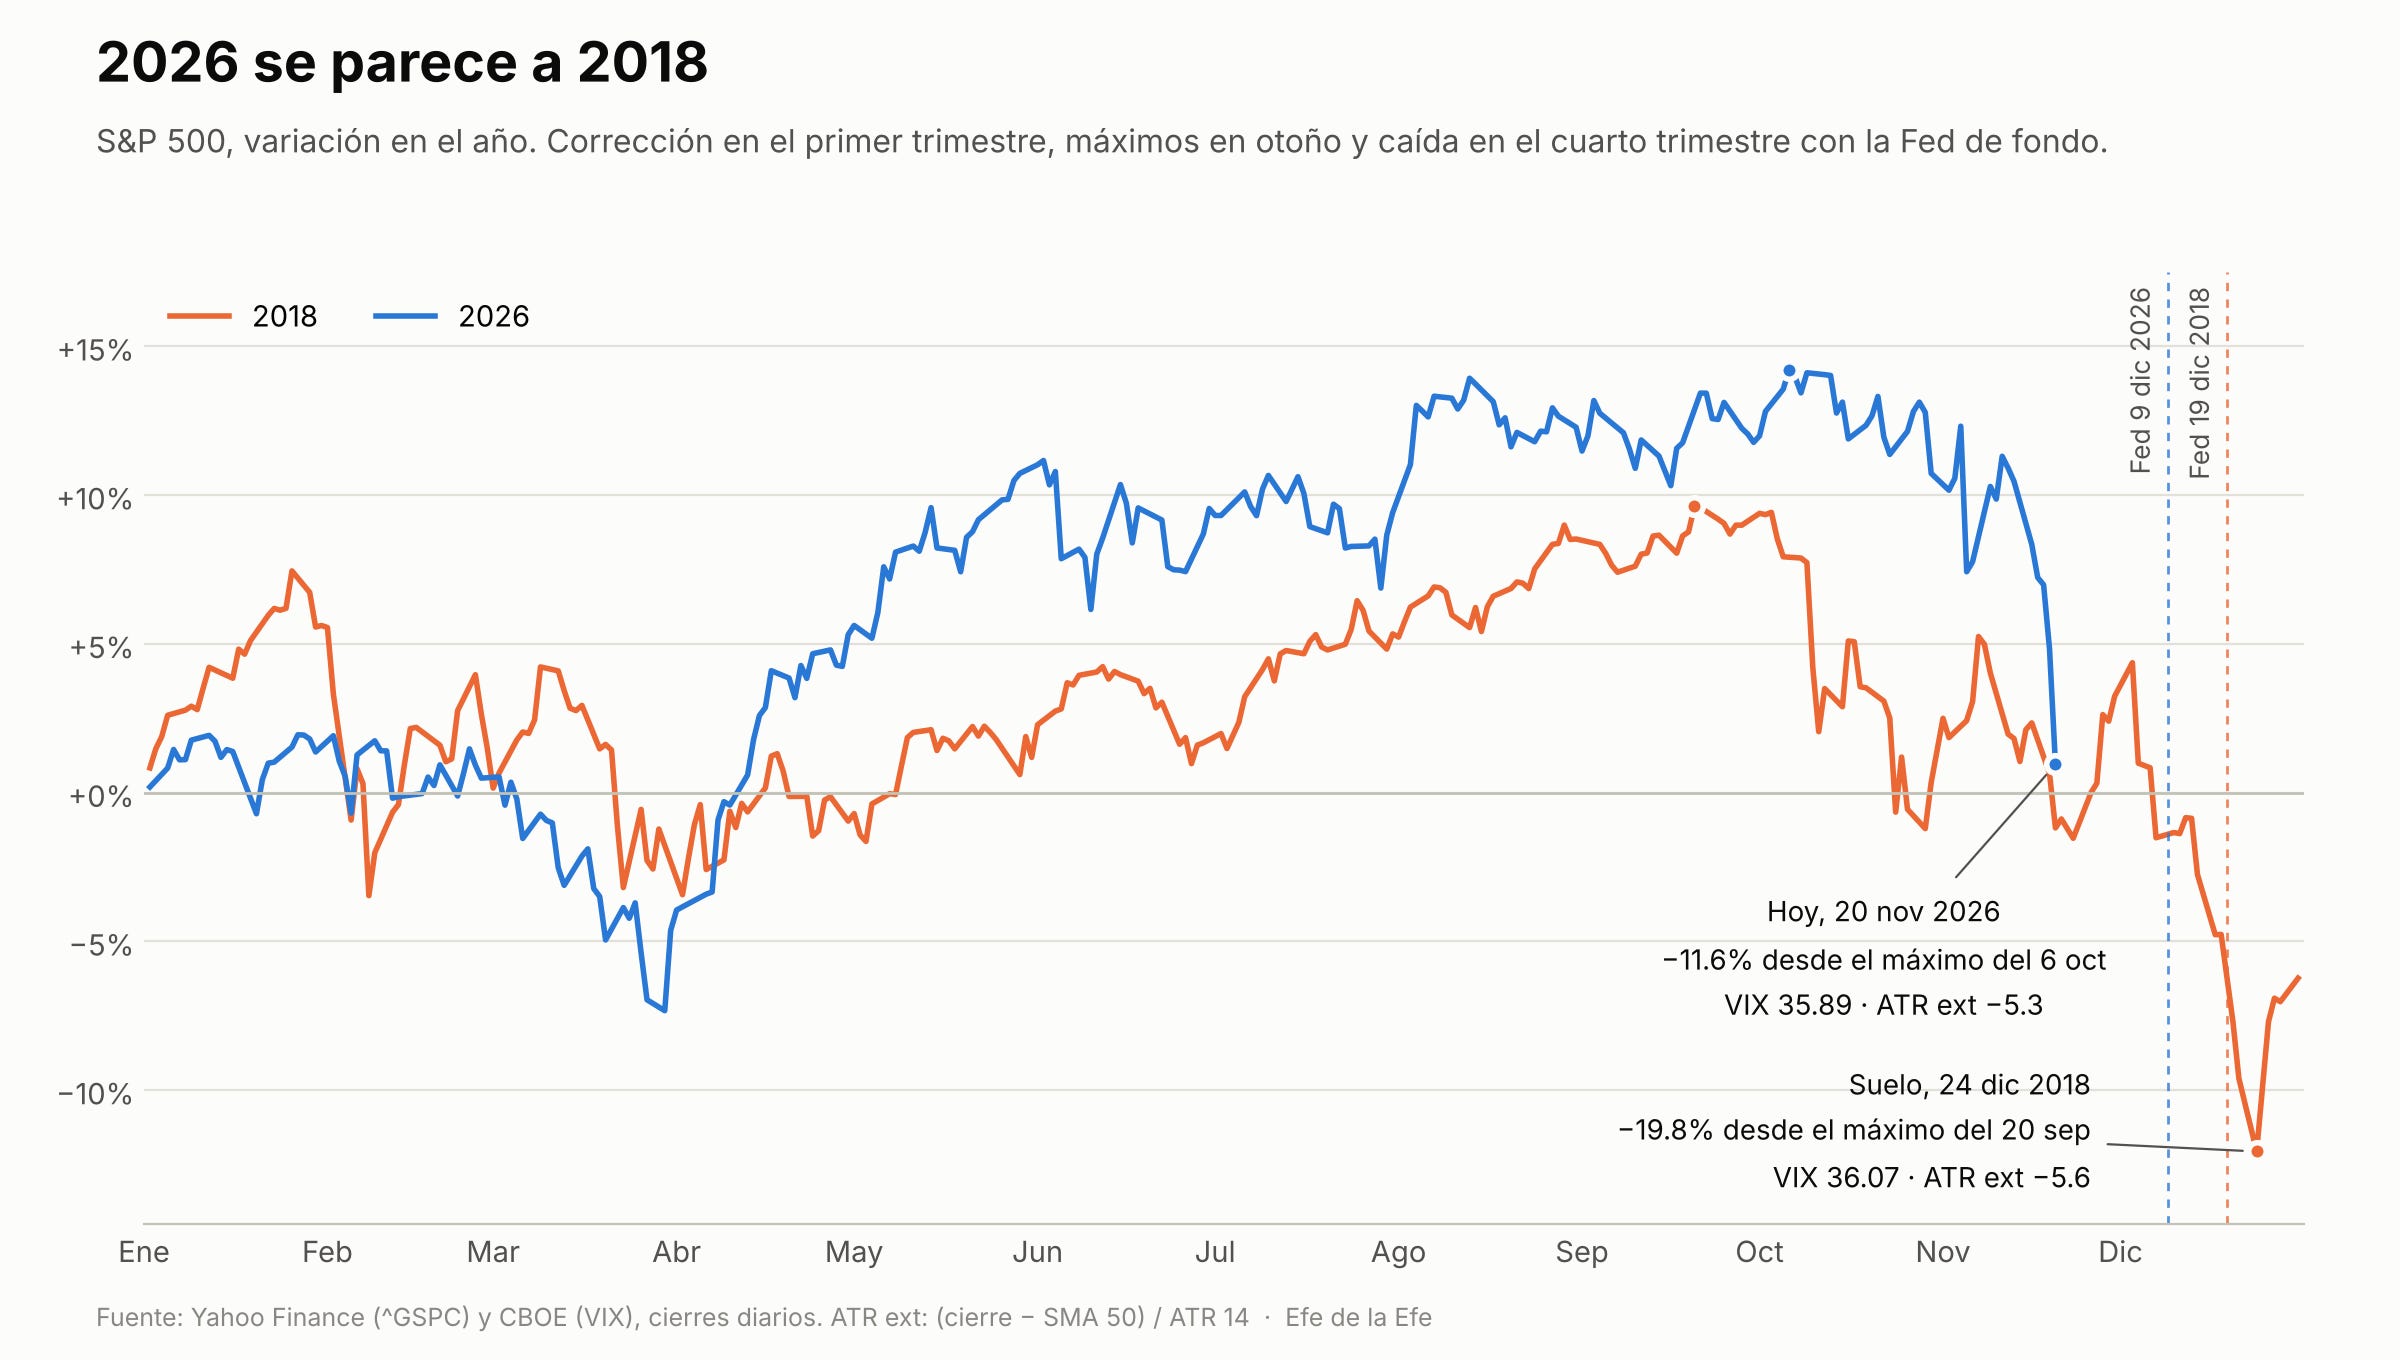
Gráfico 7. S&P 500 en 2018 y en 2026, variación en el año.
Corrección en el primer trimestre: -10.2% en 2018 (en cierres) y -9.8% en 2026 (intradía)
Máximos en otoño: 20 de septiembre de 2018 y 6 de octubre de 2026
Caída en el cuarto trimestre, con midterms a principios de noviembre en los dos años
El VIX y nuestro ATR Ext están hoy donde estaban el 24 de diciembre de 2018, el día del suelo: 35.89 frente a 36.07, y -5.3 frente a -5.6
Hay dos diferencias. Llevamos la mitad de caída (-11.6% frente a -19.8%) y la hemos hecho en la mitad de sesiones (33 frente a 65). Y en 2018 el VIX no cerró por encima de 35 hasta el mismo día del suelo: en octubre y noviembre su máximo fue 25.23.
Veo de nuevo dos lecturas:
En la primera, hemos comprimido el último trimestre de 2018 en siete semanas y el suelo está cerca.
En la segunda, esto se parece a febrero de 2018 o a marzo de 2022: un primer golpe de pánico, con el mínimo definitivo más adelante.
La Fed decide entre las dos. En diciembre de 2018 subió tipos el día 19, el S&P 500 tocó suelo tres sesiones después y el 4 de enero Powell cambió el discurso. En febrero de 2018 y en marzo de 2022, con la Fed en mitad de un ciclo de subidas, el mínimo llegó meses después, un 11% y un 15% más abajo. Esta vez la Fed ya subió en septiembre, y Waller quiere 50 puntos o la promesa de otra subida en enero. La reunión del 9 de diciembre dirá si es la última subida o el principio de un ciclo.
El calendario juega a favor
En año de midterms, del 20 de noviembre a tres meses vista, el S&P 500 subió 18 de 19 veces desde 1950. La mediana fue de +8.0%. En el resto de años, +2.3% y sube el 61% de las veces. A un año, otra vez 18 de 19 en positivo, con +13.8% de mediana. La excepción, 1986, se quedó plana.
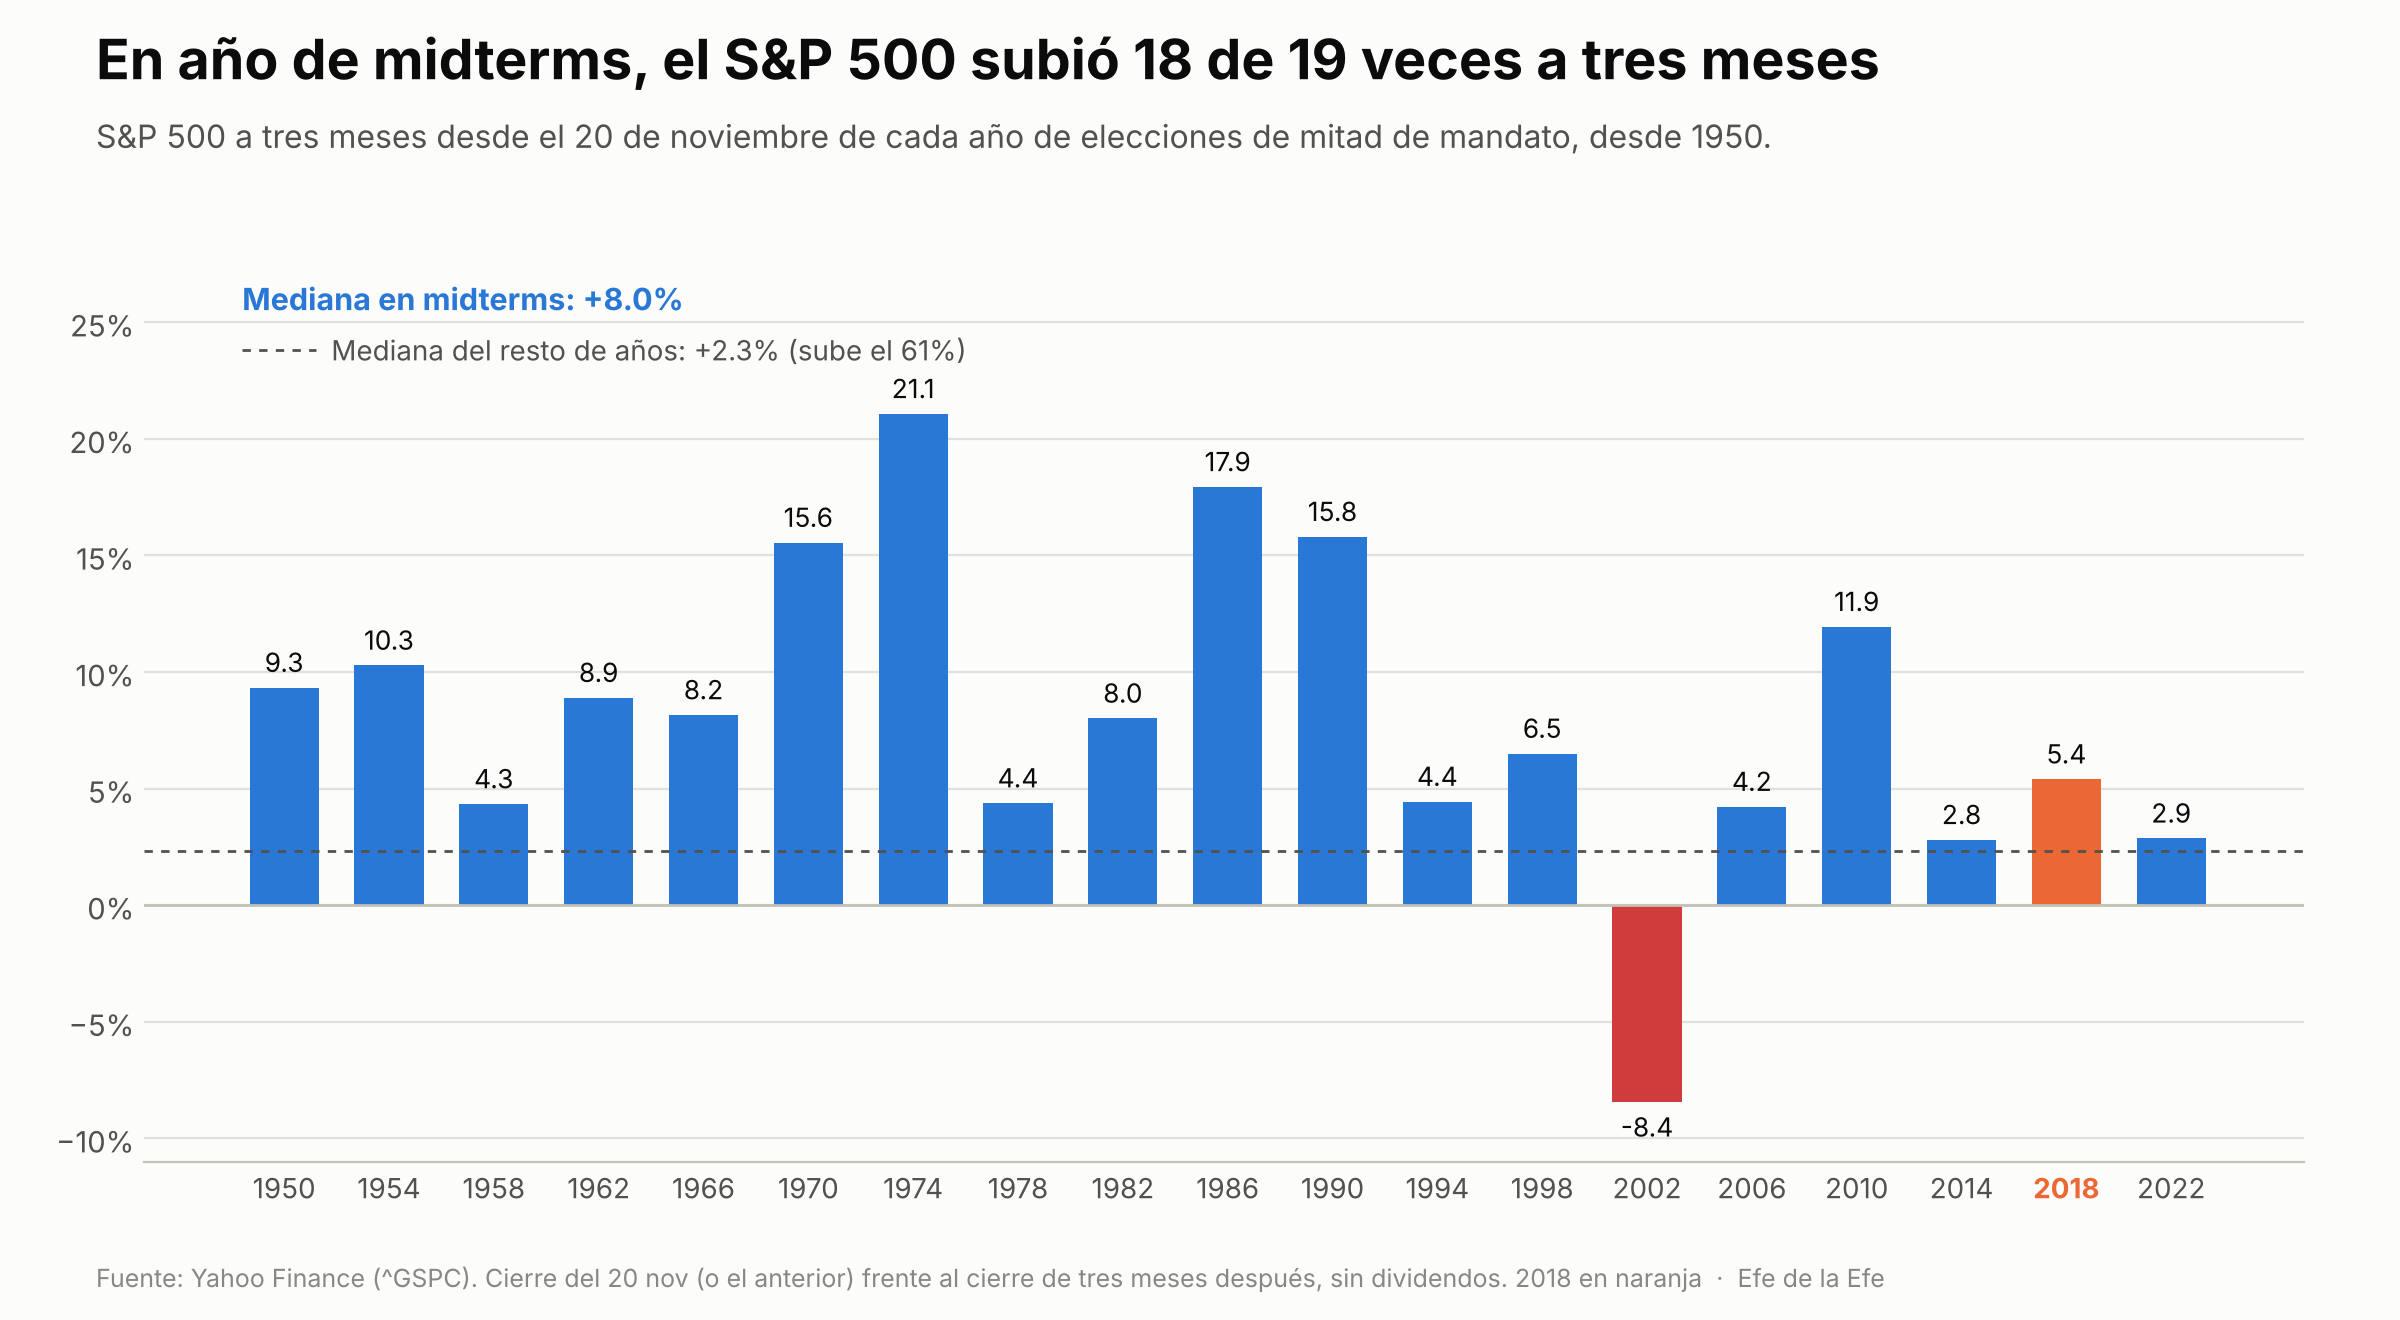
Gráfico 8. S&P 500 a tres meses desde el 20 de noviembre en cada año de midterms desde 1950.
El único tropiezo a tres meses fue 2002, en pleno bear market de las puntocom. 2018 sumó un +5.4% pese a caer un 6.6% el mes siguiente.
La semana que viene es la de Thanksgiving. Semana corta con estacionalidad positiva. Desde 1950, el S&P 500 subió esa semana el 70% de las veces, con una mediana de +0.9%. El jueves 26 el mercado está cerrado y el viernes 27 cierra a media sesión.
El collar de JP Morgan
En el último artículo del collar dábamos un 15% de probabilidad a que el S&P 500 tocara el suelo, en 7245, y un 7% a que llegara al subsuelo, en 6110. El 7245 cayó el jueves. El viernes el índice cerró en 6,910, dentro del soporte de volumen que va de 6,849 a 7,002.

Para tocar 6110 antes del 31 de diciembre hace falta otro -11.6% en 41 días. Lo he medido con varios filtros.
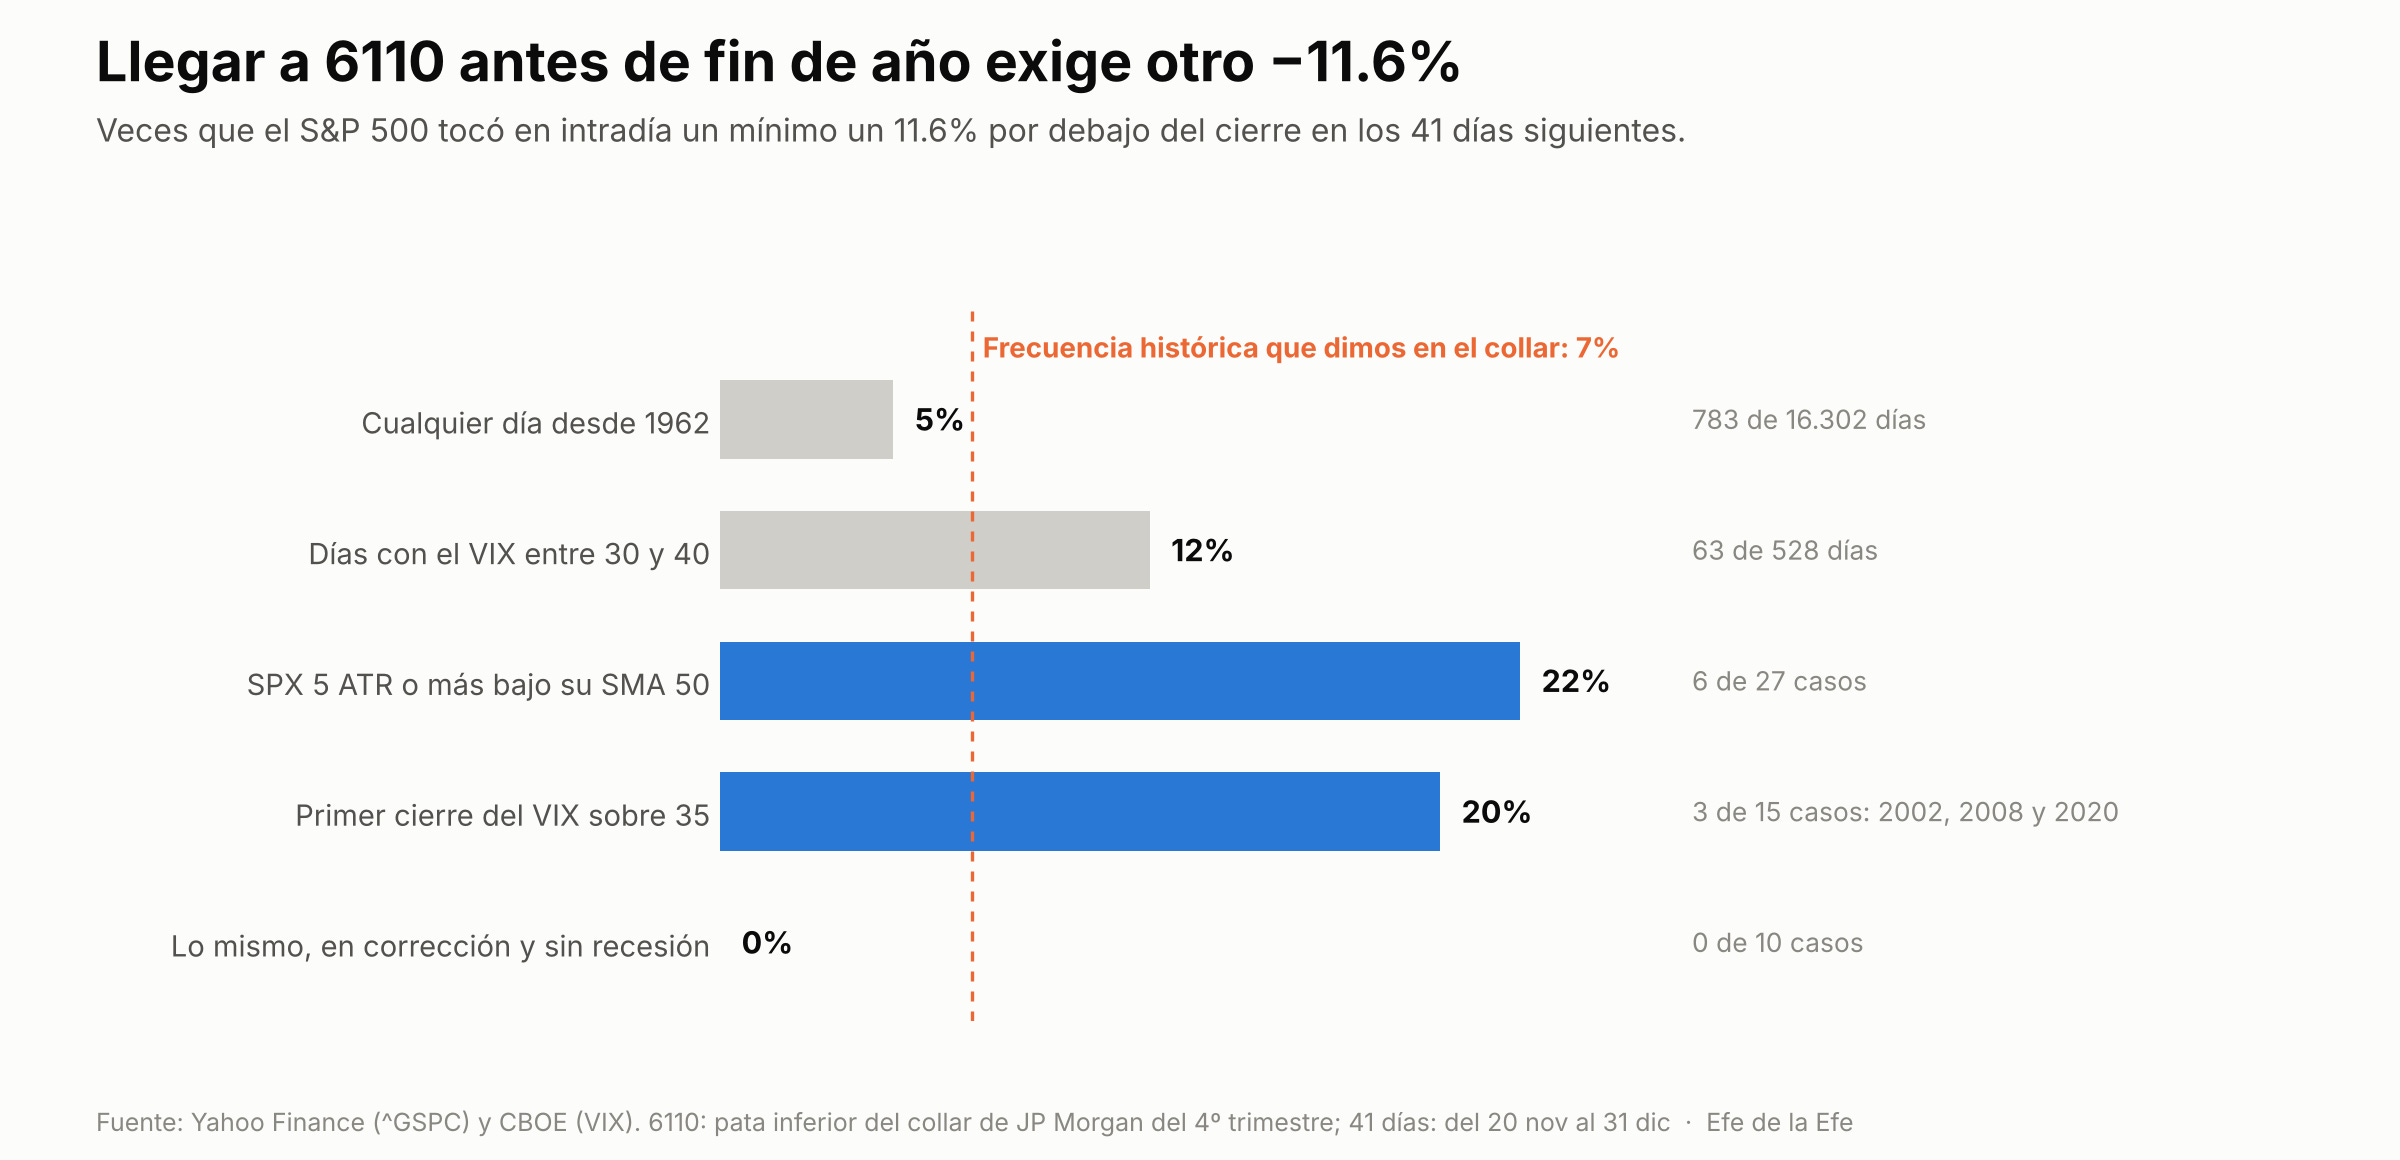
Gráfico 9. Veces que el S&P 500 tocó un mínimo intradía un 11.6% por debajo del cierre en los 41 días siguientes.
Un día cualquiera desde 1962, pasó el 5% de las veces. Con el VIX entre 30 y 40, el 12%. Tras el primer cierre del VIX por encima de 35, en 3 de 15 casos: 2002, 2008 y 2020, los tres en bear market o en recesión. En las 10 correcciones sin recesión no pasó ninguna vez.
El 7% que dimos sigue siendo posible si no hay recesión. Con recesión, la probabilidad se triplica.
Qué esperamos
🟢 Corto plazo (próximas dos semanas): rebote. Tras el primer cierre del VIX por encima de 35, el S&P 500 subió a una semana en 11 de 15 casos, con +2.2% de mediana, y la semana de Thanksgiving acompaña. El rebote no descarta una vuelta a probar el mínimo: en el mes siguiente, la mediana del cierre más bajo fue un -1% en las correcciones sin recesión. Si llega un follow-through day (FTD), lo normal es que sea a partir del 30 de noviembre
🟡 Medio plazo (próximos tres meses): depende de la Fed del 9 de diciembre. Creo que rectificará. Con una subida que sea la última, el precedente es 2018 y los números del año de midterms (+8% de mediana a tres meses) tienen sentido. El riesgo es el guion de Waller, que se parece a 2022, con el mínimo todavía por delante
🟢 Largo plazo (próximo año): positivo. Nueve de cada diez correcciones con el VIX por encima de 35 y sin recesión acabaron el año siguiente en positivo, con una mediana de +21.5%. Mientras el resto del mercado no descuente una recesión, mantengo la visión alcista
Qué vigilamos para dar por bueno el suelo
VIX / VIX3M de vuelta por debajo de 1 sin mínimo nuevo en el precio. El viernes marcó 1.16. He probado la salida de la backwardation sola y no da ventaja: la del 9 de noviembre falló. Hace falta la condición del precio
Cierre del VIX por debajo de su EMA 8, que el viernes estaba en 26.34
McClellan con mínimo creciente: un mínimo nuevo del índice con el McClellan por encima de -94.6. Nuestro indicador lo marca con un triángulo verde
Follow-through day: subida de 1.5% o más, con más volumen, a partir del cuarto día del intento de rebote. Si el lunes 23 es el día 1, el día 4 cae en la media sesión del viernes 27. Las reglas están en la Guía práctica de market timing
Nuestro contador secuencial: si la caída sigue, el 9 llegaría a final de la semana que viene
Valores sobre la SMA 50 por debajo del 20% si la venta se extiende al resto del mercado
Fed del 9 de diciembre: decisión, dot plot y rueda de prensa
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.