

Un agosto tranquilo
El Índice de Precios al Consumidor (IPC) de Estados Unidos de julio se publicó ayer, coincidiendo con las previsiones del mercado. Registró un aumento mensual del 0,1%, lo que sitúa la tasa interanual en el 3,4%, una décima por debajo del 3,5% de junio. El IPC subyacente, que excluye los alimentos y la energía, experimentó un aumento mensual del 0,2% y una ligera disminución anual del 2,5% desde el 2,6%. Cabe destacar que el sector de la vivienda representó aproximadamente dos tercios del aumento mensual del IPC.
La energía cayó un 1,5% en el mes y todavía acumula un 14,7% interanual, con la gasolina en +24,6% → el shock energético de la guerra con Irán se sigue diluyendo.
El mercado hizo poco con el dato. Los índices abrieron arriba y devolvieron casi toda la subida durante la mañana. Cuando un dato sale exactamente donde se esperaba no queda sorpresa que descontar.
Sí ha movido las expectativas sobre la Fed para septiembre.
Después del dato, la probabilidad de que no haya cambio de tipos en septiembre vuelve a subir por encima de 60%.
Los hyperscalers dejan de recomprar acciones
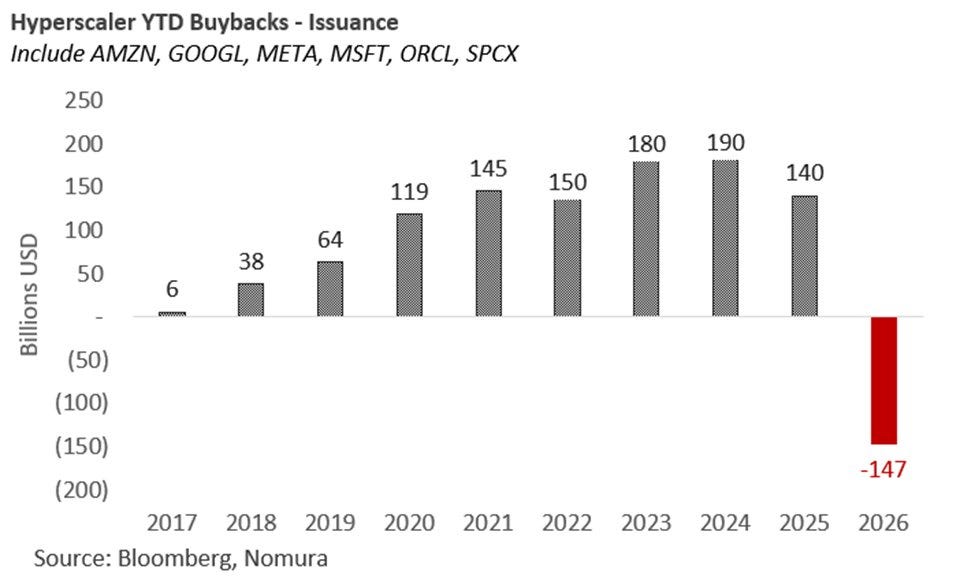
Recompras menos emisión en lo que va de año: de $6B en 2017 a $190B en 2024, con $140B en 2025
En 2026 la cifra se da la vuelta hasta los -$147B. Primera lectura negativa de toda la serie 🔴
Los seis grandes han pasado de retirar acciones del mercado a emitirlas para financiar el capex 🔴
La recompra ha sido uno de los impulsos de estos valores durante ocho años. Un comprador constante e insensible al precio: las empresas más rentables del planeta. Sobraba dinero, recompraban sus propias acciones. Ese comprador ha desaparecido y encima se ha puesto a vender.
Es la otra cara del gasto en IA del que llevo escribiendo todo el año. El capex no solo se come el free cash flow, también se come la caja que antes iba a recomprar acciones. Y si no es suficiente, la alternativa es emitir.
Necesitamos que ese gasto empiece a convertirse en beneficio para que el motor vuelva a arrancar.
