

Ayer jueves el S&P 500 cayó un 4.36% hasta 7353, su peor día desde abril de 2025. QQQ se dejó un 6.49% y el Nasdaq entró en corrección. Los semiconductores (SOX) perdieron un 12.25%, su peor sesión desde marzo de 2020, con los 30 valores del índice en rojo. Micron cayó un 17%, SanDisk un 22% y DRAM un 18%.
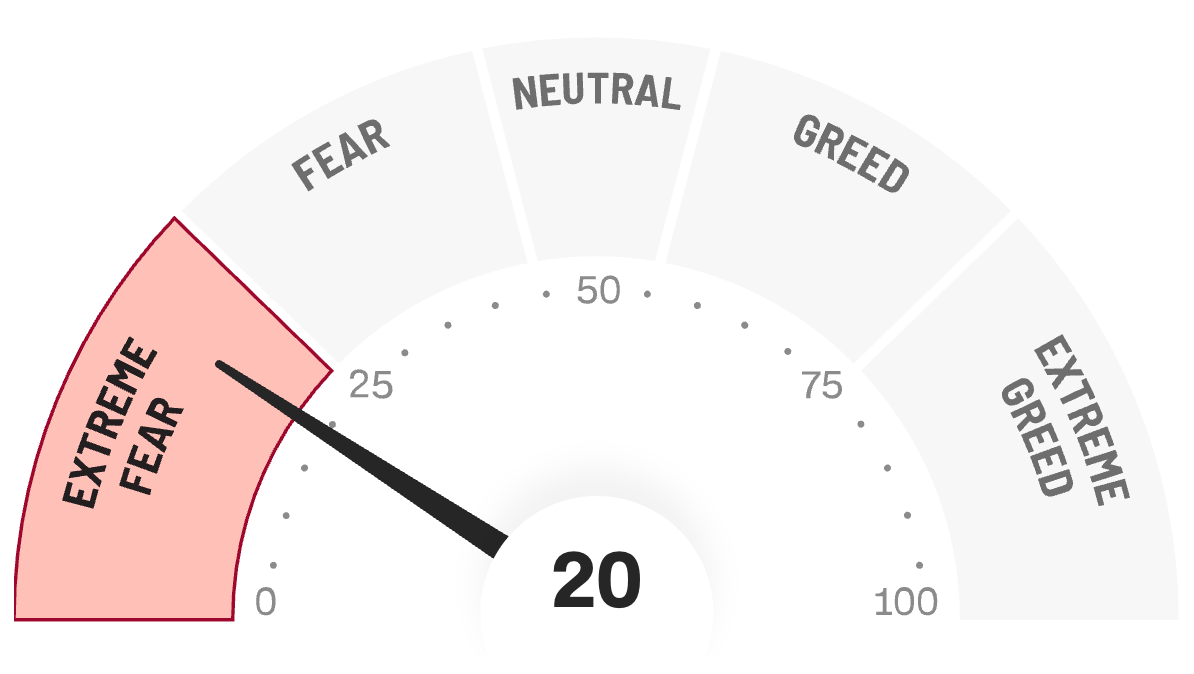
Estamos en pánico.
Los titulares lo atribuyen a los datacenters y a los demócratas. Pero el resultado electoral se conocía desde el martes por la noche y el miércoles el mercado subió.
Ninguna noticia nueva del jueves explica un 12% de caída en los semiconductores. Desde mi punto de vista parece más una venta forzada o de liquidación de posiciones.
No siempre se puede saber qué hay detrás de un movimiento así, y para invertir tampoco hace falta.
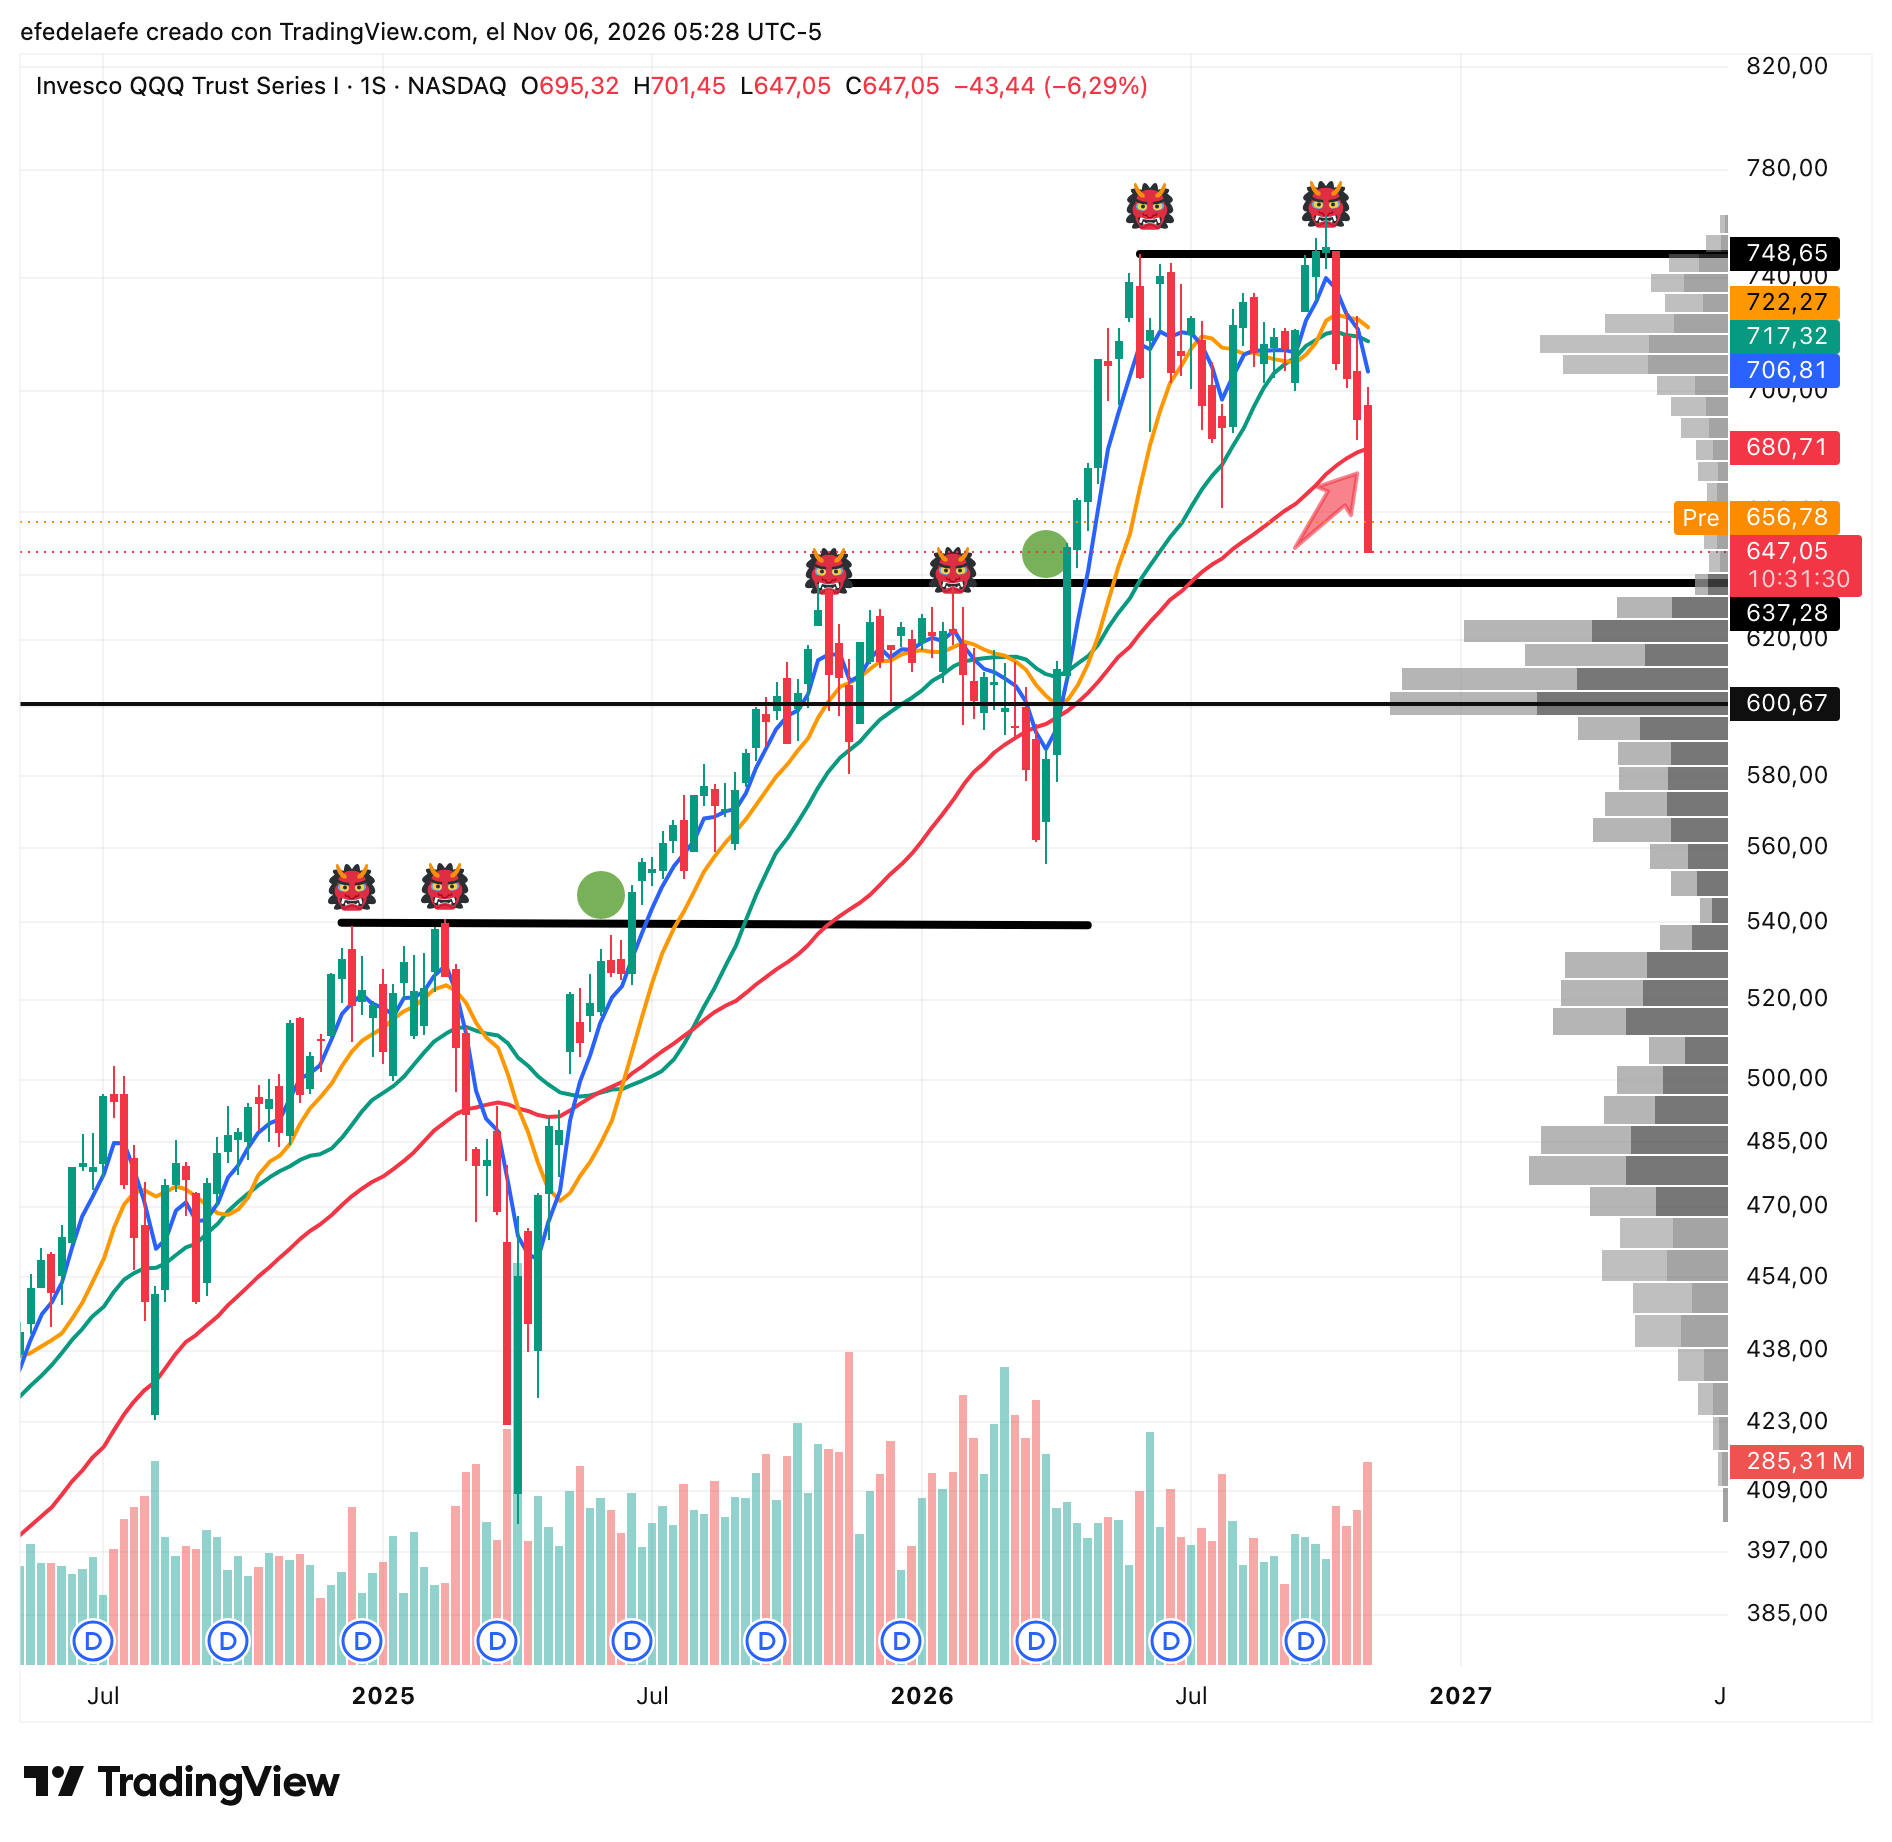
Lo que sí se ve en el gráfico es el detonante técnico: QQQ perdió su SMA 200 (680.71) de una sola vela y cerró en 647.
Cuando un índice grande pierde la media de 200, los movimientos se aceleran. Por eso prefiero estar invertido por encima de la SMA 200. En el repaso de este mismo martes ya avisamos de que era mejor no iniciar compras nuevas todavía.
En el gráfico semanal se repite un patrón:
dos techos en una resistencia (los emojis rojos),
una corrección que pierde la media de 200 y,
después, la ruptura de esa resistencia (el punto verde), que pasa a ser soporte.
Ocurrió con los 540 entre finales de 2024 y 2025, y con los 637 entre finales de 2025 y abril de 2026. Ahora tenemos dos techos en 748.
El soporte es 637, el nivel de la última ruptura. No hace falta que el precio vuelva a probarlo, aunque puede ocurrir. En marzo, cuando QQQ perdió la media de 200, el mínimo se quedó por encima de los 540 de la ruptura anterior.
Subida del VIX
El índice de volatilidad (VIX) pasó de 16.61 a 28.18 el jueves, una subida del 70% en un día. Es la tercera mayor de la historia del índice, solo por detrás del 5 de febrero de 2018 (+116%) y del 18 de diciembre de 2024 (+74%).
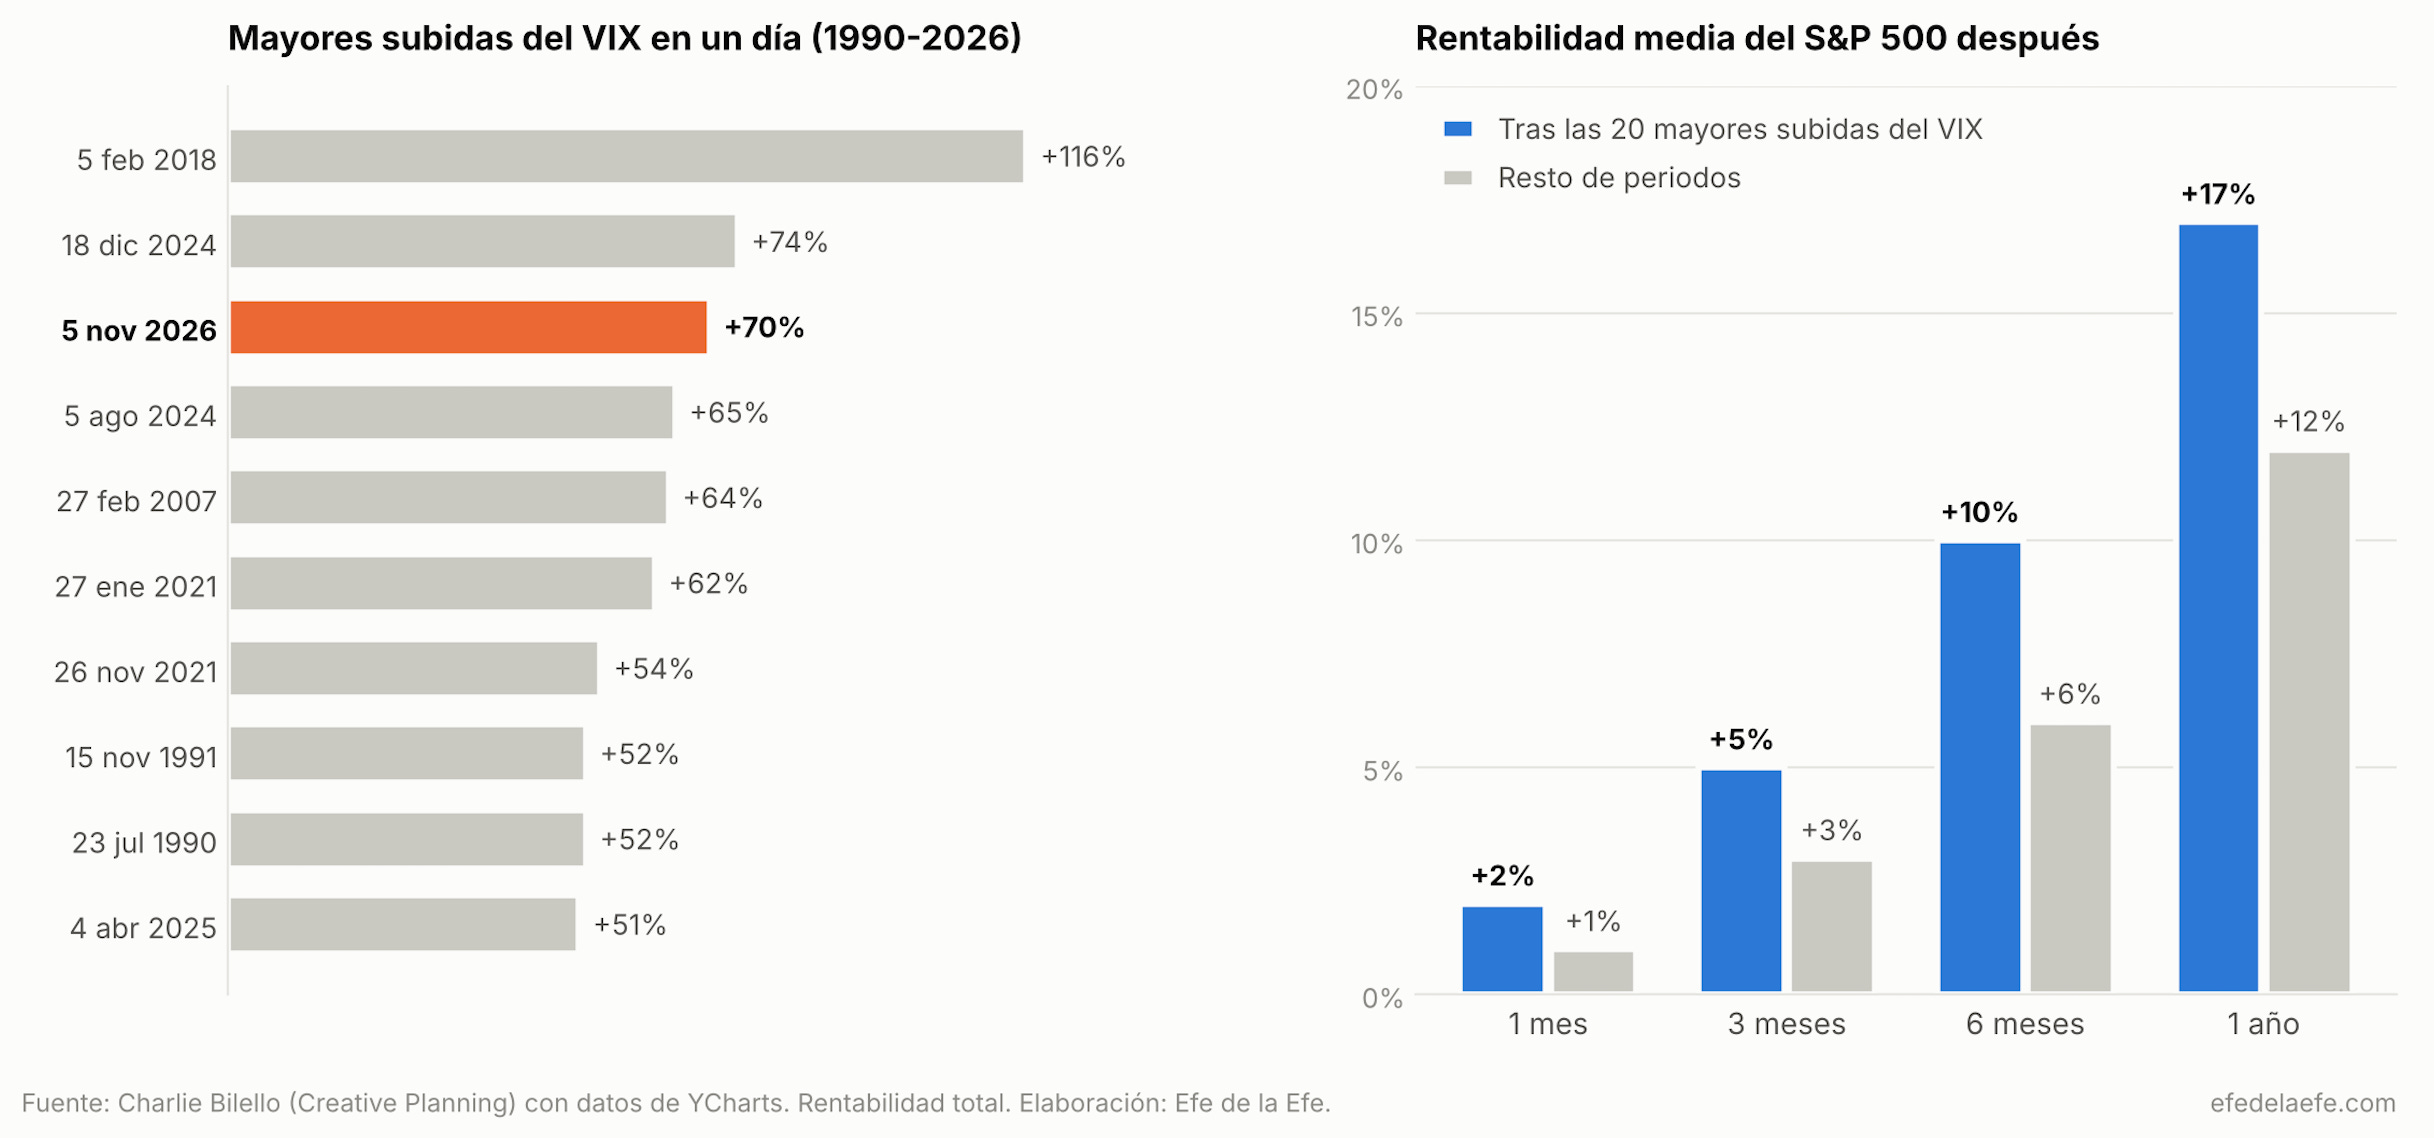
La estadística de lo que viene después juega a favor:
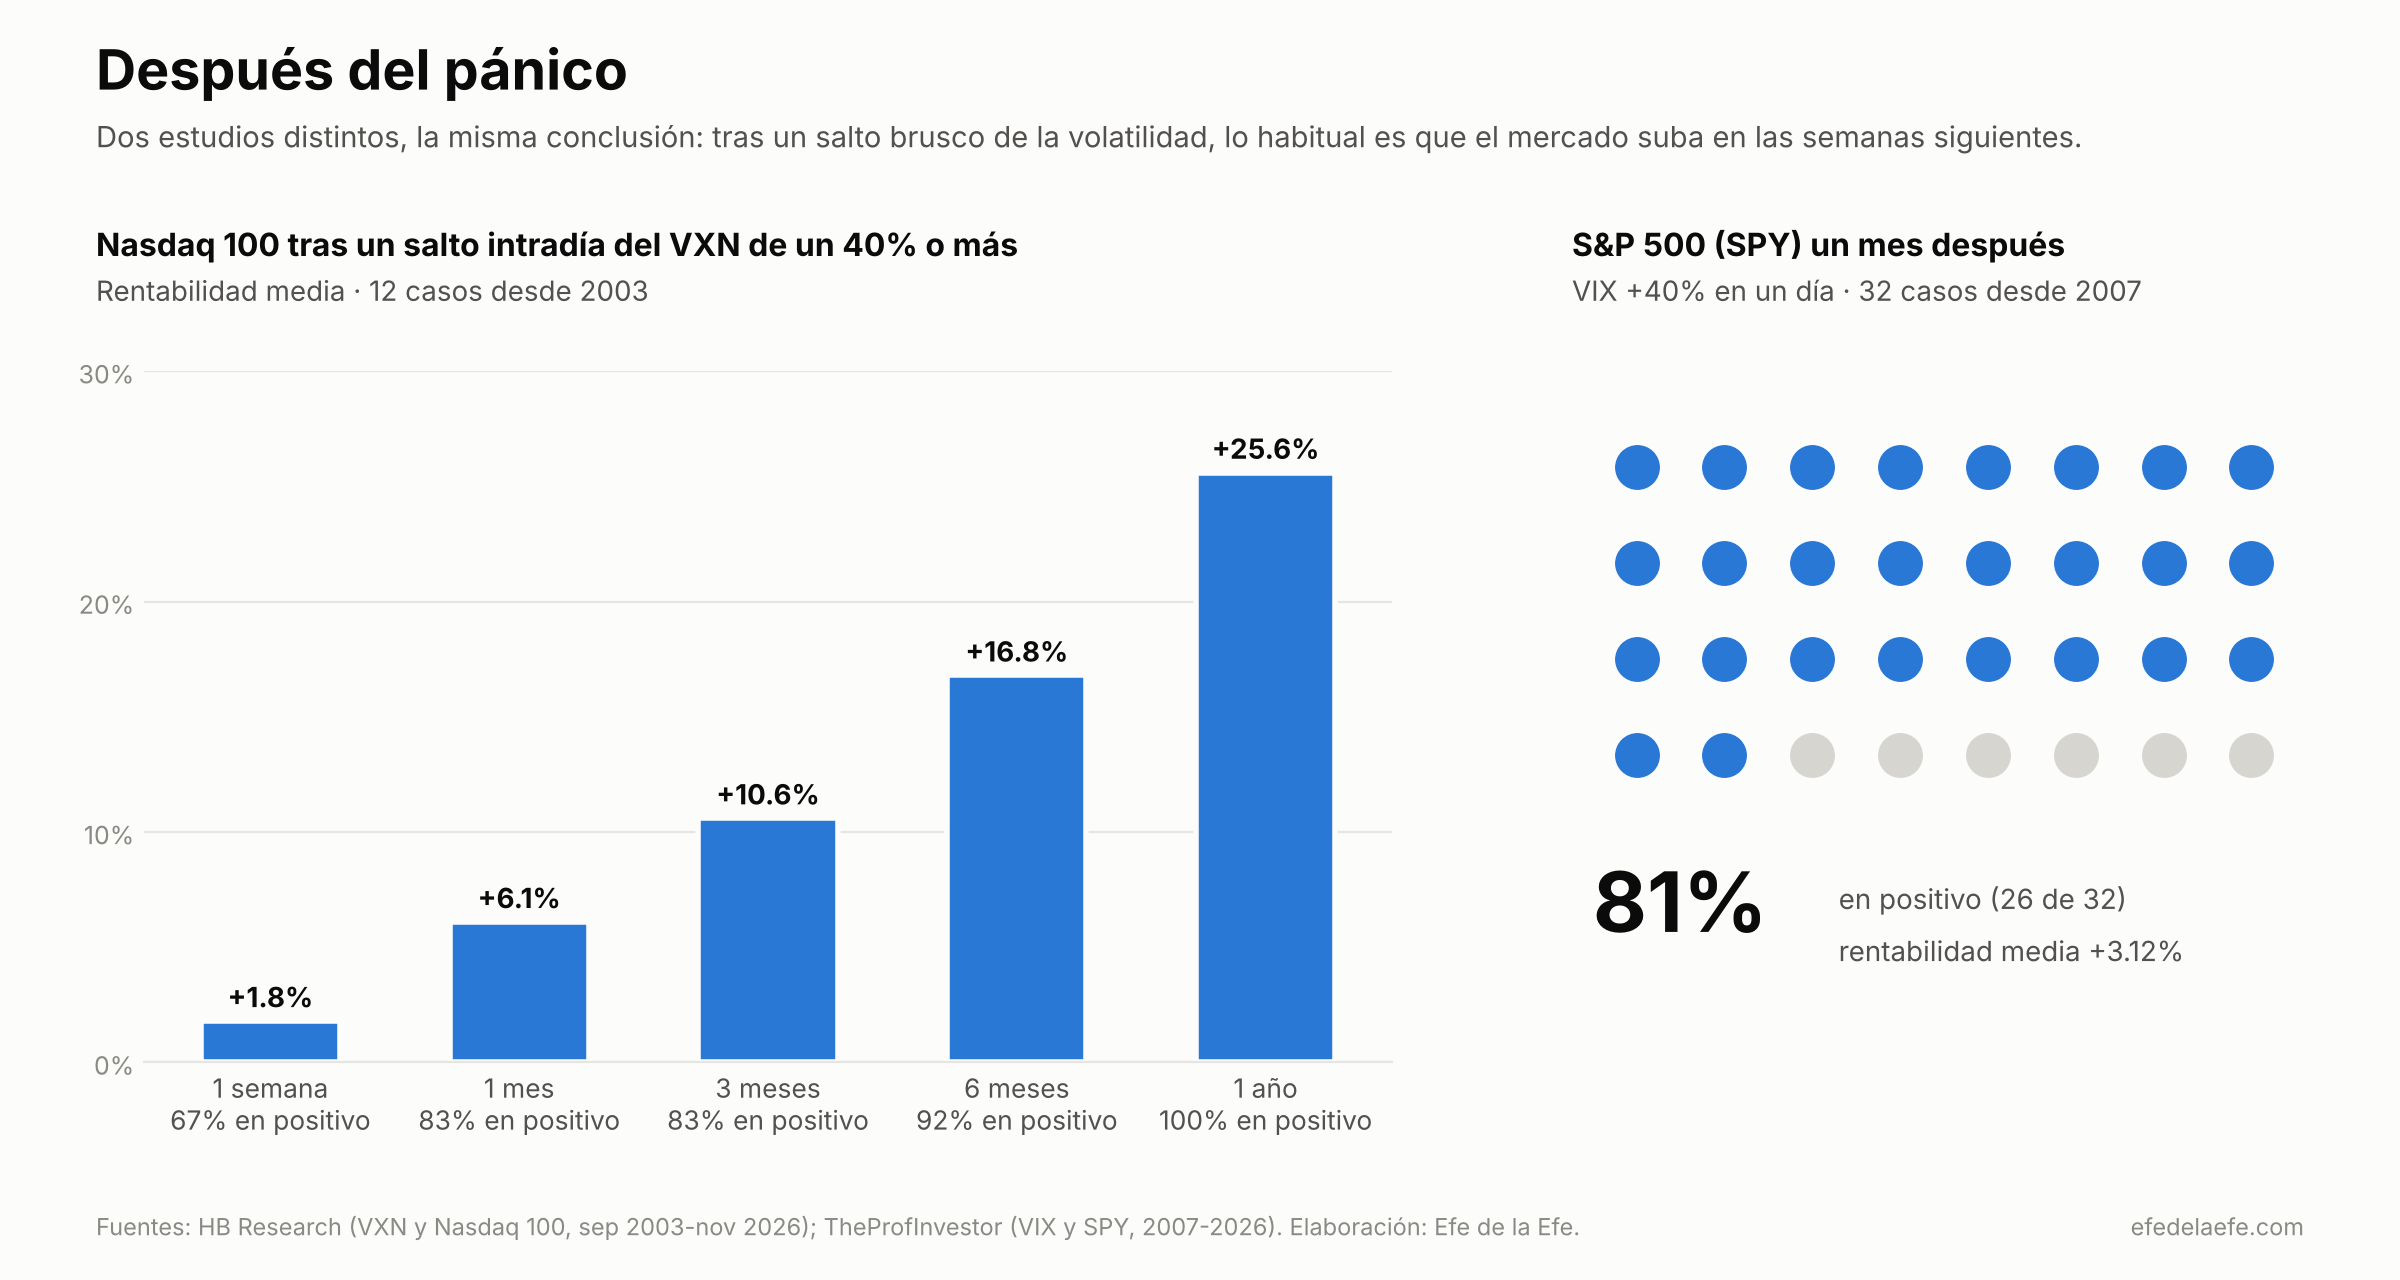
Los casos que salieron mal tienen algo en común: abrieron un mercado bajista. Tras el pico de febrero de 2007, el S&P 500 estaba plano un año después y un 45% abajo a los dos años. Tras el de noviembre de 2021 perdió un 12% en el año siguiente. En febrero de 2020, con el COVID, cayó un 24% en el mes siguiente. Cuando el pico llega dentro de un mercado alcista, la estadística es otra. Y el S&P 500 sigue por encima de su SMA 200.
Octubre de 2018 merece una línea aparte por el paralelismo con Trump 1. El VIX subió un 44%, SPY estaba casi plano un mes después y el suelo de verdad llegó en Nochebuena.
A la caza del FTD
El jueves dejó las huellas típicas de un suelo de corto plazo:
🟢 El VIX subió un 70% en una sola sesión
🟢 Los 30 valores del SOX cerraron en rojo, y SOXX y DRAM marcaron su mayor volumen en meses
🟢 El S&P 500 cerró encima de su SMA 200 y MAGS justo sobre su soporte de 66.5
🟢 En el preapertura del viernes los semiconductores rebotan un 5% y DRAM un 9%
Mi lectura es que es probable que se haya marcado el suelo. Pero un día de pánico no confirma nada.
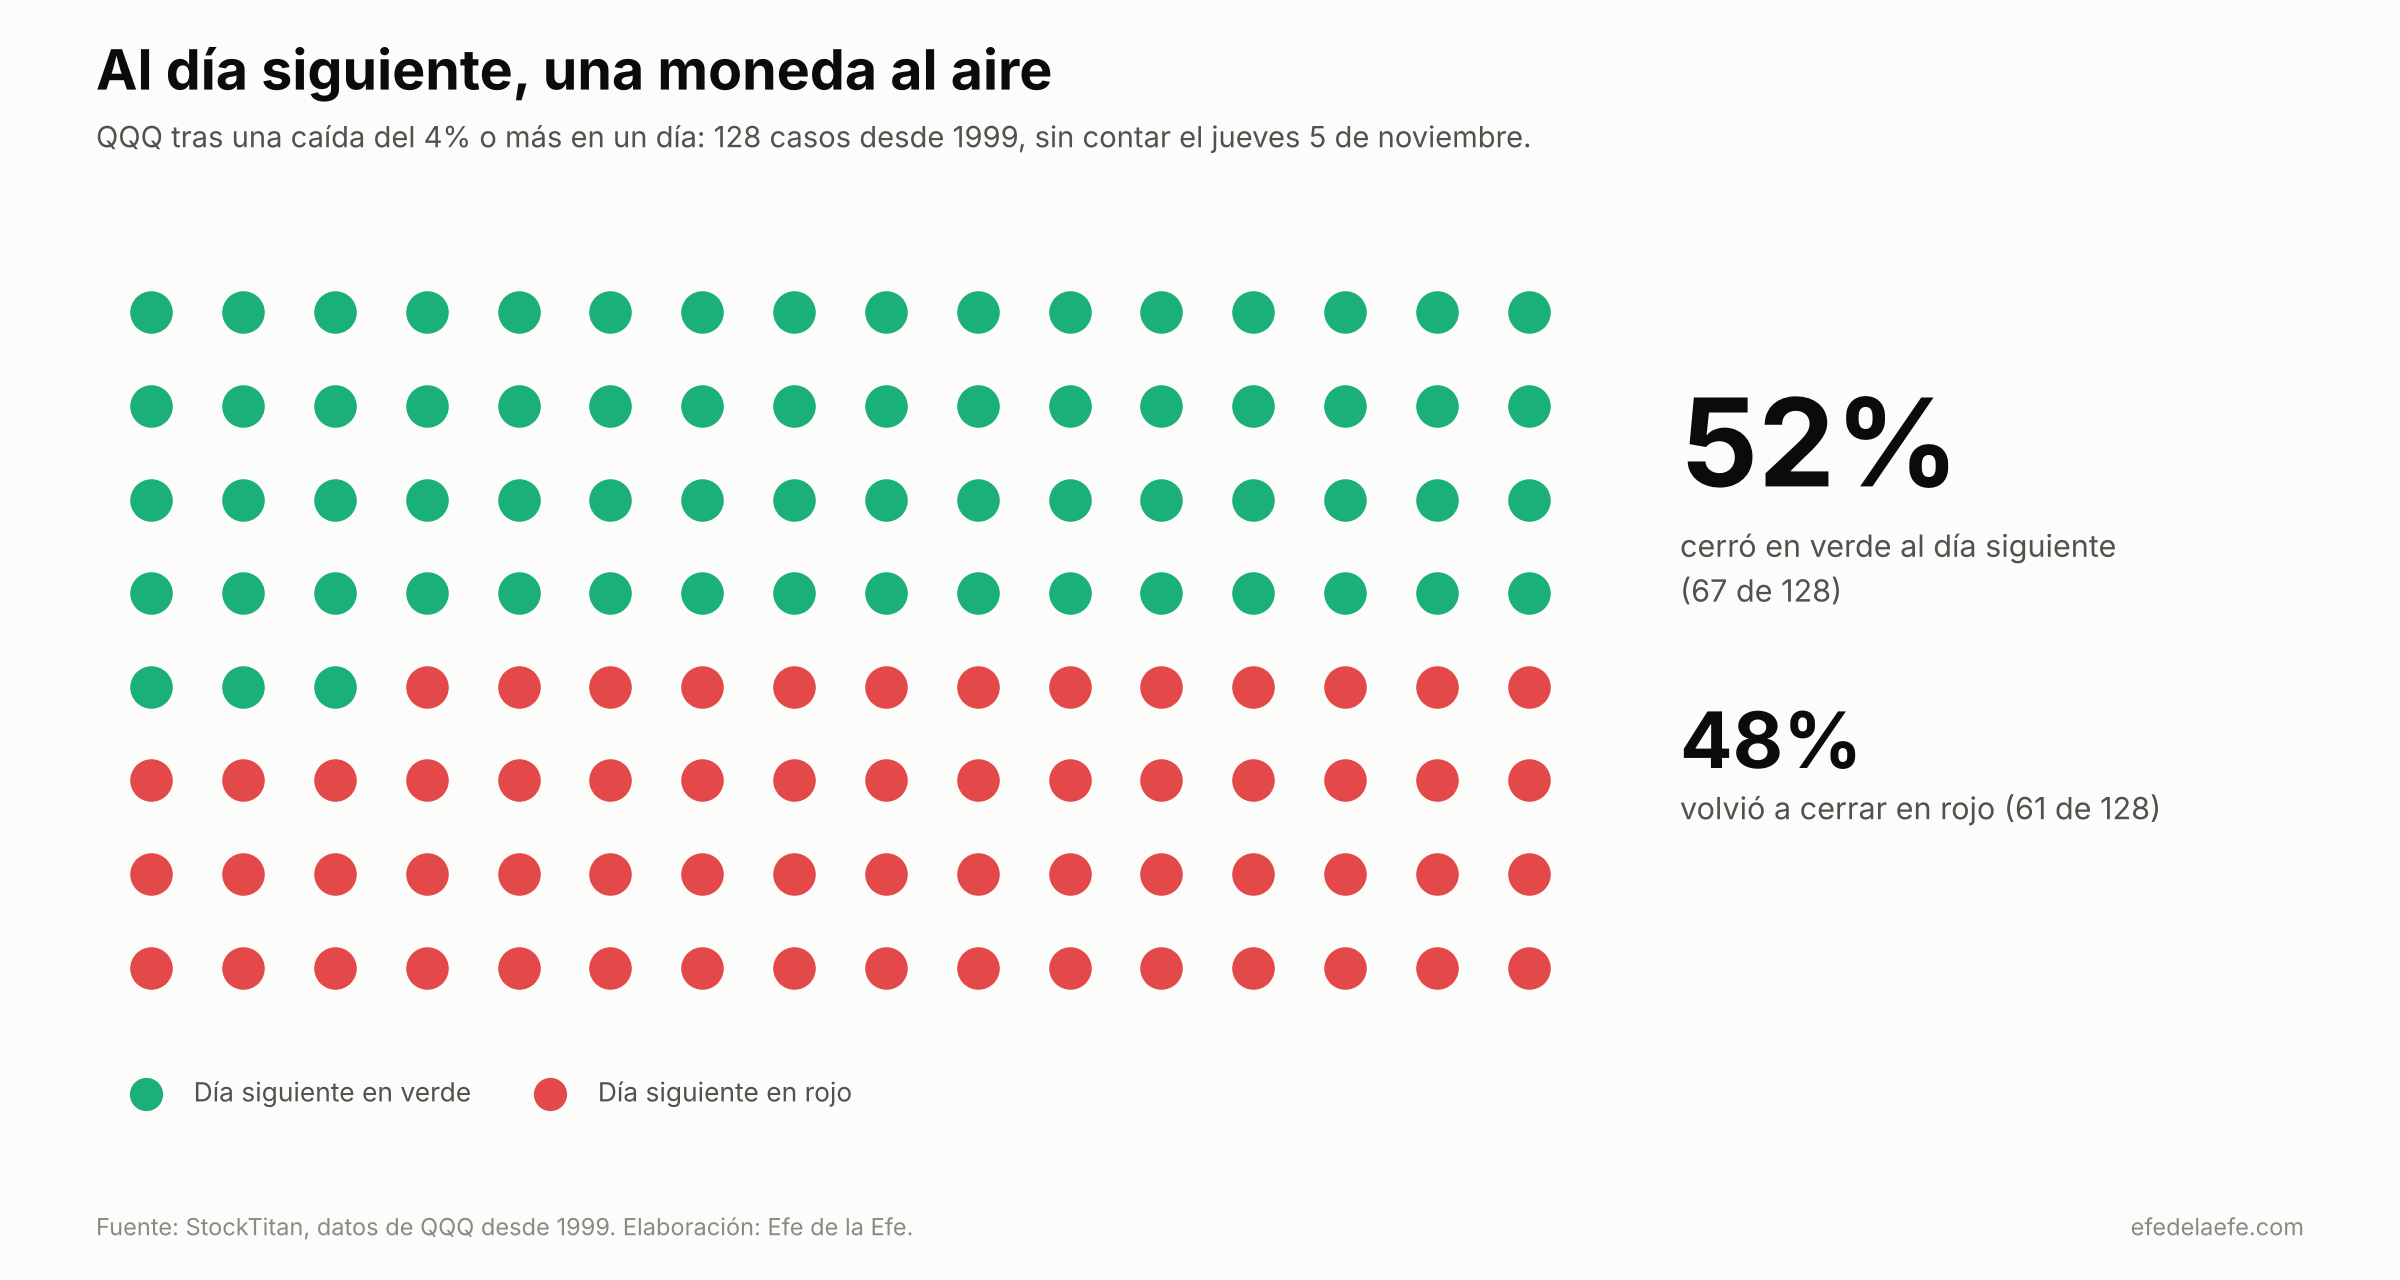
Para dar el suelo por bueno espero un follow-through day, como explico en la Guía práctica de market timing. La condición es que aguante el mínimo del jueves. Si el mercado lo pierde, la cuenta vuelve a empezar desde el nuevo mínimo. Mientras aguante, el FTD puede llegar a partir del cuarto día del intento de rally, con una subida del 1.5% o más y más volumen que la sesión anterior. Si el viernes cierra en verde, el primer día posible sería el miércoles 11. Hasta entonces, estamos a la caza del FTD.
Hay tres riesgos que pueden estropearlo:
🔴 El informe de empleo de octubre sale hoy
🔴 El mercado da un 70% de probabilidad a que la Fed suba los tipos en diciembre. El PCE de septiembre fue del 3.6%
🔴 El NYT publicó el jueves que EE.UU. e Israel tienen listos planes de ataque contra Irán, pendientes de la decisión de Trump
Los resultados de las elecciones
En el repaso semanal 52 indicamos que las encuestas daban una ventaja clara a los demócratas. Se ha cumplido. Según las proyecciones de AP, los demócratas controlan la Cámara y el Senado.
El mercado lo celebró el miércoles. El Dow subió un 3.03%, su mejor sesión desde abril de 2025, y el Brent cayó un 8.7% hasta $94.
Pero en 48 horas el mercado parece haber pasado de ver a los demócratas como el fin de la guerra a verlos como una amenaza para la construcción de datacenters.
Con el susto en contexto, vamos con la pregunta de fondo: ¿el resultado cambia algo para nuestras posiciones?. Repaso la política, la guerra y la IA, y cierro con las tres cosas que voy a vigilar. Si ves algo que se me escapa, responde a este correo y lo añado al próximo envío.
Un mandato claro y ninguna promesa cumplida
Los republicanos ganaron en 2024 con cuatro promesas:
no más guerras,
mejor economía,
menos inflación y
más deportaciones.
Dos años después el votante ha pasado factura por las cuatro.
La guerra de Irán empezó el 28 de febrero. El Brent tocó $116 el 23 de octubre y Trump ya avisó en septiembre de que el petróleo no bajaría hasta después de las midterms. La gasolina llevó la guerra al bolsillo de cada votante. JD Vance lo resumió el miércoles: “The reason we lost is the war”. Trump admitió que es “largely true” pero añadió que lo volvería a hacer.
🔴 Jóvenes. En 2024 los hombres de 18 a 29 años votaron a Trump. En 2026 los hombres blancos de esa edad han votado demócrata por unos 10 puntos, según CIRCLE (Tufts). Eran justo los votantes que más creían en las 4 promesas. Nick Fuentes, figura nacionalista blanca con mucho seguimiento entre jóvenes, pidió el voto demócrata el mismo día de las elecciones. Sus motivos: la guerra de Irán, las deportaciones que no llegaron y los archivos de Epstein
🔴 Israel. Gallup lo venía avisando desde febrero: por primera vez los americanos simpatizan más con los palestinos (41%) que con los israelíes (36%). Hace tres años era 54% contra 31% a favor de Israel. Entre los menores de 35 la proporción es de dos a uno
AIPAC, el lobby israelí, entendió lo que venía. El 21 de octubre, a dos semanas de votar, dejó de respaldar candidatos y de hacer aportaciones directas. Llevaba casi $25M repartidos en el ciclo, y su super PAC otros $53.5M en gasto independiente. Sus candidatos recibían ataques desde la derecha y desde la izquierda, y algunos rechazaban el dinero. En la carta a sus miembros escribió que “the challenges we are confronting will continue to grow”.
Mi lectura: el votante joven no ha castigado solo la inflación. Ha castigado una guerra que no estaba en el programa y la cercanía del Gobierno de Trump a Israel.
El resultado, como ya comentábamos en el repaso del martes, no rompe la estadística. Desde la Segunda Guerra Mundial el partido del presidente pierde escaños en la Cámara en casi todas las midterms. Las excepciones son 1998 con Clinton y 2002 con Bush.
Qué cambia en Washington y qué no
Los demócratas no tienen dos tercios para anular un veto ni mayoría para saltarse el filibusterismo en el Senado (60 escaños). Trump no podrá aprobar leyes nuevas y ellos tampoco.
Lo más probable son dos años de parálisis legislativa. ¿Afecta eso al mercado? No especialmente.
Trump puede seguir gobernando por decreto en muchas cosas. El Congreso conserva dos armas: el presupuesto, incluido el de la guerra, y las comisiones de investigación con poder para citar a declarar. La CNN informa de que la Cámara podría votar el impeachment de Hegseth la semana que viene, con republicanos que ya se han vuelto contra el secretario de Defensa.
El nuevo Congreso no toma posesión hasta el 3 de enero de 2027. Noviembre y diciembre son lame duck, con los republicanos todavía al mando.
Los últimos precedentes son variables:
🔴 Bush, 2006. Perdió las dos cámaras por Irak. Rumsfeld dimitió al día siguiente y en enero de 2007 Bush anunció el surge, unos 20.000 soldados más. Cambió al secretario de Defensa y escaló
🟢 Obama, 2010. Pactó en diciembre con los republicanos la prórroga de los recortes de impuestos de Bush
🟡 Trump, 2018. Perdió la Cámara. Llegó el cierre de gobierno más largo hasta entonces y un impeachment. El S&P 500 cayó cerca de un 20% hasta Nochebuena y en 2019 subió un 29%
Yo espero un Trump negociador y sé que en el fondo le gusta el partido demócrata. Estuvo registrado como demócrata de 2001 a 2009. Acabó en el partido republicano porque no había hueco para él en otro sitio. El miércoles dijo al WSJ que espera llevarse bien con ellos.
Ya hay un primer terreno de acuerdo: Bloomberg cuenta que la industria petrolera se prepara para que los demócratas pacten con Trump un impuesto sobre los beneficios extraordinarios del crudo. Wells Fargo coincide: no espera cambios de política profundos, solo acuerdos puntuales en coste de vida, energía e IA.
El petróleo descuenta paz. Yo no tanto
El Brent ha pasado de $116 a $94 en dos semanas y ha perforado los $100 por primera vez desde septiembre. El mercado da por hecho que el resultado obliga a Trump a cerrar la guerra. Lo hemos dicho en repasos anteriores: yo veo margen para que la guerra continúe o se intensifique antes de fin de año.
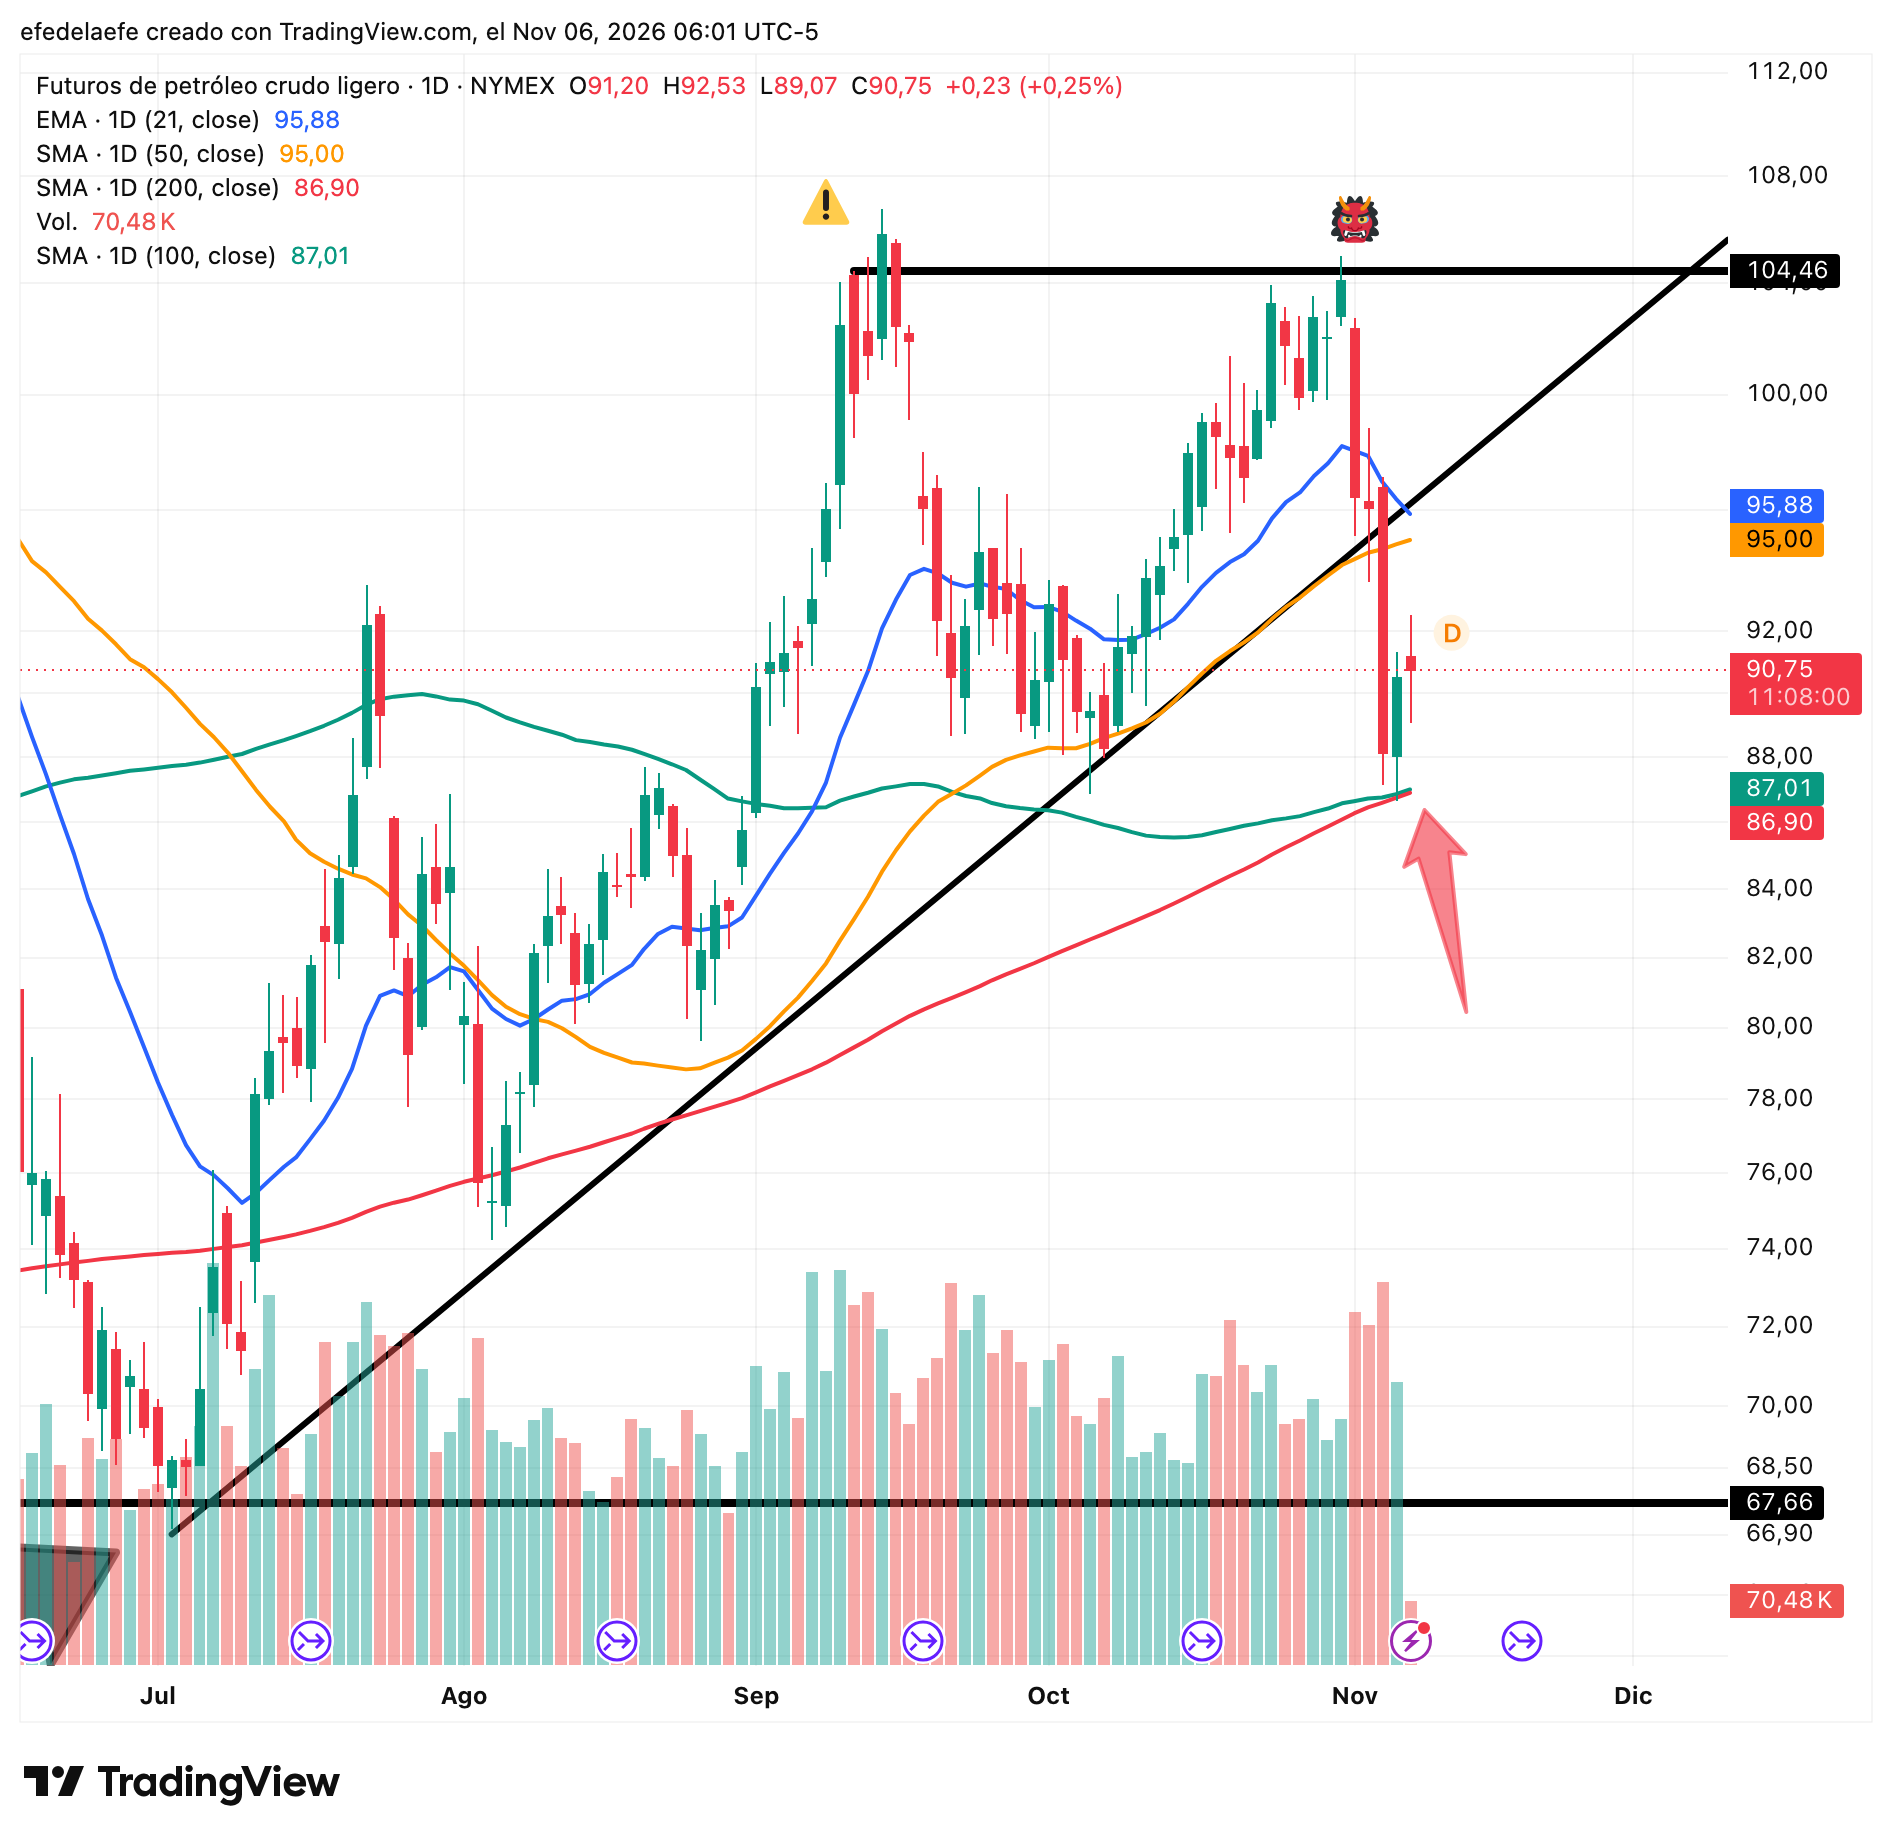
El gráfico del WTI que seguimos en los repasos lo refleja. Tras el doble techo en 104.46 de septiembre y finales de octubre, el precio ha roto la directriz alcista que venía del mínimo de julio.
Pero la caída se ha frenado en la SMA 200, que ahora coincide con la SMA 50 en la zona de 87. Hoy cotiza en 90.70, pegado al nodo de volumen de 91.44. Mientras aguante el 87, el mercado no ha dado la guerra por cerrada del todo.
Y es que Trump siempre ha querido resolver el asunto de Irán con guerra. Recuerdo que ya hablaba de atacar la isla de Kharg en una entrevista con The Guardian en 1988. 38 años después lo hizo.
🔴 Trump dice que no se arrepiente, que lo volvería a hacer y que están preparados. El WSJ lo plantea como una decisión abierta: pactar o volver a bombardear
🔴 NPR publicó el 22 de octubre que EE.UU. e Israel estaban planeando un posible ataque a Irán para después de las midterms
🔴 Tiene la ventana del lame duck hasta el 3 de enero
🔴 Los hutíes han tomado posiciones sobre Bab al-Mandeb. Arabia Saudí les preguntó qué haría falta para parar los ataques. La respuesta, según el WSJ: $51B
🟢 Los ministros de Exteriores de Irán y Omán han hablado de asegurar las rutas marítimas
EE.UU. tiene en la zona fuerzas parecidas a las de febrero: dos portaaviones, unos 200 cazas y más aviones cisterna. El Theodore Roosevelt podría llegar entre mediados y finales de noviembre. Una nueva ronda sería corta. Para el petróleo eso significa riesgo de un pico, no de otra guerra larga.
Pero más allá del 3 de enero la pregunta es otra: los demócratas han ganado las midterms pero, ¿quién ha dicho que ellos quieran acabar con la guerra?
Construir datacenters será más difícil
En Washington no espero cambios en la regulación de la IA. Con el veto de Trump, una ley federal no tiene recorrido. Los datacenters se deciden en otro sitio: en los estados y en los ayuntamientos.
Ahí el giro ya estaba en marcha antes del martes. Texas concentra el 27% de la capacidad eléctrica de datacenters de EE.UU. La demócrata Gina Hinojosa, nueva ganadora, promete una pausa inmediata. Pero esa pausa ya estaba en marcha: en agosto el gobernador republicano de Texas, Greg Abbott, congeló los permisos para nuevos datacenters hasta terminar una auditoría de la red eléctrica.
🔴 Goldman Sachs espera moratorias de corto plazo que podrían afectar a cerca del 45% de la expansión de capacidad prevista en EE.UU. No cree que duren mucho
🟡 JP Morgan no ve cambios en los planes de inversión de 2027, pero sí impacto en 2028 y después. Texas, donde se construye cerca del 27% de los MW financiados con deuda high yield, es el foco
🟡 Dina Powell McCormick, presidenta de Meta, admite que construir “va a ser más difícil”, aunque quizá no tanto como parece ahora
Encaja con mi tesis:
si construir es más difícil, vale más lo que ya está construido y conectado a la red.
El miércoles el mercado premió a quien tiene capacidad y caja: Amazon subió un 6.1% y Microsoft entre un 5% y un 7%. Castigó a quien necesita crédito para construir: Hut 8 cayó un 23%, Sterling un 21% y CoreWeave un 9.9%.
El jueves la venta lo arrastró todo. UBS calcula que cerca del 30% de la capacidad de datacenters prevista para 2028 está ahora en riesgo. Amazon cayó un 2.2% y Meta llegó a perder un 4%. La tesis aguanta solo en términos relativos: MAGS cayó un 4.9% mientras los semiconductores perdían un 12% y Nebius llegó a caer un 18%.
Lo mismo pasa en la memoria. Micron ha suspendido los planes de una fábrica en Taiwán por un conflicto laboral. Cada fábrica que se retrasa hace más valiosa la capacidad que ya existe.
Los datacenters en el espacio vuelven a tener sentido como vía para esquivar la burocracia, como contamos en El dinero huye de la Tierra. El mercado todavía no se lo cree: SpaceX cayó un 3.8% el miércoles.
Los gráficos
Semiconductores (SOXX)
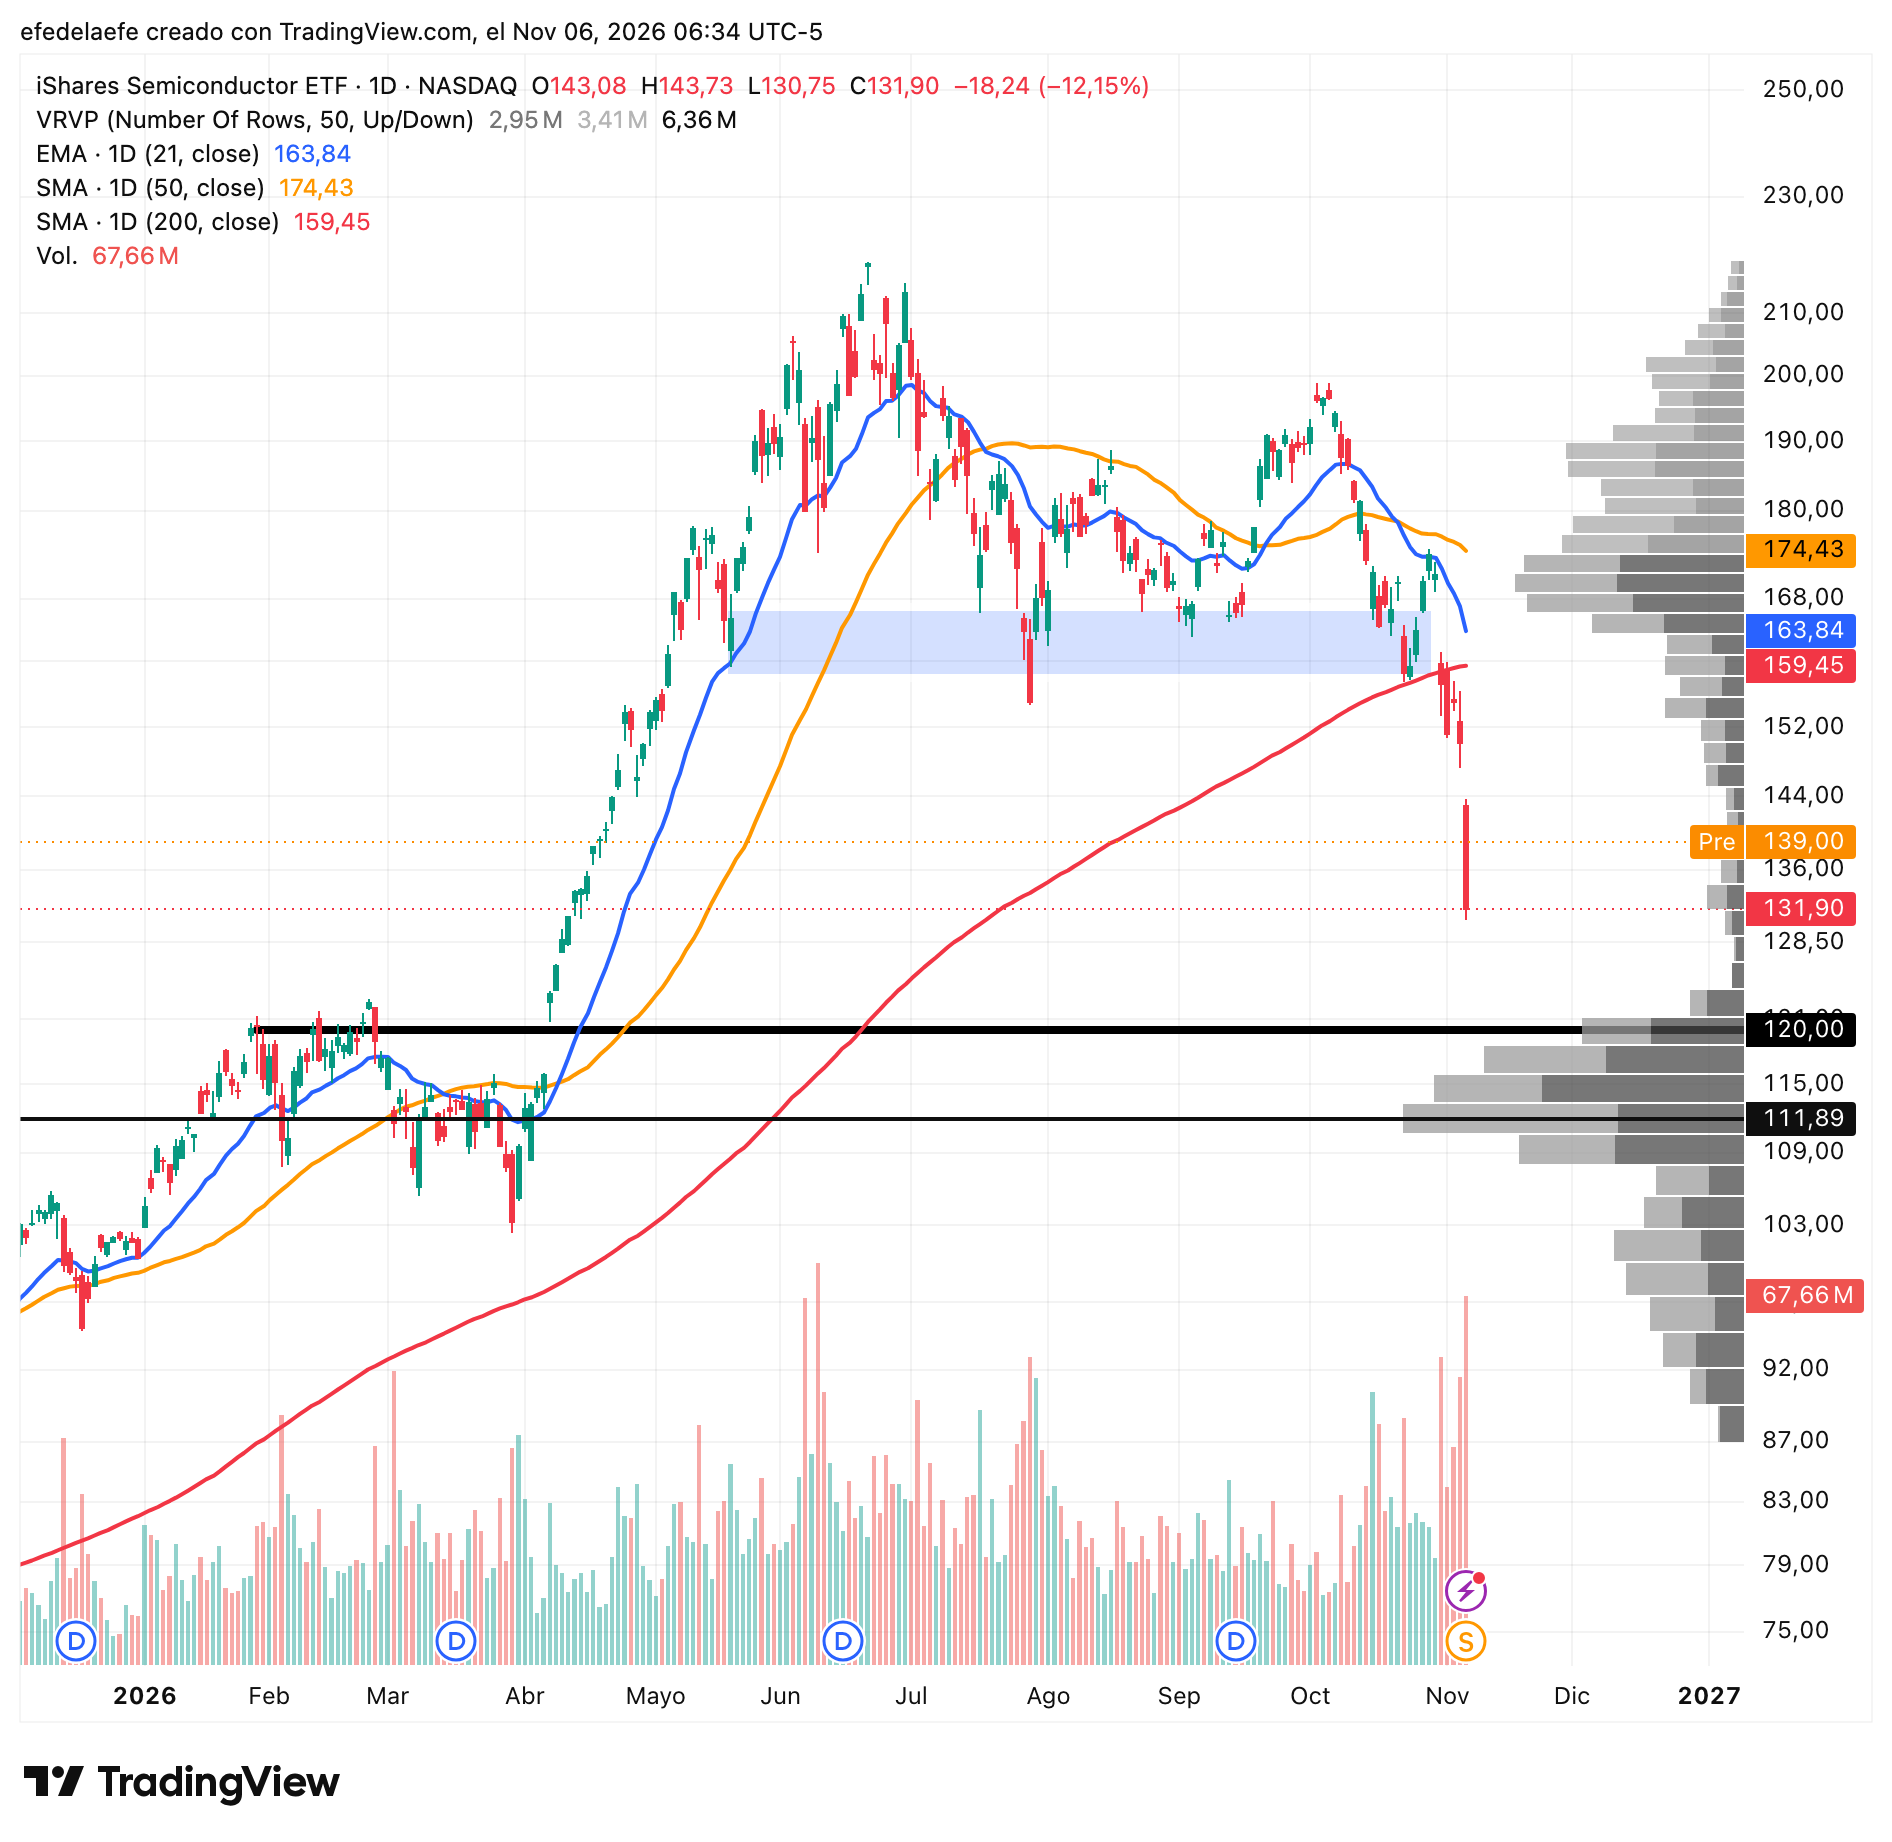
SOXX ha hecho un split de 3 por 1, así que los precios no se pueden comparar con los de artículos anteriores. Ayer jueves cayó un 12.15% hasta 131.90, su peor sesión desde marzo de 2020, con uno de los volúmenes más altos del año. En dos sesiones ha perdido la SMA 200 (159.45) y toda la zona de soporte de agosto a octubre.
Todo apunta a que quiere volver a la base de volumen de 120. Es el techo de febrero y marzo, y ahí empieza la zona donde más se ha negociado en el año. Desde el cierre del jueves queda un 9% más abajo. Igual que hemos comentado en QQQ, no es necesario que vuelva hasta 120, podría retomar subidas desde aquí.
Memoria (DRAM)
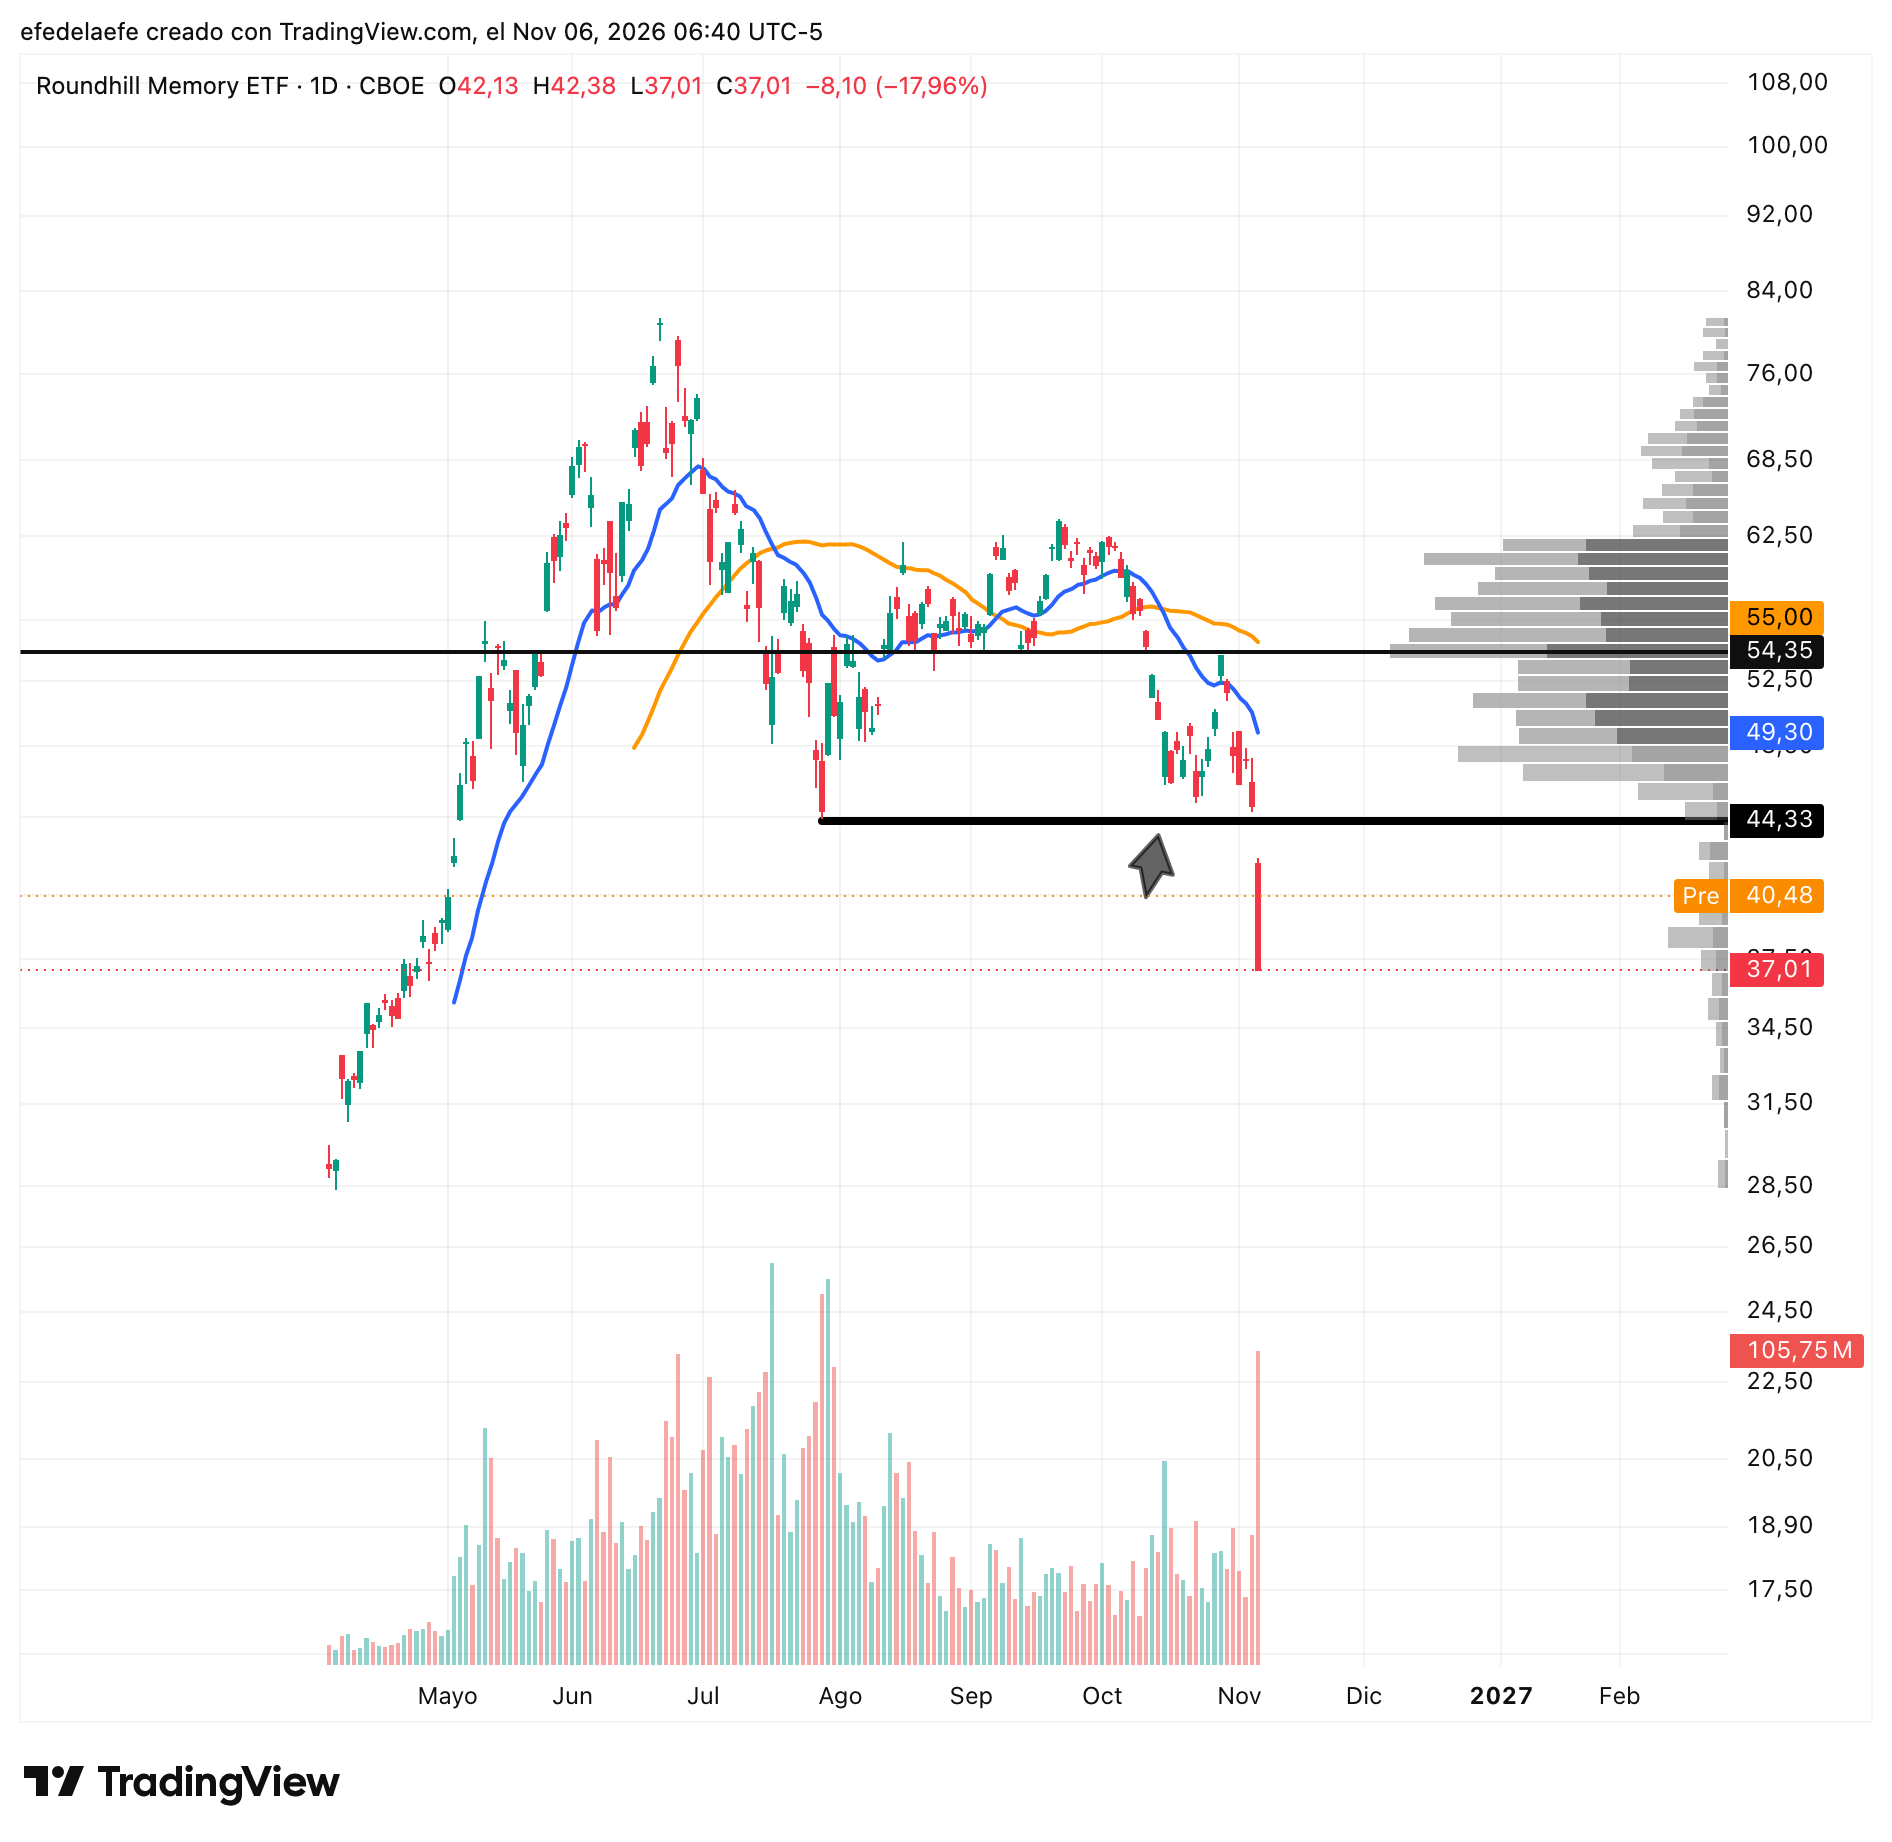
DRAM empezó a cotizar en abril y todavía no tiene historia para una SMA 200. Tampoco hace falta. Una sola línea basta: por debajo de 44.33, el mínimo de agosto, no es un gráfico alcista. El jueves la perdió con una caída del 18% y uno de sus mayores volúmenes, y cerró en 37.01.
MAG 7 (MAGS)
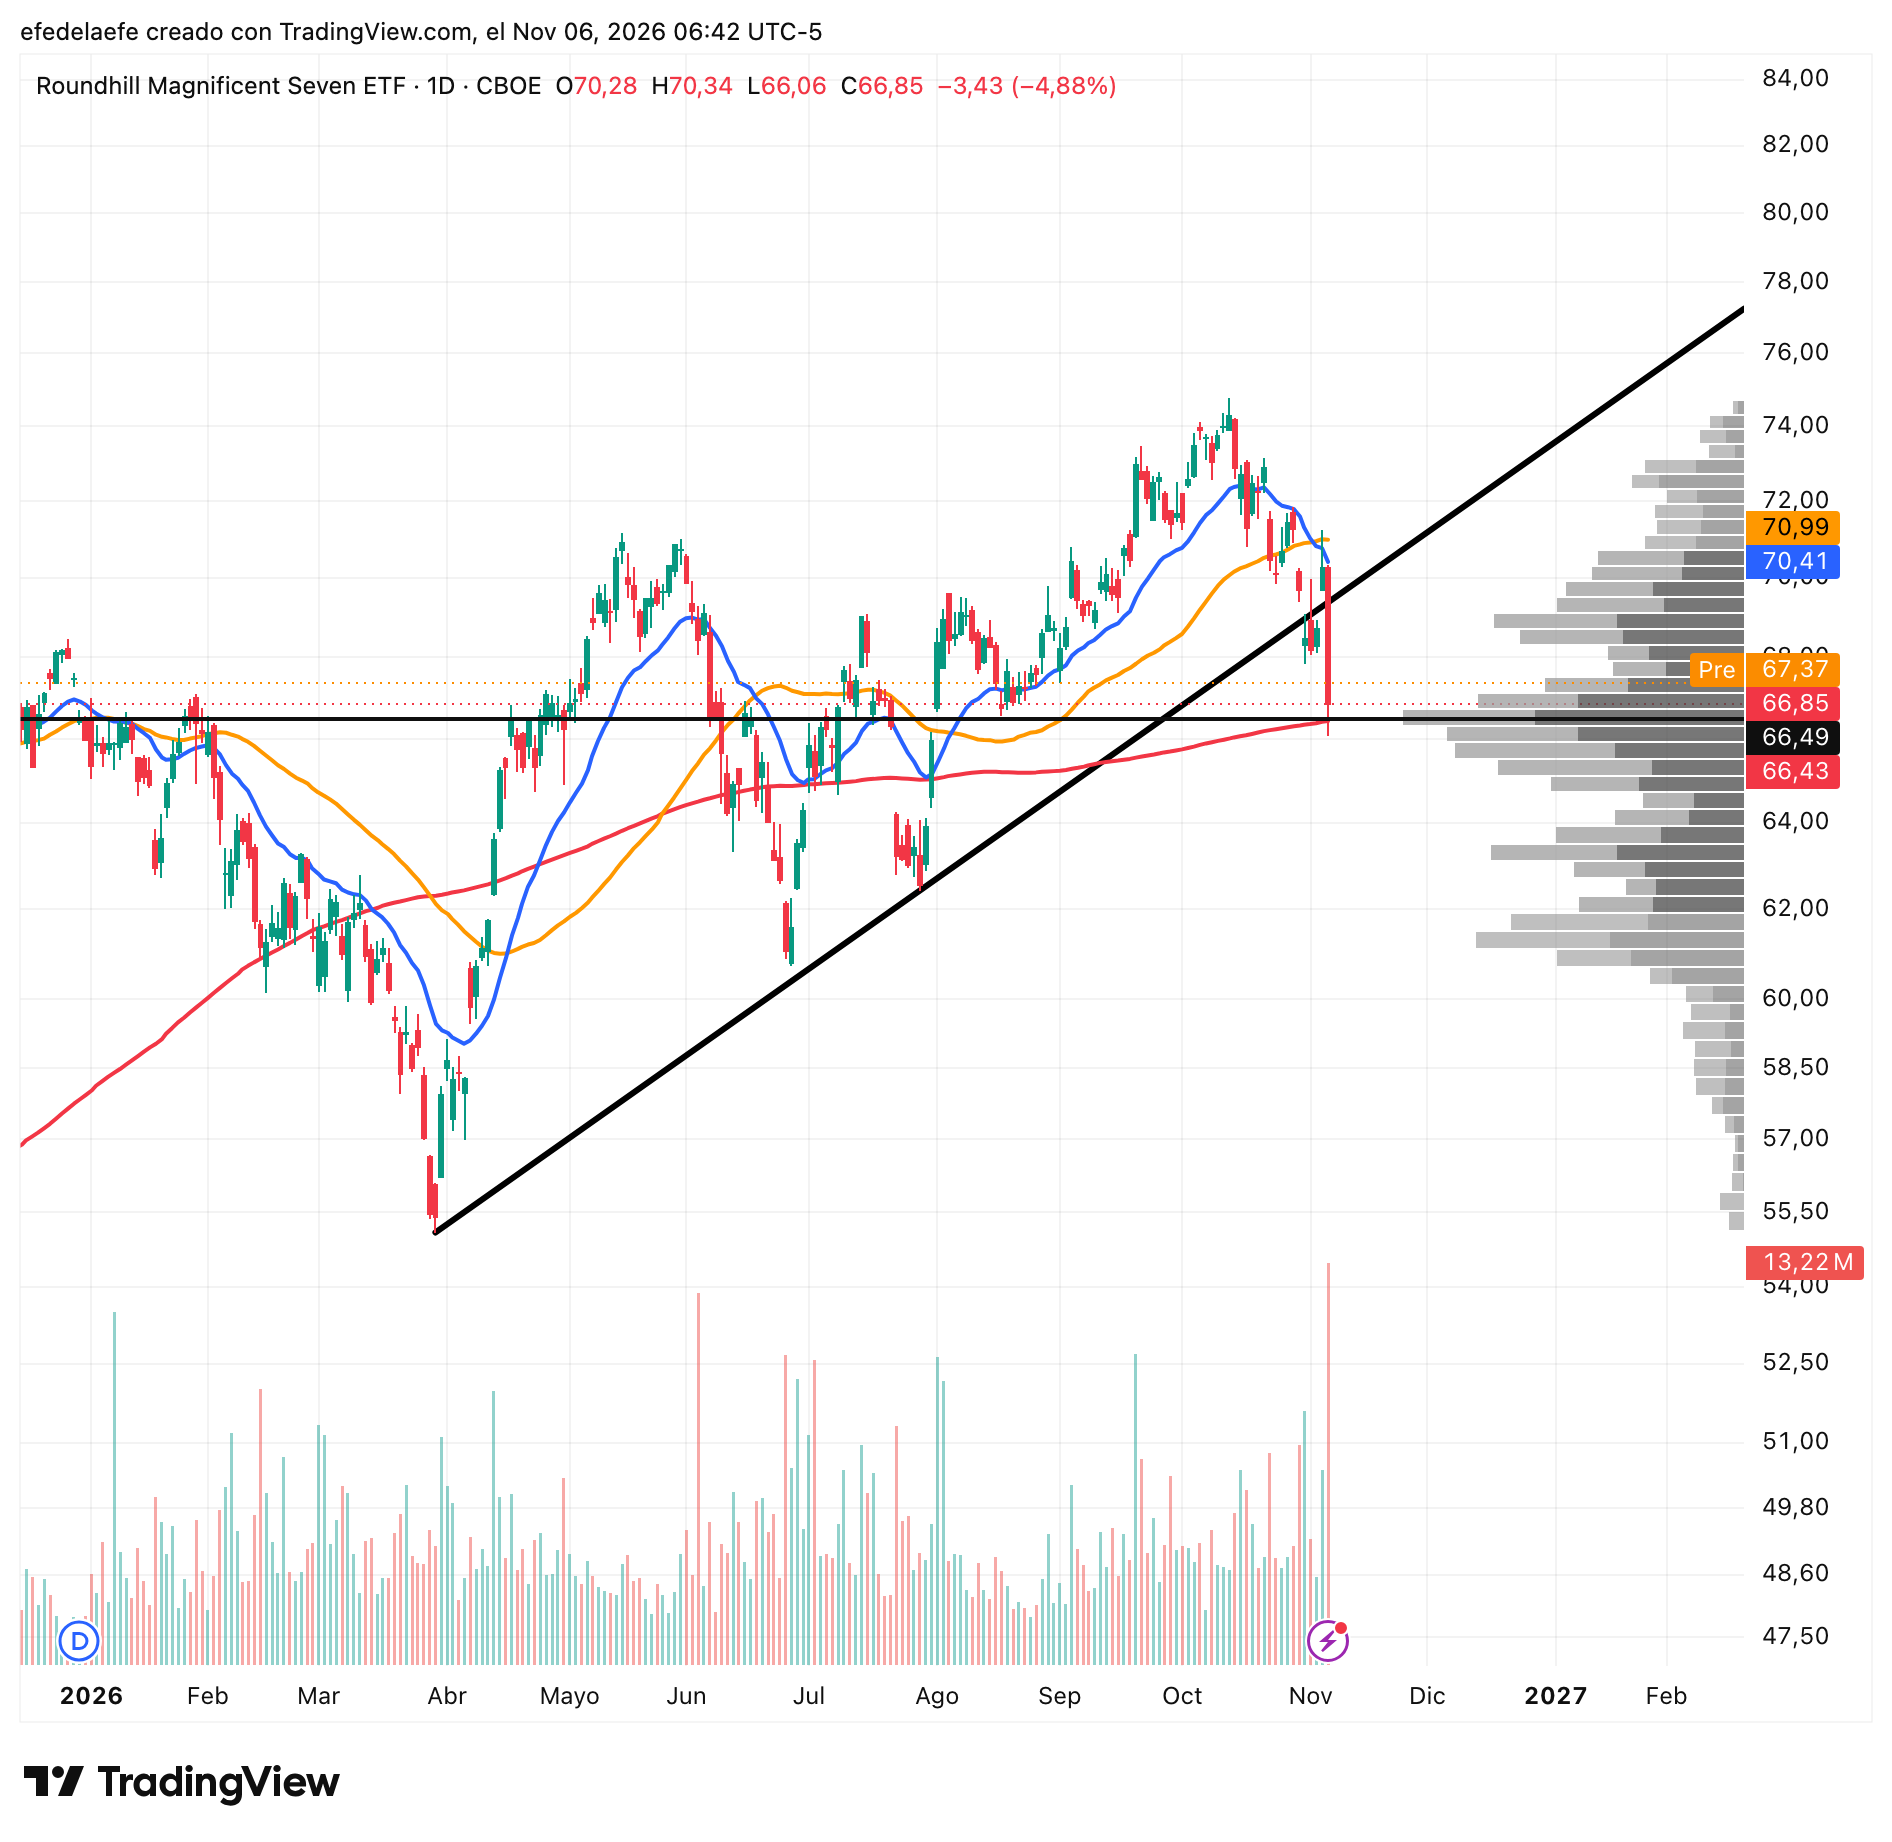
MAGS ha perdido la diagonal alcista que venía del mínimo de abril, pero ha vuelto justo a la SMA 200 (66.43), que coincide con la horizontal de 66.49. El jueves tocó 66.06 en el intradía y cerró en 66.85, por encima de las dos. De todo lo que llevamos visto, es el gráfico que mejor aguanta.
El jueves MAGS cayó un 4.9%, los semiconductores un 12% y DRAM un 18%. Cayeron todos, pero los que gastan aguantan mejor que los que venden.
Neoclouds - CoreWeave ($CRWV)
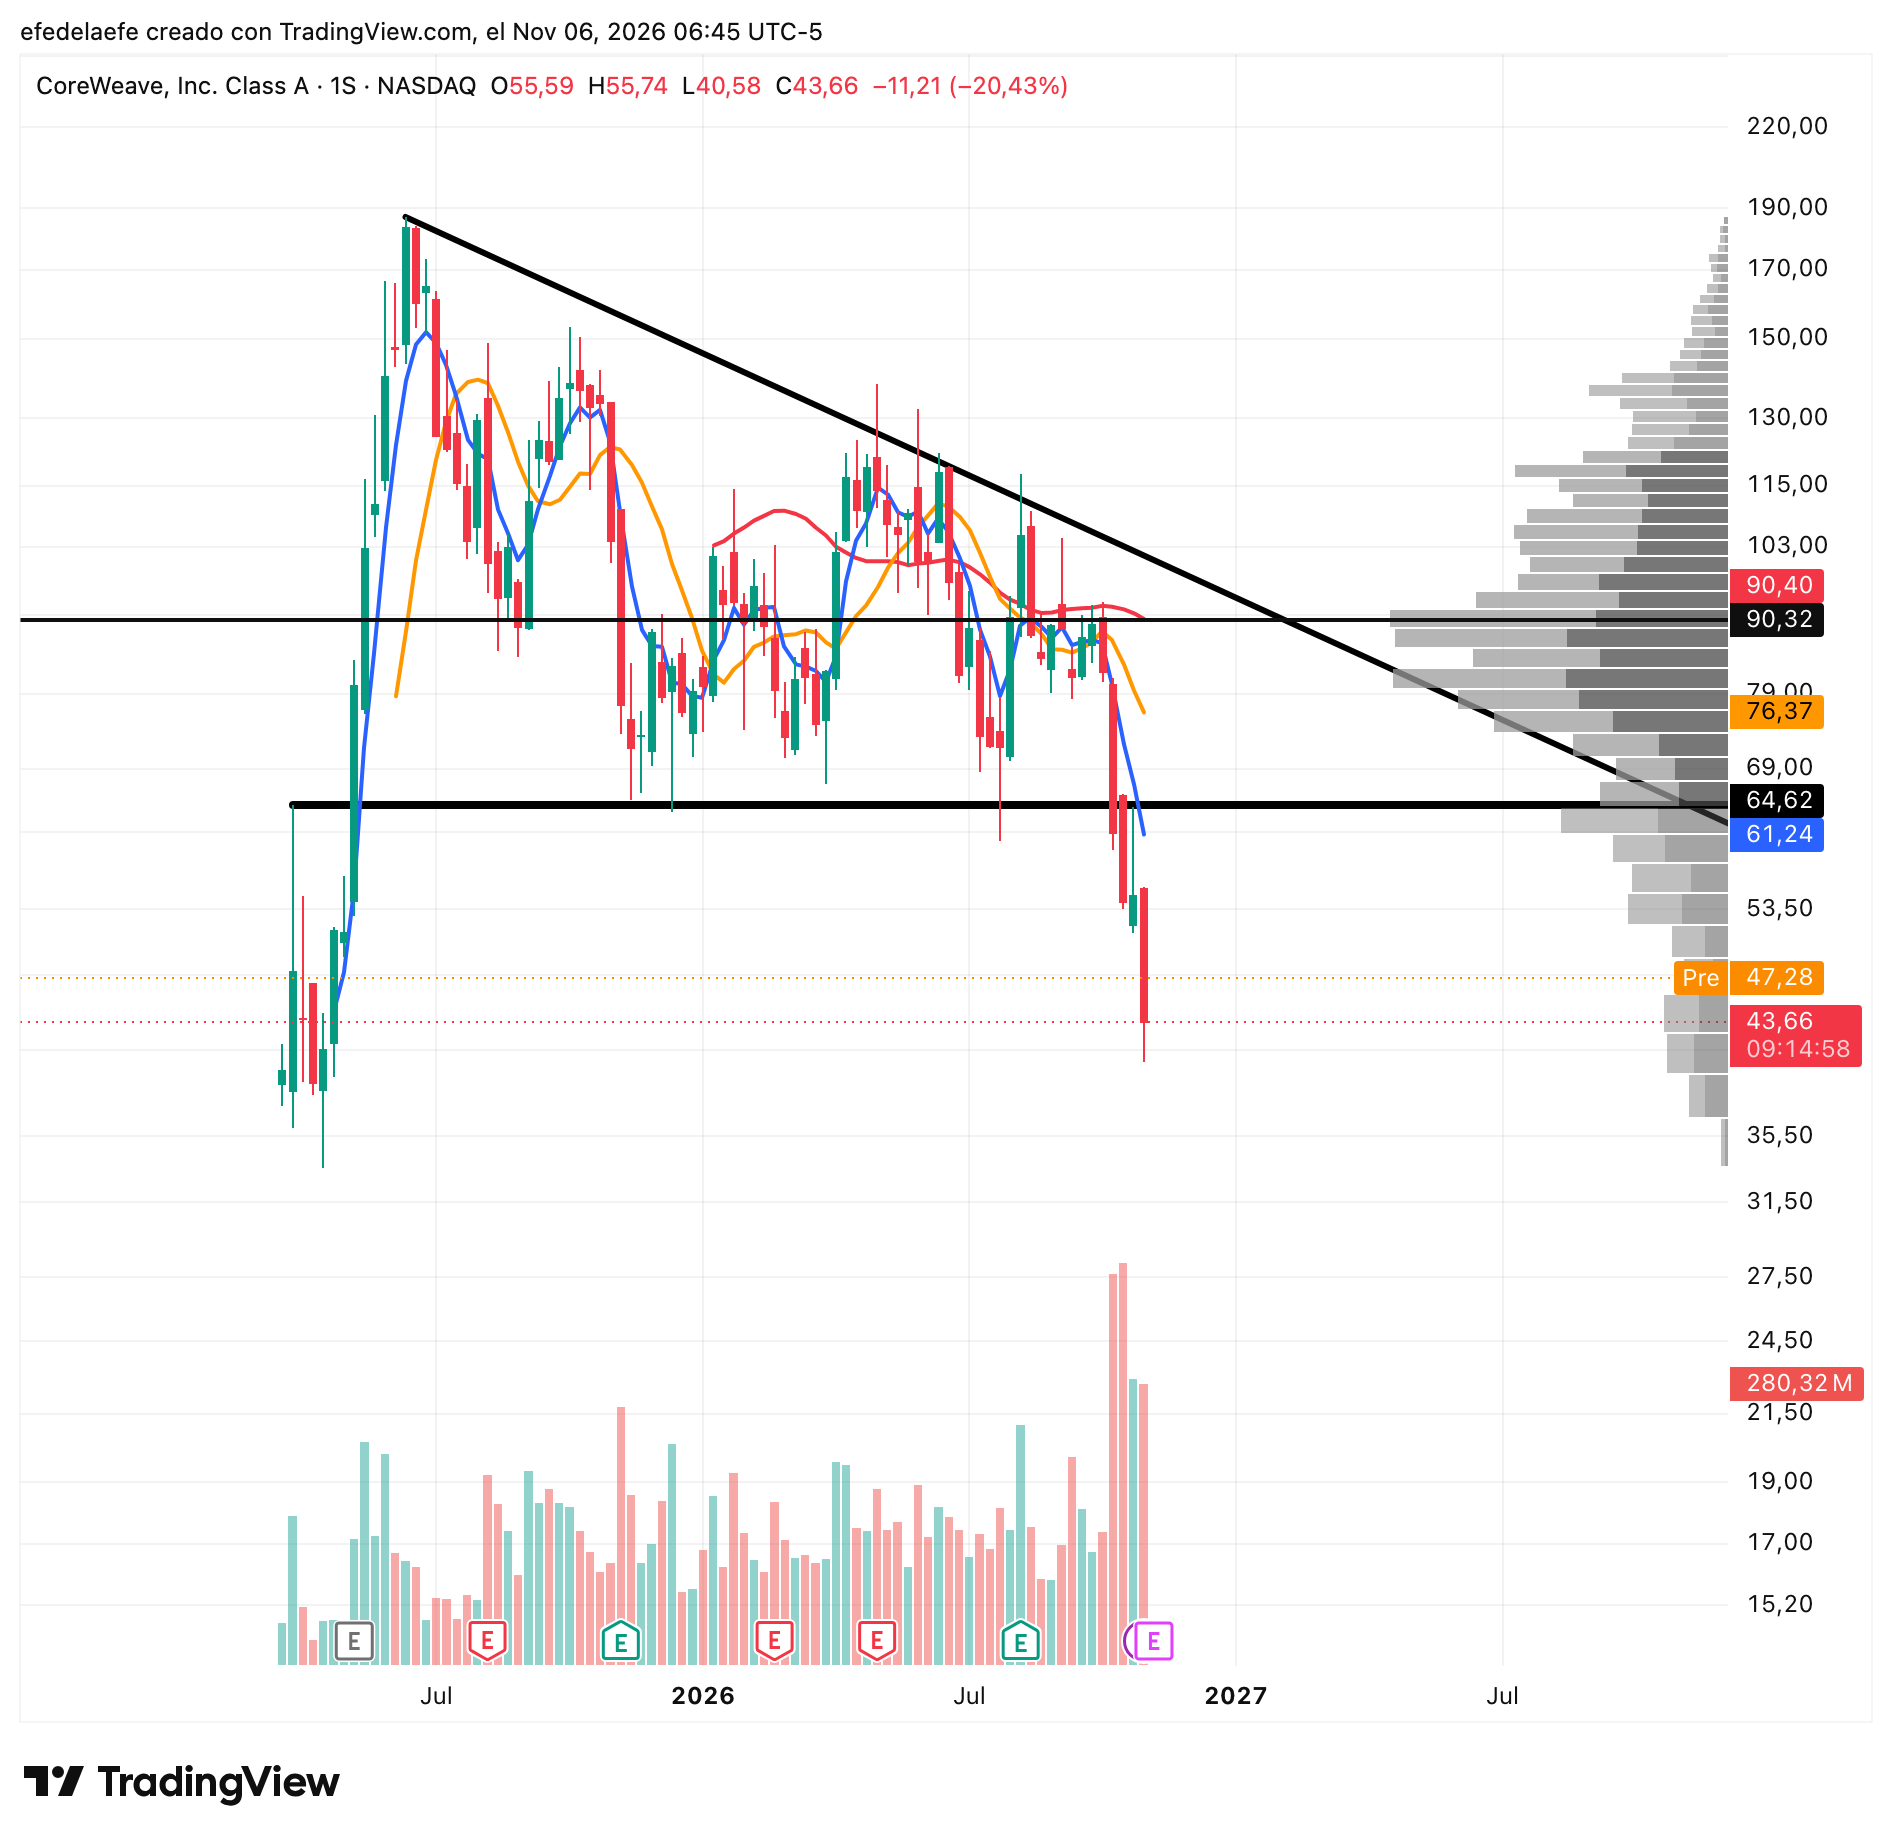
CoreWeave ha perdido el soporte de 64.62, la base sobre la que llevaba más de un año, con los mayores volúmenes semanales desde que cotiza. Esta semana cae un 20% hasta 43.66 y ha tocado 40.58. Se acerca a los $40 a los que salió a bolsa en marzo de 2025.
No es momento de comprar. Pero cerca del precio de salida puede empezar a formar un suelo. Para que el gráfico cambie de signo necesita recuperar los 64.62 y, después, la directriz bajista que viene del máximo de 187. De momento, bajista.
SpaceX (SPCX)
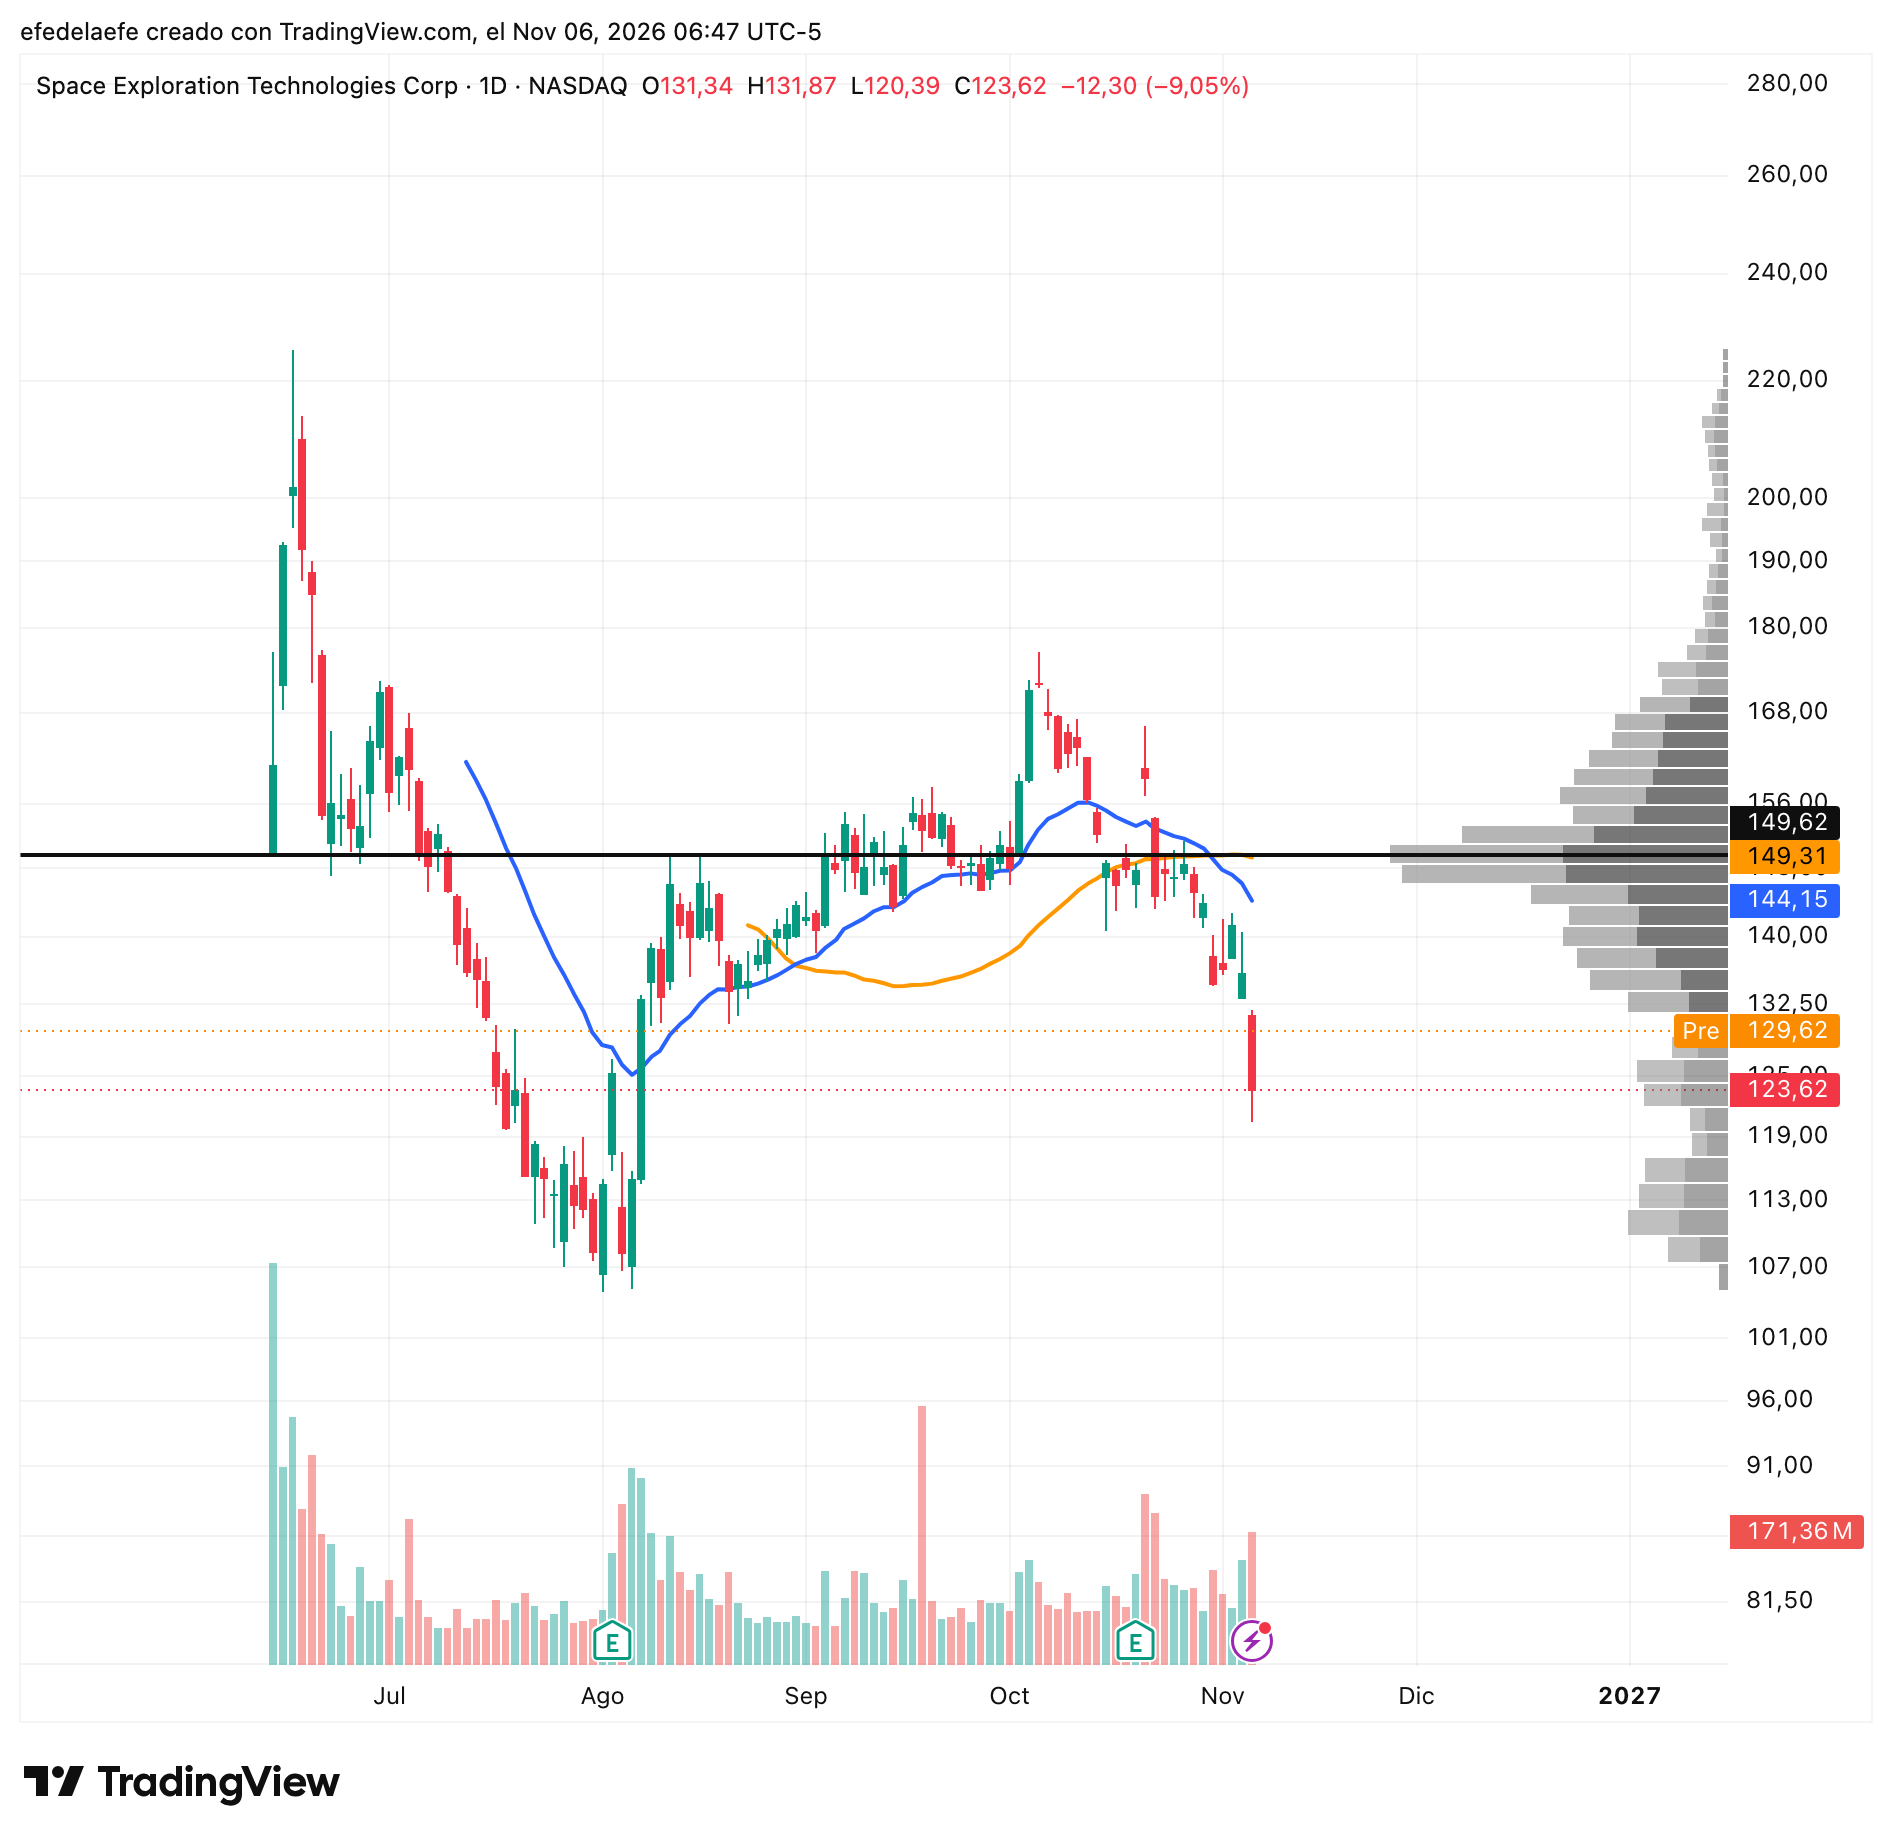
Gráfico complicado. El jueves SpaceX cayó un 9% hasta 123.62 y tocó 120.39. Sigue por debajo de 149.6, la línea de la salida a bolsa y su nodo principal de volumen, y se acerca a la zona de 107 a 119, donde el perfil vuelve a tener volumen. Debajo queda el mínimo de agosto, en torno a 105. El preapertura del viernes trae un buen rebote, hasta 129.62, pero queda lejos de recuperar 149.6.
Musk apostó fuerte por los republicanos: unos $276M solo en el tercer trimestre y unos $366M en todo el ciclo. Los demócratas de la Cámara ya pedían investigar sus contratos públicos en SpaceX. Desde enero presidirán las comisiones y podrán citarle a declarar.
Una rotación que no tiene sentido
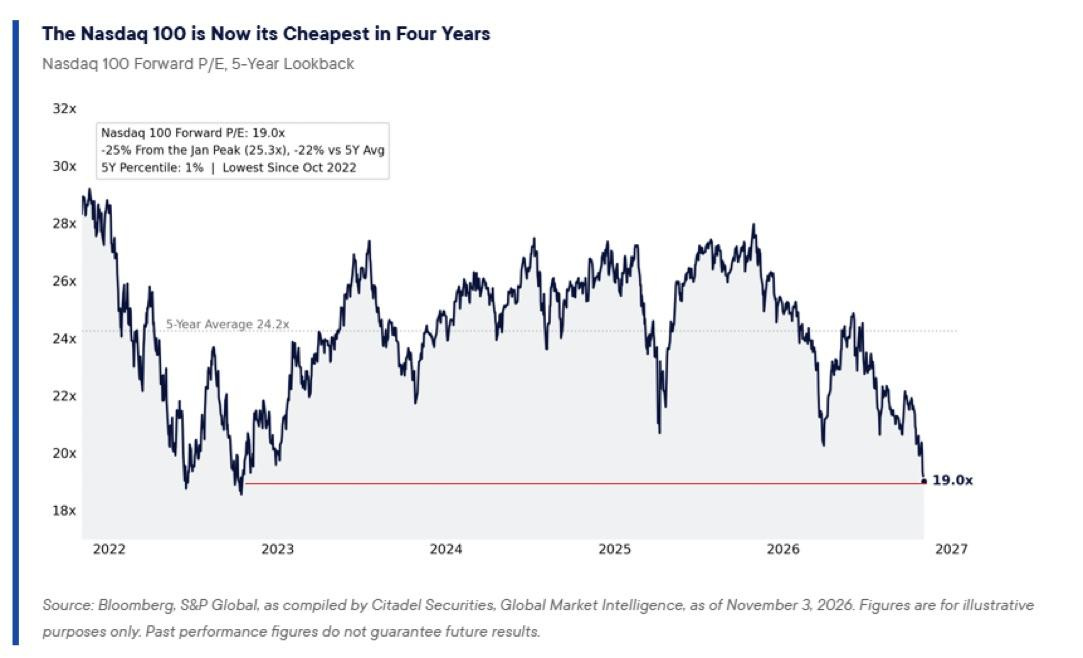
El 3 de noviembre el Nasdaq 100 cotizaba a 19 veces beneficios esperados, según Citadel Securities. Era el PER más bajo desde octubre de 2022, un 25% por debajo del pico de enero y en el percentil 1 de los últimos cinco años. Después de lo de ayer está más barato. Mientras tanto, el dinero se refugia en Walmart a casi 50 veces beneficios.
Los fundamentales tampoco acompañan a las caídas. El mismo día que Micron perdía un 7%, JP Morgan publicaba su revisión del sector de memoria:
🟢 El precio medio de la DRAM subió un 23% en el tercer trimestre
🟢 Los fabricantes dicen que la memoria de 2027 está “de facto vendida”
🟢 JPM ve los fundamentales sólidos hasta 2028
Hay cuatro razones que explican la rotación, aunque no la justifiquen:
En las cíclicas, un PER bajo es una señal de alarma. El beneficio esperado de la memoria incluye precios de DRAM en máximos. El mercado no se cree que esos earnings duren
El PER no ve el capex, que va al flujo de caja y no a la cuenta de resultados. El free cash flow conjunto de Meta, Amazon, Alphabet, Microsoft y Oracle pasó de unos $100B por trimestre en 2024 a unos −$40B en el tercer trimestre de 2026, y se espera negativo durante todo 2027. El PER parece sano y el free cash flow no
Ventas forzadas. En octubre el Nasdaq cayó un 8% desde máximos mientras se deshacían posiciones long/short apalancadas. Cuando se desmonta el momentum se vende lo que hay en cartera, sin mirar la valoración
Final de ciclo. Con inflación y el bono a 10 años en el 4.9%, el mercado paga una prima por la certidumbre, y Walmart vende certidumbre
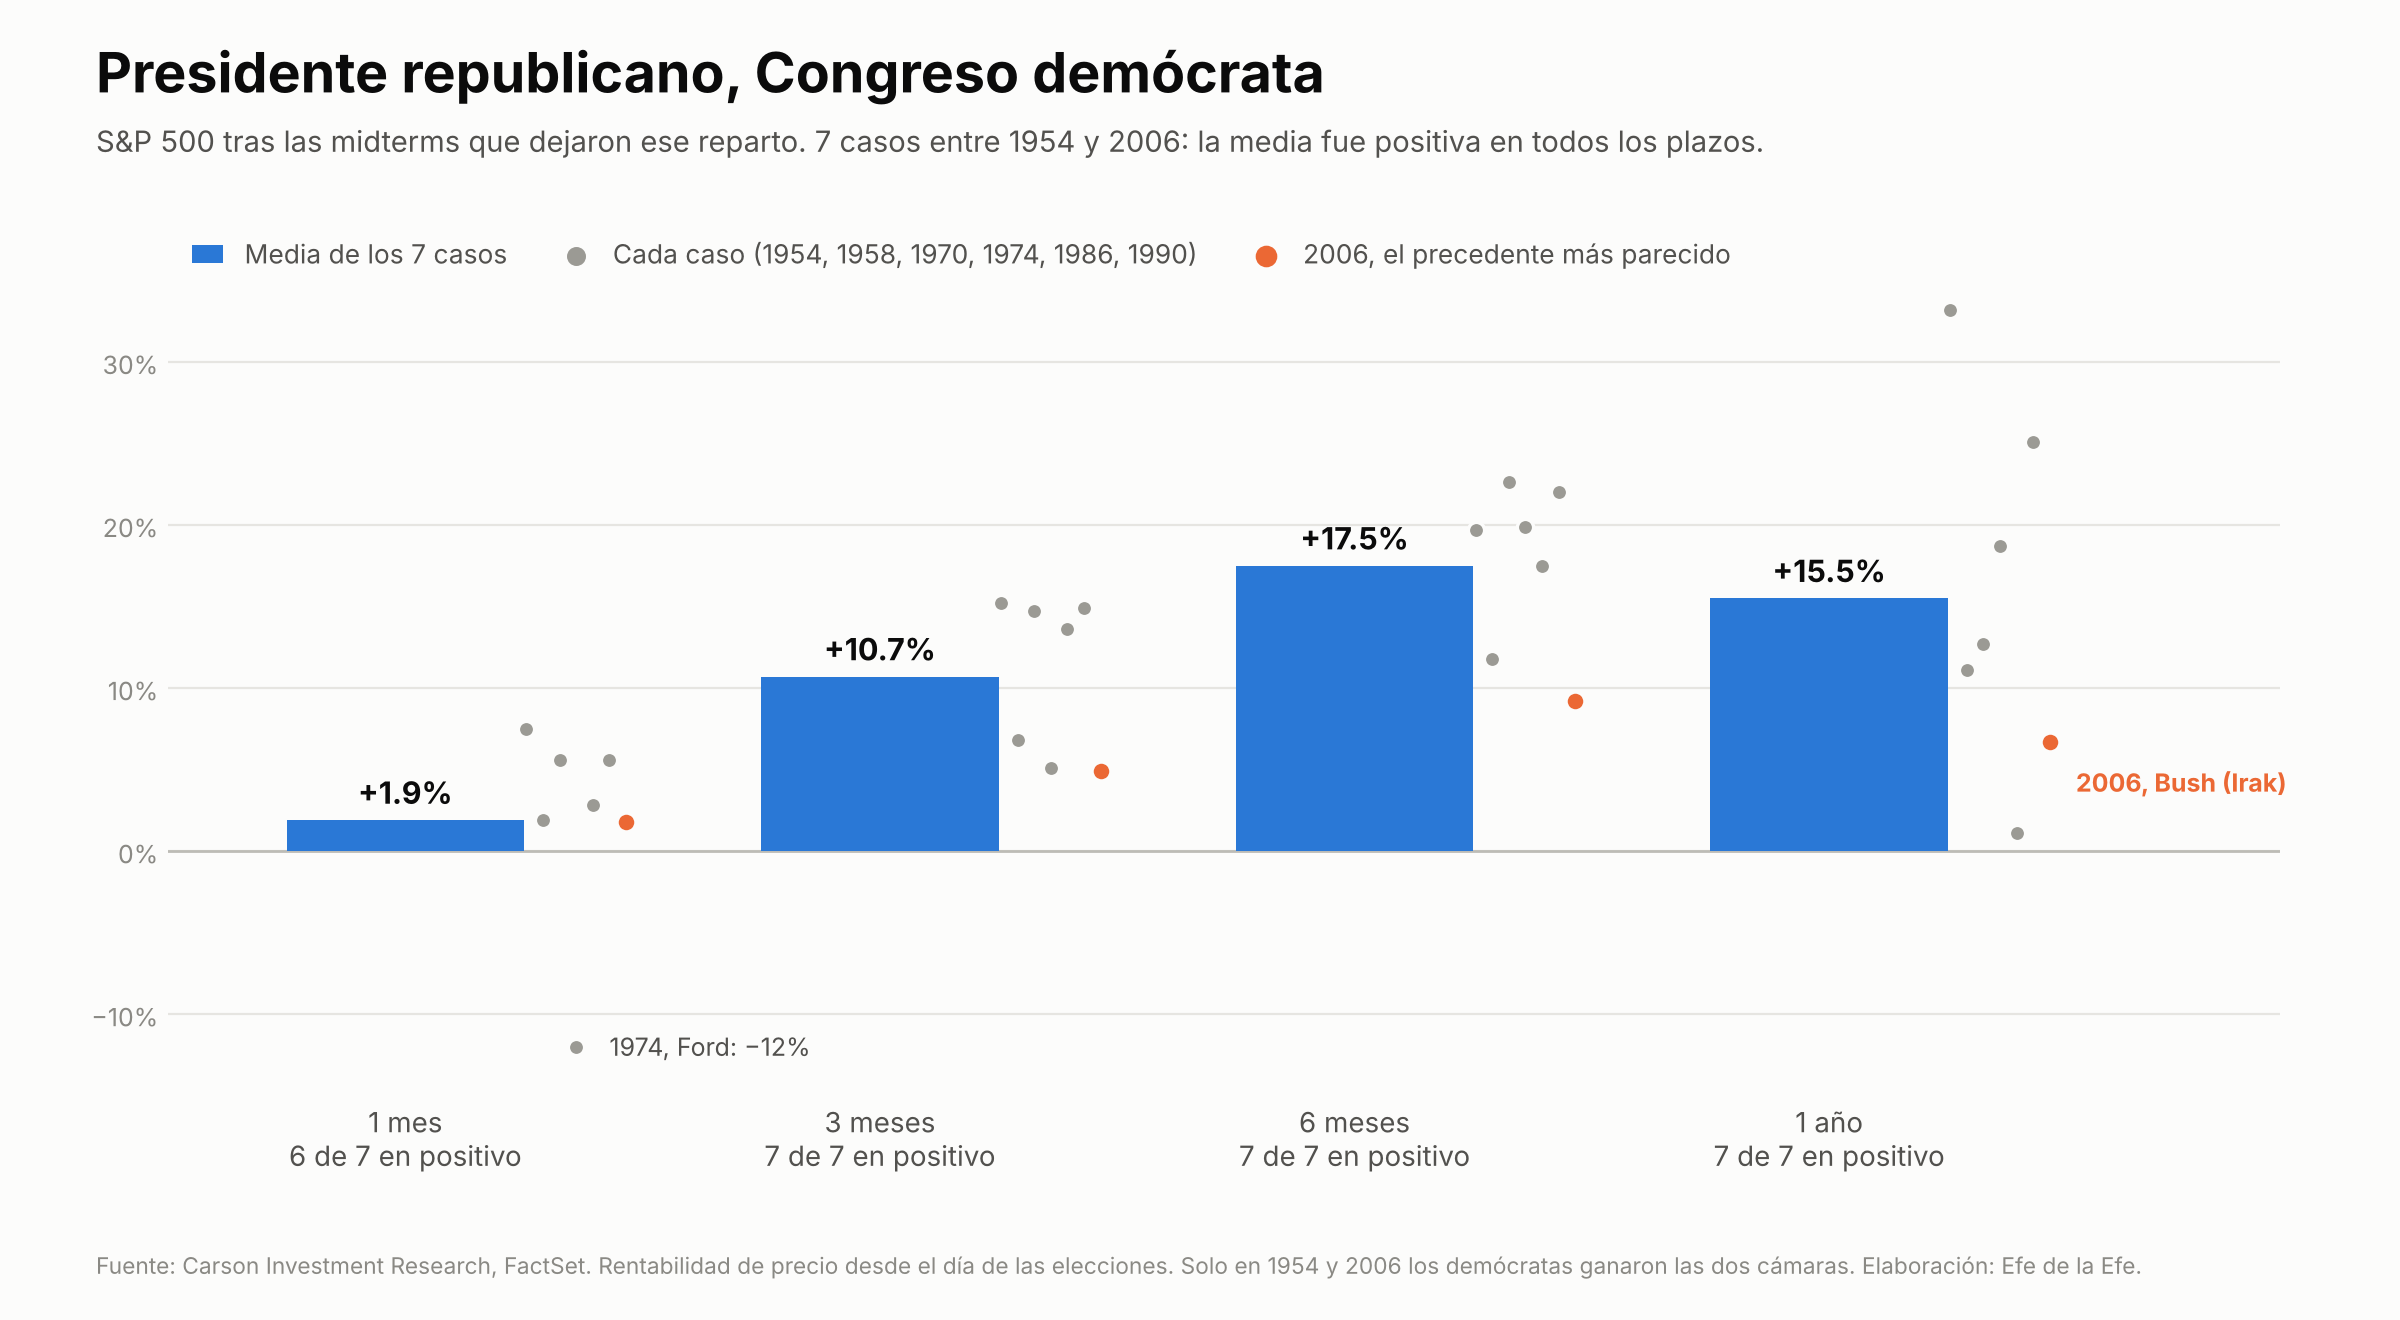
Yo me quedo con el precedente. La última vez que el Nasdaq 100 cotizó a 19 veces fue en octubre de 2022, el suelo del mercado. En 2018 el patrón fue parecido: compresión de múltiplos después de las midterms hasta diciembre y un 2019 excelente. Desde 1950, el S&P 500 ha subido de media un 15% en los doce meses posteriores a unas midterms, según JP Morgan Asset Management. Carson afina más: cuando las midterms dejan a un presidente republicano frente a un Congreso demócrata, la media del año siguiente es del 15.5%.
Tres cosas que vigilamos
De aquí al 3 de enero, estas son las tres preguntas de las que voy a estar pendiente:
🟡 ¿Vuelve EE.UU. a bombardear Irán? Las pistas: la llegada del Theodore Roosevelt y un Brent que vuelva por encima de $100
🟡 ¿Cuánto duran las moratorias de datacenters? La primera prueba son las decisiones de Hinojosa en Texas.
🟡 ¿Confirma el mercado el suelo con un follow-through day? Si llega con SOXX por encima de 120 y MAGS sobre 66.5, el jueves habrá sido la capitulación
Si tienes otra lectura de cualquiera de las tres, responde a este correo. Las mejores las incluyo en el próximo repaso.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.