

Hace tiempo que no hacemos un análisis general. En las últimas semanas varios me habéis preguntado por privado si creo que viene una crisis, o al menos una recesión.
Mi respuesta corta es: ojalá. Hay muchos excesos en el sistema para los cuales un reseteo evitaría un problema más grande.
La respuesta larga es que no es tan fácil, y para explicarla hay que repasar todo lo que está pasando en el mundo.
Así que estreno serie. Hay demasiadas cosas abiertas para un solo artículo, de modo que iré repasando la situación por entregas. En esta primera toco tres frentes: las guerras, Europa y lo que creo que viene en la próxima década. Al final respondo a la pregunta. La tecnología y la IA, que dan para mucho, quedan para la segunda entrega la semana que viene.
Antes, una advertencia. Siempre parece que hay una contradicción cuando miro el mercado. Creo que el gráfico lo recoge todo. Cada noticia, cada dato macro y cada miedo acaban convertidos en oferta y demanda, y la oferta y la demanda se ven en el precio. Por eso mi análisis parte del gráfico y vuelve siempre a él.
Pero es que también me gusta saber qué mueve esa oferta y esa demanda. El gráfico te dice dónde está el mercado hoy. Las fuerzas de fondo te ayudan a entender qué puede hacer que cambie de dirección en los próximos meses, y en los próximos años.
Me gusta adivinar y acertar.
La excepción es el cisne negro. Ese no aparece en el gráfico ni en ninguna lista de riesgos, porque si pudiéramos preverlo dejaría de ser un cisne negro.
1. La guerra: Irán, Ucrania y el reparto del mundo 🔴
Las tres grandes potencias de los años 20 son Estados Unidos, China y Rusia. Europa ha dejado de tener sitio en esa mesa, y veo a las tres empezando a cooperar para repartirse el mapa. Las dos guerras abiertas, Irán y Ucrania, hay que leerlas en esa clave.
Irán: el estrecho ¿cerrado? y la ventana después de las midterms
Estados Unidos e Israel atacaron Irán a finales de febrero. El estrecho de Ormuz es la clave, y la foto ha cambiado varias veces.
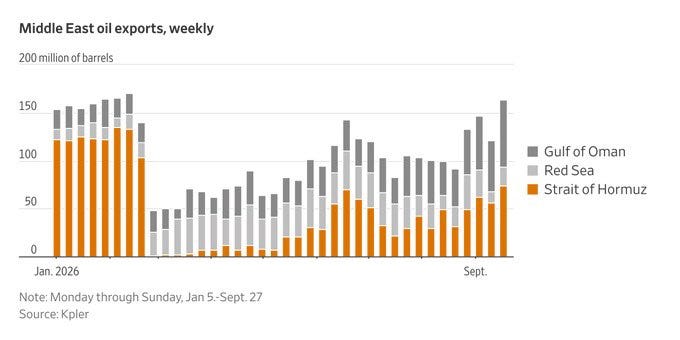
Antes de la guerra salían de Oriente Medio unos 150-170 millones de barriles a la semana, y casi todo cruzaba Ormuz. Con el ataque de febrero se hundieron a menos de 50 millones, con Ormuz prácticamente a cero. Desde entonces se han ido recuperando, y en la última semana de septiembre el total ya estaba otra vez en niveles de antes de la guerra, unos 160 millones. Pero la mezcla es distinta: por Ormuz pasa algo más de la mitad que antes, y el resto sale por oleoductos hacia el golfo de Omán y el mar Rojo, esquivando el estrecho.
Octubre ha vuelto a torcerlo. El 15 de octubre Irán dio Ormuz por “completamente cerrado”, y las rutas alternativas están bajo ataque. El oleoducto saudí que cruza el país hasta el mar Rojo depende de un único trazado. Los hutíes lo han parado dos veces, en septiembre y el 5 de octubre. Controlan el lado yemení de Bab el-Mandeb, atacan petroleros y el 10 de octubre mataron a 12 personas en el aeropuerto de Riad. El miércoles un dron cayó junto al campo de Shaybah, de Aramco, y ese mismo día Estados Unidos ordenó salir de Arabia Saudí a su personal diplomático no esencial. El Brent cotizaba ayer en 110,63 dólares.
Trump prometió no atacar Irán antes de las midterms del 3 de noviembre. El mercado se lo cree a medias. En los mercados de predicción, la probabilidad de que no haya ataques americanos antes de las elecciones es del 80%, pero la de que no los haya antes de fin de año cae al 32%.
La ventana peligrosa va del 4 de noviembre al 3 de enero. Si los demócratas ganan el Congreso, como muestran las apuestas, no podrán frenar nada hasta que tomen posesión en enero. Y después no será tan fácil utilizar a Trump para los fines militares israelíes. Netanyahu lo sabe, e Israel tiene elecciones el 27 de octubre.
Para el mercado, esto importa más de lo que parece. El Nasdaq y el petróleo tienen hoy la correlación inversa más fuerte desde 2006: cuando sube el crudo, cae la tecnología, porque la energía cara aprieta a los centros de datos. La idea de que la guerra es buena para la bolsa por el gasto militar no se está viendo en los precios. Lo veremos con calma en la segunda entrega.
Ucrania: Starlink, refinerías y una paz a la fuerza
Con Ormuz a medio gas, cada barril cuenta. Trump necesita el petróleo barato antes de las midterms, y los ataques ucranianos contra refinerías rusas suben el precio del diésel en todo el mundo. Por eso lleva semanas presionando a Zelensky para que pare.
Washington avisó a Kiev y a los europeos de que podía suspender la inteligencia compartida y las compras europeas de armas americanas para Ucrania si seguían los ataques contra la energía rusa.
Mi lectura es que Ucrania tenía acceso a Starshield, la versión militar de Starlink, a cambio de no tocar objetivos que movieran el precio del crudo, y que Zelensky no ha cumplido.
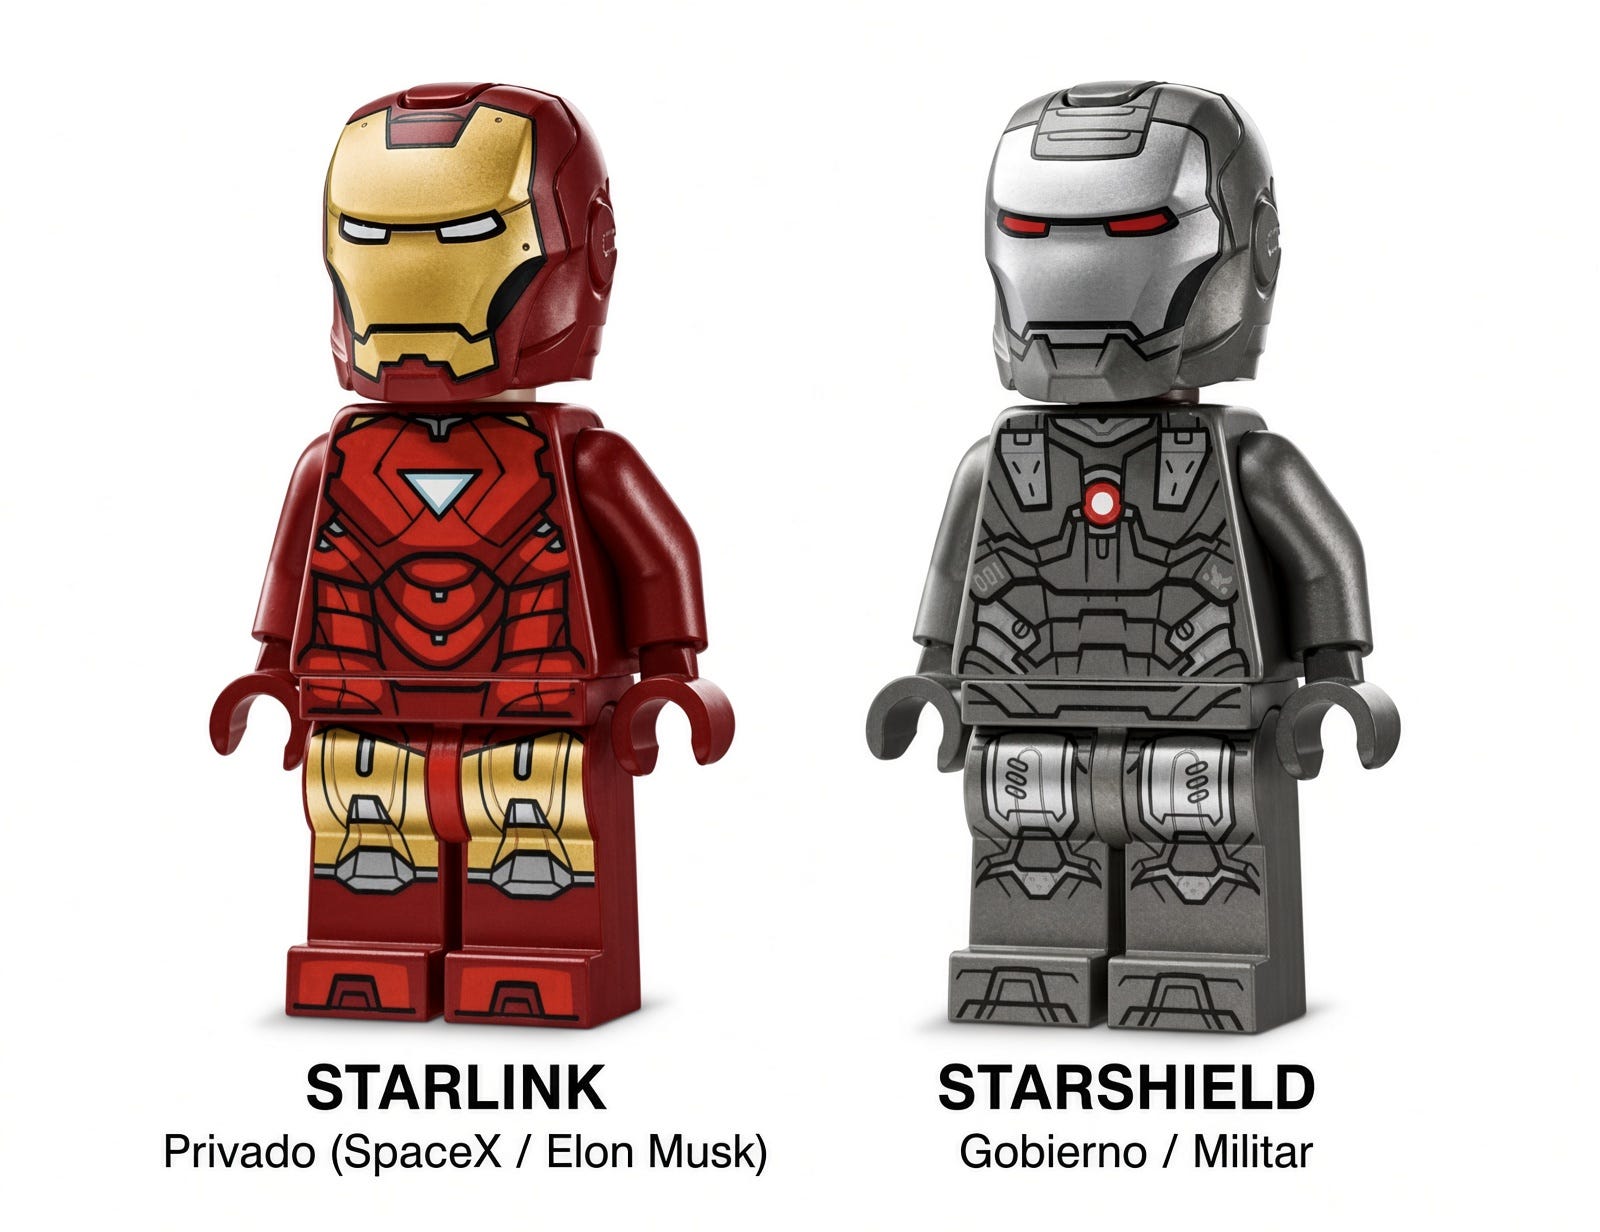
Los hechos de la semana pasada van en esa línea. El 9 de octubre Trump pactó con Putin la compra de diésel ruso. Pocos días después, Ucrania perdió durante más de un día el acceso a Starshield, Zelensky anunció que volvía a atacar refinerías y lo hizo esa misma noche. Trump lo llamó una vergüenza y, al día siguiente, eximió a Rusia de las sanciones de la Graham Act.
Nadie admite haber dado la orden de cortar los satélites. Musk dice que Starshield pertenece al gobierno americano y que los límites los decide el presidente. Trump dice que no fueron ellos. The Telegraph publica que la idea fue de Musk y que los dos participaron. Fíjate en el detalle: un empresario privado tiene en la mano el interruptor de las comunicaciones de un ejército en guerra. Volveré sobre esto en la tercera sección.
Para mí el mensaje está claro. A Zelensky se le ha acabado el tiempo. Trump ya ha dicho que, si se llega a un acuerdo, no será con él. Mientras tanto, los gobiernos europeos siguen empeñados en que la guerra de Ucrania no acabe.
Una paz firmada entre Washington y Moscú e impuesta a Kiev, con Europa aplaudiendo o quedándose sola. Para el mercado, en el corto plazo, la lectura sería alcista para la bolsa y bajista para el petróleo.
Esta semana la paz se ha acercado. El 20 de octubre Witkoff se reunió con Zelensky en Oslo, y el 21 pasó tres horas con Putin en San Petersburgo. Putin acepta retomar las negociaciones a tres con Ucrania y Estados Unidos a partir del 10 de noviembre, probablemente en Abu Dabi. Es decir, justo después de las midterms. Esa misma noche Rusia lanzó un gran ataque con misiles y drones sobre Kiev. Zelensky ya acepta un alto el fuego que congele el frente actual, lo que dejaría a Ucrania con alrededor del 75% de su territorio.
En redes circula una lista con el supuesto nuevo plan americano: zona desmilitarizada en la línea del frente, negociación a tres, Ucrania renuncia a la OTAN a cambio de inversiones y de integrarse en la UE, levantamiento de buena parte de las sanciones a Rusia, normalización de relaciones con Europa y una posible reapertura del Nord Stream.
Si acaba así, Ucrania perderá en torno a un 25% del país. Es muy parecido a lo que ya estaba sobre la mesa hace tiempo, solo que con miles de muertos más por el camino.
Y si el gas ruso vuelve a Europa por el Nord Stream, Europa habrá vuelto al punto de partida después de pagar la factura de toda la guerra a cambio de nada.
La cumbre a tres
La noticia del fin de semana cierra el círculo. Según el Wall Street Journal, Putin ha propuesto a Trump y a Xi Jinping una cumbre a tres el mes que viene para hablar del final de la guerra de Ucrania. La idea salió de la misma llamada del 9 de octubre en la que se cerró el acuerdo del diésel. China no parece negarse a ello. Los rusos ya habían apuntado en septiembre al lugar: la cumbre de APEC del 18 y 19 de noviembre en Shenzhen, China. Los americanos todavía no han confirmado la asistencia de Trump.
Fíjate en quién falta. Tres potencias van a hablar del futuro de una guerra en suelo europeo sin un solo europeo en la mesa. Los propios periodistas del WSJ lo leen como la consagración de Rusia como una de las tres grandes potencias del mundo, el estatus que Putin persigue desde que llegó al Kremlin en el año 2000. Un antiguo oficial de inteligencia ruso fue más lejos y les dijo que la cumbre sustituiría el orden internacional de la posguerra por un reparto del mundo en esferas de influencia.
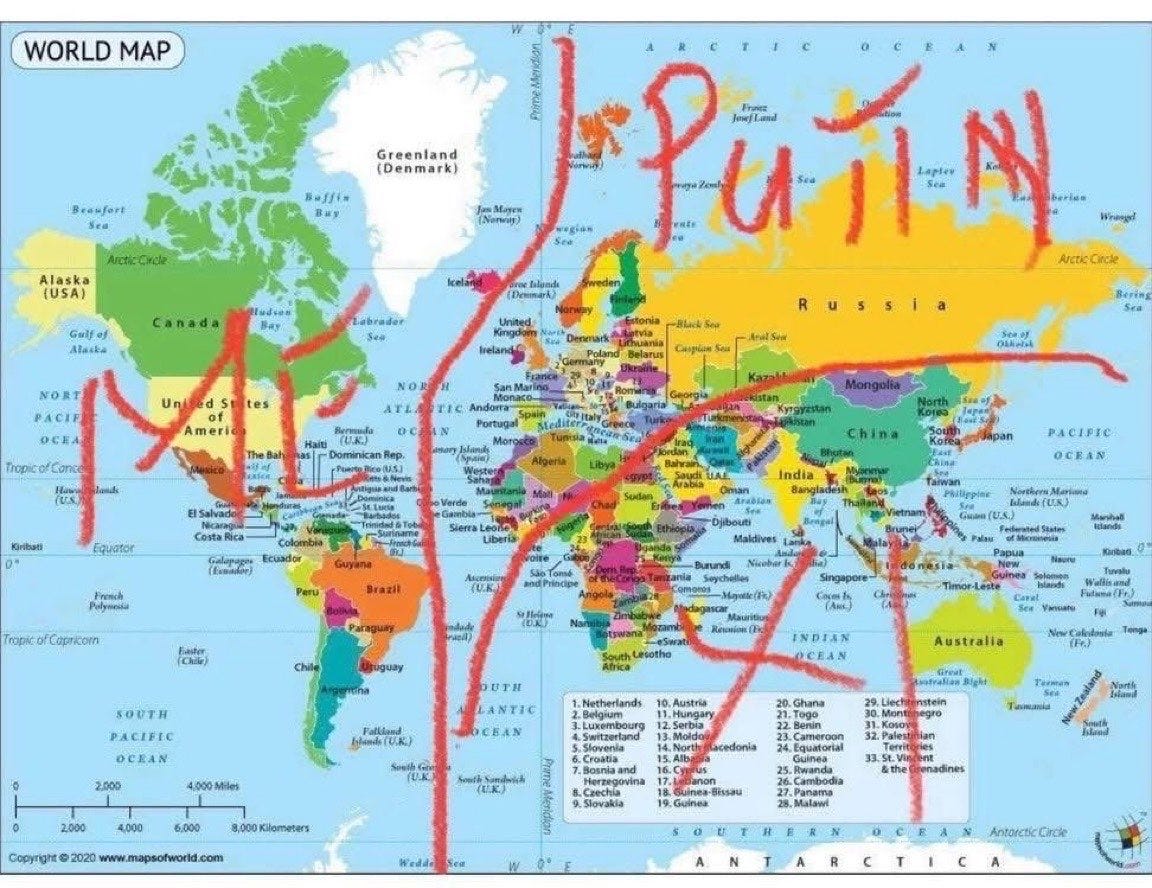
Eso es lo que yo veo venir para el resto de la década. Tres potencias que se reparten el mapa, y en medio un continente rico, envejecido y sin voluntad propia que queda como territorio a repartir.
2. Europa: el desacoplamiento a la fuerza 🔴
El fin del fin de la historia
En 1992 Francis Fukuyama publicó El fin de la historia. La tesis era que, caído el muro, el mundo convergería hacia la democracia liberal y el libre comercio, y que las grandes guerras entre potencias se habían acabado. Toda una generación de europeos se lo creyó.
Los boomers que hoy gobiernan Europa y votan en Europa siguen viviendo ahí: energía barata de Rusia, fábricas en China, seguridad pagada por Estados Unidos y exportaciones al resto del mundo. Creen que en los 90 el orden quedó establecido y que ya no habría más cambios.
Pero la historia no se acabó.
Siguió avanzando mientras Europa miraba hacia otro lado, y ahora es cuando se van a dar cuenta. Los europeos creyeron además que el resto del mundo también estaba de acuerdo. Nunca iba a cambiar ninguna frontera. La guerra era ilegal.
Ese mundo se ha acabado. La globalización tiene que acabar, y Estados Unidos está obligando a Europa a desacoplarse de China y de Rusia, quiera o no. Las herramientas están sobre la mesa: aranceles, persecución del transbordo de mercancías chinas a través de terceros países, sanciones secundarias como la Graham Act y el coste de la guerra de Ucrania cargado sobre los europeos.
En torno a una quinta parte del PIB europeo depende de exportar fuera de la UE. Las ventas directas a Estados Unidos, sumando bienes y servicios, rondan el 5% del PIB, pero Estados Unidos es el consumidor de última instancia del mundo. Cuando el americano deja de comprar, el golpe se reparte por todo el sistema. Lo vimos después del Liberation Day: las exportaciones chinas que no podían entrar en Estados Unidos acabaron inundando Europa.
Hasta ahora el malestar económico europeo ha sido moderado. La pregunta es qué pasa si se convierte en un tsunami.
La élite que vive de desmantelarla
Europa no se debilita por incompetencia. Creo que responde a un modelo en el que a sus élites económicas y políticas les sale más rentable extraer rentas que invertir en crecimiento real. Cuando los incentivos de quien decide no están alineados con la riqueza del país, todo se orienta hacia tres palancas.
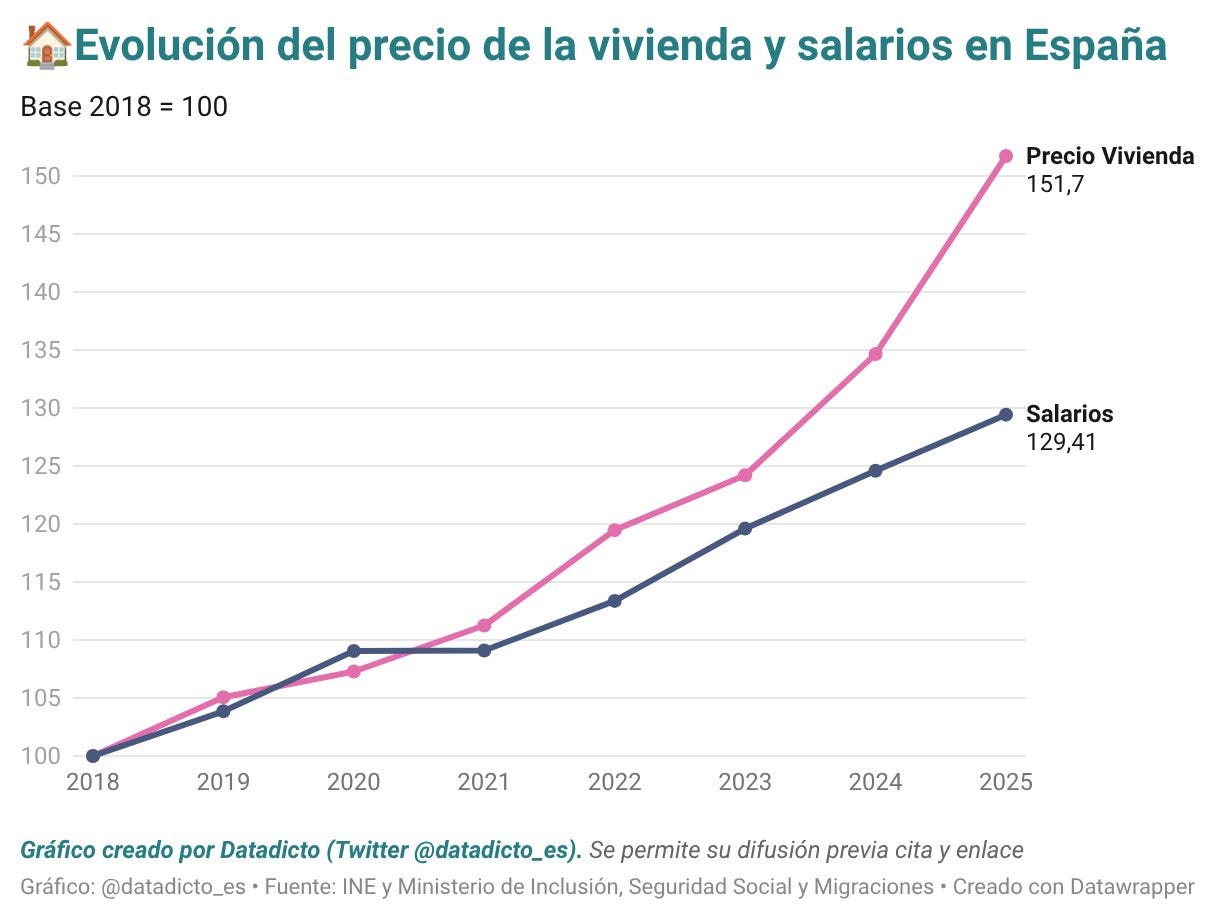
Inflar activos y comprimir salarios. Cuanto más se estrecha el margen entre lo que cobra un trabajador y lo que le cuesta vivir, más valor pasa a quien tiene casas y activos financieros. La vivienda es la prueba: comprar un piso de segunda mano de 80 metros en España exigió en 2025 8,4 años de sueldo bruto íntegro, frente a 7,1 un año antes. Ese poder adquisitivo que pierde el trabajador acaba en el balance de quien ya tenía el capital.
Deslocalizar la industria. La globalización se vendió con la promesa de precios más bajos. En la práctica fue un arbitraje de costes: la industria se fue a buscar mano de obra barata y se llevó la base salarial de la clase media. Los precios bajos duraron poco, los márgenes de las empresas crecieron un tiempo y Europa perdió la capacidad de fabricar lo que consume.
Más deuda y más impuestos. Un modelo sin crecimiento de la productividad solo mantiene la paz social endeudándose y subiendo impuestos. Hoy se recauda más que nunca a cambio de servicios públicos peores. El Estado saca dinero al que produce para pagar burocracia e intereses.
Durante décadas la clase dirigente dio por hecho que esto no tenía costes. Se equivocó en lo básico: no puedes exprimir un activo sin mantener su capital. Una Europa con rentas cada vez más bajas, infraestructuras desgastadas y sin industria propia deja de ser un mercado dinámico. Se convierte en un territorio expuesto a las decisiones de las potencias que sí producen.
Francia
El sábado 17 de octubre unas 500.000 personas salieron a la calle en Francia según las autoridades. Al margen de las manifestaciones hubo saqueos y destrozos en París, Marsella, Lyon, Nantes y Limoges. Ardieron la oficina de turismo de Lyon y el ayuntamiento de Limoges. El domingo una treintena de personas entró en los grandes almacenes BHV Marais de París y arrasó la planta baja. La CCI France cuenta más de 1.500 comercios afectados y daños por varios cientos de millones de euros. Interior suma cerca de 2.400 detenidos en todo el fin de semana y casi 1.000 policías y gendarmes heridos.
Mañana, sábado 24, toca la segunda ronda: los chalecos amarillos lo llaman el “Acto II” y la CGT ha convocado una marcha de Bastilla a Nación. El Gobierno saca a los soldados de la operación Sentinelle para vigilar edificios y liberar a la policía, con GIGN, RAID, helicópteros, blindados y cañones de agua. El ministro del Interior dirigirá el operativo en persona, y el Ayuntamiento de París pide a los vecinos “la máxima vigilancia”. Hay otra manifestación convocada para el 5 de noviembre. Creo que de aquí a final de mes habrá más protestas, que Francia irá a peor y que el contagio llegará a Italia y a España.
Pero hay que separar dos cosas. Los cientos de miles que salieron a protestar por el coste de la vida tenían un motivo. Los saqueos no. Los disturbios son para robar, revender lo robado, destrozar y romper. No hay ningún objetivo político detrás. El único objetivo es el caos. Quien sí tiene un objetivo político y económico es quien deja que ese caos crezca y lo usa. Quizá la manifestación de mañana tenga más contenido político; lo visto hasta ahora no lo tenía.
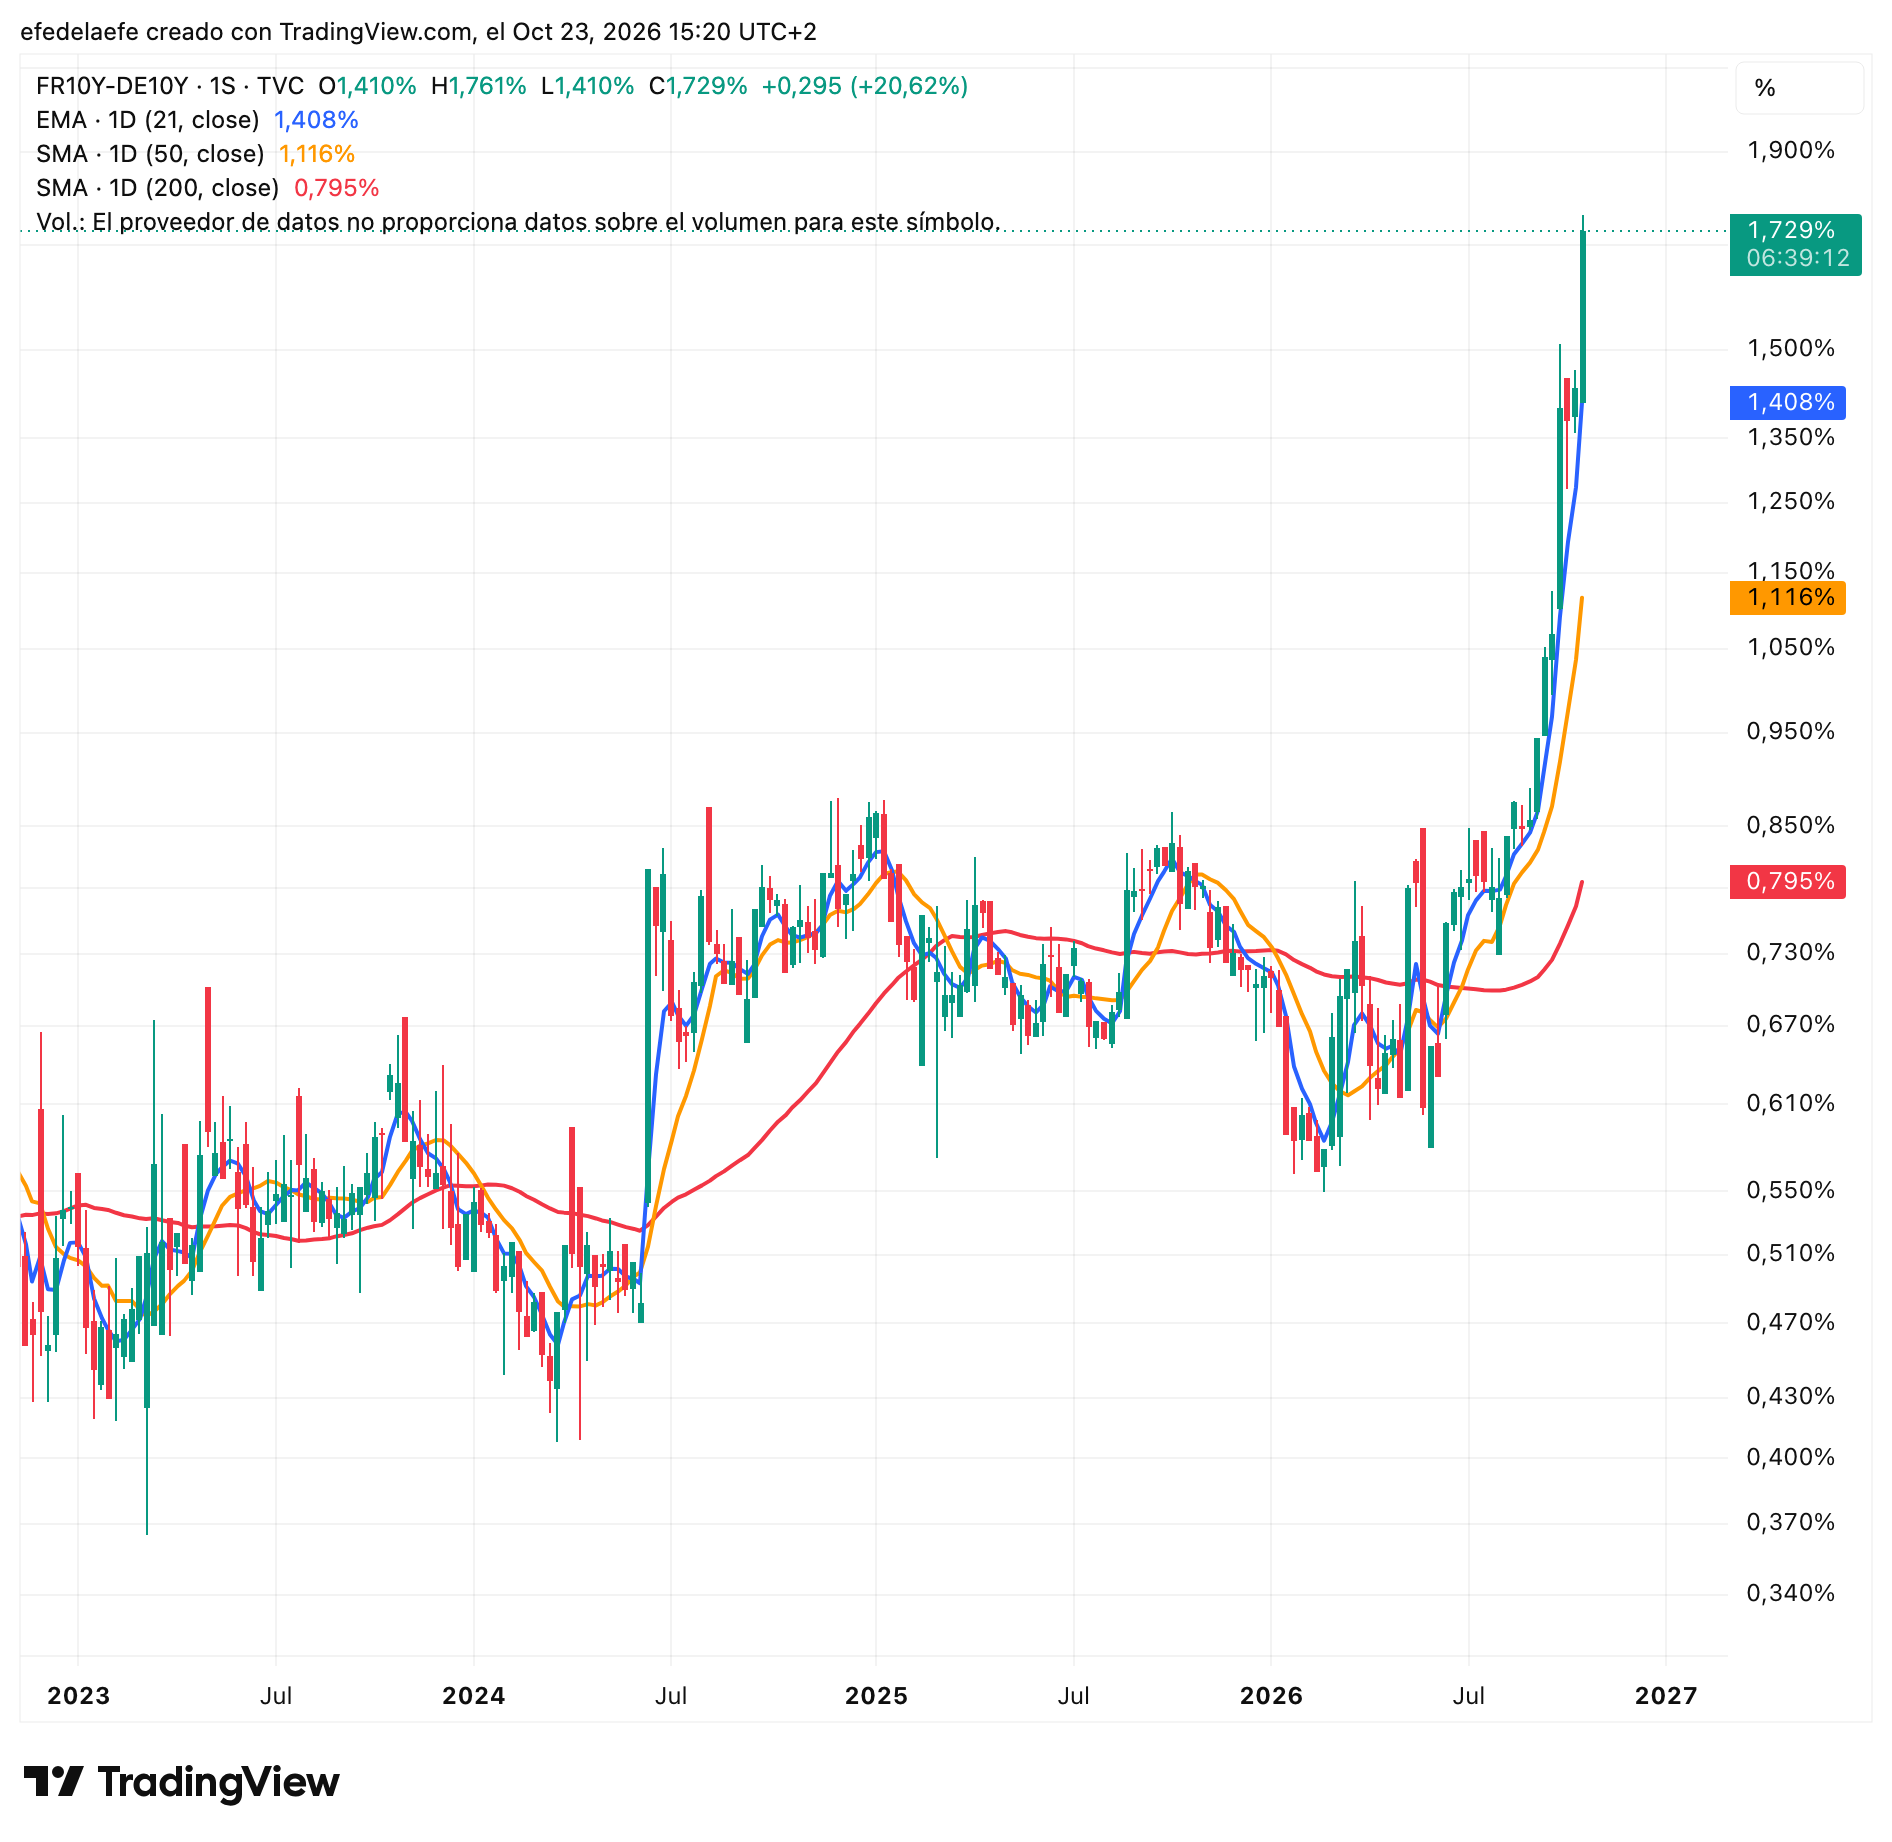
El mercado ya lo está cobrando. El diferencial entre el bono francés a 10 años y el alemán está en 1,72 puntos, 172 puntos básicos. Esta semana ha subido casi 28 puntos básicos y llegó a tocar 1,76. Entre 2024 y el verano de 2026 se movió entre 0,55 y 0,88, y desde julio se ha duplicado. El 30 de septiembre marcaba 120 puntos básicos, que ya era el máximo desde 2012. En tres semanas ha sumado otros 50. Cotiza muy por encima de la EMA 21 (1,41), de la SMA 50 (1,12) y de la SMA 200 (0,80), con las tres medias apuntando hacia arriba.
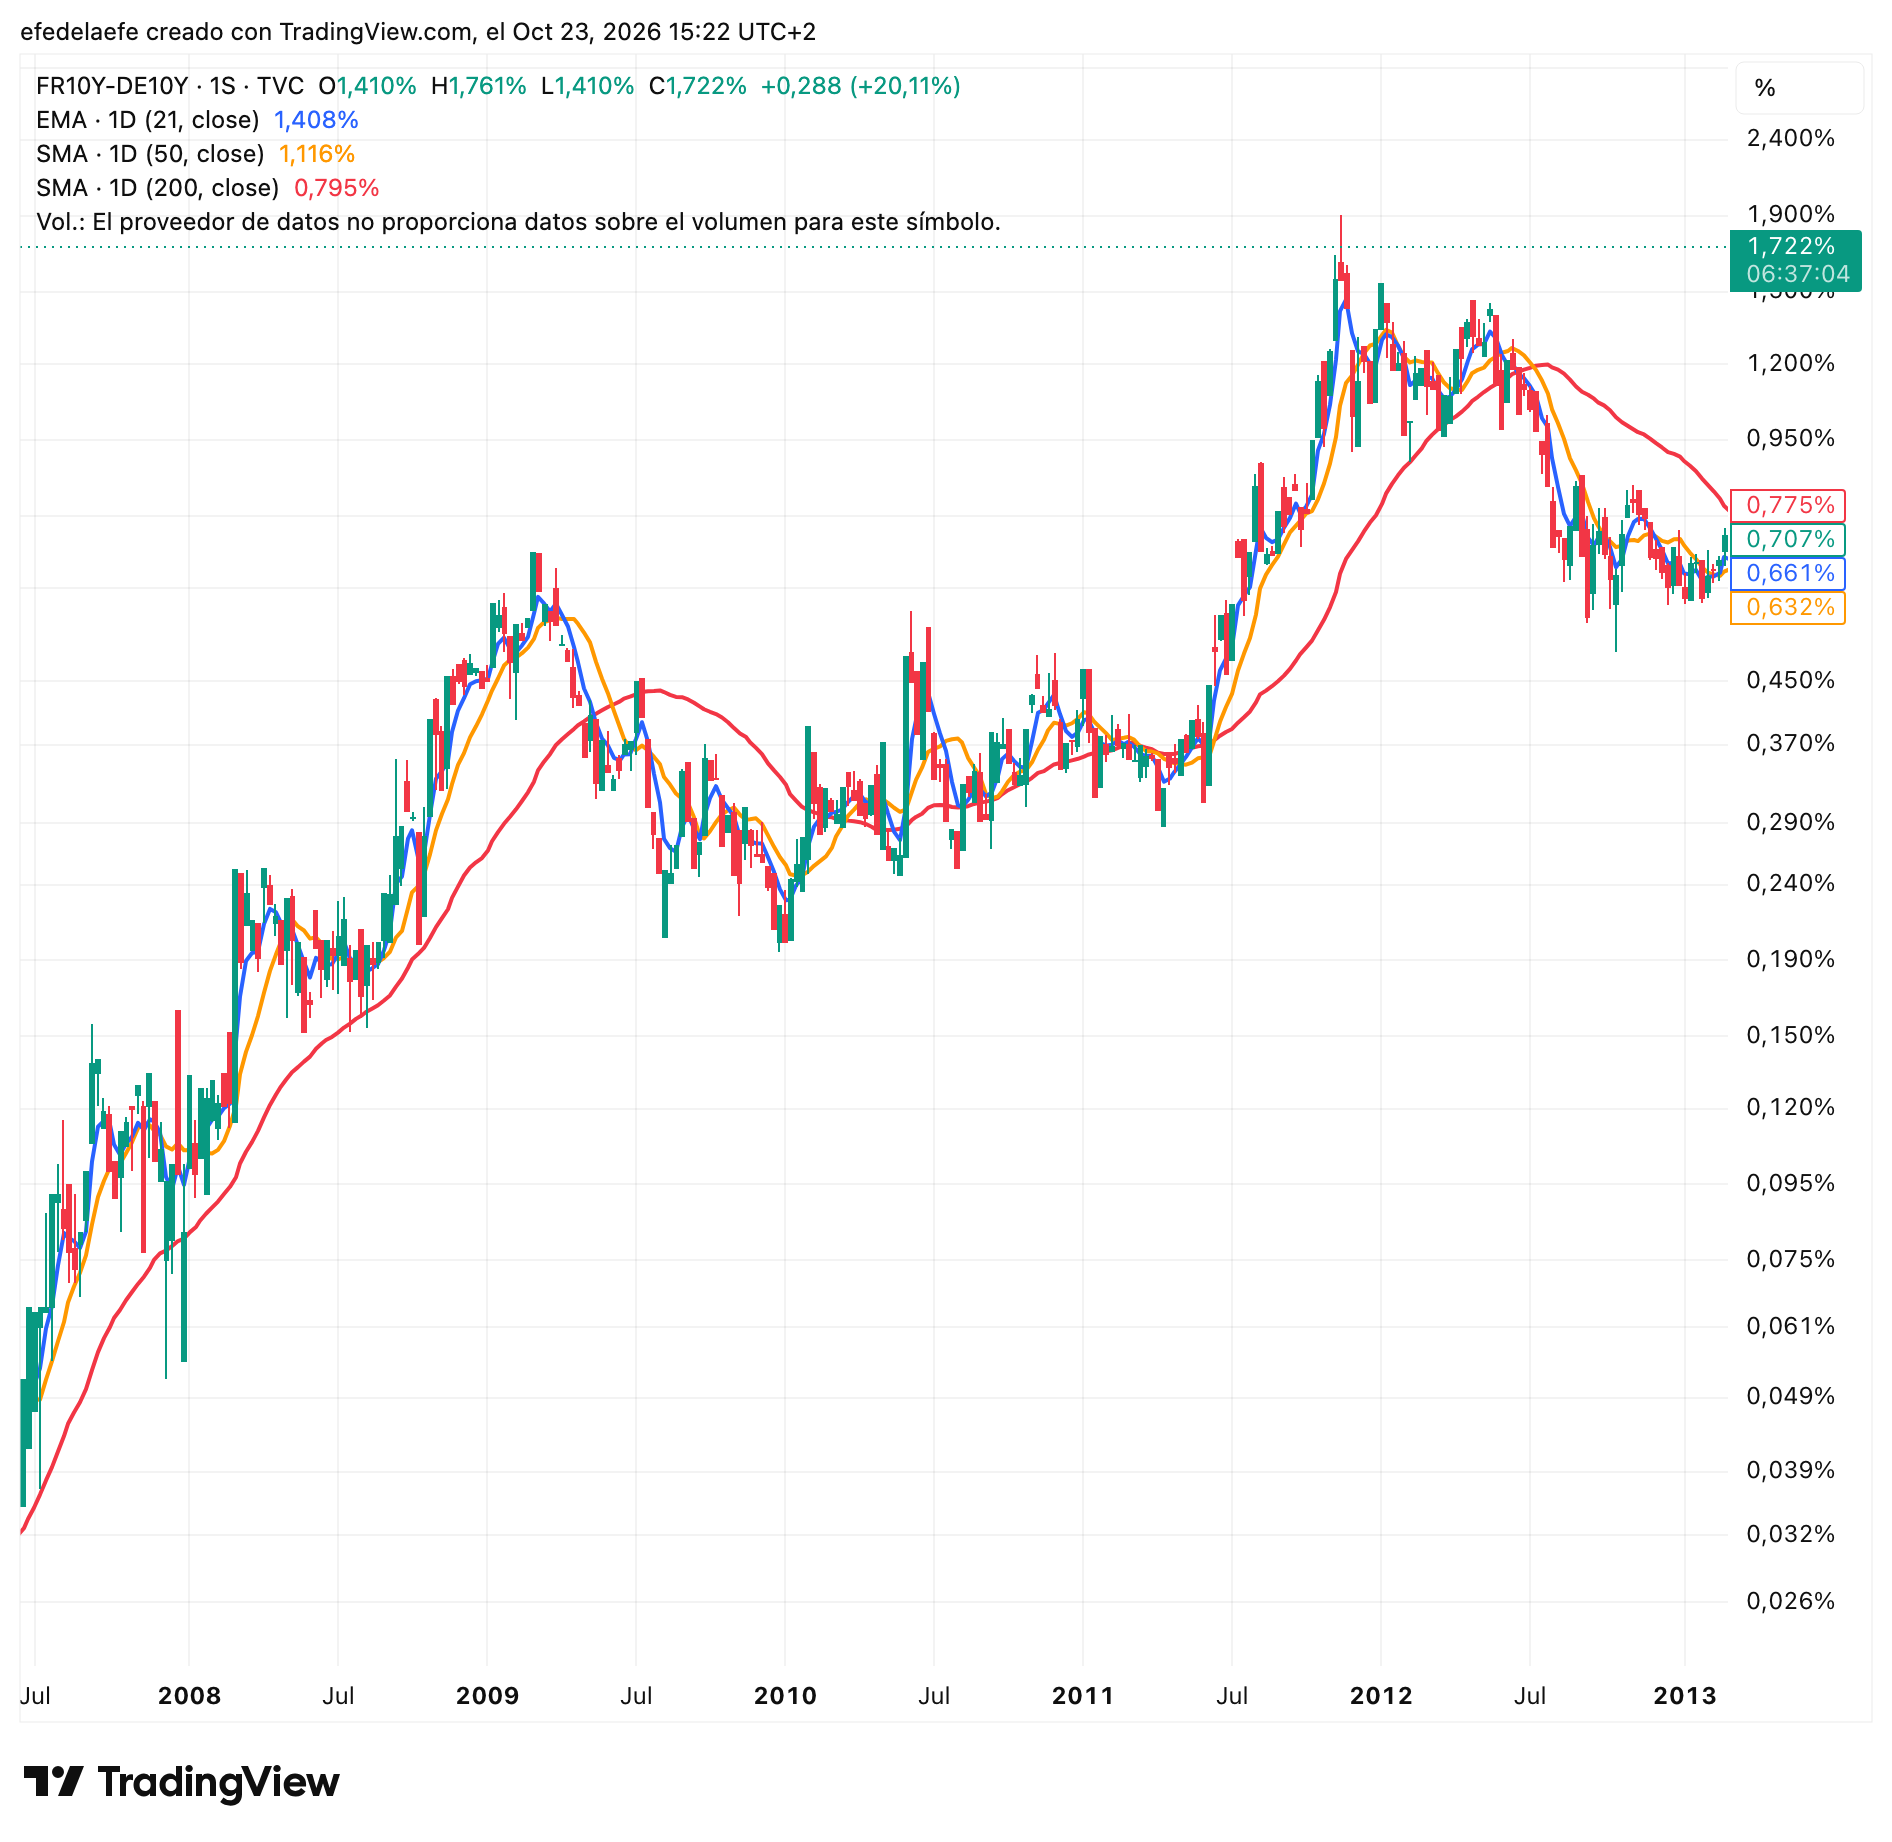
Para ponerlo en contexto, he mirado la crisis del euro. En noviembre de 2011, en el peor momento, el diferencial llegó a tocar 1,90 durante unas horas, pero los cierres semanales se quedaron entre 1,50 y 1,70. Hoy estamos en 1,72. Estamos prácticamente igual que en 2011: ya por encima de cualquier cierre semanal de entonces, y solo nos queda por delante aquella mecha de 1,90.
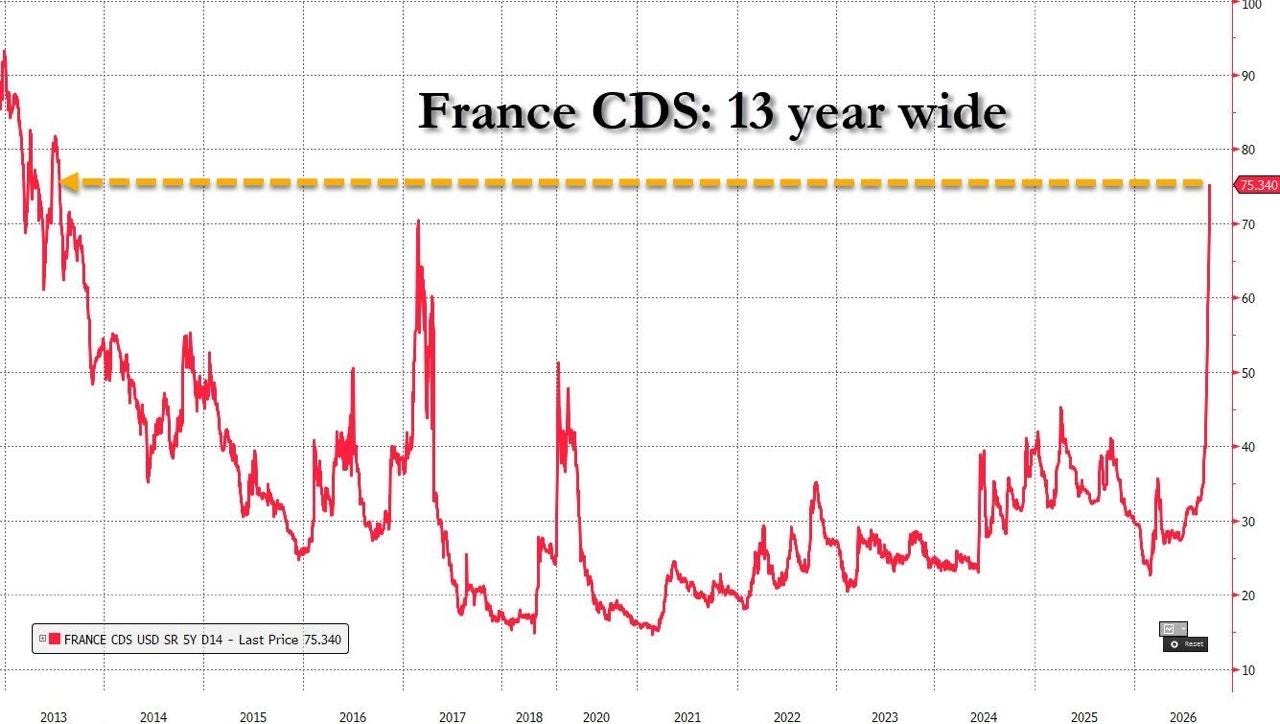
Los CDS a 5 años de Francia, lo que cuesta asegurarse contra un impago francés, superan los 75 puntos básicos, máximos desde 2013.
Francia va a pagar su deuda, porque está obligada a hacerlo. Pero cada vez a un tipo más alto, y queda la duda de quién va a seguir comprando sus bonos a este precio.
La respuesta política me parece igual de importante. Mi lectura es que las protestas se dejan crecer a propósito para preparar el relevo. Cuando la gente se harta del caos, vota a quien promete orden. Ese relevo ya está preparado: una oposición controlada, una disidencia controlada, a la que llaman derecha. Ocupará el sitio de la izquierda actual y todo seguirá en el mismo estado. No va a cambiar nada porque la derecha empiece a gobernar en España, en Francia o en Alemania. Son los mismos personajes con otro color, al servicio de los mismos intereses.
El CAC y el euro: lo obvio no siempre funciona 🟡
El CAC 40 lleva casi tres años atrapado en un triángulo. Arriba, el techo de los 8.250 que marcó en la primavera de 2024. Abajo, una directriz alcista que une el mínimo de finales de 2023 con los de 2025 y 2026. En 2026 rompió el techo, superó los 8.700 en verano y la ruptura ha fallado: ha vuelto a caer dentro del triángulo. Esta semana se deja un 2,7% y cotiza en 7.743.
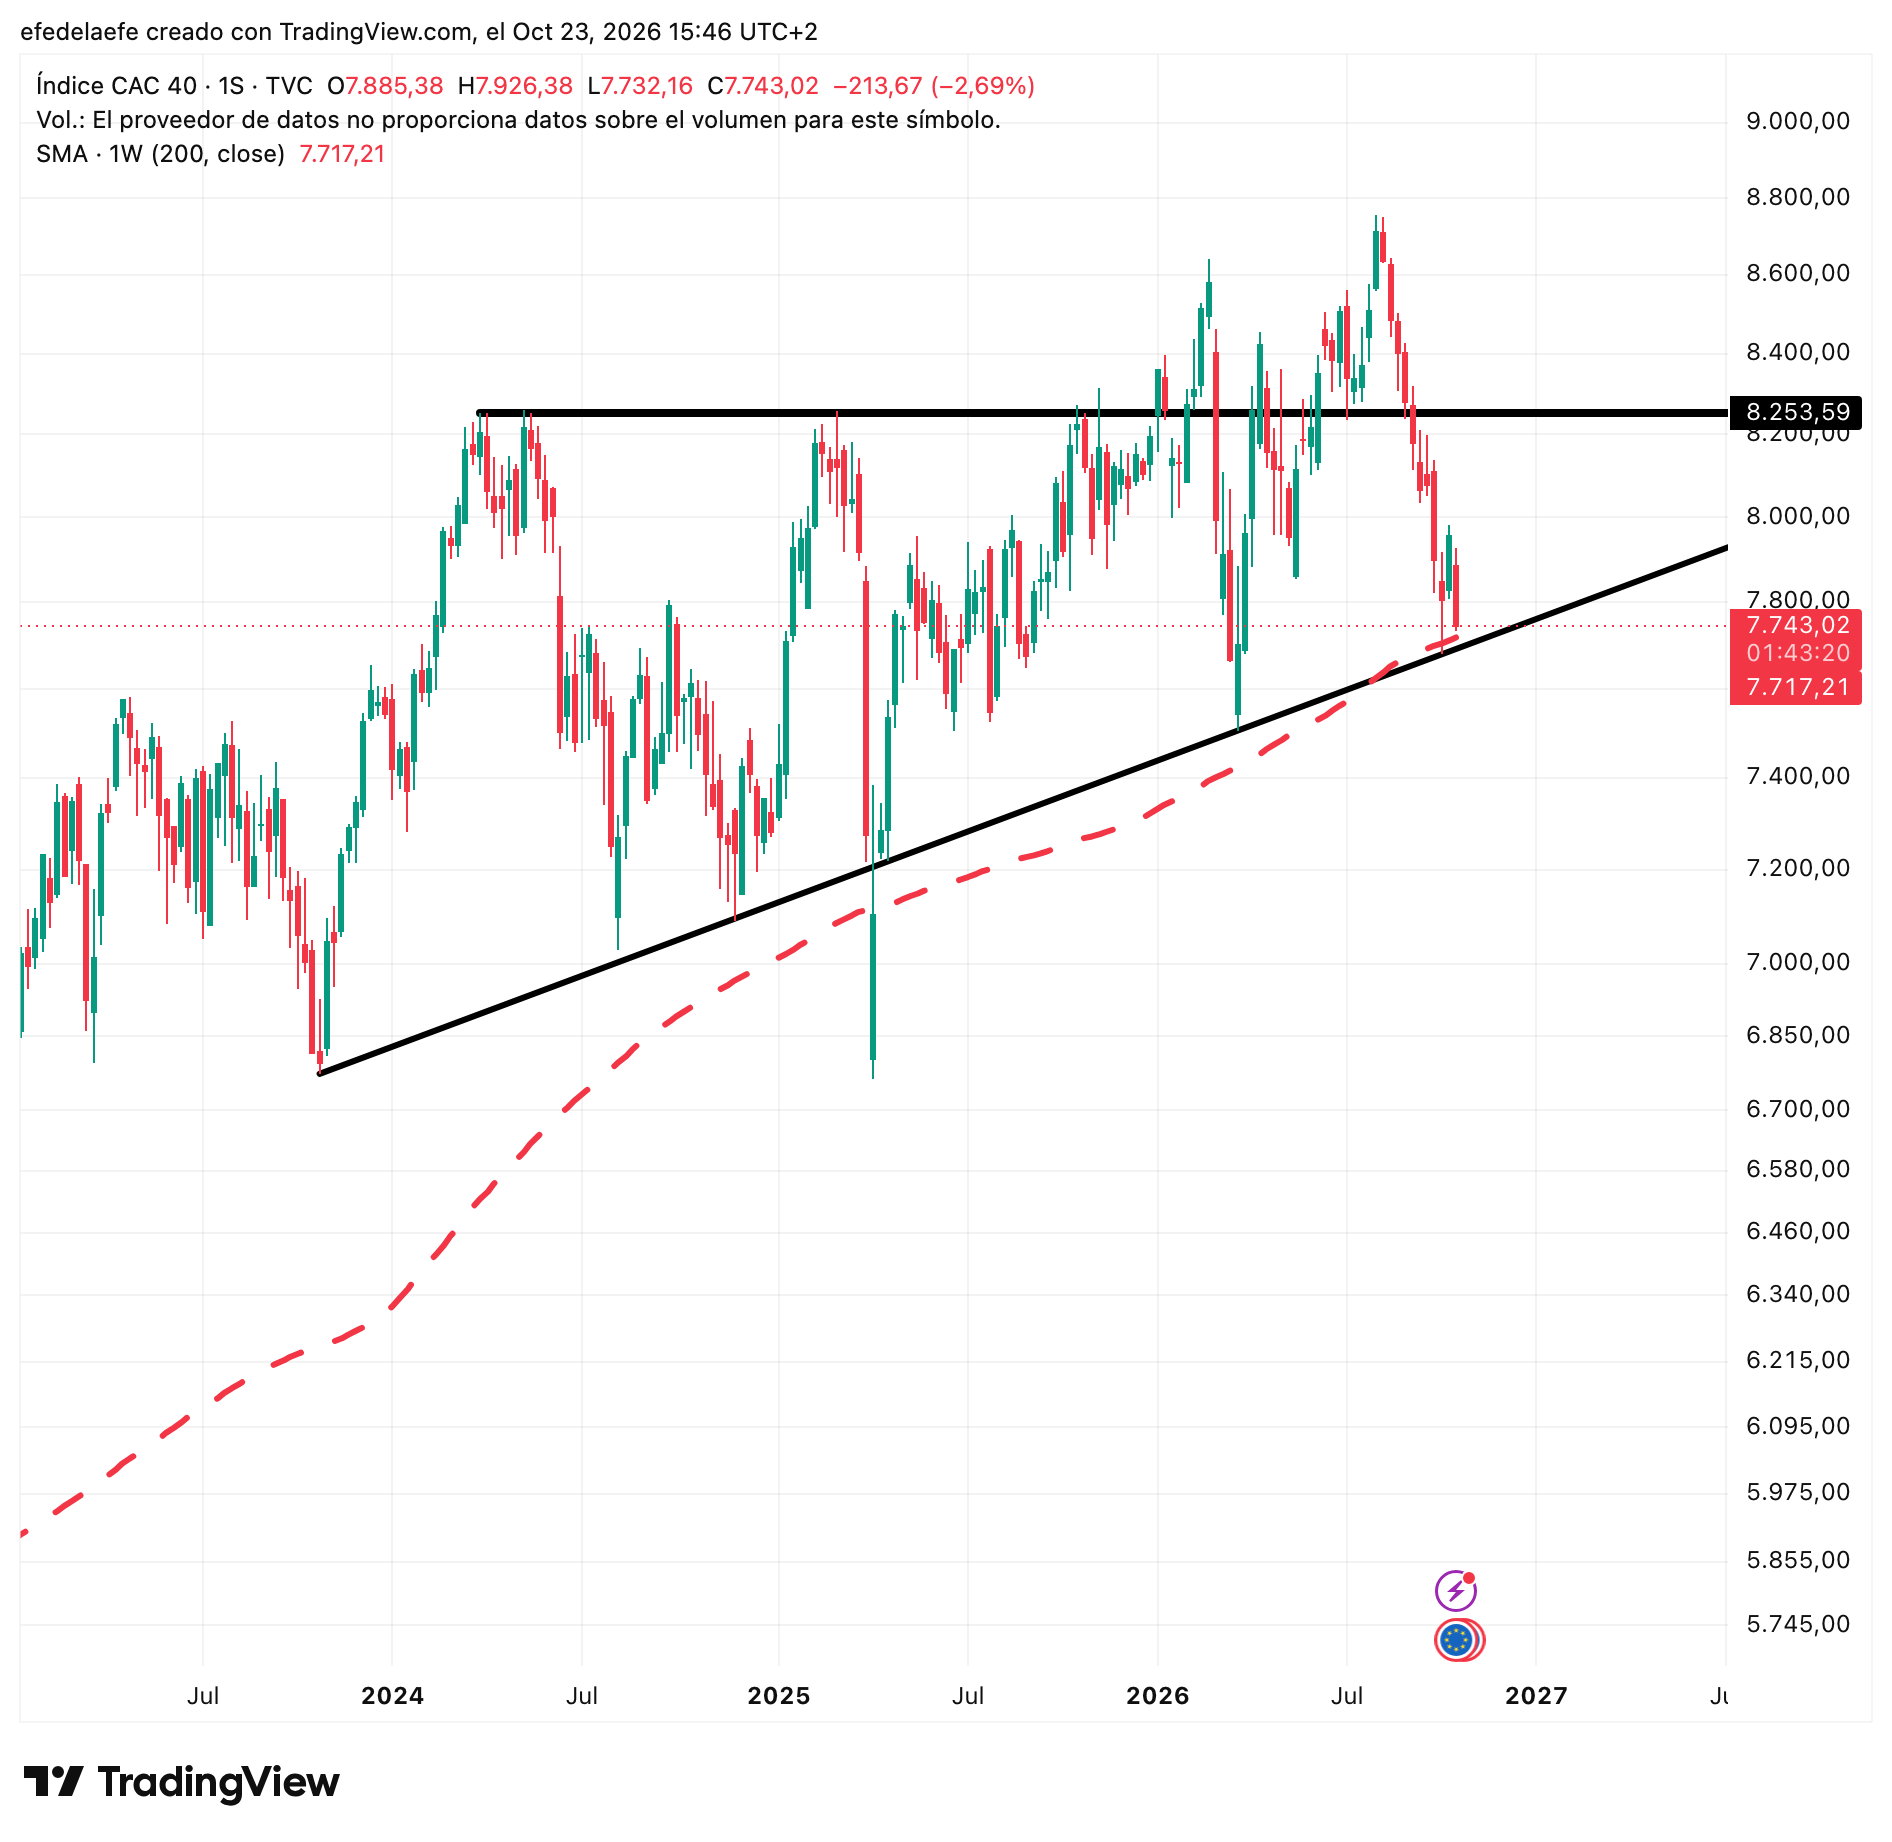
Ahora está justo encima del soporte más importante del gráfico. La directriz alcista y la media de 200 semanas, en 7.717, coinciden en la zona de los 7.700. Un cierre semanal por debajo rompería el triángulo por abajo y perdería la media que ha acompañado al índice durante todo el ciclo. Aun así, de momento sigue marcando mínimos crecientes: el siguiente apoyo es el mínimo de la primavera de 2026, en torno a los 7.530.
Con todo lo que cuento en este artículo, lo lógico sería alejarse de Europa y ponerse corto en el euro. Yo no me atrevo a invertir en Europa. Pero en los mercados lo obvio no siempre es lo correcto.
Si llega el colapso, llegará con un endeudamiento extremo. Endeudamiento extremo significa tipos extremos, y tipos extremos significan una divisa fuerte. Si Europa se hunde, el euro se verá más fuerte antes de debilitarse.
Si Europa tiene que imprimir más dinero para sostenerse, veremos primero una fortaleza inicial en las empresas y en los índices europeos. Pero no hay manera de que eso no acabe en inflación.
Para acabar con esa inflación habría que aceptar un crecimiento menor. Europa necesita crecer, pero necesita un crecimiento real. Lo que lleva viendo dos décadas es un crecimiento falso. La nueva población hace que el PIB suba, pero los salarios no mejoran y la calidad de vida tampoco.
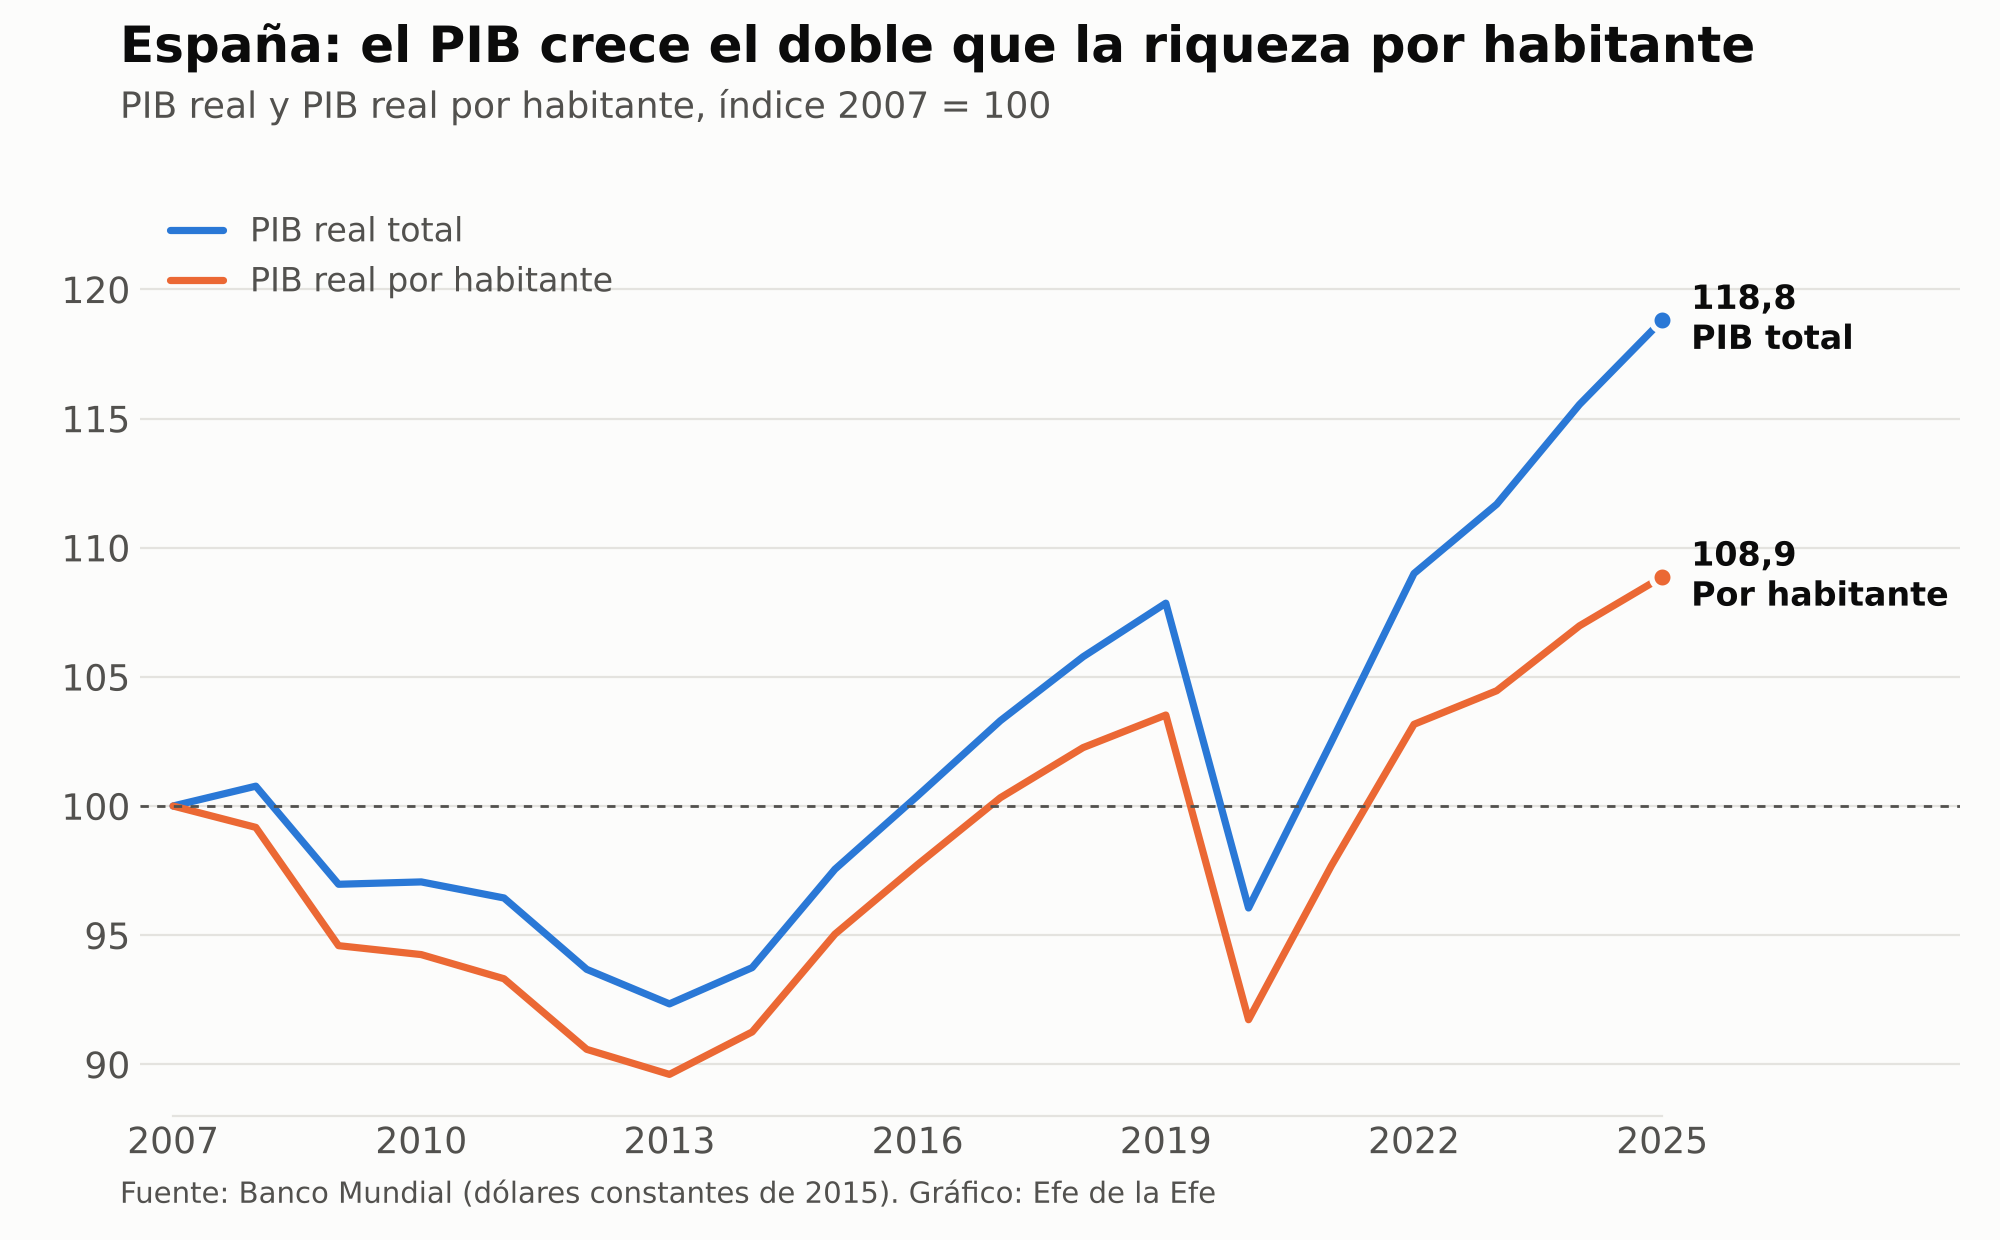
Desde 2007 el PIB real de España ha crecido un 18,8%. El PIB por habitante, un 8,9%. La mitad del crecimiento viene de que somos más, no de que cada uno produzca más.
Medido en oro, la duda desaparece.
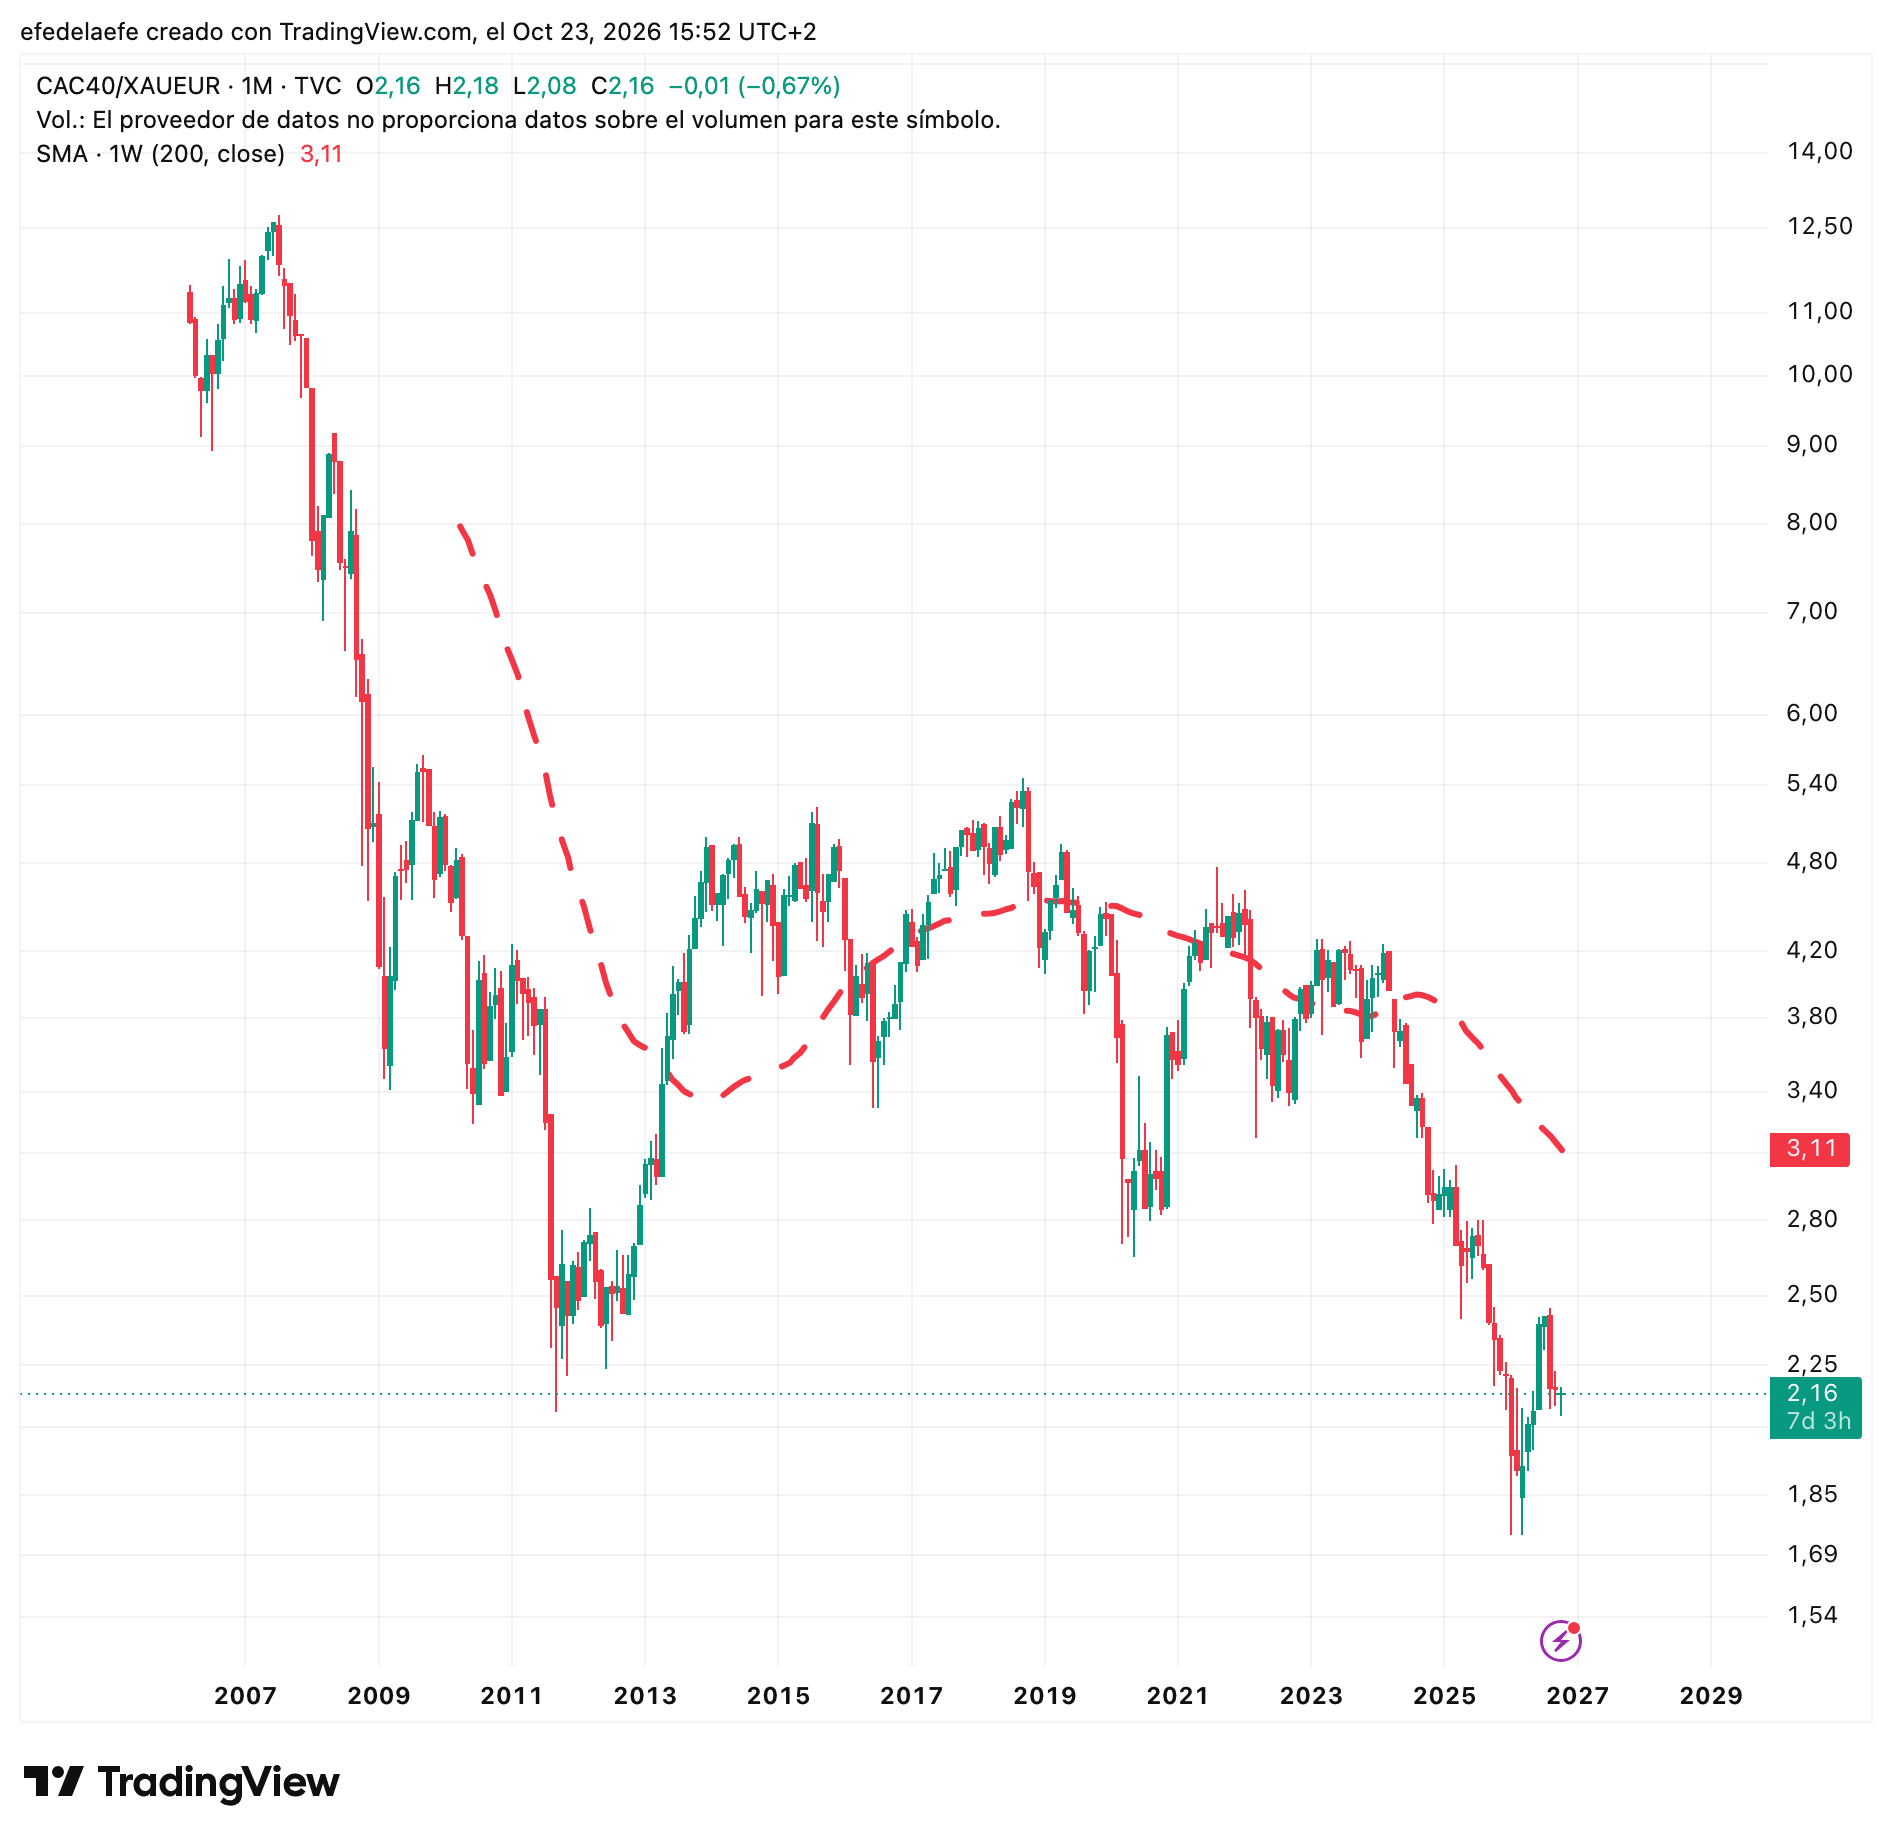
En el año 2000 el ratio entre el CAC 40 y el oro estaba cerca de 24. Hoy está en 1,89. La bolsa francesa ha perdido más de un 90% de su valor frente al oro en 26 años. Cada etapa de calma ha terminado en un escalón más abajo: el lateral de 2003 a 2007 acabó con el desplome de 2008, el de 2015 a 2019 con el COVID y el de 2021 a 2024 con la caída de los dos últimos años. A principios de 2026 el ratio marcó el mínimo más bajo de todo el gráfico, por debajo del de 2011, cuando la crisis del euro estaba en su peor momento.
Eso es el crecimiento falso visto en un gráfico. El índice aguanta en euros porque los euros valen cada vez menos. Mídelo contra algo que nadie puede imprimir, una piedra amarilla, y verás la caída.
La esperanza 🟢
Todo lo anterior puede sonar a que Europa no tiene salida. Parte del juego consiste en eso, en dejar a la gente sin esperanza. Yo creo que no hay que perderla nunca. Las cosas pueden mejorar y pueden arreglarse.
Tengo un motivo concreto para pensarlo. No hay una cantidad infinita de inmigrantes para llenar Europa. La reserva de población que alimenta la inmigración tiene un límite, y se agota más rápido de lo que nadie comenta. La tasa de reemplazo no se sostiene:
América Latina tenía 5,8 hijos por mujer en los años 50 y hoy tiene 1,8 de media. Chile está en 1,1, Uruguay en 1,39 y Argentina en 1,5. Cuba y Uruguay ya pierden población. Para comparar, España está en 1,10 según el INE.
Marruecos bajó a 1,97 hijos por mujer en 2024, un mínimo histórico y por debajo del nivel de reemplazo de 2,1 por primera vez.
India está en 1,9. Su población todavía crece. Pero empezará a caer.
África subsahariana es la excepción. Su natalidad baja cada década, pero sigue en torno a 4,3 hijos por mujer según la ONU, y su población seguirá creciendo durante décadas.
Creo que buena parte de esta caída se explica por el smartphone. Una generación enganchada a un flujo continuo de vídeos y videojuegos forma menos parejas y tiene menos hijos, y eso pasa en Bogotá y en Bombay igual que en Madrid.
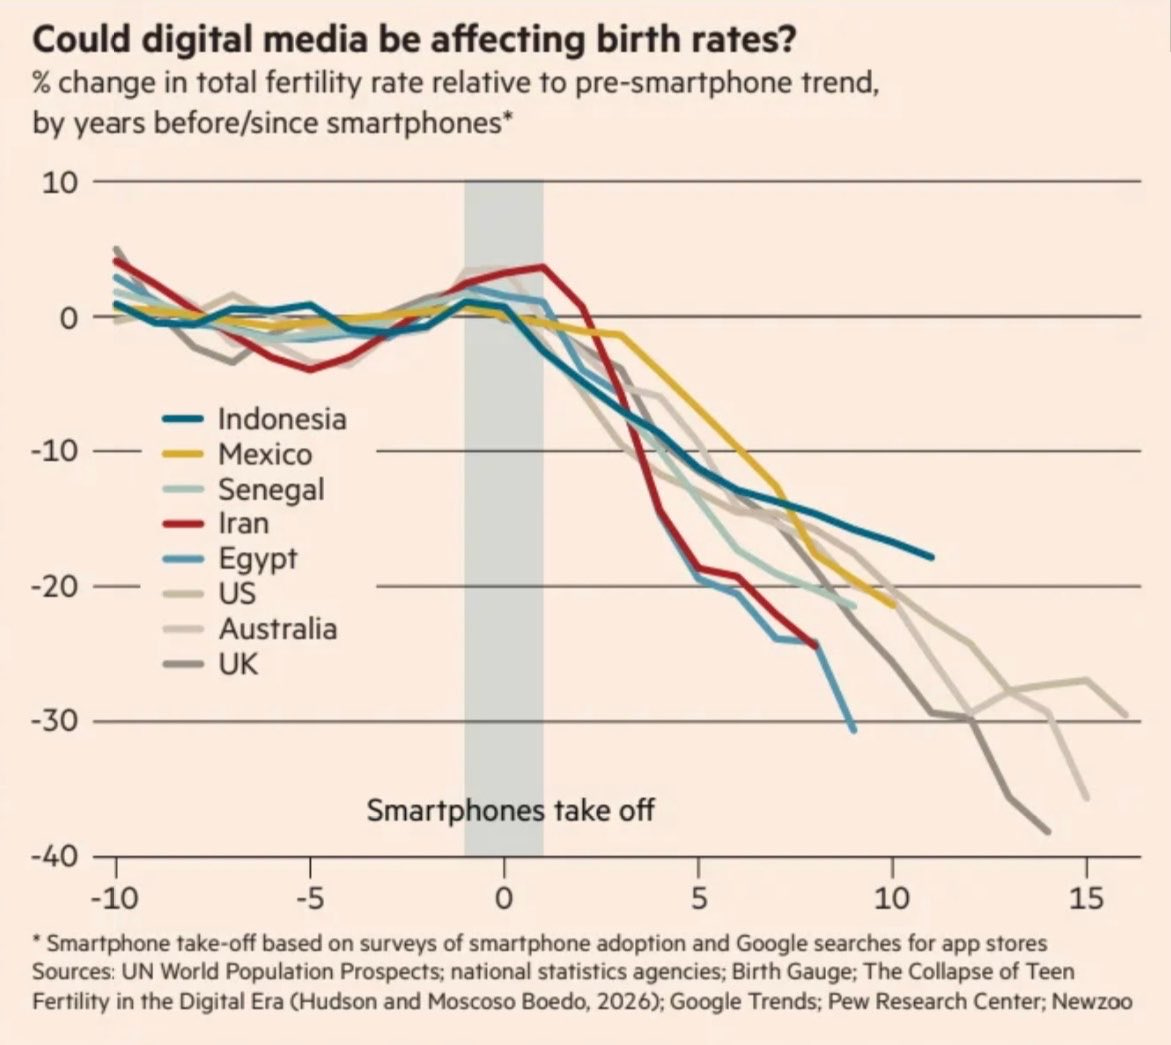
La Inteligencia Artificial solo va a contribuir a aumentar este proceso, más vídeos, más aislamiento, más adicciones. Y menos necesidad de humanos trabajando en tareas repetitivas.
Además, perder población no condena a un país. Japón alcanzó su máximo en 2008 y desde entonces no ha dejado de bajar. Según el censo de 2025 tiene 119,1 millones de japoneses, 4,3 millones menos que en 2020, y solo un 3,1% de residentes extranjeros. Sigue siendo uno de los países más seguros, más limpios y más cohesionados del mundo.
China lleva cuatro años seguidos perdiendo habitantes: 3,4 millones menos solo en 2025, con 7,9 millones de nacimientos, los menos en décadas. Y no acepta inmigración. Hay demógrafos que creen incluso que la cifra real de población es más baja que la oficial. Ninguno de los dos ha resuelto su demografía llenándose de gente de fuera.
Los países de origen de emigración van a necesitar a su gente. Su crecimiento, sus intereses y su seguridad dependen de que su población no se desplome. Por eso creo que estarán dispuestos a facilitar la remigración más de lo que parece.
3. La próxima década: todo acabará siendo privado
De la sanidad a los ejércitos
Si la historia no se acabó, el estado del bienestar tampoco era para siempre. Creo que, poco a poco, todo acabará siendo privado. Primero la sanidad: quien puede ya paga un seguro privado porque la lista de espera de la pública no le sirve. En España ya hay 12,6 millones de personas con seguro de salud privado, más de uno de cada cuatro. Después la educación. Y por último la seguridad.
Los Estados han dejado de defender a sus ciudadanos. La policía no cumple su función y el ejército tampoco. Cuando el estado deja de protegerte, alguien ocupa ese hueco. Por eso creo que va a haber ejércitos privados: la población va a necesitar defenderse, incluso de los propios Estados.
En Francia ya se ve. Tras los disturbios del 17 de octubre, el presidente de la UMIH, la patronal de hostelería y restauración, contó en LCI que algunos hosteleros van a armarse y a “mettre des milices” delante de sus establecimientos.
Pocos días después lo dijo el propio Estado. El 22 de octubre el prefecto de policía de París, Patrice Faure, recomendó a los comerciantes que reforzaran la seguridad de sus locales antes de las manifestaciones del sábado, “contratando vigilantes de seguridad privada, acompañados si es necesario de unidades caninas”. Que cierren antes, que revisen alarmas y cámaras y que no dejen nada fuera. Varias grandes tiendas, entre ellas las Apple Store de París, han decidido cerrar.
Es la policía diciéndote que contrates a otro porque ella no llega. O no quiere llegar. Agentes privados para tu seguridad, mutuas privadas para tu salud, planes privados para tu jubilación, colegios privados porque la escuela pública ya no enseña nada y milicias privadas para suplir al ejército. Todo eso pagando más impuestos que nunca. Entonces, ¿para qué sirve el Estado?
Cuando un hostelero dice que va a poner milicias en la puerta de su restaurante, está reconociendo que el estado ya no le protege. Pueden ser milicias de vecinos o, más probable, soldados privados profesionales que cobran por hacerlo. En Francia vas a necesitar seguridad privada para todo. La seguridad se convierte en un servicio más, y quien puede pagarlo está a salvo. Quizá puedas contratarla por Uber. Quien no, se queda fuera.
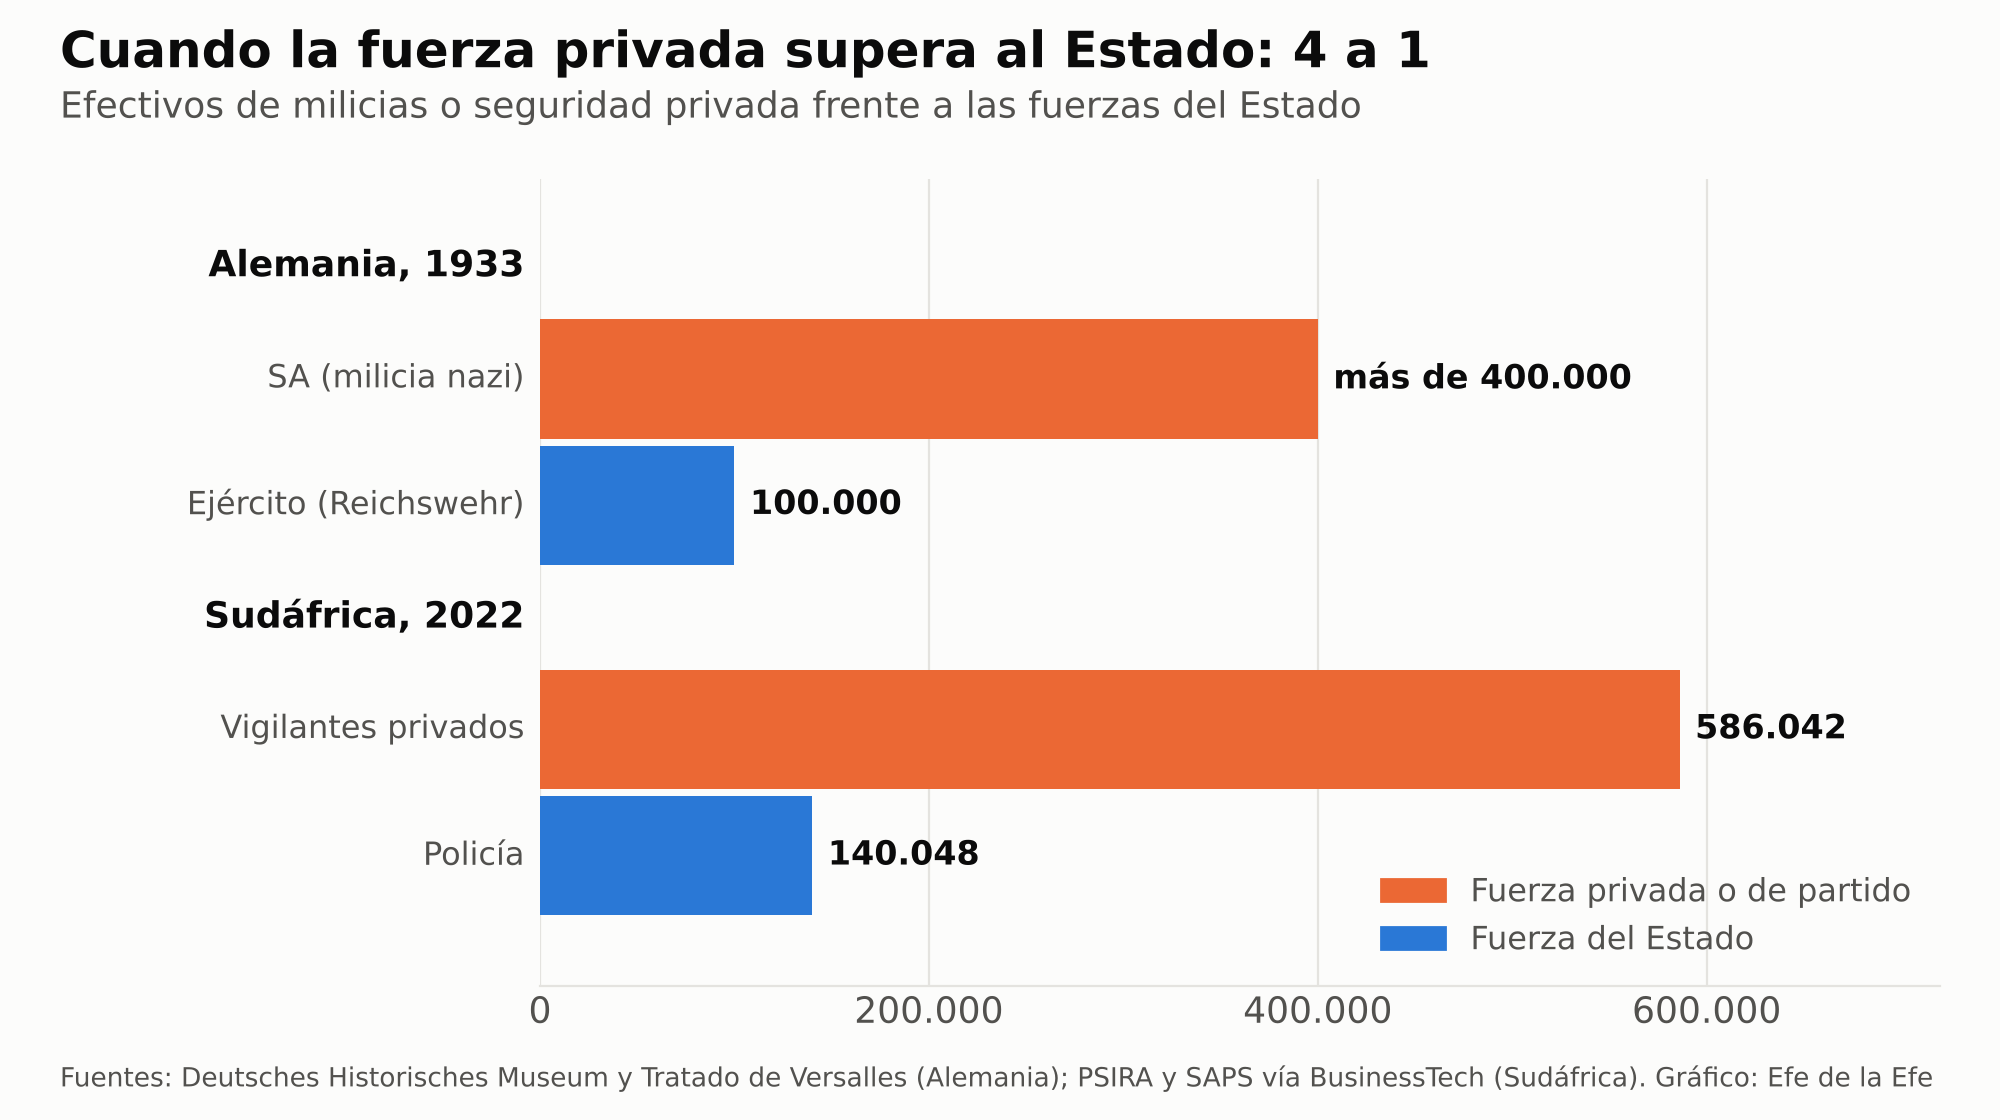
Sudáfrica lleva décadas por delante en este camino. Allí hay 586.042 vigilantes de seguridad privada activos y registrados, frente a 140.048 policías: más de cuatro por cada agente. Quien puede pagar vive en urbanizaciones cerradas con su propia patrulla armada. No digo que Europa vaya a ser Sudáfrica, pero creo que en parte la situación se irá pareciendo.
Weimar, los camisas negras y los pistoleros
Lo vengo diciendo en varios artículos: la situación actual se parece a la Europa de los años 20. Aquellas sociedades se militarizaron entonces y lo tendrán que volver a hacer.

En Alemania, el Tratado de Versalles dejó el ejército en 100.000 hombres y el estado no podía controlar la calle. En 1919 el propio gobierno socialdemócrata recurrió a los Freikorps, unidades de veteranos de la guerra, para aplastar la revuelta espartaquista. El estado subcontrató la violencia, y la violencia subcontratada se le giró en contra: en 1920 esos mismos Freikorps intentaron un golpe de estado, y el ejército se negó a dispararles.
Después cada partido montó su propia milicia: la SA de los nazis, el Frente Rojo de los comunistas, el Reichsbanner de los socialdemócratas y el Stahlhelm de los veteranos nacionalistas. A principios de 1933 la SA superaba los 400.000 hombres, cuatro veces el ejército. Las elecciones se peleaban a tiros en la calle.
En Italia fue todavía más parecido. Entre 1919 y 1920 hubo huelgas y ocupaciones de fábricas y de tierras, y el estado no protegía a los propietarios. Terratenientes e industriales empezaron a pagar escuadras armadas, los camisas negras, para romper las huelgas, y la policía a menudo miraba hacia otro lado. Seguridad privada que acabó convertida en ejército político. En 1922 marcharon sobre Roma y el rey se negó a declarar el estado de sitio.
Y en España lo mismo. Entre 1917 y 1923 Barcelona vivió el pistolerismo: la patronal contrató pistoleros para matar a sindicalistas de la CNT y los anarquistas respondieron con los suyos. La patronal llegó a financiar su propia policía paralela. Hubo unos 267 muertos y 583 heridos, entre ellos el presidente del Gobierno Eduardo Dato y el sindicalista Salvador Seguí. Acabó en 1923 con el golpe de Primo de Rivera, apoyado por los propios industriales.
La secuencia se repite: el estado deja de proteger, la gente se protege por su cuenta, la protección privada se arma y se politiza, y al final alguien la usa para tomar el poder.
En Alemania e Italia ganó una milicia que se adueñó del estado y lo hizo más grande que nunca. En España, un general. Todo dentro del estado, nada fuera del estado (Mussolini). Y una vez dentro, Hitler descabezó a su propia SA en la Noche de los Cuchillos Largos, porque un ejército privado es una amenaza para quien manda. Lo vimos también en 2023 con Wagner: un ejército privado marchó sobre Moscú y dos meses después su jefe estaba muerto y sus hombres absorbidos por el estado ruso.
Al final gana el estado, y la nación sobrevive. Alemania, Italia y España siguieron existiendo como naciones, pero a un precio enorme: guerra y millones de muertos.
La diferencia con hace un siglo es que hoy hay redes de seguridad. Los bancos centrales imprimen, el estado del bienestar amortigua y la sociedad está desarmada, sin millones de veteranos jóvenes como los de 1919. Creo que esas redes no evitan los cambios de fondo. Los alargan en el tiempo, y a lo mejor al final hacen la solución más difícil.
Las megacorporaciones y Musk
Existe una teoría desde hace tiempo que dice que Elon Musk tiene un ejército propio del que no se habla. Este otoño han salido tres cosas que van en esa dirección.
La primera la dijo Grimes, madre de tres de sus hijos, el 14 de octubre en The Adam Friedland Show. El presentador bromeaba con que Musk es el hombre más poderoso del mundo y que hasta tiene armas nucleares, y ella le siguió el juego: “I mean he’s got an army”. Fue en tono de broma, en un programa de humor. Aun así, cuando alguien que ha vivido dentro de la casa suelta eso, yo lo apunto. Lo dejo como posibilidad.
La segunda, el documental Musk de Alex Gibney, estrenado en Venecia en septiembre y en cines el 9 de octubre. En él, su exnovia Ashley St. Clair cuenta que Musk le escribió que quería tener hijos con ella porque necesitaba “an army of children before the civil war”.
La tercera, el Proyecto Meridian. El 30 de septiembre el Pentágono anunció que Musk codirige, junto a Palmer Luckey (fundador de Anduril) y Newt Gingrich, un grupo que tiene 120 días para definir las armas y los sistemas militares de las guerras de las próximas décadas.
Sumamos lo de Starlink en Ucrania. Un hombre que habla de guerra civil en mensajes privados, que diseña las guerras del futuro para el Pentágono y que puede apagar las comunicaciones de un ejército en guerra. Ese es el perfil de quien manda en los años 30.
Nación contra Estado
Creo que el mundo de los años 30 dependerá de estos ejércitos privados. Nación y Estado se separan y empiezan a tener objetivos distintos. Grupos de personas vuelven a reconocerse como nación, una nación de verdad, y esas naciones reales acabarán chocando con los estados actuales. Si la historia sirve de guía, el estado saldrá de ese choque transformado y más fuerte, en otras manos. La nación sobrevivirá, porque es un ente vivo con sus propios mecanismos de defensa.
Ahora mismo las naciones vuelven a verse en peligro y volverá a saltar el mecanismo de defensa que las mantiene con vida.
No descarto que todo esto acabe en algo parecido a guerras civiles. Sería una repetición de los años 20 y 30, cuando el comunismo y la reacción contra él se enfrentaron en las calles. Hay muchas fuerzas enfrentadas a la vez, y habrá que ir viendo cómo avanza.
La pregunta: ¿viene una crisis? 🔴
Vuelvo a lo que me preguntabais por privado. Queréis saber si viene una crisis gorda, del tamaño de la de 2008, como consecuencia de las políticas de la élite europea.
Mi respuesta: el sistema está pensado para evitarlas. Desde 2008 le tiene pánico a las crisis y va a hacer todo lo posible para que no haya otra. Incluso forzar crisis menores, para que parezca que hay alternancia electoral en los países europeos. En 2020 el COVID duró unas semanas en bolsa porque bancos centrales y gobiernos intervinieron sin límite. Pueden volver a hacerlo, y lo harán.
Eso no quiere decir que no pase nada. Quiere decir que la crisis no llega como un crash de un día. Llega como una cadena de consecuencias que se van sumando:
Inflación. Cada rescate se paga imprimiendo, y la factura llega en forma de precios. La de 2022 fue la del COVID.
Inmigración para bajar los salarios y forzar crecimiento de PIB.
Subidas de precios en todo: vivienda, energía, comida, seguros.
Subidas de impuestos para pagar la deuda.
Y, a la vez, cada vez menos servicios públicos. Pagas más y recibes menos.
El estado pierde la capacidad de ejercer la fuerza. La policía no llega y el ejército no está.
Privatización forzada de todo. Como nada funciona, el ciudadano paga de su bolsillo la sanidad, la educación y, al final, la seguridad.
Militarización. Seguridad privada, milicias, ejércitos privados.
La sociedad se parte en bloques: la izquierda comunista y el islamismo político por un lado, el liberalismo por otro.
El liberalismo pierde, y lo sustituye un nuevo tecnofascismo, con las megacorporaciones en el lugar de los partidos.
Es una repetición de los años 30, a cámara lenta.
La situación parece insostenible, pero puede alargarse mucho más de lo que parece obvio. Las redes de seguridad no eliminan la crisis real. La estiran en el tiempo a cambio de que el ajuste de fondo llegue más tarde y quizá peor. Japón lleva así desde 1990: más de tres décadas estirando su crisis con el banco central, sin crash y sin estallido social, pero con una economía estancada. El mercado puede seguir siendo irracional más tiempo del que tú puedes seguir siendo solvente. (Keynes, atribuida)
Todo lo que cuento en este artículo el mercado ya lo conoce. Ormuz, Francia, Ucrania, las midterms: todo está en el precio. Lo que el precio no puede recoger es el cisne negro. Y cuando todo está tensionado, el golpe de un cisne negro es mucho mayor.
Desde 2006 las hipotecas subprime tensionaban todo el sistema, y lo sabía cualquiera que supiera mirar. El mercado siguió subiendo. Hizo falta Lehman Brothers, en septiembre de 2008, para que todo saltara. Hoy hay mucha tensión acumulada: Ormuz, la ventana después de las midterms, la calle en Francia, la deuda francesa y la energía este invierno. Lo que no sabemos es cuál será nuestro Lehman.
Hemos visto esa erosión lenta en un gráfico, el del CAC 40 en oro: la bolsa francesa ha perdido más de un 90% de su valor real en 26 años sin que nadie haya declarado una crisis. Si el BCE tiene que elegir entre dejar caer a un país o imprimir, imprimirá. La crisis llega igual, pero a través de la inflación y del poder adquisitivo, no de un desplome en pantalla. Para quien cobra en euros y ahorra en euros, la crisis ya está en marcha.
Por eso vuelvo al principio del artículo. Las fuerzas de fondo me dicen hacia dónde va el mundo. El cuándo me lo va a decir el gráfico. Ninguna crisis grande empieza sin que los precios lo avisen antes: los valores individuales se deterioran primero, el índice pierde sus medias, los spreads se abren. Mientras eso no ocurra, el mercado puede seguir subiendo con todos los problemas a cuestas.
Hay otra cosa que conviene tener clara. Si Europa entra en una etapa de inflación muy alta, sus bolsas pueden seguir subiendo. No hace falta que los mercados caigan. Eso no significa que haya crecimiento ni que la economía vaya bien. Son cosas que tardan en verse y que pueden alargarse mucho más de lo que uno cree.
Yo no quiero invertir donde no hay crecimiento real. Quiero tener mi dinero en cosas reales, que vayan a existir dentro de 20, 30, 40 o 100 años, en sitios donde haya seguridad y donde se crezca de verdad. Hoy no veo esas condiciones en Europa. Nuestro trabajo es buscar dónde sí las hay.
Mis predicciones para la próxima década
Reparto tripolar del mundo. Estados Unidos, China y Rusia se consolidan como las tres grandes potencias y delimitan sus esferas de influencia. Europa queda relegada a territorio a repartir. Y no descarto que Rusia acabe absorbida por China.
Paz forzada en Ucrania. Washington impone a Kiev un acuerdo para congelar el frente y ceder territorio. Europa queda fuera de la mesa, pero paga la factura de la posguerra.
Desacoplamiento y farsa política. El fin de la globalización remata la industria y el nivel de vida europeos. Que la derecha llegue al poder en Francia, Alemania o España no cambiará nada, porque los incentivos del modelo siguen siendo los mismos.
Giro demográfico global. La natalidad se hunde también en los países de origen de la emigración, y eso facilita futuros acuerdos de remigración, mientras las pensiones devoran el presupuesto de los países europeos.
Contagio del conflicto social. Las protestas y la fractura que hemos visto en Francia se extienden a Italia y España a medida que la pérdida de poder adquisitivo y el choque cultural se vuelven insostenibles.
Privatización forzada del bienestar. Sanidad, educación y seguridad privadas pasan a ser la norma para quien pueda pagarlas. El ciudadano pagará más impuestos que nunca por unos servicios públicos vacíos.
Auge de la seguridad y los ejércitos privados. La incapacidad del Estado para garantizar el orden hace surgir milicias y contratistas privados. El poder real empieza a pasar a quien financia y controla esa fuerza.
Ascenso del tecnofascismo. Los años 30 traen el fin del orden liberal, sustituido por una estructura en la que las megacorporaciones tecnológicas y de infraestructura desplazan a los partidos.
Choque entre Nación y Estado. La nación, como cuerpo social y cultural, se separa del aparato del Estado. Tras el choque, el Estado sale transformado y más autoritario, en otras manos, pero la nación sobrevive.
Erosión monetaria y huida de capital. Las bolsas europeas pueden aguantar en nominal, infladas por la impresora del BCE, pero seguirán destruyendo valor real frente al oro y los activos duros. El capital con visión de largo plazo saldrá del continente en busca de crecimiento real.
Gracias por leer. Si te ha sido útil, compártelo o respóndeme con dudas/sugerencias.
Disclaimer: Todo el contenido tiene fines educativos y refleja mi análisis personal del mercado. No constituye asesoramiento financiero ni recomendación de inversión.